中古車市場2026年第3四半期: Egeaとルノーがリード
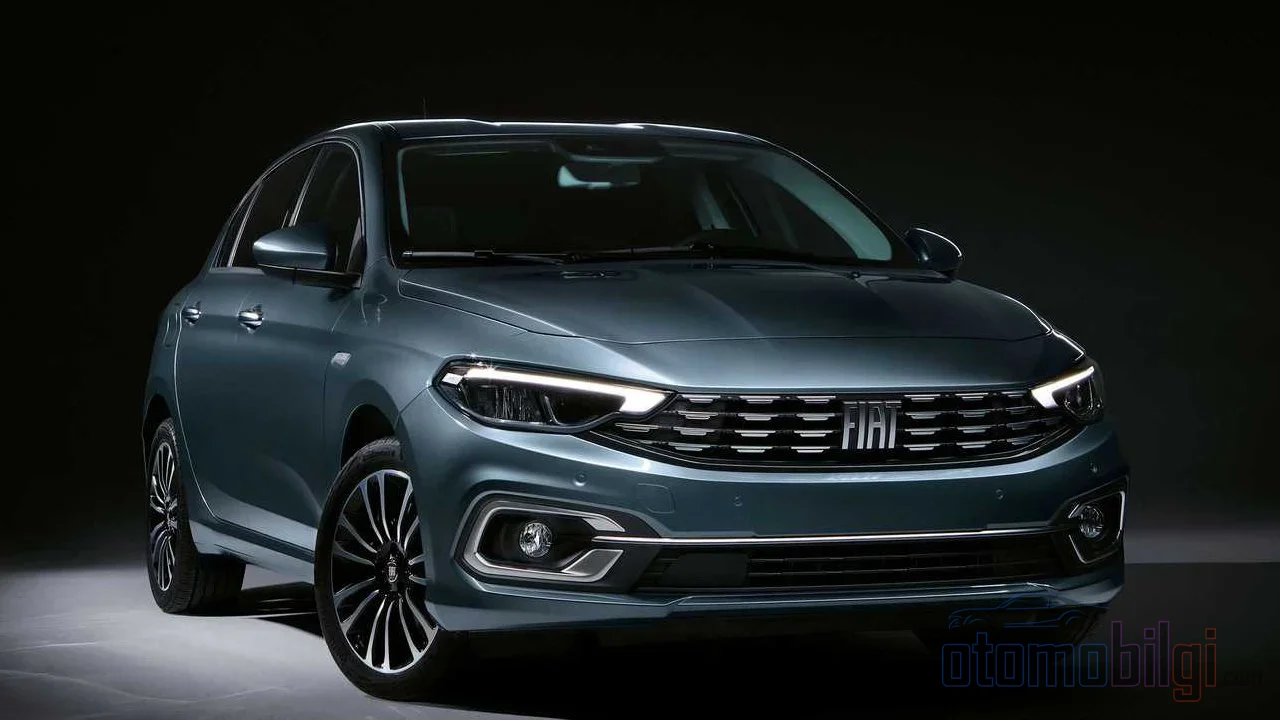
トルコの中古車市場の2026年第3四半期の状況が明らかになり、見出しを飾ったのは2つの名前です: モデル別ではフィアット・エジェアが頂点に立ち、ブランド別ではルノーが首位でした. この市場を30年以上観察してきた人にとっては驚きではありません. しかし数字の裏にある実態は、新車市場と中古車の間の興味深い断絶をも浮き彫りにしています. では、この四半期に市場は実際にどちらへ向かったのでしょうか?
第3四半期の中古車で最も売れたモデルとブランドは?
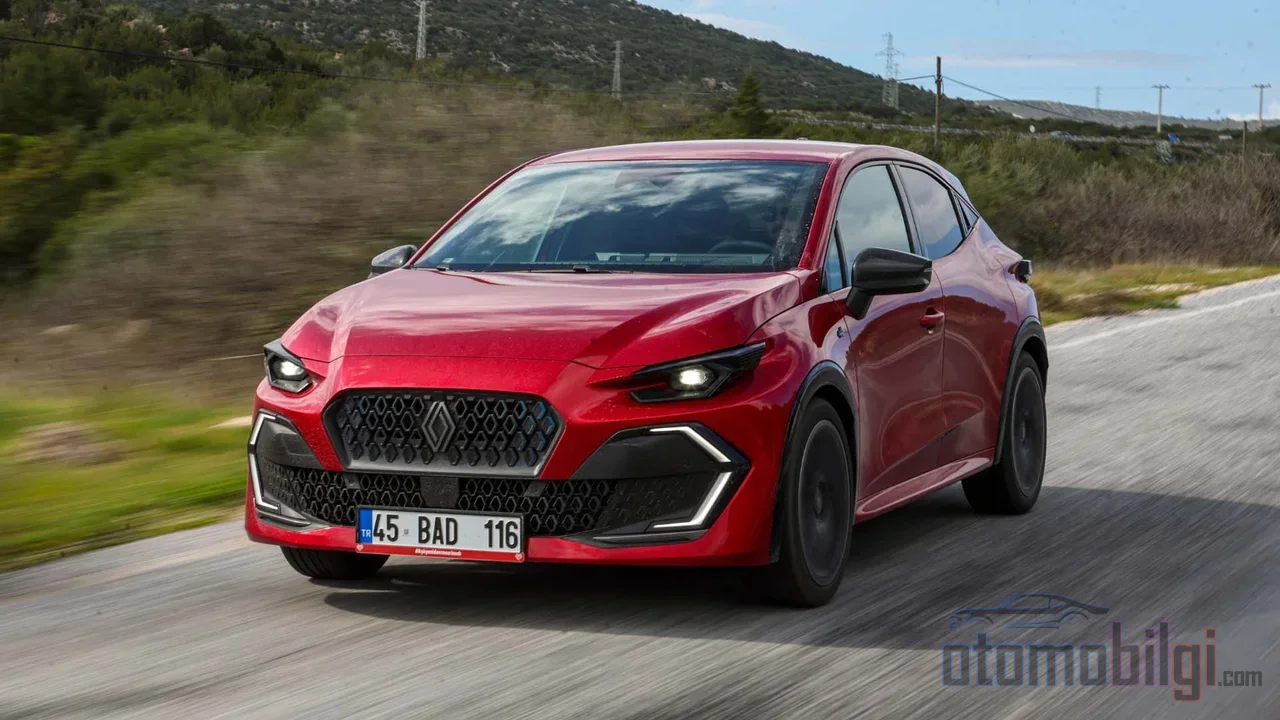
7月から9月を対象とする第3四半期のデータは、モデルランキングの上位3位がエジェア、ルノー・クリオ、ルノー・メガーヌの間で分けられたことを示しています. エジェアは首位を守り抜きました. それをクリオとメガーヌが追いました. ブランド別ではルノーが頂点、フィアットが2位、フォルクスワーゲンが3位に位置しました. この3ブランドの総販売に占めるシェアは約40%に達しました.つまり、市場の5分の2は依然として同じ3つの名前の周りを回っているのです.
エジェアがこれほど耐性を発揮している背景に技術的な謎を探す必要はありません. 経済的なランニングコストとトルコ全土に広がる充実のサービス網は、中古車の買い手にとって今も最も説得力のある2つの要素です. かつてはこの種の首位争いで燃費だけが決め手でした. 今では総保有コストが話題になり、エジェアは何年もこの計算で勝ち続けています. さらに、個人ユーザーに加えてフィートリリース車が高い関心を集めていることも、エジェアやクリオのような大容量モデルの供給を絶えず新鮮に保っています.
注目ポイント
- モデルリーダーはフィアット・エジェア. 上位3位にはルノー・クリオとルノー・メガーヌが入りました.
- ブランド別ではルノーが1位、フィアットが2位、フォルクスワーゲンが3位. 3ブランドのシェアは約40%です.
- 四半期の販売台数は前四半期比で増加しました. しかし年間ベースでは昨年を下回りました.
- 2026年の最初の7か月で中古車市場は500万台を超え、販売は年間2.7%増加しました.
台数は増えたが、年間ベースでは市場は縮小
中古車の第3四半期の決算は一言ではまとめにくいものです. 四半期ベースでは前期比で販売台数が増加した一方、年間ベースでは市場は昨年の同時期を下回りました. このジレンマは実のところ、市場が置かれている移行期を描写しています. 需要指数も同じ方向を示しています. 6月には月間2.8%、年間16.2%の下落が記録されました.
それでも市場の絶対的な規模は依然として印象的です. 年の最初の7か月で中古車販売は500万台を超え、販売は年間2.7%増加しました. トルコで販売される新車1台につき約6.8台の中古車が売買されたと計算すると、中古車市場が新車市場よりどれほど大きなエコシステムであるかが明らかになります. このビジネスの昔と今の最も顕著な違いもまさにここにあります. 20年前は新車市場の先行指標だった中古車が、今日では市場の主体となっているのです.
価格はどこへ向かうのか: 実質的な価値低下と需給バランス
中古車価格については世間に二つの正反対の認識が存在します. ショールームを回る車を見ていると、価格が天井を突いたと感じるかもしれません. しかし直近19か月の実質データはまったく別の物語を語っています. 2024年12月から2026年7月までの間に、中古乗用車の実質価値の下落は36%に達しました. 価格はインフレにも為替にも後れを取っていたのです. つまり市場は抑制の効かない膨張を経験したのではなく、むしろ実質ベースで縮小しました.
この状況の原因は、その大部分が供給側にあります. 新車市場の縮小は、いまだ一部の買い手を中古車へと向かわせています. しかしレンタカー会社からの放出や個人売買の豊富な供給も、価格に上方向への圧力を抑える要因となっています. 2026年1月時点で、中古車の平均販売価格は約115万TLの水準にあり、専門家の評価では、年間を通じて乗用車価格は主に120万~200万TLの帯で推移すると見込まれています. 業界は毎年、この図式の中でインフレに逃げる価格と踊ることに慣れていました. しかし今回は、その踊りがまったく違うテンポで展開されています.
EgeaとClioの中古車価格はいくら?
販売首位モデルの価格帯も広く話題になっています. 2016年から2023年のFiat Egea Sedanの広告価格は65万TLから140万TLの間で掲載されているのに対し、2015年から2023年のRenault Clioは60万TLから150万TLの幅で見られます. この幅の広さは、車齢と走行距離の差が依然として市場で決定的な要素であることを示しています. しかし新車価格と比較すれば、中古車が相対的に入手しやすい水準を保っていることも事実です. 10月時点で、新車のEgea Sedanは正規価格リストで1,449,900TLから、Egea Crossは1,890,900TLから、Grande Pandaは1,584,900TLから販売されています. つまり中古車市場で上級グレードに近い価格を求めるEgea Sedanは、いわば新車のドアの前に立たされているわけです. そのため買い手は慎重に見積もりを取る必要性に迫られています.
新車市場との関係 なぜルノーは両方の戦線で優位に立つのか?
中古車のブランド順位で頂点に立ったルノーの新車部門でのパフォーマンスは、この状況を理解するうえで重要な鍵となります. 2026年6月の乗用車販売で14,423台を売り上げ首位に立ったルノーは、Fiatの6,534台とVolkswagenの5,642台の数字を大差で突き放しました. 年初9か月間で販売を11.6%増加させ、102,818台に到達しました. 全体の市場シェアは12.8%の水準に落ち着いています. Clioは33,636台で年間最も売れた新車乗用車となることにも成功し、ルノーは上半期の首位を第3四半期にも持ち込みました.
新車市場でのこのボリュームは、2年後の中古車市場における途切れないルノーの供給を意味します. 今日、中古車で0~3年落ちクラスの首位もルノーが占めているのは、この連鎖の自然な帰結です. 一方、新車部門で注目すべき細部があります. 2026年9月の最も売れた乗用車リストの上位には、2,939台のTogg T10X、続いて2,677台のRenault Duster、そして2,386台のToyota Corollaが入りました. つまり新車市場の姿が急速に変化するなか、中古車市場の選択地図ははるかに保守的なのです. 中古車の買い手はリスクを避け、 実績が証明され、部品が豊富で、どの地区にも整備工場がある車を選んでいます.
新車市場全体の健全性については、 6月には市場全体が11.44%縮小して105,041台、乗用車販売は10.35%縮小して83,978台となりました. 9月には縮小がさらに強く感じられ、新車乗用車市場は前年比24.33%縮小し、約8万3,000台となりました. この縮小は中古車価格を直接押し上げているわけではなく、供給の豊富さがそれを均衡させているからです. しかし、買い手が新車に戻るスピードこそ、中古車市場の四半期回復の持続可能性を決める本当の変数です.
EgeaとMeganeの生産終了は 中古車市場のリーダーシップに影響するか?
この状況の未来を考える上で、もう一つ重要な動きがあります: Fiat Egeaセダンの生産が2026年の年央に終了することが発表されました. EgeaとともにMeganeも時期を見て生産から撤退するという報道は、この2モデルの中古車市場での地位を再形成する可能性があります. この業界では似たような例を見てきました: 生産は終了しても、整備網が広くランニングコストが安いモデルは、中古車市場で何年も需要があり、 供給が減るため価格が回復することさえあります. Egeaの場合もおそらくこの方向に進むでしょう - 生産は終わっても、中古車としてのキャリアは続きます.
測定上の混乱にも触れておくべきです: リストによって順位が変わることがあります.指標が異なるからです. 販売台数ではEgeaが上位にいる一方、販売所要日数で作られたリストではMeganeの方が速く売れていることがわかります. ディーラーではFluenceとEgeaが依然として速く回転しているとも言われています. どのランキングを読むかによって、市場から見える物語は変わります. 両方を併せて読んだときに、本当の姿が見えてきます. さらに、市場の車齢構成に関する驚くべきデータがあります: 中古車の3分の1が車齢16年以上です. つまり、市場のかなりの部分が今も古い車で生活しており、これが中古年式セグメントの手頃な価格で手入れの行き届いた車が即座に売り切れる理由を説明しています.
この状況は買い手にとって何を意味するのか?
- 「6ヶ月 - 6,000km」ルールが2027年まで延長されるとされています. 新車を買ってすぐ売ろうと考えている人は、この規制を考慮に入れる必要があります.
- 実質36%の価値低下は、正しく値交渉をする中古車の買い手にとって歴史的な好機となっています.
- 生産終了したEgeaとMeganeでは、部品と整備インフラが長年にわたって維持されるため、リスクは低いです.
- 新車市場の縮小は、長期的には中古車市場における車齢0-3年の車の価格を支える可能性があります.
結論: EgeaとRenaultのリーダーシップは何を物語っているのか?
2026年第3四半期の要約はこうです: モデル別リーダーはFiat Egea、ブランド別リーダーはRenault - そしてこのリーダーシップは偶然ではなく、長年にわたって積み重ねられてきた信頼の結果です. Renaultは新車市場で生み出したボリュームで自社の中古車市場を養いながら、Egeaはランニングコストと整備網によって、中古車の買い手の保守的な選択に応えています. 四半期ごとのボリューム増加は回復のシグナルとして読み取れる; 年間ベースでの縮小と6月の需要指数における16.2%の下落は、回復が脆弱であることを思い出させる. 価格の実質ベースでの下落は買い手に有利、売り手にとっては忍耐の試練だ. この市場で勝ちたい人の公式は変わっていない: 正しいモデルを、正しい走行距離で、正しい価格で購入すること - あとは数字が自ずと片付けてくれる.