バッテリー交換ステーションは自動車で普及する可能性はあるか?
このページを共有する
バッテリー交換ステーションとは、電気自動車の空のバッテリーを数分で満充電のものと交換することで、充電の待ち時間を完全に解消するインフラモデルである; しかしこれまで、その大半は中国において、単一メーカーの積極的な投資によって存続してきた. 中国以外では、標準の欠如、膨大なステーションのコスト、そして急速充電との差が急速に縮まっていることが、このモデルを大きな疑問符と向き合わせている. では、このモデルは本当に自動車において普及できるのだろうか?
注目ポイント
- 1回の交換には平均して3-5分かかる; 一方、DC急速充電では15-20分で約320kmの航続距離が追加される.
- あるメーカーは、2026年2月6日に累計1億回のバッテリー交換に到達した; 単日記録は146,649回の交換である.
- 1つのステーションの設置およびバッテリー在庫を含む総コストは、70万ユーロに達することもある.
- 中国以外に設置されたステーションの数は、3,800を超えるグローバルネットワークのうちわずか60ステーションである.
- バッテリー交換インフラ市場は、2033年には18.8億ドルに達すると予測されている.
バッテリー交換の仕組み 充電を待つよりも、なぜ交換しないのか?
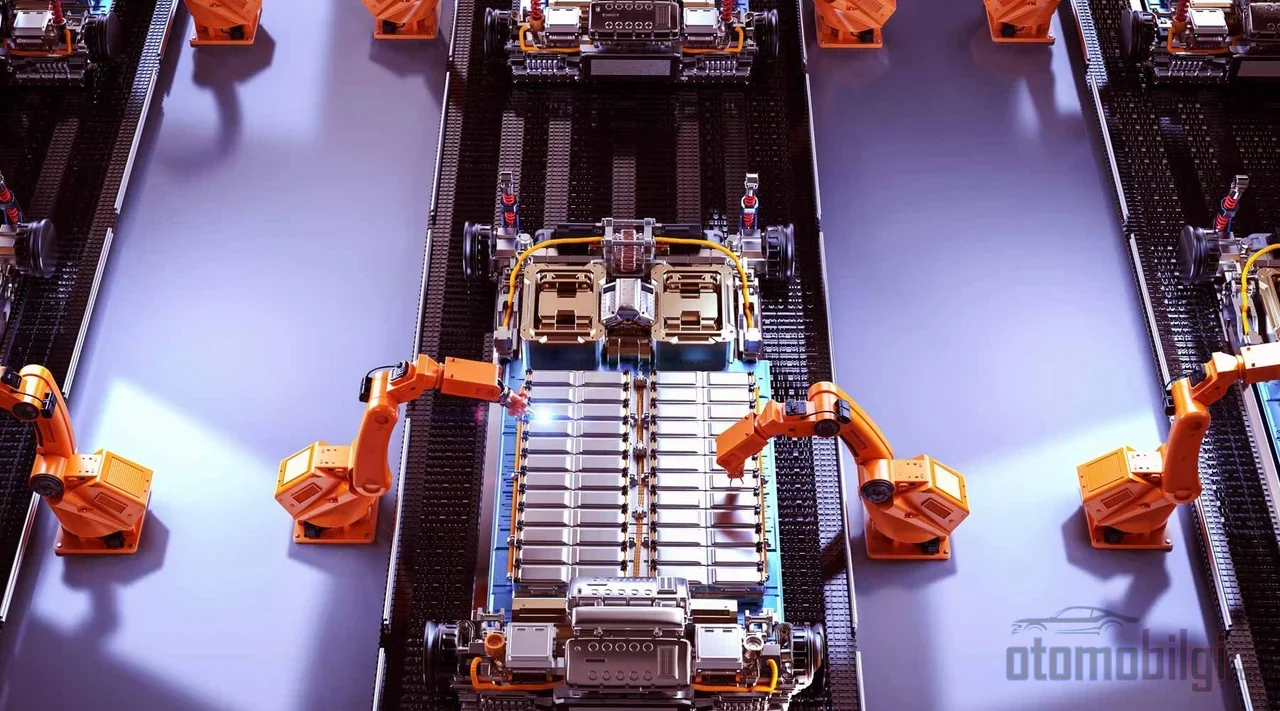
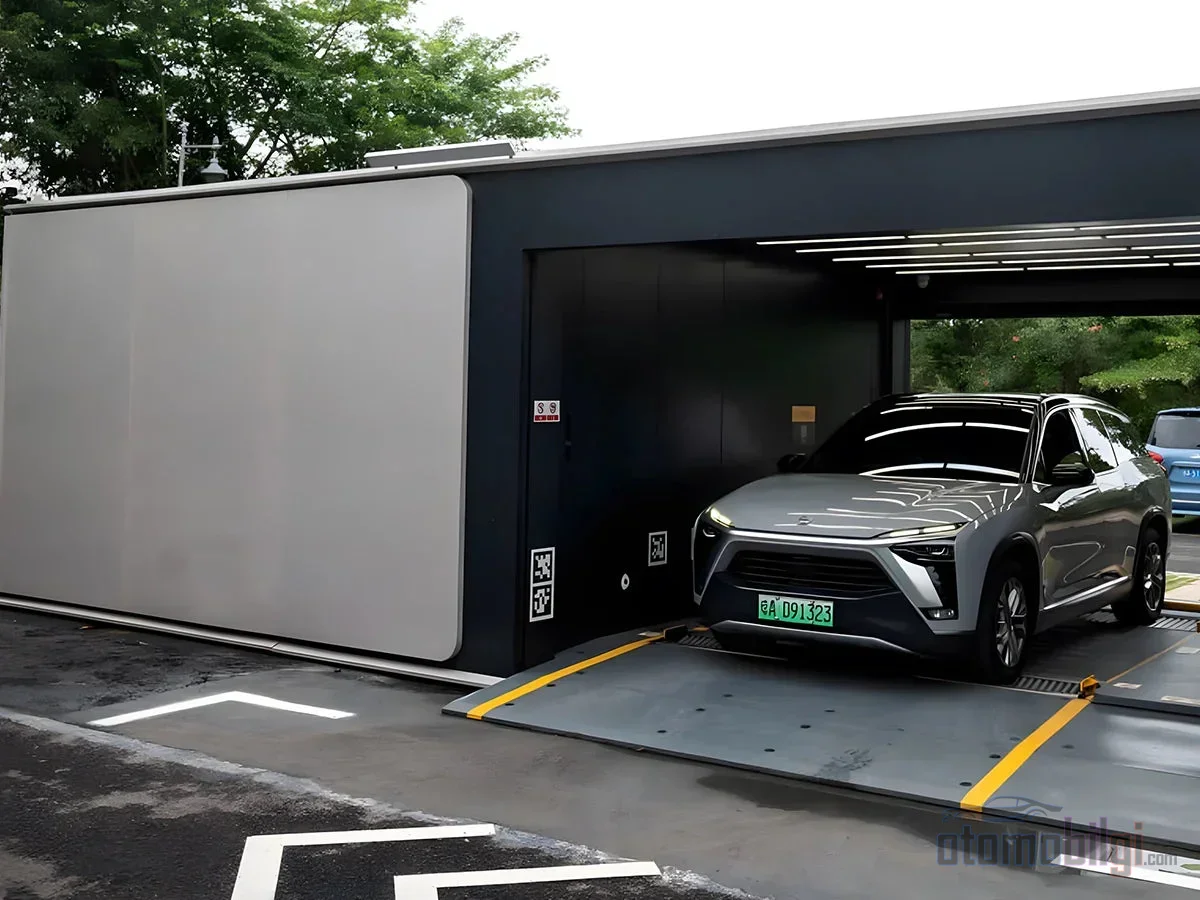
このアイデアは実にシンプルで、正直に言えばそれだけ魅力的なものだ: スマホの充電を待つ代わりに、充電済みのスマホを受け取って古いものを渡す、ということだ. 電気自動車でも論理は同じである. 車を専用のプラットフォームに載せると、プラットフォームがわずかに持ち上がり、自動機構が空のバッテリーを取り外し、代わりに満充電のものを取り付ける. 運転手は車から降りる必要すらない. 空になったバッテリーはステーションで充電され、次の車のために待機する.
目的は、ガソリン車でステーションに入って給油するのにかかる時間に匹敵する体験を提供することだ. しかも、この体験が一度限りの芸当ではないことも付言しておこう: 毎回の交換時に、バッテリーと電動パワートレインの健康状態も点検される. つまり、比喩を完全に成立させるために、ステーションは一種の自動洗車機に例えられている; 中に入り、数分後にはピカピカ(満充電バッテリー)で出てくる. バッテリー容量も固定されていない; 一部のネットワークは75 kWh、100 kWh、150 kWhの選択肢で運用しており、したがって同じステーションが長航距離パックにも使用できる.
1億回のバッテリー交換: この数字は、私たちが何かを間違ってはいないことを示しているのか?
このモデルの擁護者が持つ最も強力な証拠は次の通りだ: 交換の先駆者である同メーカーは、2026年2月6日に累計1億回目のバッテリー交換に到達し、単日で146,649回の交換記録を打ち立てた. 小規模な実験やマーケティングの演出では説明できない利用規模が存在している. ネットワークも縮小どころか、むしろ成長している: 2026年には少なくとも1,000の新ステーションがさらに設置され、第5世代ステーションの配備が開始され、ルート計画は100路線に拡大することが目標とされている. この計画の背後には、26億米ドルの資金調達が存在する.
しかし、数字を少し詳しく見ると、状況がはっきりしてくる. 世界規模のネットワークのステーション数は3,800基を超えており、この膨大な数のうち中国国外にあるのはわずか60基だ. つまり、これほど話題を集めたモデルでさえ、自国のメイン市場の外へ拡大することがどうしてもできなかったのだ. 何十億ドルも費やされているが、地図の外へ広がるために必要なものは、お金で解決できるものではないようだ. これが本当の問いへと私たちを導く: なぜか?
バッテリー交換が中国国外で広まらない理由とは?
ここがこのモデルの最も脆い部分であり、実際に複数の層がある. 一つずつ見ていこう.
普遍的な標準がなければ、普遍的なステーションもない
各メーカーのバッテリーは、異なるサイズ、異なるコネクタ、異なる管理ソフトウェアで製造されている. これは、あたかも車の燃料タンクがブランドごとに別の場所に別の形であるようなものだと考えてほしい. 一本のノズルですべてに対応することはできない. 普遍的なバッテリー交換ステーションを設立したい事業者は、何十種類ものバッテリータイプそれぞれに対して個別のロボティック在庫を保有する必要があり、これは実際にはほぼ不可能だ. 標準化なしにバッテリー交換はスケールできないという見解は業界でほぼ一致しており、一部のアナリストは、政府がメーカーに義務付けない限り変わらないだろうと述べている. 実は、注目すべき一歩がある. 大手バッテリーメーカーの一社が、標準化の取り組みとして、異なるブランドが使用できる2つの標準バッテリーフォーマットを発表したのだ. しかし、このエコシステムが中国国外でも定着するかどうかはまだ分からない.
ステーションのコストは急速充電器とは違う
通常の急速充電器は1台の駐車スペースに収まる. 一方、バッテリー交換ステーションには、持ち上げ機構、バッテリー保管庫、ロボティック機器、そしてはるかに広い建設エリアが必要だ. 中国で行われた調査では、設置およびバッテリー在庫を含むステーション1基あたりのコストは約70万ユーロと示されている; 別の予測では45万〜60万ポンドの範囲を示しており、用地費はこれに含まれていないと強調している. 新型ステーションでコストが下がる可能性への期待はあるが、初期投資の重さは変わらない. 各ブランドが独自のネットワークを構築すれば、この数字は何倍にも膨れ上がる. 一方、ステーションの共同設立は標準化の問題にぶつかる. まさに悪循環はここにある.
バッテリー所有権とBaaSの問題
バッテリー交換モデルでは、実は車のバッテリーを所有することはできない. バッテリーはメーカーまたはバッテリーサプライヤーに留まり、あなたはリースしていることになる. これをBattery as a Service、つまりサービスとしてのバッテリーと呼ぶ. 利点はこうだ: 車の頭金価格が下がり、バッテリーの健康状態を心配する必要もなく、その作業はステーション運営者が担う. さらに、バッテリーが集中的に最適なサイクルで充電されること、故障を早期に発見できること、そして需要の少ない時間帯に充電することで電力網の負荷が軽減されるといった利点もある. しかし、欠点も決して小さくない: バッテリー保証や健康状態のモニタリングといった点で、ドライバーの作業は完全に運営者に依存することになる. 比較のために、従来の充電モデルでは状況が異なります; 一部のメーカーはバッテリーと駆動系に8年/241,000 kmかつ最低容量70%という条件で、別のメーカーは高電圧バッテリーに6年/100,000 kmの保証を提供しています. どちらの側がこの負担を担うのか、それこそがモデルの商業的未来を決める問いです.
なぜテスラはバッテリー交換を試みて断念したのか?
アイデアがそれほど良かったなら、なぜ世界最大級の電気自動車メーカーの1つが実装しなかったのか? 答えは歴史の中にあります. テスラは数年前にバッテリー交換のアイデアを試しましたが、最終的には急速充電ネットワークを選択しました; このアプローチは、バッテリー交換が大規模な利用には適していないと評価され、お蔵入りとなりました. さらに悲喜劇的な例もあります: あるフランスのメーカーは、バッテリー交換のために設立されたベンチャーに参加していました; そのベンチャーは約5年後に破産しました. このモデルの先駆けとなったメーカーですら、自社のブログで、高額なインフラ投資のためにユーザーがバッテリー交換のために長距離を走らなければならなかったことを認めていたことを知ると、問題がどれほど構造的なものかが分かります.
その一方で厳しい批判もあり、それが妥当であると言わざるを得ません: 一部の工学系出版物は、バッテリー交換を技術的にも市場的にも袋小路とまで評しています. 歴史は、この予測が完全には間違っていなかったことを示唆しています; 少なくとも中国以外の地図を見る限りはそうです.
フリートに挟まれたバッテリー交換: タクシーやロジスティクスで意味を持つのか?
このモデルがなぜ中国で生き残ったと思う? 部分的な答え: フリートです. タクシー、配送、物流車両にとって、数分間の待機は直接の収益損失を意味します. タクシー運転手が1日に数回、しかも最も忙しい時間帯に20分間の充電待ちをするのは、業務計画を崩します. 一方、バッテリー交換モデルでは、ボトルネックなく車両は道路に戻ります. 学術研究もこの点で好意的です: バッテリー交換は、フリートに必要な総バッテリー容量を削減して環境バランスを改善でき、短い給油時間で25 m²の面積から効率的なEV給電を提供できます. 高度なステーションは、電力網向けのエネルギー貯蔵やデマンドレスポンスの手段としても機能し、屋根に太陽光パネルを設置することも可能です.
しかし個人ユーザーの側では話が逆になります. 一般的な見解では、個人車両所有者にとっては急速充電の方が、適用範囲の広さと低コストにより、ほとんどの利用シナリオでより良いリターンを提供するというものです. バッテリー交換インフラ市場は2025年に2億8,080万ドル、2026年に3億3,360万ドルに達すると推定されているが、この市場の比重は大部分がフリート側と中国にある.
急速充電が競い合う中、バッテリー交換の時代は過ぎたのか?
これが私を最も考えさせる部分です. バッテリー交換の最大の強みは速度でしたが、今や速度はその独占ではありません. 150-250 kWの急速充電器が15-20分でかなりの航続距離を追加する一方、全固体電池は5-10分で80%充電を約束しています. この約束が実現すれば、交換との時間差はほぼ解消されることになる. その時点で、交換の残された論拠は、バッテリー寿命への懸念を引き受けることになる. その通りだが、コインの裏面もある: 現代のバッテリー管理システムにより急速充電の劣化影響は大幅に軽減されており、残るリスクは、特に冷えたバッテリーでの急速充電時に見られるリチウム析出のような特定の状況に集中している.
あるシンクタンクの警告もここで重要だ: 交換に大きく賭けている中国産業は、充電時間と航続距離が改善するにつれて、自国市場でさえ交換の魅力が失われる可能性に備え、海外市場から隔絶された状態にとどまるかもしれない. つまり、交換が中国固有のソリューションのまま行き詰まれば、その市場で生産される車両の、このインフラに依存するバージョンは、グローバル市場で魅力の低いものになる可能性がある.
では、交換にはまだ意味があるのか?
私見では、正直な答えはこうだ: すべての車両タイプにとってではなく、特定のシナリオでは確実に意味がある. 絶対的な勝者は存在しない. ソリューションは車両タイプと運用パターンに左右される. フリートおよび商用セグメントでは、特に強力な政府支援のある市場では、交換が支配的なモデルになり得る. 一方、個人ユーザー側では急速充電が 標準化され、安価になり、どこでも利用可能になっている. 一部のアナリストは、充電と交換の両方をサポートするハイブリッドなアプローチも登場しうると予測しており、 つまりどちらかを選ぶのではなく、両方の利点を組み合わせることが可能かもしれない.
1億回のバッテリー交換は小さな数字ではなく、それを無視することはできない. しかし、同じ数字の98%以上が単一の国、単一のメーカーのネットワーク上に集中しているという事実は、このモデルがグローバルなソリューションというよりも地域的なソリューションであることを物語っている. 標準化が重大な政治的意志によって強力に推進されない限り、中国以外の自動車の大多数にとって、今後数年間で交換が普及するのは難しそうだ. 充電がさらに高速化し続ける世界では、交換は特殊な利用分野でのみ定着すると私は考えている. あなたはどう思いますか?自分の車のバッテリーをレンタル事業者に預けてみますか?
参考資料
- NIO、バッテリー交換1億回を達成 - ニュース
- NIO Power
- Nio、2026年に最低1000か所のバッテリー交換ステーション追加を目指す
- 中国のNio、EVバッテリー交換への賭けとして26億米ドルを調達
- 分析: 中国の交換可能な車載バッテリーへの電動化の推進の内側
- バッテリー交換は脆弱な米国・欧州の充電事業者を脅かすことはなさそうだ
- 北京のバッテリー交換への賭けは中国の電気自動車産業を孤立させる可能性
- EVバッテリー交換: これはなぜ良いアイデアなのか?
- バッテリー交換 vs. 急速充電: 未来のビジョン
- バッテリー交換とは?
- トップ10: バッテリー交換の利点
- 電気自動車用バッテリー交換ステーションの設計と最適化
- EVフリートの環境性能向上のためのバッテリー交換の活用
- 未来へのスワップ: 包括的なレビュー
- EVバッテリースワッピングの意義
- バッテリースワッピング充電インフラ市場
- CATLがEVバッテリースワップの標準化を推進
- 車両保証
- バッテリースワッピングの簡単な歴史