Toggにおける株式売却の代金が明らかに
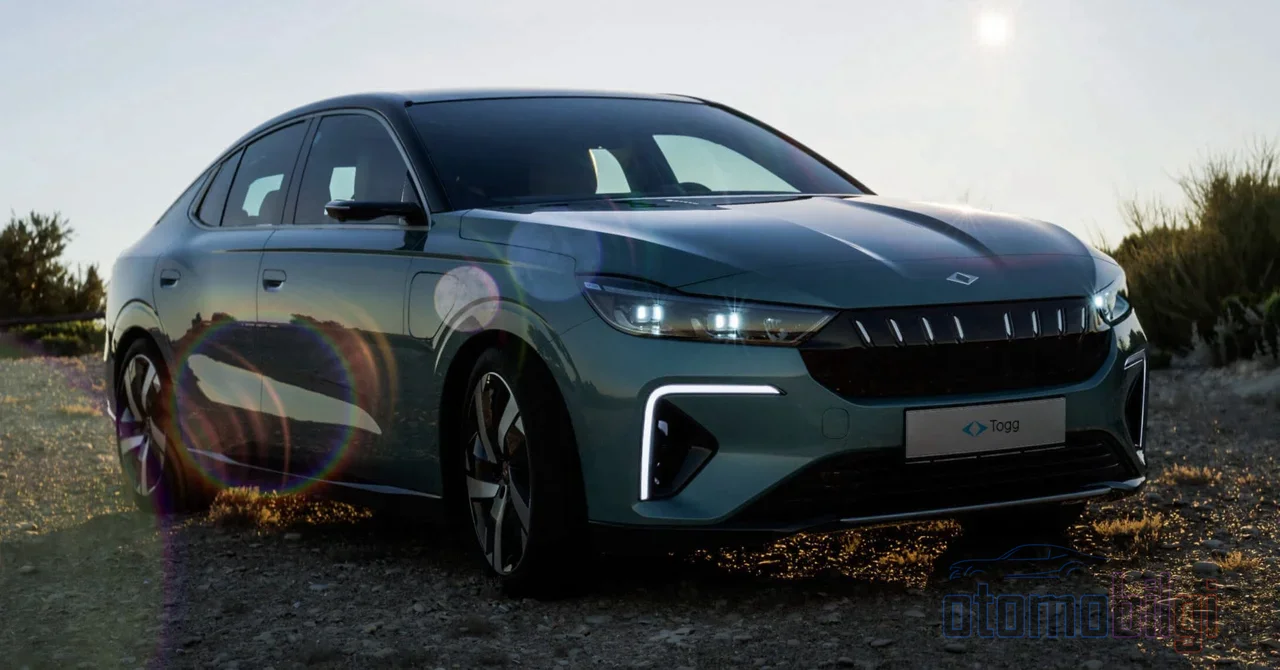
Toggの創業パートナー2社が、2年にわたる協議の末にテーブルを離れることになった. Vestel Elektronikとアナドル・グループ・ホールディングは、11月2日に署名された契約により、Toggにおける合計46%の持分を3億6800万ユーロでトルコ資産運用基金とTurkcellに譲渡します. その背景はこれにとどまらない. 取引の完了により、会社の資本と経営のバランスは、設立以来見たことのない形を呈することになる.
8月末に初めて表面化し、その段階では単なる接触とされたこのプロセスは、取締役会の決定と拘束力のある契約によって具体化した. では、この譲渡はどのような数字で行われ、株式構成はどのように変わり、売り手から買い手まで誰がこの資金をどこに使うのか?
売却代金と取引の仕組みはどのように構築されたのか?
Vestelは、Togg資本の23%に相当し、名目価値16億6555万5000トルコリラの株式のすべてを、1億8400万ユーロの対価でトルコ資産運用基金に売却します. アナドル・グループの23%の持分は2つに分割される. 12%の部分は同じくトルコ資産基金に、11%の部分はTurkcellに移る. アナドル・グループの売却額も同様に1億8400万ユーロ. 代金はクロージング時に現金で支払われる.
つまり、Togg資本の46%が、合計3億6800万ユーロで持ち主が変わることになる. 同社の現在の払込資本は72億4152万4000トルコリラです. 代金は交渉により決定され、 法令上義務ではないため、別途評価報告書は作成されなかった.
注目ポイント
- Vestelとアナドル・グループは、Toggにおける46%の持分を合計3億6800万ユーロで売却します.
- 両社の売却額はそれぞれ1億8400万ユーロ. 代金はクロージング時に現金で支払われる.
- トルコ資産基金の持分は35%に、Turkcellの持分は11%に上昇する.
- Vestelは収益の少なくとも90%を期限到来済みの銀行借入債務に充てる.
- Toggは2026年の最初の7か月間で販売台数を前年比30%増の25,848台に伸ばした.
Toggの株式構成はどのように変わるのか?
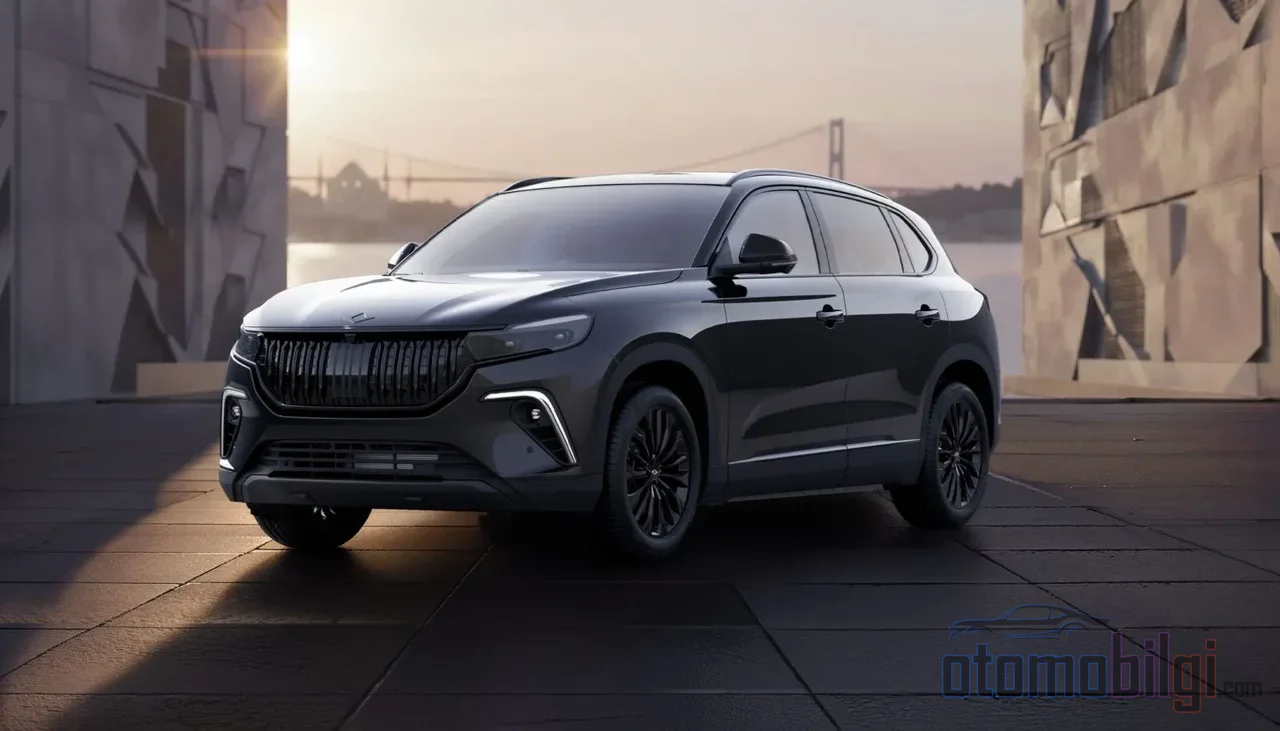
取引の完了により、Vestelとアナドル・グループの出資比率も議決権もゼロになる. 新しい構成では、トルコ資産基金がVestelから譲り受けた23%とアナドル・グループから取得した12%を合計し、35%の持分に達する. Turkcellは23%から11%に下がるように見えるが、実際は正反対である. 現在23%の持分を持つTurkcellは、アナドル・グループから譲り受ける11%でこの比率を維持する方向には進まず、むしろ構成において決定的になるのはBMCオートモティブではなくTurkcell自身の持分となる.
ここでの重要なポイントは次のとおりである. 現在の構成ではTurkcellとBMCオートモティブがそれぞれ23%、TOBBは8%の持分を持っている. 譲渡後の構成は、トルコ資産基金35%、BMCオートモティブ23%、Turkcell11%、TOBB8%という形になる. 残りの部分は株式構成におけるその他のパートナーが保有している.
| パートナー | 現在の持分 | 譲渡後の持分 |
|---|---|---|
| トルコ資産基金 | 12% | 35% |
| BMCオートモティブ | 23% | 23% |
| Vestel | 23% | 0% |
| アナドル・グループ | %23 | %0 |
| Turkcell | %11 | %11 |
| TOBB | %8 | %8 |
表で注目すべきは、トルコ資産ファンドが単独で最大の株主の地位に躍り出たことだ. さらにTurkcellも公的機関の直接管理下にある通信事業者であるため、譲渡が完了すれば会社の株式のかなりの部分が実質的に同じ意思決定に結びつくことになる. これがToggの意思決定機構に実際どのように反映されるかは、クロージング後の最初の株主総会で明らかになるだろう.
Vestelは資金をどこに使い、アナドル・グループは何を得るのか?
Vestelにとってこの取引は、主に財務諸表を楽にするというストーリーだ. 同社は、売上収益の少なくとも%90に相当する資金を、回収から30日以内に期限到来済みの銀行借入金の返済に充てると発表し、この取引が事業に好影響を与えることを期待している. 売却した株式の総資産に占める割合は%2、対売上高の比率は%7程度だ.
アナドル・グループ側の規模はさらに小さい: 株式の総資産に占める割合は%0.49、対売上高の比率は%1.44. グループの発表で際立っていたのは、この取引が財務諸表にもたらす現金収入の強調だ. 要するに、両社ともToggにおける持ち分を、小規模だが悩みの種だった投資から、財務を軽くする現金源へと転換したことになる.
規制当局のプロセスと株主の権利
取引は、公的機関の承認、契約の先行条件、クロージング条件の完了に左右される. Vestel側では、この取引はSPK II-23.3通知の下で重要な取引とみなされるが、 収益の少なくとも%90が期限到来済みの銀行借入金に充てられ、相手方が非関連当事者であることから、株主に株式買取り請求権は生じない. 買い手側、すなわちトルコ資産ファンドとTurkcellが、SPK規制の下で関連当事者とみなされないことも、プロセスの法的枠組みを完成させる要素のひとつだ.
8月から11月へ: プロセスはどう進んだのか?
最初のシグナルは2026年8月31日に届いていた. Vestelとアナドル・グループが合計%46の株式売却の準備をしており、買い手はトルコ資産ファンドとTurkcellであるという情報が、3つの独立した情報源に基づいて報じられた. その日、株式市場でVestel株は%6.5、アナドル・グループ株は%5.5上昇する一方、有力な買い手のひとつであるTurkcellは%5下落した. 市場は、売る側の財務諸表ではなく、買う側の資金繰りを見て価格をつけた.
企業はその段階では慎重だった; KAPへの開示では、協議は継続中だが確定した状況はないと述べられた. 9月を通じて続いた交渉プロセスは、11月2日に調印された拘束力のある契約によって結実した. 譲渡は、承認が完了しクロージング条件が満たされるまで確定とはみなされず、 対価もこのクロージングの時点で受け渡される.
株主構成の変化はToggの生産スケジュールに影響するか?
株式譲渡は、Toggの運営カレンダーを直接変える動きではない; 同社は自らのレールの上を進んでいる. 2025年にトルコ市場で3万9,020台を販売したToggは、2026年の最初の7か月間で販売を前年比30%増の25,848台まで拡大しました. 昨年数十億リラに達した損失は、2026年上半期に明確に縮小しました.
これに対し、業界で広く見られている見解は、税制優遇が維持されても、持続的な黒字化を達成するには年間生産量が10万台を超える必要があるというものです. 第2のモデルT10Fは、2025年9月にトルコに加えてドイツでも販売を開始しました. T10Xも同じ時期にドイツ市場に参入しました. つまりToggは、まさに欧州展開の最初の実を収めている時期に、資本構成の大きな変化を経験しているのです.
本当の問いはこうです. 新しい株主バランスは、この成長の動きをどう評価するのでしょうか? トルコ資産運用基金が単独で最大株主になることが、長期的な投資決定における忍耐を高めるのか、それとも収益性への圧力が前面に出るのか、時間が答えを示すでしょう.
Toggの株はどこへ向かうのか: 概要表
合意に至った内容を一文でまとめると: Togg資本の46%が、3億6800万ユーロの対価でトルコ資産運用基金とTurkcellに譲渡されます. トルコ資産運用基金が35%で最大株主となり、Vestelとアナドル・グループは保有するすべての株式および議決権を失います.
自動車史にまみれた目で見れば、この種の株主再編は目新しいものではありません. 国際ブランドの資本構成は何度も移り変わり、生産ラインはたいてい流れ続けてきました. Toggにとっても重要なのは、誰が株主であるかよりも、新しい資本構造が10万台という生産目標を達成するために必要な忍耐と資源を提供できるかどうかです. その答えは、決算後の最初の決算期間に明らかになるでしょう.