ราคาการขายหุ้นของ Togg เป็นที่ประจักษ์แล้ว
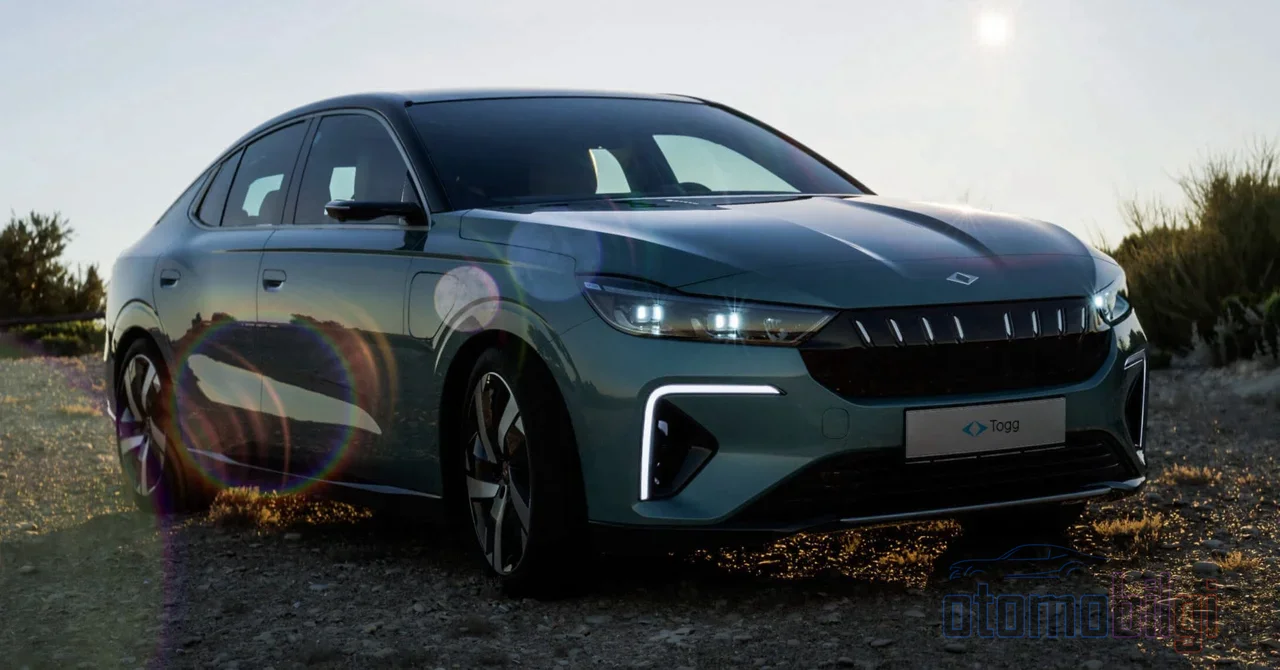
ผู้ร่วมก่อตั้ง Togg สองคนได้ถอนตัวจากโต๊ะเจรจาหลังจากการถกเถียงกันเป็นเวลาสองปี Vestel Elektronik และ Anadolu Grubu Holding ได้โอนหุ้นรวม 46% ที่ถืออยู่ใน Togg ด้วยมูลค่า 368 ล้านยูโร ให้แก่ Turkiye Varlik Fonu และ Turkcell ตามสัญญาที่ลงนามในวันที่ 2 พฤศจิกายน เรื่องราวไม่ได้จบเพียงเท่านี้ เมื่อธุรกรรมเสร็จสมบูรณ์ โครงสร้างทุนและสมดุลการบริหารของบริษัทจะเข้าสู่รูปแบบที่ไม่เคยเห็นมาก่อนตั้งแต่ก่อตั้ง
กระบวนการที่ถูกหยิบยกขึ้นมาพูดถึงเป็นครั้งแรกช่วงปลายเดือนสิงหาคมและในขณะนั้นถูกระบุว่าเป็นเพียงการเจรจาเบื้องต้น ได้กลายเป็นรูปธรรมผ่านมติของคณะกรรมการบริหารและสัญญาที่มีผลผูกพัน แล้วการโอนนี้ดำเนินการด้วยตัวเลขอะไร ตารางการถือหุ้นจะมีรูปแบบอย่างไร และทุกคนตั้งแต่ผู้ขายจนถึงผู้ซื้อจะนำเงินจำนวนนี้ไปใช้ที่ใด?
ราคาขายและโครงสร้างของธุรกรรมถูกวางไว้อย่างไร?
Vestel ขายหุ้นทั้งหมดที่สอดคล้องกับ 23% ของทุนของ Togg ซึ่งมีมูลค่าตามทะเบียน 1,665,550,000 ล้านบาท TL ให้แก่ Turkiye Varlik Fonu ด้วยราคา 184 ล้านยูโร ส่วนหุ้น 23% ของ Anadolu Grubu ถูกแบ่งออกเป็นสองส่วน: ส่วน 12% ไปยัง Turkiye Varlik Fonu เช่นเดียวกัน ส่วน 11% ไปยัง Turkcell ราคาขายของ Anadolu Grub ก็เท่ากันคือ 184 ล้านยูโร เงินค่าตอบแทนจะจ่ายเป็นเงินสดในวันปิดดีล
กล่าวอีกนัยหนึ่ง หุ้น 46% ของทุน Togg จะเปลี่ยนมือด้วยมูลค่ารวม 368 ล้านยูโร ทุนชำระแล้วปัจจุบันของบริษัทอยู่ที่ 7,241,524,000 TL ยอดเงินถูกกำหนดด้วยวิธีการเจรจาต่อรอง เนื่องจากกฎหมายไม่บังคับ จึงไม่มีการจัดทำรายงานประเมินมูลค่าแยกต่างหาก
ประเด็นสำคัญ
- Vestel และ Anadolu Grubu ขายหุ้น 46% ใน Togg ด้วยมูลค่ารวม 368 ล้านยูโร
- ราคาขายของทั้งสองบริษัทแยกกันอยู่ที่ 184 ล้านยูโร ค่าตอบแทนทั้งหมดจะจ่ายเป็นเงินสดเมื่อปิดดีล
- สัดส่วนหุ้นของ Turkiye Varlik Fonu เพิ่มขึ้นเป็น 35% ส่วนของ Turkcell เพิ่มขึ้นเป็น 11%
- Vestel จัดสรรเงินอย่างน้อย 90% ของรายได้ไปชำระหนี้สินเชื่อธนาคารที่ครบกำหนดชำระทันที
- Togg เพิ่มยอดขายในช่วงเจ็ดเดือนแรกของปี 2026 ขึ้น 30% ต่อปี เป็น 25,848 คัน
ตารางการถือหุ้นของ Togg จะเปลี่ยนไปอย่างไร?
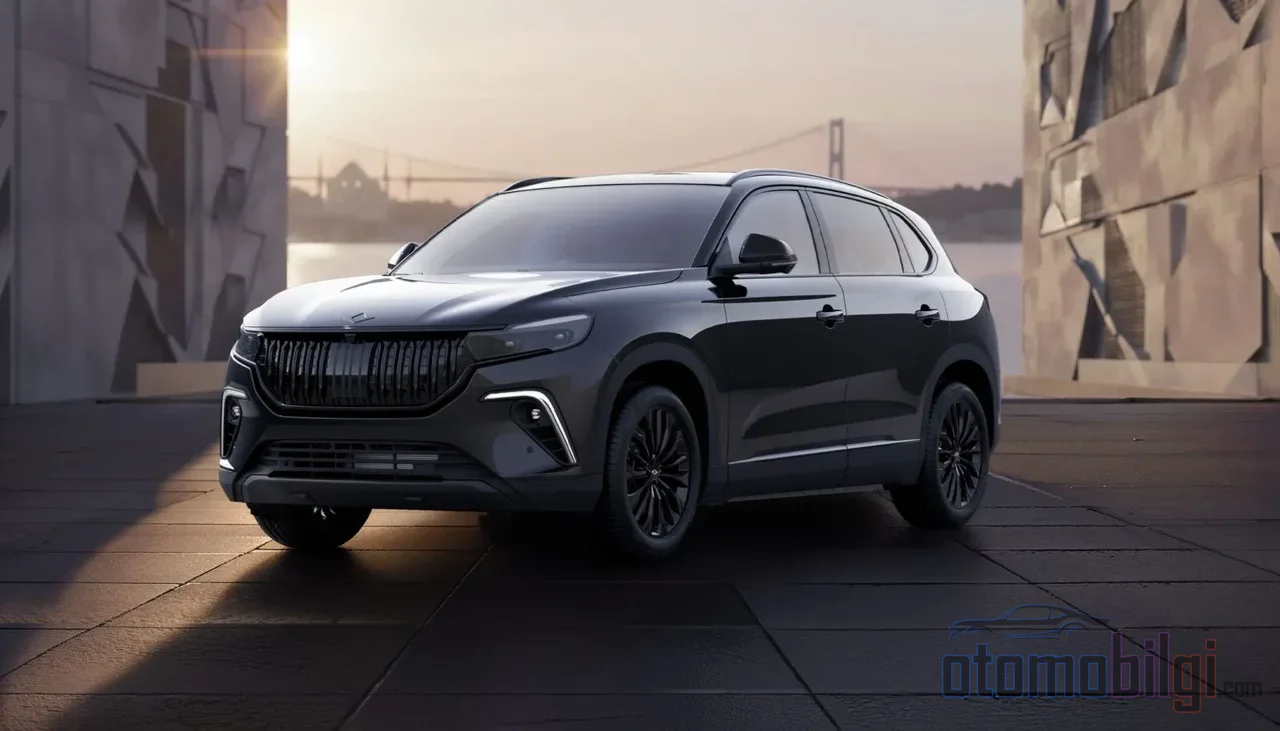
เมื่อธุรกรรมเสร็จสมบูรณ์ ทั้งสัดส่วนการถือหุ้นและสิทธิการโหวตของ Vestel และ Anadolu Grubu จะลดลงเป็นศูนย์ ในตารางใหม่ Turkiye Varlik Fonu จะรวมหุ้น 23% ที่รับโอนจาก Vestel เข้ากับ 12% ที่ได้จาก Anadolu Grubu ทำให้มีหุ้นรวม 35% ส่วน Turkcell แม้ดูเหมือนจะลดจาก 23% เหลือ 11% แต่ความจริงตรงกันข้าม: Turkcell ที่มีหุ้น 23% ในโครงสร้างปัจจุบัน ไม่ได้เข้าสู่แนวทางการรักษาสัดส่วนด้วยหุ้น 11% ที่รับโอนจาก Anadolu Grubu แต่กลับทำให้หุ้นของตัวเองแทนที่จะเป็นของ BMC Otomotiv กลายเป็นตัวกำหนดในตาราง
ประเด็นละเอียดอ่อนในจุดนี้คือ: ในโครงสร้างปัจจุบัน Turkcell และ BMC Otomotiv ถือหุ้นฝ่ายละ 23% ส่วน TOBB ถือ 8% ตารางหลังการโอนจะเรียงลงดังนี้: Turkiye Varlik Fonu 35%, BMC Otomotiv 23%, Turkcell 11% และ TOBB 8% ส่วนที่เหลืออยู่ในความถือครองของผู้ถือหุ้นรายอื่นในโครงสร้างหุ้น
| ผู้ถือหุ้น | สัดส่วนปัจจุบัน | สัดส่วนหลังการโอน |
|---|---|---|
| Turkiye Varlik Fonu | 12% | 35% |
| BMC Otomotiv | 23% | 23% |
| Vestel | 23% | 0% |
| กลุ่มอานาโดลู | %23 | %0 |
| Turkcell | %11 | %11 |
| TOBB | %8 | %8 |
สิ่งที่น่าสังเกตในตารางคือ กองทรัสต์ทรัพย์สินของตุรกี (Turkiye Varlik Fonu) ได้ยกระดับขึ้นเป็นผู้ถือหุ้นรายใหญ่ที่สุดเพียงลำพัง นอกจากนี้ Turkcell ยังเป็นผู้ให้บริการที่อยู่ภายใต้การควบคุมโดยตรงของภาครัฐ ซึ่งหมายความว่าเมื่อการโอนสิ้นสุดลง หุ้นส่วนสำคัญของบริษัทจะถูกผูกมัดเข้ากับศูนย์กลางเดียวกันโดยพฤตินัย สิ่งนี้จะสะท้อนออกมาในทางปฏิบัติอย่างไรในกลไกการตัดสินใจของ Togg จะได้เห็นในการประชุมครั้งแรกของผู้ถือหุ้นซึ่งจัดขึ้นหลังจากการปิดดีล
Vestel จะนำเงินไปใช้ที่ไหน และกลุ่มอานาโดลูจะได้อะไร?
สำหรับ Vestel แล้ว ดีลนี้เป็นเรื่องของการผ่อนคลายงบดุลเป็นหลัก บริษัทแจ้งว่าจะใช้เงินสดอย่างน้อย 90% จากรายได้จากการขาย เพื่อชำระหนี้สินเงินกู้ธนาคารที่ครบกำหนดชำระ ภายใน 30 วันนับจากการรับเงิน และคาดว่าดีลนี้จะสร้างผลกระทบเชิงบวกต่อการดำเนินงาน สัดส่วนของหุ้นที่ขายต่อยอดรวมของสินทรัพย์อยู่ที่ 2% และราคาที่ได้รับเทียบกับรายได้อยู่ที่ระดับ 7%
ฝั่งกลุ่มอานาโดลูนั้นขนาดของดีลยิ่งเล็กกว่า: สัดส่วนของหุ้นต่อยอดรวมของสินทรัพย์ 0.49% และราคาที่ได้รับเทียบกับรายได้ 1.44% จุดเน้นสำคัญในคำแถลงของกลุ่มคือ กระแสเงินสดเข้าที่ดีลนี้จะส่งมอบให้แก่งบดุล โดยสรุป คู่หุ้นส่วนทั้งสองต่างเปลี่ยนตำแหน่งการลงทุนใน Togg จากการลงทุนขนาดเล็กแต่มีความกังวล ให้กลายเป็นแหล่งเงินสดที่ช่วยลดภาระงบดุล
กระบวนการของหน่วยงานกำกับดูแลและสิทธิของผู้ถือหุ้น
ดีลทั้งหมดขึ้นอยู่กับการอนุมัติจากหน่วยงานราชการ เงื่อนไขเบื้องต้นของสัญญา และการเป็นไปตามเงื่อนไขการปิดดีล ฝั่งของ Vestel ดีลนี้ถือเป็นธุรกรรมที่มีนัยสำคัญภายใต้ประกาศ SPK II-23.3; อย่างไรก็ตาม เนื่องจากรายได้อย่างน้อย 90% ต้องนำไปใช้ชำระหนี้เงินกู้ธนาคารที่ครบกำหนดชำระ และคู่สัญญาไม่ใช่คู่สัญญาที่เกี่ยวข้อง ผู้ถือหุ้นจึงไม่เกิดสิทธิในการขอแยกตัวออก ทั้งฝ่ายผู้ซื้อ คือกองทรัสต์ทรัพย์สินของตุรกีและ Turkcell ที่ไม่ถือเป็นคู่สัญญาที่เกี่ยวข้องภายใต้กฎระเบียบของ SPK ก็เป็นหนึ่งในองค์ประกอบที่ทำให้กรอบกฎหมายของกระบวนการนี้สมบูรณ์
จากเดือนสิงหาคมถึงพฤศจิกายน: กระบวนการนี้พัฒนาไปอย่างไร?
สัญญาณแรกมาถึงในวันที่ 31 สิงหาคม 2026 ข้อมูลว่า Vestel และกลุ่มอานาโดลูกำลังเตรียมขายหุ้นรวม 46% โดยมีผู้ซื้อคือกองทรัสต์ทรัพย์สินของตุรกีและ Turkcell ถูกเปิดเผยโดยอ้างอิงจากแหล่งข่าวสามแหล่งแยกกัน ในวันนั้นหุ้น Vestel ในตลาดหลักทรัพย์พุ่งขึ้น 6.5% หุ้นกลุ่มอานาโดลูพุ่งขึ้น 5.5% ขณะที่ Turkcell ซึ่งเป็นหนึ่งในผู้ซื้อที่อาจเป็นไปได้ ร่วงลง 5% ตลาดตั้งราคาโดยมองไปที่เงินสดของผู้ซื้อ ไม่ใช่งบดุลของผู้ขาย
ในขั้นตอนนั้นบริษัทต่างยังระมัดระวัง; ในคำแถลงต่อ KAP ระบุว่าการเจรจายังคงดำเนินอยู่ แต่ยังไม่มีอะไรที่แน่นอน กระบวนการเจรจาต่อรองที่ยืดเยื้อตลอดเดือนกันยายน สิ้นสุดลงด้วยการลงนามสัญญาที่มีผลผูกพันในวันที่ 2 พฤศจิกายน ส่วนการโอนจะไม่ถือว่าสมบูรณ์จนกว่าการอนุมัติจะเสร็จสิ้นและเงื่อนไขการปิดดีลเป็นไปตามที่กำหนด; และการชำระเงินก็จะเกิดขึ้นในช่วงเวลาของการปิดดีลนั้น
การเปลี่ยนแปลงโครงสร้างผู้ถือหุ้นจะส่งผลต่อวาระการผลิตของ Togg หรือไม่?
การโอนหุ้นไม่ใช่เหตุการณ์ที่เปลี่ยนแปลงตารางการดำเนินงานของ Togg โดยตรง; บริษัทยังคงเดินหน้าตามเส้นทางของตนเอง Togg ซึ่งขายรถยนต์ได้ 39,020 คันในตลาดตุรกีในปี 2025 ได้เพิ่มยอดขายในช่วง 7 เดือนแรกของปี 2026 เป็น 25,848 คัน เพิ่มขึ้น 30% จากปีก่อนหน้า ขาดทุนที่แตะระดับหลายพันล้านลีราในปีที่ผ่านมา ลดลงอย่างชัดเจนในครึ่งแรกของปี 2026
ในทางกลับกัน ความเห็นที่แพร่หลายในอุตสาหกรรมคือ แม้สิทธิประโยชน์ทางภาษีจะยังคงอยู่ แต่การผลิตรายปีต้องเกิน ระดับ 100,000 คัน เพื่อให้บรรลุกำไรที่ยั่งยืน รุ่นที่สอง T10F เริ่มวางขายในเดือนกันยายน 2025 ทั้งในตุรกีและเยอรมนี ส่วน T10X ก็เข้าสู่ตลาดเยอรมนีในเวลาเดียวกัน กล่าวคือ Togg กำลังเผชิญการเปลี่ยนแปลงครั้งใหญ่ในโครงสร้างทุนในช่วงเวลาที่กำลังเก็บเกี่ยวผลแรกของการขยายสู่ยุโรปพอดี
คำถามสำคัญคือ: โครงสร้างการเป็นหุ้นส่วนใหม่จะมองการก้าวกระโดดเติบโตเหล่านี้อย่างไร? การที่กองทุนทรัพย์สินแห่งตุรกี (Turkiye Varlik Fonu) กลายเป็นผู้ถือหุ้นรายใหญ่ที่สุดเพียงลำพัง จะนำมาซึ่งความอดทนมากขึ้นในการตัดสินใจลงทุนระยะยาว หรือแรงกดดันเรื่องกำไรจะเข้ามามีบทบาทนำ นั้นเวลาเท่านั้นจะเป็นตัวตอบ
หุ้นของ Togg กำลังมุ่งไปทางไหน: ตารางสรุป
หากต้องสรุปจุดที่บรรลุข้อตกลงในประโยคเดียว: หุ้น 46% ของทุน Togg ถูกโอนให้แก่กองทุนทรัพย์สินแห่งตุรกีและ Turkcell ในราคา 368 ล้านยูโร ขณะที่กองทุนทรัพย์สินแห่งตุรกีกลายเป็นผู้ถือหุ้นใหญ่สุดด้วยสัดส่วน 35% Vestel และกลุ่มอานาโดลู (Anadolu Grubu) ต้องสูญเสียสิทธิ์ในหุ้นและสิทธิ์ในการลงคะแนนเสียงทั้งหมด
เมื่อมองด้วยสายตาที่ผ่านประวัติศาสตร์ยาวนานของวงการยานยนต์มาแล้ว การปรับโครงสร้างหุ้นส่วนลักษณะนี้ไม่ใช่เรื่องใหม่ โครงสร้างทุนของแบรนด์ระดับนานาชาติเปลี่ยนมือกันมาแล้วหลายครั้ง และสายการผลิตก็ยังคงเดินต่อไปในส่วนใหญ่ สำหรับ Togg สิ่งสำคัญไม่ใช่ว่าใครเป็นผู้ถือหุ้น แต่คือโครงสร้างทุนใหม่จะสามารถให้ความอดทนและทรัพยากรที่จำเป็นเพื่อบรรลุเป้าหมายการผลิต 100,000 คันได้หรือไม่ คำตอบจะปรากฏในช่วงการรายงานงบการเงินครั้งแรกหลังปิดดีล
แหล่งอ้างอิง
- โครงสร้างหุ้นส่วนของ TOGG เปลี่ยนแปลง: Vestel และ Anadolu Grubu ขายหุ้นให้กองทุนทรัพย์สินแห่งตุรกีและ Turkcell
- TOGG ขายหุ้นของ Vestel และ Anadolu Grubu มูลค่าดีลเปิดเผยแล้ว
- Vestel และ Anadolu Grubu สามารถโอนหุ้น 46% ใน TOGG ให้แก่ TVF และ Turkcell ได้
- สองบริษัทยักษ์ใหญ่ขายหุ้น Togg
- ผ่านไป 4 ปีนับตั้งแต่ Togg เริ่มการผลิตแบบซีรีส์