에탄올 엔진은 E-퓨얼의 교량이 될 수 있을까?
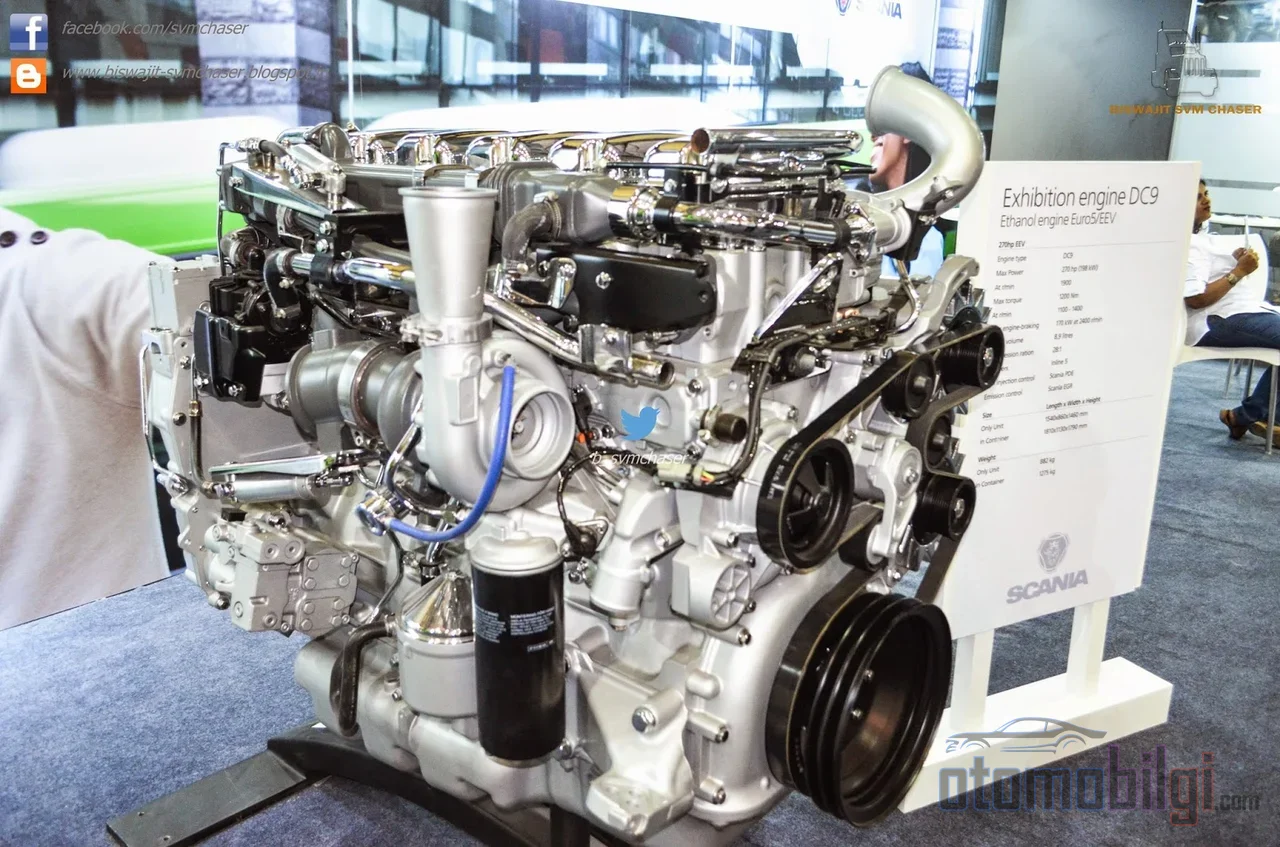
내일 합성 연료가 현실이 되어 펌프에서 리터당 얼마든 간에 흘러나오기 시작했다고 가정해 봅시다. 그런데 이 연료가 어떻게 사람들의 차에 도착할까요? 바로 이 지점에서 아주 흥미로운 질문이 떠오릅니다: 전 세계 곳곳에서 이미 준비되어 있는 에탄올 생산 및 유통 네트워크는 e-fuel 혁명으로 가는 길목에서 과도기적 다리 역할을 할 수 있을까요? 아니면 그 다리는 결코 건너편 해안에 닿지 못하는 길일까요?
이 페이지에서는 바로 그것을 따져볼 것입니다. 에탄올 진영에는 거대한 기계가 있기 때문입니다: 연간 160억 갤런 이상의 생산량, 수천 대의 탱크로리, 전용 저장 탱크, 플렉스 퓨얼 엔진... e-fuel 진영은 아직 데모 규모의 시설과 리터당 5유로를 넘는 가격 전망에 머물러 있습니다. 두 세계 사이의 다리 구상은 귀에 아주 좋게 들립니다; 하지만 그 위를 지나가려면 반드시 밟아야 하는 균열들이 있습니다.
에탄올 인프라의 오늘날 현황은 어떠한가?
먼저 우리가 가진 것을 살펴봅시다. 미국에서 판매되는 휘발유의 대부분은 이미 에탄올을 포함하고 있습니다; 가장 흔한 블렌드는 E10, E15, E85입니다. E85은 이름에서 알 수 있듯이 85% 에탄올과 15% 휘발유로 구성되어 있으며 플렉스 퓨얼(FFV) 차량에서만 사용할 수 있습니다. 미국을 비롯해 브라질, 인도 같은 나라에서 이 인프라는 수십 년간의 투자가 만든 결실입니다.
하지만 여기서 흥미로운 부분이 시작됩니다: 에탄올은 휘발유처럼 파이프라인으로 운송되지 않습니다. 에탄올은 수분을 흡수하는 성질이 있어 공급업체에서 펌프까지 이르는 전체 사슬이 무수 상태를 유지해야 합니다; 운송은 탱크로리와 전용 탱크로 이루어집니다. 15% 이하의 혼합 비율만이 기존 파이프라인에서 안전하게 운송될 수 있습니다. 즉 에탄올 유통 네트워크는 겉보기보다 훨씬 더 특수하고 훨씬 더 비싼 시스템입니다. EPA의 추정에 따르면 전체 에탄올 유통 인프라의 자본 비용이 120억 달러를 넘습니다. 이 돈은 이미 쓰였습니다; 그렇다면 그 대가로 무엇이 있는가?
주요 요점
- E85은 플렉스 퓨얼 차량에서만 작동하며 연비를 15-30% 낮춥니다
- 미국 에탄올 유통 인프라의 자본 비용은 120억 달러를 넘습니다
- e-fuel 데모 시설의 가격 전망은 리터당 5유로 이상입니다
- 옥수수 에탄올의 에너지 수익은 동료 평가 연구의 평균에서 겨우 ~1.5:1입니다
- 합성 휘발유는 기존 휘발유 엔진에서 직접 사용할 수 있도록 설계되고 있습니다
비교: 에탄올의 CO2 수지와 e-fuel의 합성 순환
탄소 장부를 펼쳐 보면 두 진영 사이에 상당한 격차가 보입니다. 1세대 옥수수 에탄올의 생산 및 유통 생애주기 배출량은 토지 이용 변화를 제외하더라도 리터당 47.5에서 77 g-CO2e/MJ 범위입니다. 이에 비해 리그노셀룰로오스(목질 식물 기반) E85은 기준 휘발유와 비교할 때 65-85% 더 낮은 온실가스 배출 을 만들어냅니다. 즉 에탄올은 단일한 범주가 아닙니다; 어떤 원료로 만들었는지가 모든 것을 바꿉니다.
e-fuel 진영에서는 순환이 완전히 다른 논리로 작동합니다: 재생 가능 전력으로 전기분해를 하고, 포집된 CO2는 합성의 원료로 사용되며 합성 휘발유, 메탄올 또는 등유가 생산됩니다. 공정 효율은 %59-89 범위에서 변동합니다. 깨끗하게 들리죠, 그렇지 않나요? 그러나 효율 체인의 모든 단계가 에너지를 잡아먹습니다: e-fuel로 작동하는 차량은 생산 및 직접 공기 포집 벌칙 때문에 배터리 전기차보다 2.6배에서 3배 더 많은 에너지를 요구합니다. 또한 독립 배출 시험에 따르면 합성 연료로 작동하는 자동차는 화석 휘발유 차량만큼 NOx를 배출합니다; 즉 배기가스 측면에서는 마법 같은 청정 효과가 없는 것입니다.
| 기준 | 옥수수 에탄올 (E85) | E-Fuel (합성 연료) |
|---|---|---|
| 배출 프로파일 | 47.5-77 g-CO2e/MJ (LUC 제외) | 블렌딩으로 약 10-20 g CO2e/MJ 감축 가능 |
| 에너지 비용 | EROI 약 1.5:1 (동료 심사 평균) | BEV 대비 2.6-3배 많은 에너지 |
| 엔진 호환성 | flex-fuel 차량에 한함 | 기존 휘발유 엔진에서 드롭인 사용 가능할 수 있음 |
| 비용 | 갤런당 휘발유보다 약 85센트 저렴 | 시험 설비에서 리터당 5유로 이상 전망 |
| 규모 | 미국에서 연간 160억 갤런 이상 | 상업적 규모는 아직 없음 |
Flex-Fuel 엔진은 합성 연료를 사용할 준비가 되어 있을까?
이제 기술적인 부분으로 들어가 보겠습니다. 이 브리지 아이디어의 가장 중요한 축은 엔진 호환성이기 때문입니다. flex-fuel 차량은 휘발유와 에탄올의 최대 83%까지의 모든 블렌드로 작동할 수 있습니다; 시스템이 연료 조성을 감지하여 분사량을 그에 맞게 조정합니다. 그렇다면 같은 엔진은 합성 휘발유로 어떻게 작동할까요?
답은 의외일 수 있습니다: 합성 휘발유 유사 연료는 기존 휘발유의 특성을 모방하도록 설계되었기 때문에 기존 휘발유 엔진에서 직접 사용할 수 있습니다. 즉 e-fuel 측면에서는 flex-fuel일 필요가 없습니다; 표준 엔진이면 충분합니다. 오히려 반대의 문제가 있습니다: 합성 연료의 윤활 특성이 다를 수 있어 연료 펌프와 인젝터에 미치는 장기적인 영향은 아직 명확하지 않습니다. 한편 에탄올은 가스켓부터 연료 라인까지 다른 고무 화합물을 요구합니다; 반면 e-fuel은 표준 범위 안에 머무르며 세부 사항을 조정합니다.
즉 엔진 측면에서 브리지는 사실 반대 방향으로 만들어져 있습니다: e-fuel의 가장 큰 강점은 기존 차량 플릿 전체와 완전히 호환된다는 점입니다. 에탄올 인프라의 우위는 엔진이 아니라 물류와 정책에 있습니다. 그리고 바로 그 물류 측면에서 일이 꼬이기 시작합니다.
식량-연료 논쟁과 에너지 밀도 벌칙
에탄올의 농업 대가
미국 옥수수 수확량의 약 40%가 에탄올 생산에 사용됩니다; 이 어마어마한 비중은 휘발유 공급량의 겨우 10.5%(에너지 기준으로는 7%)를 대체할 뿐입니다. 이러한 불균형은 식량 대 연료 논쟁의 핵심이기도 합니다. 농경지와 작물이 연료 쪽으로 이동하면 식량 공급이 두 방향에서 영향을 받습니다; 공급은 줄어들고 수요는 늘어납니다. 에탄올 생산의 증류 부산물인 distillers grains가 사료로서 균형 요소라는 주장이 제기되지만, 이 논쟁을 종결시키기에는 부족합니다.
물과 에너지의 현실
수치는 상당히 무섭습니다: 갤런당 992갤런의 물이 소비되는 반면, 같은 양의 휘발유에는 5.6갤런의 물이 소비됩니다. 갤런 기준으로 E85는 휘발유에 비해 174배 더 많은 담수를 소비합니다. 에너지 측면에서도 상황은 비슷합니다: 옥수수 에탄올의 에너지 수익률은 17건의 동료 검토 연구의 가중 평균으로 약 1.5:1입니다. 산업계가 제시하는 낙관적인 수치조차 3:1 정도에 머뭅니다. 반면 옥수수 에탄올의 생산 주기는 비료(천연가스에서 생산된 암모니아)부터 트랙터 연료에 이르기까지 화석 연료 입력에 의존합니다; 어떤 바이오 정유 공장도 증류에 필요한 열을 자체 에탄올로 충당하지 않습니다.
E-fuel의 문제는 전혀 다른 방향에서 옵니다: 재생 가능 전력, 전기분해 및 CO2 포집 비용 때문에 화석 정유보다 생산 비용이 더 높습니다. 시장 전망도 이러한 불확실성을 반영합니다; 2026년에 대한 전망치는 157억 달러에서 2,047억 달러 사이로 다양하며, 2034년에 대한 예측은 5배 차이로 서로 벌어져 있습니다. 정의와 범위가 달라 수치가 이렇게 크게 벌어지는 것입니다.
"어디로도 가지 않는 다리" 논거는 무엇을 말하고 있을까?
2026년에 발표된 포괄적인 분석은 에탄올이 임시 교량으로 설계되었지만 20년이 넘는 기간 동안 연간 수십억 달러의 보조금 메커니즘으로 변질되었다고 주장합니다. 이 견해에 따르면 다리의 약속은 실현되지 않았습니다: 2022년까지 210억 갤런 목표가 설정된 셀룰로스 에탄올의 2025년 생산량은 옥수수 에탄올 생산량의 0.5%에 불과합니다. 보고서는 이것이 기술 성숙도의 문제가 아니라 생화학과 열역학의 한계라고 주장합니다. 효율 측면에서도 진전은 더디습니다: 부셸당 2.68갤런(2002년) 수준에서 2.90갤런(2022년)에 도달했습니다.
이러한 비판적 시각에 따르면 다리라는 은유는 아무도 가지 않는 곳으로 이어집니다. 물론 반대 진영도 가만히 있지 않습니다: 에탄올 옹호자들은 E20이 기존 차량 및 유통 인프라에서 문제를 일으키지 않으며, 오히려 E30이 실린더 압력과 연소 품질을 개선한다는 점을 실험적 결과로 뒷받침하고 있습니다. EU 측면에서도 E20 혼합 연료가 교통 부문 탈탄소화에 필수적이라고 주장됩니다.
두 세계를 잇는 아이디어: 에탄올에서 E-Fuel로
그렇다면 다리는 완전히 환상일까? 수치를 나란히 놓아 보면 흥미로운 중간 지대가 드러납니다. 바이오연료에서 e-fuel로의 전환을 모델링한 연구들은 메탄올 생산에서 51-101 kg CO2eq/MWh와 같은 전환 범위를 제시합니다; 즉, 두 시스템이 서로 변환되는 하이브리드 시나리오가 과학적으로 진지하게 검토되고 있습니다. 더 주목할 만한 것은: 에탄올 생산에서 배출되는 폐기 CO2로부터 Fischer-Tropsch 합성으로 연료를 생산한다는 아이디어는 실제로 삶의 주기 분석으로 평가되고 있는 연구 분야입니다. 에탄올의 가장 큰 반전은 어쩌면 자신의 탄소 배출... 아니, 자신의 폐가스를 e-fuel의 원료로 넘겨주는 것일지도 모릅니다.
이렇게 보면 그림이 명확해집니다: 에탄올 인프라는 e-fuel을 위한 출발용 발판이 될 수 있습니다. 저장탱크, 유조선 체인, 혼합 경험, 정치적 지원까지 갖춘 진짜 자산입니다. 하지만 에탄올 자체, 특히 1세대 옥수수 에탄올은 목표가 아니라 탄소와 물이라는 비용을 치른 과도기적 층위에 불과합니다. 다리의 튼튼한 부분은 물류와 노하우이고, 썩어가는 부분은 식량 경쟁, 낮은 에너지 수율, 보조금 의존입니다. 합성연료가 확장 가능해지면 이 발판을 해체하고 그 자리에 자체 터미널을 세우는 것도 가능할 것입니다. 합성 휘발유는 이미 표준 가솔린 엔진을 위해 설계되고 있기 때문입니다.
참고 자료
- Ethanol as Fuel: A Bridge to Nowhere
- Chapter 4: Biofuels Transportation
- Review Article Liquid e-fuels for a sustainable future
- Ethanol - Alternative Fuels Data Center - Department of Energy
- Ethanol fuel
- The Ethanol Bridge, Part 3: Why Brazil Escaped Pain at the Pump
- Ethanol and Biofuels: Agriculture, Infrastructure
- UNCORRECTED PROOF
- eFUELS eMETHANOL FOR SYNTHETIC FUELS
- How Ethanol is Made