เครื่องยนต์เอทานอลจะเป็นสะพานเชื่อมสู่ E-Fuel ได้หรือไม่?
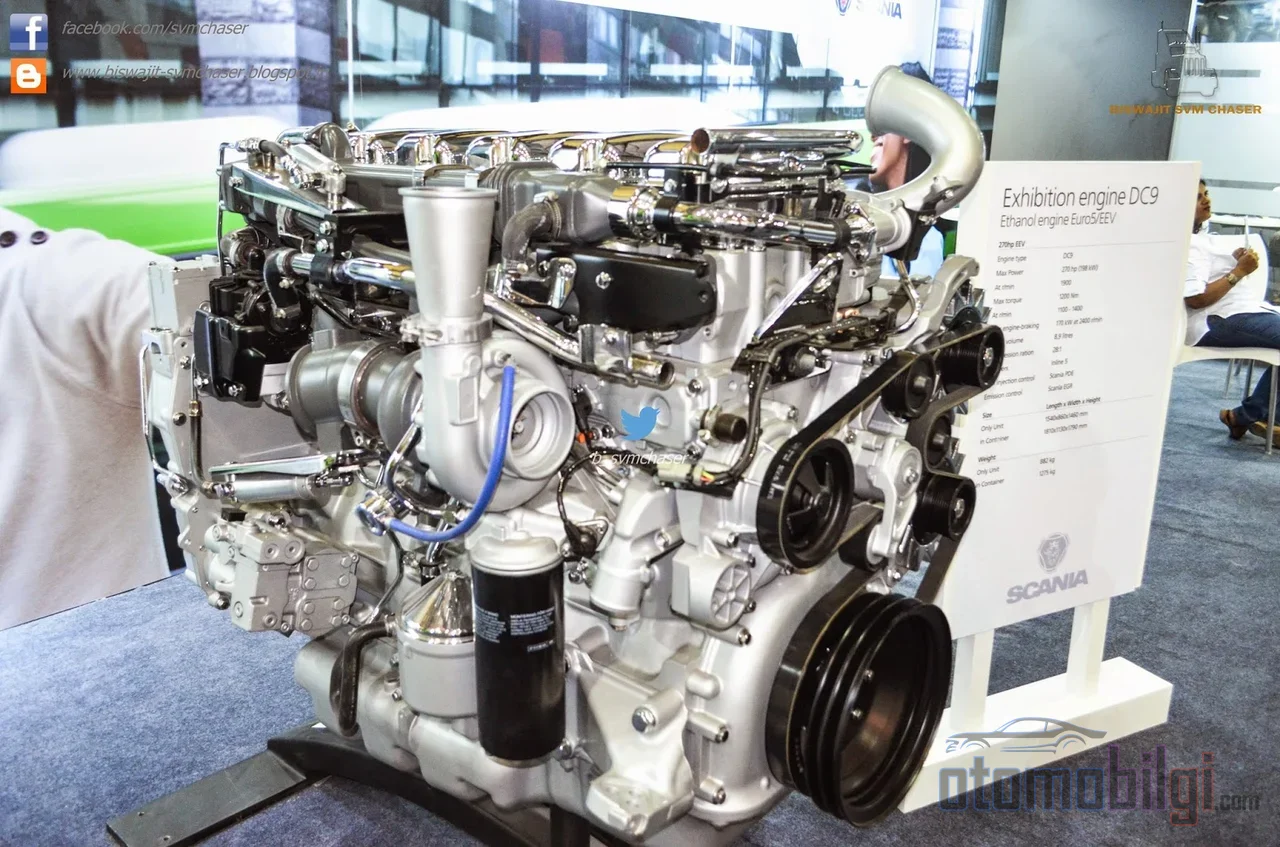
สมมติว่าพรุ่งนี้เชื้อเพลิงสังเคราะห์กลายเป็นจริง และเริ่มไหลออกจากปั๊มโดยไม่สนใจว่าราคาต่อลิตรจะเป็นเท่าไรก็ตาม แล้วเชื้อเพลิงนี้จะไปถึงรถยนต์ของผู้คนได้อย่างไร? ณ จุดนี้ คำถามสุดยอดก็เกิดขึ้นในหัว: เครือข่ายการผลิตและจัดจำหน่ายเอทานอลที่พร้อมรออยู่ทุกมุมโลก จะเป็นสะพานเชื่อมการเปลี่ยนผ่านสู่การปฏิวัติ e-fuel ได้หรือไม่? หรือสะพานนั้นจะเป็นเพียงถนนที่ไม่เคยไปถึงฝั่งตรงข้ามเลย?
ในหน้านี้เราจะไปไล่ตรวจสอบเรื่องนี้กันอย่างเต็มที่ เพราะฝั่งเอทานอลมีเครื่องจักรขนาดมหึมาอยู่: การผลิตมากกว่า 16 พันล้านแกลลอนต่อปี รถบรรทุกน้ำมันนับพันคัน ถังเก็บพิเศษ และเครื่องยนต์ flex-fuel... ส่วนฝั่ง e-fuel ยังมีเพียงโรงงานขนาดสาธิต และการคาดการณ์ราคาที่เกิน 5 ยูโรต่อลิตร แนวคิดสะพานเชื่อมระหว่างสองโลกฟังดูน่าหลงให้มาก แต่มีรอยแตกที่ลึกมาก จนเหยียบผ่านไปอย่างเฉยเมยไม่ได้เลย
โครงสร้างพื้นฐานเอทานอลวันนี้อยู่ในสถานะใด?
ก่อนอื่นมาดูสิ่งที่เรามีกันก่อน น้ำมันเบนซินที่ขายในสหรัฐฯ ส่วนใหญ่มีเอทานอลผสมอยู่แล้ว ส่วนผสมที่พบมากที่สุดคือ E10, E15 และ E85 E85 ตามชื่อที่บอก ประกอบด้วยเอทานอล 85% และเบนซิน 15% และใช้ได้เฉพาะรถ flex-fuel (FFV) เท่านั้น ในประเทศอย่างสหรัฐฯ บราซิล และอินเดีย โครงสร้างพื้นฐานนี้คือผลผลิตจากการลงทุนหลายสิบปี
แต่ส่วนที่น่าสนใจของเรื่องนี้เริ่มตรงนี้: เอทานอลไม่ได้ถูกขนส่งด้วยท่อส่งแบบเบนซิน เพราะเอทานอลมีแนวโน้มดูดความชื้น ทั้งห่วงโซ่จากผู้ผลิตถึงปั๊มจึงต้องคงความแห้งสนิท การขนส่งจึงทำด้วยรถบรรทุกน้ำมันและถังพิเศษ เฉพาะสัดส่วน 15% และต่ำกว่าเท่านั้นที่ขนส่งผ่านท่อส่งปัจจุบันได้อย่างปลอดภัย นั่นคือเครือข่ายจัดจำหน่ายเอทานอลเป็นระบบที่พิเศษและแพงกว่าที่ปรากฏมากนัก ตามการประมาณการของ EPA ต้นทุนทุนรวมของโครงสร้างพื้นฐานการจัดจำหน่ายเอทานอลทั้งหมดสูงกว่า 12 พันล้านดอลลาร์ เงินก้อนนี้ถูกใช้ไปแล้ว แล้วได้อะไรตอบแทน?
จุดเด่นที่ควรรู้
- E85 ใช้งานได้เฉพาะรถ flex-fuel และลดเศรษฐภาพเชื้อเพลิงลง 15-30%
- ต้นทุนทุนของโครงสร้างพื้นฐานการจัดจำหน่ายเอทานอลในสหรัฐฯ สูงกว่า 12 พันล้านดอลลาร์
- การคาดการณ์ราคาในโรงงานสาธิต e-fuel อยู่ที่ 5 ยูโรต่อลิตรขึ้นไป
- อัตราผลตอบแทนพลังงานของเอทานอลจากข้าวโพดตามค่าเฉลี่ยของงานวิจัยที่มีผู้ทรงคุณวุฒิร่วมพิจารณาอยู่ที่เพียง ~1,5:1
- เบนซินสังเคราะห์ถูกออกแบบมาให้ใช้ได้โดยตรงในเครื่องยนต์เบนซินแบบดั้งเดิม
เปรียบเทียบกัน: สมดุล CO2 ของเอทานอลและวงจรสังเคราะห์ของ E-Fuel
เมื่อเปิดสมุดบัญชีคาร์บอน เราเห็นช่องว่างที่สำคัญระหว่างสองค่าย การปล่อยมลพิษตลอดวงจรชีวิตการผลิตและจัดจำหน่ายของเอทานอลข้าวโพดรุ่นแรก อยู่ในช่วง 47,5 ถึง 77 g-CO2e/MJ ต่อลิตร แม้ไม่นับการเปลี่ยนแปลงการใช้ที่ดิน ในทางกลับกัน E85 จาก lignocellulosic (จากพืชลำต้นแข็ง) ปล่อยก๊าซเรือนกระจกต่ำกว่า 65-85% เมื่อเทียบกับเบนซินอ้างอิง นั่นคือเอทานอลไม่ใช่หมวดหมู่เดียว วัตถุดิบที่ใช้ผลิตเป็นสิ่งที่เปลี่ยนทุกอย่าง
ส่วนในแนวรบ e-fuel วงจรทำงานด้วยตรรกะที่แตกต่างสิ้นเชิง: ทำอิเล็กโทรไลซิสด้วยไฟฟ้าพลังงานหมุนเวียน ใช้ CO2 ที่ดักจับได้เป็นวัตถุดิบในการสังเคราะห์ และผลิตน้ำมันเบนซินสังเคราะห์ เมทานอล หรือคีโรซีน ประสิทธิภาพของกระบวนการอยู่ระหว่าง 59-89 เปอร์เซ็นต์ ฟังดูสะอาดใช่ไหม แต่ทว่าทุกขั้นตอนของห่วงโซ่ประสิทธิภาพกลับกินพลังงาน: ยานพาหนะที่ใช้ e-fuel ต้องการพลังงานมากกว่ายานยนต์ไฟฟ้าแบตเตอรี่ถึง 2.6 เท่าถึง 3 เท่า เนื่องจากบทลงโทษด้านการผลิตและการดักจับคาร์บอนจากอากาศโดยตรง นอกจากนี้ ตามการทดสอบการปล่อยมลพิษอิสระ รถยนต์ที่ใช้เชื้อเพลิงสังเคราะห์ปล่อย NOx เท่ากับรถที่ใช้น้ำมันฟอสซิล กล่าวคือไม่มีความสะอาดอันน่าอัศจรรย์ในส่วนของท่อไอเสีย
| เกณฑ์ | เอทานอลข้าวโพด (E85) | E-Fuel (เชื้อเพลิงสังเคราะห์) |
|---|---|---|
| โปรไฟล์การปล่อยมลพิษ | 47.5-77 ก.-CO2e/MJ (ไม่รวม LUC) | ลดได้ประมาณ 10-20 ก. CO2e/MJ ด้วยการผสม |
| ต้นทุนพลังงาน | EROI ~1.5:1 (ค่าเฉลี่ยจากงานวิจัยที่ผ่านการตรวจสอบ) | ใช้พลังงานมากกว่า BEV 2.6-3 เท่า |
| ความเข้ากันได้ของเครื่องยนต์ | เฉพาะยานพาหนะ flex-fuel เท่านั้น | อาจใช้แทนได้โดยตรงในเครื่องยนต์เบนซินแบบดั้งเดิม |
| ต้นทุน | ถูกกว่าเบนซินราว 85 เซนต์ต่อแกลลอน | การคาดการณ์ 5 ยูโร+/ลิตรในโรงงานสาธิต |
| ขนาดการผลิต | 16+ พันล้านแกลลอนต่อปีในสหรัฐฯ | ยังไม่มีการผลิตเชิงพาณิชย์ |
เครื่องยนต์ Flex-Fuel พร้อมสำหรับเชื้อเพลิงสังเคราะห์หรือไม่?
มาดูด้านเทคนิคกัน เพราะข้อต่อที่สำคัญที่สุดของแนวคิดสะพานคือความเข้ากันได้ของเครื่องยนต์ ยานพาหนะ flex-fuel สามารถทำงานได้กับทุกส่วนผสมของเบนซินกับเอทานอลจนถึง 83 เปอร์เซ็นต์ ระบบจะตรวจจับองค์ประกอบของเชื้อเพลิงและปรับการฉีดตามนั้น แล้วเครื่องยนต์เดียวกันจะทำอย่างไรกับเบนซินสังเคราะห์?
คำตอบอาจทำให้ประหลาดใจ: เชื้อเพลิงคล้ายเบนซินสังเคราะห์ถูกออกแบบให้เลียนแบบคุณสมบัติของเบนซินแบบดั้งเดิม จึงสามารถใช้ได้โดยตรงในเครื่องยนต์เบนซินแบบคลาสสิก กล่าวคือ ในแง่ของ e-fuel ไม่จำเป็นต้องเป็น flex-fuel เครื่องยนต์มาตรฐานก็เพียงพอแล้ว แถมยังมีปัญหาตรงกันข้ามอีกด้วย: เนื่องจากลักษณะการหล่อลื่นของเชื้อเพลิงสังเคราะห์อาจแตกต่างกัน ผลกระทบระยะยาวต่อปั๊มเชื้อเพลิงและหัวฉีดยังไม่ชัดเจนสมบูรณ์ ด้านหนึ่ง เอทานอลต้องการยางแตกต่างกันตั้งแต่ซีลไปจนถึงท่อเชื้อเพลิง ขณะที่อีกด้าน e-fuel อยู่ภายในมาตรฐานและแต่งเติมในรายละเอียด
กล่าวคือ ในฝั่งเครื่องยนต์ สะพานถูกสร้างไว้จริง ๆ ในทิศทางตรงข้าม: ไพ่ตายที่ใหญ่ที่สุดของ e-fuel คือความเข้ากันได้อย่างสมบูรณ์กับกองยานพาหนะที่มีอยู่ทั้งหมด ความได้เปรียบของโครงสร้างพื้นฐานเอทานอลไม่ได้อยู่ที่เครื่องยนต์ แต่อยู่ที่โลจิสติกส์และนโยบาย และพอดีที่ด้านโลจิสติกส์นี่เองที่เรื่องราวเริ่มซับซ้อน
ข้อถกเถียงเรื่องอาหาร-เกษตรกรรมและบทลงโทษด้านความหนาแน่นของพลังงาน
ใบเสร็จด้านเกษตรกรรมของเอทานอล
ประมาณ 40 เปอร์เซ็นต์ของการเก็บเกี่ยวข้าวโพดในสหรัฐฯ ถูกใช้ไปกับการผลิตเอทานอล สัดส่วนมหาศาลนี้ทดแทนเพียง 10.5 เปอร์เซ็นต์ของอุปทานเบนซิน (หรือ 7 เปอร์เซ็นต์ในแง่พลังงาน) เท่านั้น ความไม่สมดุลนี้ยังเป็นศูนย์กลางของข้อถกเถียงเรื่องอาหารกับเชื้อเพลิงอีกด้วย การเปลี่ยนถ่ายที่ดินเกษตรและผลผลิตไปสู่เชื้อเพลิงส่งผลต่ออุปทานอาหารสองทาง ทั้งอุปทานลดลงและความต้องการเพิ่มขึ้น มีการอ้างว่ากากกลั่น (distillers grains) ซึ่งเป็นขยะจากการกลั่นในการผลิตเอทานอล ทำหน้าที่เป็นปัจจัยสมดุลสำหรับอาหารสัตว์ แต่ก็ไม่เพียงพอที่จะปิดข้อถกเถียงนี้
ความจริงเรื่องน้ำและพลังงาน
ตัวเลขน่าขนลุกอย่างยิ่ง: ในการผลิตเอทานอลจากข้าวโพด 1 แกลลอน ต้องใช้น้ำ 992 แกลลอน ขณะที่การผลิตน้ำมันเบนซิน 1 แกลลอน ใช้น้ำเพียง 5.6 แกลลอน เมื่อพิจารณาต่อไมล์ E85 ใช้น้ำจืดมากกว่าน้ำมันเบนซินถึง 174 เท่า ฝั่งพลังงานก็มีภาพคล้ายกัน: ผลตอบแทนพลังงานของเอทานอลข้าวโพดอยู่ที่ประมาณ 1.5:1 ตามค่าถ่วงน้ำหนักจากงานวิจัยที่ผ่านการตรวจสอบโดยผู้เชี่ยวชาญ 17 ชิ้น แม้แต่ตัวเลขที่มองโลกในแง่ดีจากฝ่ายอุตสาหกรรมก็ยังอยู่แค่ราว 3:1 ในทางกลับกัน วงจรการผลิตเอทานอลข้าวโพดพึ่งพาปัจจัยการผลิตจากฟอสซิลตั้งแต่ปุ๋ย (แอมโมเนียที่ผลิตจากก๊าซธรรมชาติ) ไปจนถึงเชื้อเพลิงสำหรับแทรกเตอร์ ไม่มีโรงกลั่นชีวภาพแห่งใดที่ใช้เอทานอลของตัวเองเป็นความร้อนในการกลั่นเลย
ส่วนปัญหาของ e-fuel มาจากอีกทิศทางหนึ่ง: ต้นทุนจากไฟฟ้าพลังงานหมุนเวียน การแยกน้ำด้วยไฟฟ้า และการดูดจับ CO2 ทำให้การผลิตแพงกว่าจากโรงกลั่นฟอสซิล การคาดการณ์ตลาดก็สะท้อนความไม่แน่นอนนี้ มีการประมาณการที่แตกต่างกันตั้งแต่ 15.7 พันล้านดอลลาร์ถึง 204.7 พันล้านดอลลาร์สำหรับปี 2026 และการคาดการณ์ถึงปี 2034 แตกต่างกันถึงห้าเท่า ตัวเลขกระเจิงไปมาขนาดนี้ก็เพราะนิยามและขอบเขตไม่เหมือนกัน
ข้อโต้แย้ง "สะพานที่ไม่มีใครข้ามไปไหน" ว่าอะไรบ้าง?
การวิเคราะห์เชิงลึกที่เผยแพร่ในปี 2026 ยืนยันว่าเอทานอลถูกออกแบบมาเป็นสะพานชั่วคราว แต่เมื่อเวลาผ่านไปกว่า 20 ปี มันกลับกลายเป็นกลไกอุดหนุนมูลค่าหลายพันล้านดอลลาร์ต่อปี ตามมุมมองนี้ คำสัญญาของสะพานไม่เคยเป็นจริงเลย: เอทานอลเซลลูโลสิกซึ่งตั้งเป้าไว้ 21 พันล้านแกลลอนสำหรับปี 2022 มีผลผลิตปี 2025 เพียง 5 ส่วนในพันส่วนของปริมาณเอทานอลข้าวโพดเท่านั้น รายงานชี้ว่านี่ไม่ใช่ปัญหาความเป็นผู้ใหญ่ของเทคโนโลยี แต่เป็นขีดจำกัดทางชีวเคมีและอุณหพลศาสตร์ ด้านผลผลิตก็พัฒนาอย่างเชื่องช้า: จากระดับ 2.68 แกลลอนต่อบุชเชล (2002) มาเป็น 2.90 แกลลอน (2022)
ตามภาพวิพากษ์นี้ อุปมาเรื่องสะพานคือสะพานที่สู่ที่ซึ่งไม่มีใครไป แน่นอนว่าฝ่ายตรงข้ามก็ไม่ได้นิ่งเฉย: ผู้สนับสนุนเอทานอลใช้หลักฐานเชิงทดลองยืนยันว่า E20 ไม่สร้างปัญหากับยานพาหนะและโครงสร้างพื้นฐานการจัดจำหน่ายที่มีอยู่ ที่จริง E30 ยังช่วยปรับปรุงแรงอัดในกระบอกสูบและคุณภาพการเผาไหม้อีกด้วย ฝั่งสหภาพยุโรปก็ยืนยันว่าส่วนผสม E20 จำเป็นสำหรับการลดคาร์บอนในภาคการขนส่ง
ไอเดียที่เชื่อมสองโลกเข้าด้วยกัน: จากเอทานอลสู่ E-Fuel
แล้วสะพานนี้เป็นเพียงความฝันทั้งหมดหรือ? เมื่อวางตัวเลขไว้เคียงกัน พื้นที่สากลที่น่าสนใจก็ปรากฏขึ้น งานศึกษาที่จำลองการเปลี่ยนจากเชื้อเพลิชีวภาพสู่ e-fuel เสนอช่วงการเปลี่ยนผ่านเช่น 51-101 กก. CO2eq/MWh สำหรับการผลิตเมทานอล หมายความว่าสถานการณ์ไฮบริดที่ระบบทั้งสองเปลี่ยนเป็นกันและกันได้นั้นได้รับการพิจารณาอย่างจริงจังในเชิงวิทยาศาสตร์ ที่น่าประทับใจกว่านั้นคือ: แนวคิดการผลิตเชื้อเพลิงจาก CO2 ที่เป็นของเสียจากการผลิตเอทานอลด้วยการสังเคราะห์แบบ Fischer-Tropsch คือเส้นทางวิจัยจริงที่ได้รับการประเมินด้วยการวิเคราะห์วัฏจักรชีวิต บางทีเซอร์ไพรส์ที่ยิ่งใหญ่ที่สุดของเอทานอลอาจเป็นการส่งมอบ... ขออภัย ก๊าซเสียของมันเองให้กลายเป็นวัตถุดิบของ e-fuel
มองแบบนี้แล้ว ภาพก็ชัดขึ้น: โครงสร้างพื้นฐานของเอทานอลอาจเป็นท่าเริ่มต้นสำหรับอี-ฟิวเวลก็ได้ ด้วยถังเก็บ ห่วงโซ่รถบรรทุกน้ำมัน ประสบการณ์การผสม และการสนับสนุนทางการเมือง ถือเป็นทรัพย์สินที่แท้จริง แต่เอทานอลในตัวมันเอง โดยเฉพาะเอทานอลข้าวโพดรุ่นแรก ไม่ใช่เป้าหมายปลายทาง แต่เป็นชั้นเปลี่ยนผ่านที่ต้องจ่ายค่าตอบแทนด้านคาร์บอนและน้ำ ส่วนที่แข็งแรงของสะพานนี้คือโลจิสติกส์และความรู้เชิงปฏิบัติ ส่วนที่กำลังเสื่อมโทรมคือการแข่งขันด้านอาหาร ผลตอบแทนพลังงานต่ำ และการพึ่งพาเงินอุดหนุน หากเชื้อเพลิงสังเคราะห์สามารถผลิตในระดับอุตสาหกรรมได้ ก็จะสามารถรื้อท่าเทียบเรือนี้และสร้างท่าเทียบเรือของตัวเองขึ้นมาแทนที่ได้ เพราะเบนซินสังเคราะห์ถูกออกแบบมาสำหรับเครื่องยนต์เบนซินมาตรฐานอยู่แล้ว
แหล่งอ้างอิง
- Ethanol as Fuel: A Bridge to Nowhere
- Chapter 4: Biofuels Transportation
- Review Article Liquid e-fuels for a sustainable future
- Ethanol - Alternative Fuels Data Center - Department of Energy
- Ethanol fuel
- The Ethanol Bridge, Part 3: Why Brazil Escaped Pain at the Pump
- Ethanol and Biofuels: Agriculture, Infrastructure
- UNCORRECTED PROOF
- eFUELS eMETHANOL FOR SYNTHETIC FUELS
- How Ethanol is Made