OVOLT: 2つのEモビリティ企業が一つ屋根の下に
トルコの電気自動車充電エコシステムで長らく待たれていた統合の動きが具体化しました: Sharz.netが、Ovoltの傘下に統合され、今後は単一のブランドの下で事業を展開していきます. このニュースは2026年11月16日に発表されました. この統合は単なる企業再編のように見えますが、その背景には急速に成長する市場で規模の優位性を求める事業者たちの新たな戦略があります. では、この統合はユーザーにどのような影響を与え、競争のバランスにどのような変化をもたらすのでしょうか?
Sharz.netとOvoltの統合とは何を意味するのか?
トルコで電気自動車充電ステーションの運営を行う2つの老舗事業者のうち、Sharz.netはすべての充電スポットとともにOvoltネットワークに組み込まれました. 同社の事業は今後、Ovoltブランドの下で展開されます. これは単なる共用契約ではありません. 2つのネットワークが単一の企業アイデンティティ、単一のアプリの下に統合される構造的な変化です.
実は、この統合には前段階の経緯があります. 2025年5月、Estasyon、Ovolt、Sharz.netは共同充電ネットワークサービスのために力を結集しました. 当時、この3社のネットワークは49都市で339のステーションと650のソケットに達していました. その時点では、ユーザーは3つのブランドのアプリを並行して使い続けることができました. 現在、残った単一のブランドはOvoltであり、 ユーザー体験のアプローチが時間の経過とともに単一のアプリへと進化しているのが分かります. 会社のトップには、Ovolt & Sharz.netのゼネラルマネージャーであるHakan Kocaが就いています.
主なポイント
- Sharz.netはすべての充電スポットとともにOvoltブランドに参加し、 事業は単一の傘の下で展開されています.
- 新しいネットワークは53県で707のソケットに達しました: ACが276基、DCが431基です.
- 170基のDCソケットは150kW以上の出力を提供しており、 ネットワークの合計定義出力は32.61MWです.
- すべてのステーションはYEK-G認証を取得しており、再生可能エネルギーに基づくグリーン充電の地位にあります.
- 目標は、サービスを全81県に拡大することです.
新しい充電ネットワークはどれほど大きく、どこに集中しているのか?
2026年11月時点で、統合されたネットワークは53県に合計707の充電ソケットを有しています. このうち276基がAC、431基がDCソケットです. DC側には注目すべき詳細があります: 急速充電ソケットの170基が150kW以上の出力を持っています. ネットワーク上のソケットの定義出力の合計は32.61MWの水準です. トルコの平均と比較すると、これは中規模ながらDC中心で、長距離利用に適したプロファイルを描いています.
地理的な分布も予想通り、観光と人口の密集地に沿っています:
- イスタンブール: 211基のソケット
- アンタルヤ: 60基のソケット
- ムウラ: 44基のソケット
- ブルサ: 44基のソケット
- アンカラ: 34基のソケット
会社の経営陣が発表した目標は、全81県に到達することです. Koca氏の表現によれば、現在は53県でサービスを提供しており、電気自動車ユーザーに国の隅々まで信頼性が高くアクセスしやすい充電体験を提供することを目指しています.
YEK-G認証のグリーン充電の地位とは何を意味するのか?
統合ネットワークのすべてのステーションは、EPDKの基準に基づくグリーン充電ステーションの地位にあります. このステータスは、使用される電力のすべてが再生可能エネルギー源から生産されたことをYEK-G証明書によって確認したことに基づいています. つまり、ここでの主張はソケットの数だけでなく、充電の供給源がクリーンであることも含んでいます. カーボンフットプリントに配慮する企業フリート顧客にとって、この違いは次第に選択の理由になりつつあります.
ユーザーエクスペリエンスでは何が変わるのか?
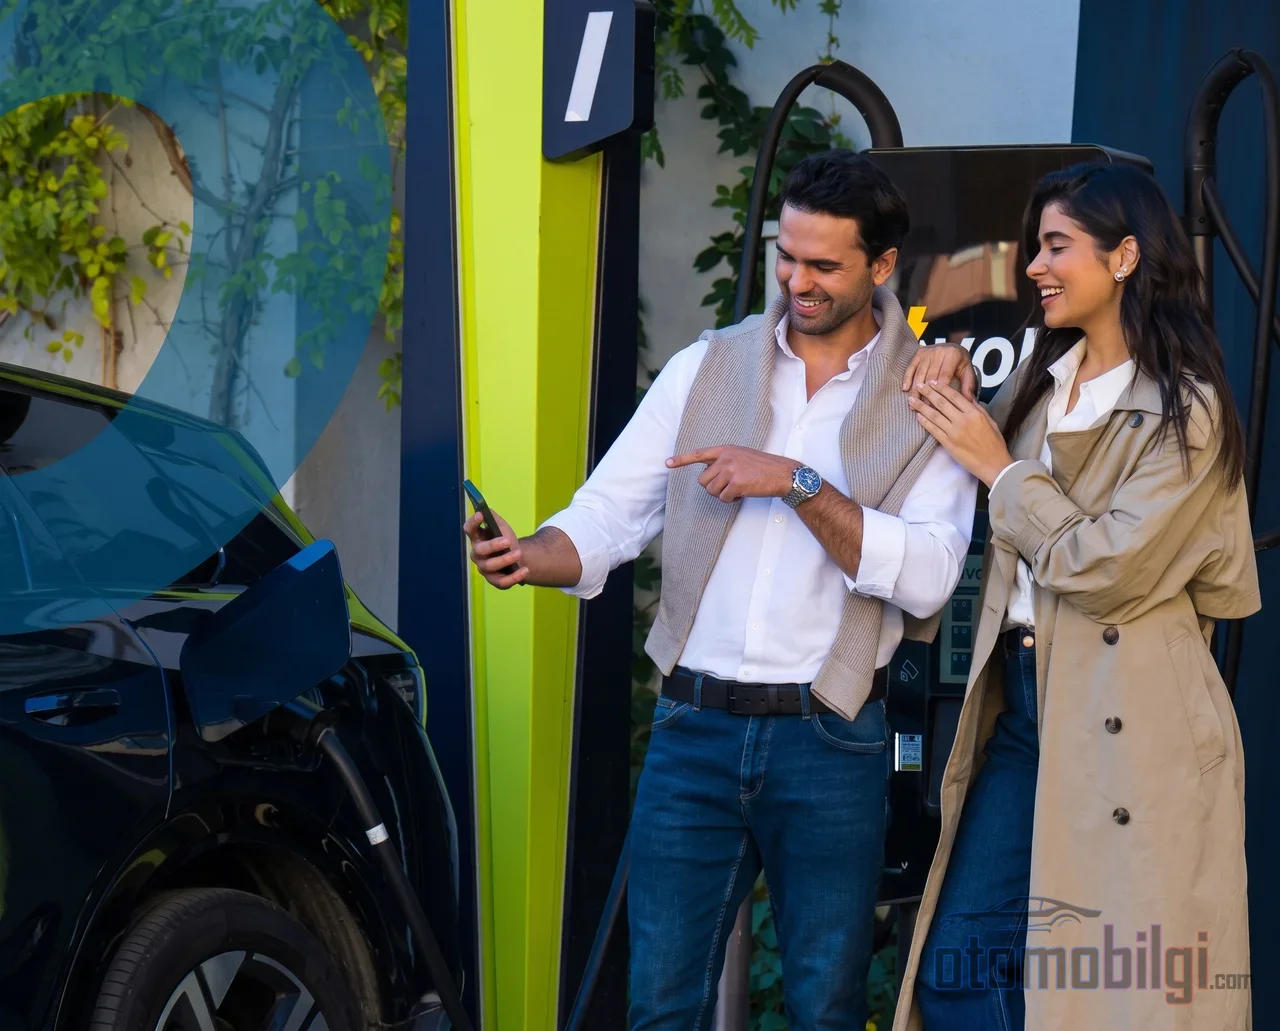
変更の最も具体的な側面はアプリです. Sharz.netのユーザーは、今後Ovoltのモバイルアプリを通じて充電手続きを行うことになります. アプリからはステーションの位置情報や特徴を確認でき、充電の開始や支払いが可能になります. アプリはApp StoreとGoogle Playで入手可能です. 実際には、これは2つの別々のアカウントと2つの別々の支払いフローの代わりに、単一のデジタル窓口を意味します.
Ovoltはこの移行を魅力的なものにするため、インセンティブを提示しました. 2026年10月15日から12月31日の間に初めてアプリに登録したユーザーに、50TLのVoltPuanがプレゼントされます.
ユーザー側の本当の課題は次のとおりです. Turkiyeで電気自動車を所有することは、長い間、複数の充電アプリをスマートフォンに入れておくことを必要としてきました. Ovoltの経営陣は2024年以降、この状況は持続可能ではないとして、単一の傘下というアプローチを主張してきました. 実際、2社は以前、2024年11月にTurkiyeで初のキオスク型充電ステーションを発表していました. それは、屋内構造、休憩スペース、温かい飲み物や軽食の自動販売機を備え、Opetのステーションや主要な場所で普及させる計画だったモデルです. この買収は、あの日以来主張されてきた単一アプリのビジョンの企業的な最終ステップです. つまり、実際のところ、企業の買収はユーザーに提供される体験について、すでに描かれていたロードマップの実行であるということです.
市場の文脈: 充電インフラが拡大する中でのTurkiyeの統合
この買収は、空虚な場所で行われているわけではありません. EPDKのデータによると、Turkiyeの充電ソケット数は1年間で39.9%増加し、48,971基に達しました. 2026年9月に記録された315万件の充電取引の約4分の3は、DCソケットで行われました. 成長は速く、需要は急速充電に向かっています. 一方、規模が小さいままの事業者にとっては、単独で生き残ることは次第に難しくなっています.
競争の地図を見ると、状況は明確です. Trugoは、EPDKのソケットデータによると27.3%の市場シェアで、充電ネットワーク運営のリーダー的位置にあります. 2026年3月の電力消費シェアでは、Trugoが17.11%、ZESが14.90%、Esarjが8.11%でした. ここでの違いは指標に起因しています. ソケット数のシェアと電力消費のシェアは同じものを測っておらず、そのため2つの数字のセットを互換的に使用してはなりません. 2026年9月時点で、TrugoとZESは合わせて市場の47%を握っています. OVOLTはこの状況において、リーダーの2社には及ばないものの、意味のある中規模の力として位置づけられています.
業界で支配権が移る順番
OVOLTの買収は、業界における統合の波の唯一の例ではありません. ZES、すなわちZorluの充電ネットワーク株式の全てが、クウェート政府投資庁傘下のWren House Infrastructure LPパートナーシップに147,619,178ドルの対価で譲渡されます. 国内資本の充電事業運営からグローバルインフラファンドへの移行が起きています. この状況は、充電ネットワークがもはや自動車の付帯事業ではなく、それ自体がひとつのインフラ投資として評価されていることを示しています.
競争当局による審査
業界における独占化への懸念は、公式レベルでも注視されています. 公正競争委員会は、北マルマラ自動車道における充電の排他的権利に関する予備調査を約束条件付きで終了しました. その結果は印象的です. 2024年6月時点でこの区間には6ブランド90基の充電ソケットがありましたが、2026年10月時点で16の異なるブランドと750基の充電ソケットに達しました. ネットワークの合併が拡大する中、規制当局の監視が続く市場で競争を維持することも、別の課題として議論されています.
OVOLT合併はユーザーと市場に何をもたらすのか?
問いと答えは明確になりました. Sharz.netのOvolt傘下への参加により、トルコの53県に707基のソケットを擁する、DC中心で再生可能エネルギー認証を取得した単一の充電ネットワークが生まれます.ユーザーはすべての操作を1つのモバイルアプリで行えるようになり、企業は81県への展開を目標に市場での地位を強化しています.
ユーザーにとってのメリットは明らかです. 1つのアプリ、1つの決済フロー、拡大する急速充電ネットワーク. 市場にとってのメリットは、むしろ解釈の余地が大きいものです. OVOLTは、Trugo-ZESの2社の優位な地位に対する中規模の代替選択肢として規模を拡大しています. リードする2社の全体に占める比重を考えれば、健全な競争のためにはこうした合併の数が増えることが必然であるように見えます.
長期的に決め手となるのは、ソケットの数と同じくらい効率性でしょう. 会社経営陣は以前、2030年までにトルコで150万台の電気自動車が走り、15万基を超えるソケットの需要が生じると予測しており、Sharz Clubの設立により21の異なるプラットフォームと1,857基のソケットを単一の傘下にまとめたと発表していました. 今日の48,971基のソケットを擁する市場は、この目標から見ればまだ道半ばです. 今後は投資と合併のニュースが相次いでも不思議ではありません.
結論: 統合時代の最初ではなく最後のステップ
かつてトルコでは、充電オペレーターが増えるにつれ、ユーザーはスマートフォン上のアプリ数を増やして対応していました. 今は逆の流れがあり、ネットワークは統合され、ブランド数が減るにつれてユーザー体験はシンプルになっています. Sharz.netとOvoltの合併は、この変革の最新の例です. 707基のソケット、32.61MWの設備容量、53県. これらは今日の数字です. 81県の目標にどれだけ速く到達できるかは、DC中心の投資テンポが続くかにかかっています. 私たちはこの市場を注視し続けます.
出典
- Sharz.netとOvoltが力を結集 - Habertürk
- Sharz.netとOvoltが力を結集:新時代の幕開け
- 業界の2大Eモビリティ企業がOVOLT傘下で統合
- Estasyon、Ovolt、Sharz.netの充電ステーションが力を結集
- OvoltとSharz.netからeモビリティエコシステムへの新たな息吹
- トルコ最大の充電ネットワークZESがオーナーを変更 - Motor1
- Trugo、トルコの充電ネットワークのリーダーに:EPDKのデータで27.3%の市場シェア
- ChargeIQ電気自動車ニュースレター - 2026年3月
- 競争庁:北マルマラ自動車道で複数の充電ブランドがサービスを提供できる道を開いた
- トルコの充電ステーション数 [2026年9月]