OVOLT: 两家电动出行公司携手并进
土耳其电动汽车充电生态系统中酝酿已久的整合举措终于落地: Sharz.net并入Ovolt旗下,今后将以单一品牌继续运营. 该消息于2026年11月16日发布. 这次合并虽然表面上看似一项企业重组,但其背后是运营商在快速增长的市场中寻求规模优势的新战略. 那么这次合并将如何影响用户,又会在竞争格局中引发怎样的变动?
Sharz.net与Ovolt的合并意味着什么?
在土耳其运营电动汽车充电站的两家老牌运营商中,Sharz.net连同其所有充电点一起被纳入Ovolt网络. 该公司的业务今后将在Ovolt品牌下开展. 这不是一份简单的共享使用协议; 而是两个网络在单一企业身份、单一应用之下合并的结构性变革.
其实这次合并还有一段前史. 2025年5月,Estasyon、Ovolt和Sharz.net曾为共同充电网络服务而联手; 当时三合一网络覆盖49个城市,拥有339座充电站和650个充电插座. 当时用户仍可以继续并行使用三个品牌的应用程序. 如今保留下来的唯一品牌是Ovolt; 我们看到用户体验理念随着时间演变为单一应用. 公司由Ovolt & Sharz.net总经理Hakan Koca领导.
要点
- Sharz.net连同其所有充电点并入Ovolt品牌; 各项业务在单一伞形体系下运营.
- 新网络覆盖53个省的707个插座: 276个交流(AC),431个直流(DC).
- 170个直流插座功率达150 kW及以上; 网络总注册功率为32.61 MW.
- 所有充电站均持有YEK-G证书,属于基于可再生能源的绿色充电站.
- 目标是使服务覆盖全部81个省.
新充电网络规模有多大?集中在哪里?
截至2026年11月,合并后的网络在53个省共拥有707个充电插座. 其中276个为交流插座,431个为直流插座. 直流方面有一个引人注目的细节: 快速充电插座中有170个功率为150 kW及以上. 网络插座的注册总功率达32.61 MW. 与土耳其平均水平相比,这是一个中等规模但以直流为主、适合长途使用的网络画像.
地理分布也如预期般跟随旅游和人口密度:
- 伊斯坦布尔: 211个插座
- 安塔利亚: 60个插座
- 穆拉: 44个插座
- 布尔萨: 44个插座
- 安卡拉: 34个插座
公司管理层宣布的目标是覆盖全部81个省. 用Koca的话说,目前服务覆盖53个省,目标是让电动汽车用户在国家的每一个角落都能获得可靠且便捷的充电体验.
YEK-G证书绿色充电资质意味着什么?
合并网络的所有充电站均按照EPDK标准获得绿色充电站资质. 这一资质依据YEK-G证书,验证所用电力全部来自可再生能源. 也就是说,这里的声明不仅是插座数量,还包括充电来源是清洁的. 对于关注碳足迹的企业车队客户而言,这一区别正逐渐成为一个选择理由.
用户体验将有哪些变化?
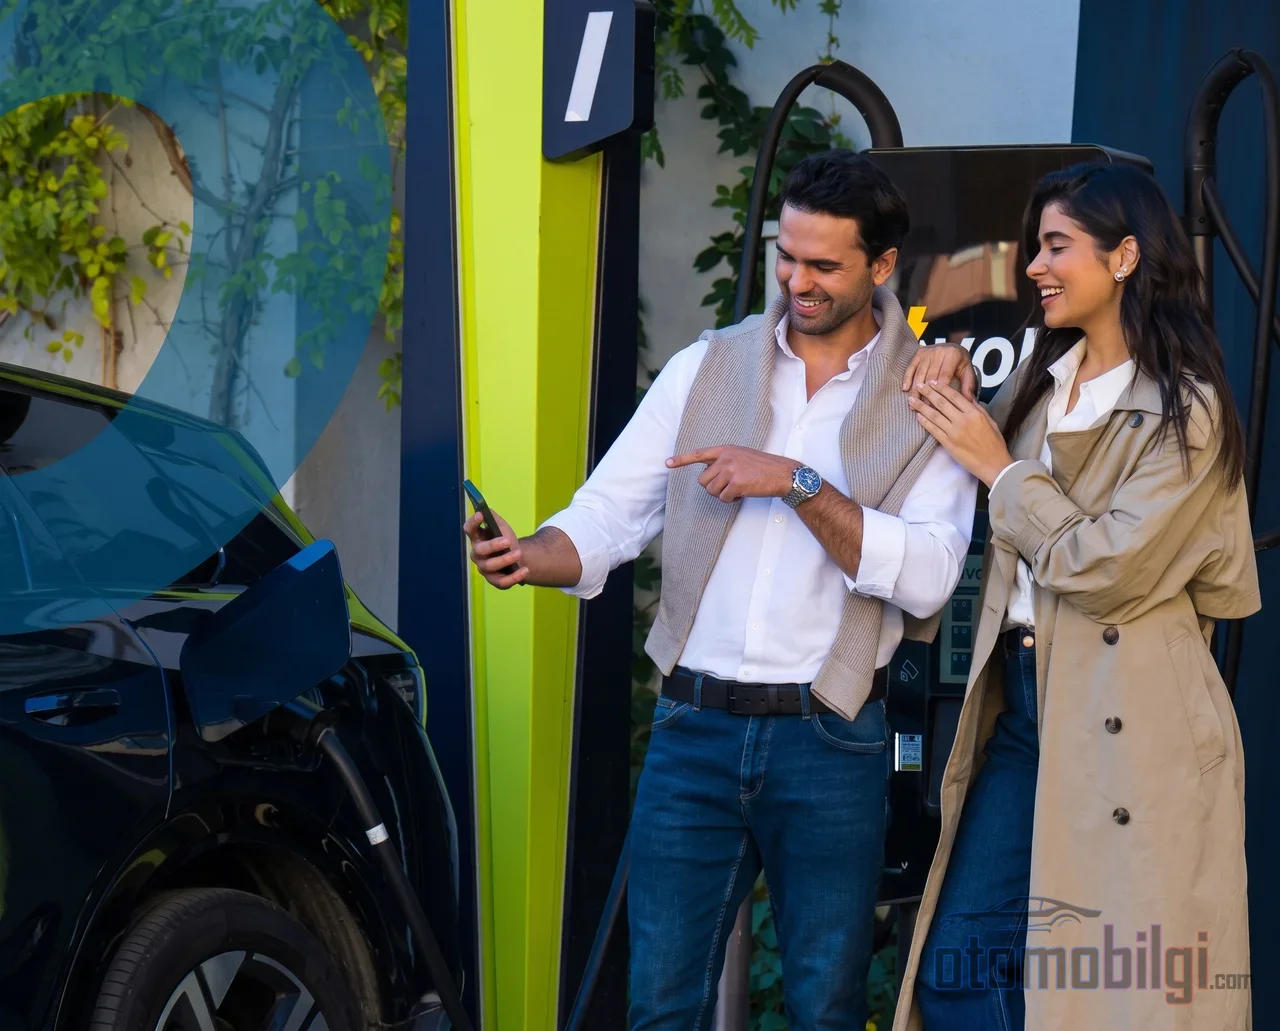
这一变化最具体的体现在于应用程序. Sharz.net用户现在将通过Ovolt移动应用完成充电操作. 通过该应用可以查看充电站位置和特性、启动充电并进行支付; 该应用可在App Store和Google Play上下载. 实际上,这意味着用单一的数字入口取代两个独立账户和两套支付流程.
为了让这一过渡更具吸引力,Ovolt还拿出了激励措施: 2026年10月15日至12月31日期间,首次注册应用的用户将获赠50 TL VoltPuan.
用户方面的核心问题在于: 在土耳其拥有电动汽车,长期以来意味着需要在手机上同时安装多个充电应用. Ovolt管理层自2024年以来一直主张这种状况不可持续,应采用单一平台的方式. 事实上,两家公司此前已于2024年11月在土耳其推出了首批自助亭式充电站: 这是一种提供封闭结构、休息区、热饮和小吃自动售货机的模式,计划在Opet加油站和关键地点推广. 这次合并是自那天以来一直倡导的单一应用愿景的企业化最后一步. 由此可见,这次公司合并实际上就是将向用户提供的体验这一早已画好的路线图的落实.
市场背景: 土耳其充电基础设施增长中的行业整合
这次合并并非发生在真空之中. 根据EPDK的数据,土耳其的充电插座数量一年内增长了39.9%,达到48,971个. 2026年9月记录的315万次充电交易中,约四分之三发生在DC插座上. 增长迅速,需求正转向快速充电; 而对于规模仍然较小的运营商来说,独立生存正变得越来越困难.
从竞争格局来看,情况很清晰: 根据EPDK的插座数据,Trugo以27.3%的市场份额在充电网络运营领域处于领先地位. 在2026年3月的电力消费份额中,Trugo为17.11%,ZES为14.90%,Esarj为8.11%. 这里的差异源于统计指标的不同: 插座数量份额与电力消费份额衡量的不是同一件事,因此这两组数据不应相互替代使用. 截至2026年9月,Trugo和ZES合计掌控着市场47%的份额. 在这一格局中,OVOLT位居领先二人组之后,但作为一支有分量的中型力量存在.
行业易主接踵而至
OVOLT合并并非行业整合浪潮的唯一案例. ZES,即Zorlu的充电网络全部股份,将以147,619,178美元的价格转让给隶属于科威特主权基金的Wren House Infrastructure LP合伙企业. 本土资本正从充电站运营向全球基础设施基金转移. 这一局面表明,充电网络已不再是一项汽车副业,而是作为一项独立的基础设施投资来定价.
竞争管理局的监督
对行业垄断的担忧也受到官方层面的关注. 竞争管理局已通过承诺结了结北马尔马拉高速公路充电独家权的初步调查. 结果令人瞩目: 2024年6月,该线路尚有6个品牌和90个充电接口,而截至2026年10月,已达到16个不同品牌和750个充电接口. 随着网络合并不断壮大,在监管者密切关注的市场中维护竞争也是桌面上另一个独立的议题.
OVOLT合并为用户和市场带来什么?
问题与答案已经清晰: Sharz.net加入Ovolt旗下,在土耳其53个省创建了拥有707个接口、以直流为主并获得可再生能源认证的单一充电网络;用户如今可以通过一个移动应用完成所有操作,同时公司以扩展至81个省的目标巩固其市场地位.
从用户角度来看,收益显而易见: 一个应用、一条支付流程、不断扩大的快充网络. 而从市场角度来看,收益则更留有解读空间: OVOLT正作为对抗Trugo-ZES双头主导地位的中型替代方案而扩大规模. 考虑到领先二人组的总体份额,出于行业本质,此类合并数量的增加对于形成健康竞争似乎是必然趋势.
从长远来看,决定性因素将是效率,而不仅仅是接口数量. 公司管理层此前曾表示,预计2030年土耳其将拥有150万辆电动汽车,并将产生超过15万个接口的需求;通过Sharz.net Club的组建,他们已将21个不同平台和1,857个接口汇聚于同一屋檐下. 如今48,971个接口的市场距离这一目标还很遥远; 预计接下来一段时期,投资和合并消息将接连不断,这并不会令人意外.
结论: 整合时代的并非第一步,而是最新一步
过去在土耳其,充电运营商越多,用户只能通过增加手机上的应用数量来应付; 如今则出现相反的趋势:网络正在合并,品牌数量减少的同时用户体验也在简化. Sharz.net-Ovolt合并正是这一转型最新的例证. 707个接口、32.61 MW装机功率和53个省; 这些是今天的数字. 距81个省目标实现的速度,将取决于以直流为主的投资节奏能否持续. 我们将继续关注这一市场.