土耳其拥有49.1万辆电动汽车, 4.9万个充电插座: 基础设施跟得上吗?
分享此页面
截至2026年9月,土耳其的电动汽车数量 达到491492辆,商用充电插座数量达到 48971个 ;也就是说,路上每大约 10辆电动汽车拥有1个公共充电插座 .过去一年,车辆保有量增长了52.8%,而插座数量增长了39.9%;这一差距最清楚地表明,基础设施投资尚未完全跟上销售节奏.下文我们将结合数字背后的趋势,分析能源市场管理局9月份充电服务市场数据.
要点
- 9月份电动汽车数量 增至491492辆;月度增长3.1%.
- 商用充电插座数量为 48971个:AC插座27664个,DC插座21307个.
- 总装机功率 3875 MW;年增长49.7%——低于车辆增长速度.
- 9月用电量 83253 MWh;较8月纪录下降14.6%.
- 用电量的 61.89% 来自持有YEK-G证书的绿色充电.
数据说明了什么:2026年9月概况
能源市场管理局于10月16日发布了9月份充电服务市场月度统计数据;数据基于土耳其统计局(TUIK)的车辆登记记录.据此,从8月到9月,车辆数量从476934辆增至491492辆,插座数量从47908个增至48971个.按月计算,车辆增长3.1%,插座增长2.2%.差距虽小,但方向一致:车辆保有量正跑在网络前面.
总装机功率 达到3875 MW.年度对比才是真正的故事:2025年9月,有321710辆电动汽车和35002个插座.一年间,车辆保有量增加了169782辆——增长52.8%.同期,网络仅新增13969个插座;增长39.9%.两个增长速度之间的差距,就是对"基础设施跟得上吗?"这一问题最诚实的回答.
| 指标 | 2025年9月 | 2026年9月 | 年度变化 |
|---|---|---|---|
| 电动汽车 | 321710 | 491492 | +52.8% |
| 充电插座 | 35002 | 48971 | +39.9% |
| AC插座 | 19992 | 27664 | ~+38.4% |
| DC插座 | 15010 | 21307 | +42% |
| 单车装机功率 | 8.05 kW | 7.89 kW | 下降 |
对多年来一直关注这一领域的人来说,表格的最后一行是一个熟悉的景象.尽管装机功率年增长49.7%,但由于车辆数量增长更快,单车功率从8.05 kW降至7.89 kW.这本身并不是一个灾难性的数字;但在趋势逆转之前,它就像一盏需要持续关注的警示灯. 只要这一比例恶化,即使网络不断扩大,单车容量仍在下降.
快充还是AC?分布背后的真相
48971个插座中,AC插座27664个,DC插座21307个.虽然AC插座在数量上领先,但投资重心明显已转向快充:DC插座一年增长42%,AC插座增长38.4%.这表明行业正从正确的方向切入,因为使用数据也指向同一个方向.
9月份,总用电量的 82.44%来自DC 发生在插座上;AC的份额停留在17.56%.交易数量上也呈现出类似的格局:充电交易中有74.64%是快速充电.每笔交易的平均能耗方面,DC为29.17 kWh,AC为18.28 kWh.也就是说,用户大多是在路上进行充电,以在短时间内获取高能量.AC插座则更多应用于停车时间较长的场景.值得一提的是,随着350 kW级别充电站在前一年投入使用,快速充电领域的竞争又增加了一个维度,2026年这一细分市场已得到普及.
充电交易的每小时分布也反映出典型的交通模式:最繁忙的时段是17.00-18.00之间,该时段的能耗为5.730 MWh.最平静的时段则是04.00-05.00之间,为725 MWh.晚间返程高峰是运营商在电网管理和充电站选址布局两方面都应置于核心位置的数据.
能耗为何回落?如何正确解读月度波动
九月份,商业充电能耗回落至83.253 MWh,比八月份创下的97.469 MWh纪录低了14.6%.充电交易数量也从353万次下降至3.152.733次,降幅为10.6%.乍一看,这似乎给人一个网络正在萎缩的印象;但把单个月的下降解读为使用量减少就过于仓促了.
这里有几个因素同时在起作用.首先,相当一部分电动汽车车主的日常充电是在家中或工作场所完成的;这些充电不会出现在商业统计中.商业网络的份额会随着车辆保有量的增长和用户习惯的固定而产生波动.此外,随着夏季假期交通高峰的结束,九月份道路使用量的正常化也自然平衡了需求.而平均值则保持稳定:每笔交易为 26.41 kWh 和 1.13小时.网络在正常运转;问题在于它能否在需求高峰时提供足够的灵活性.
地理分布也是一个重要的议题.伊斯坦布尔 以22.383 MWh 独占26.89%的能耗份额.安卡拉以11.057 MWh拥有13.28%的份额,月度增长3.3%;伊兹密尔5.094、布尔萨4.299、安塔利亚3.699 MWh,构成了前五名.这种集中也解释了为什么新投资首先流向三大城市;然而,公路网络中不间断的充电能力,仍然是驾驶电动汽车进行长途出行这一话题的长期核心问题.
运营商:谁的网络大,谁的功率高?
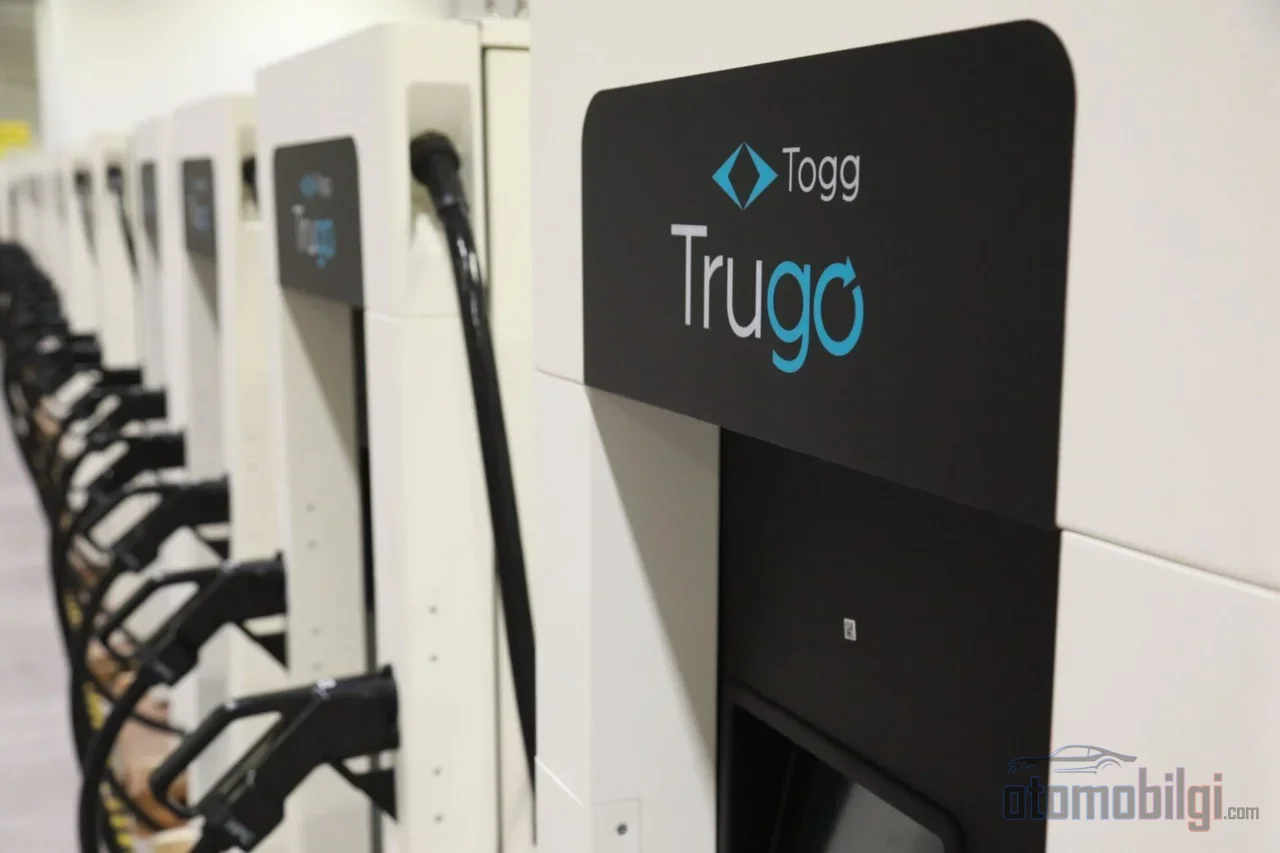
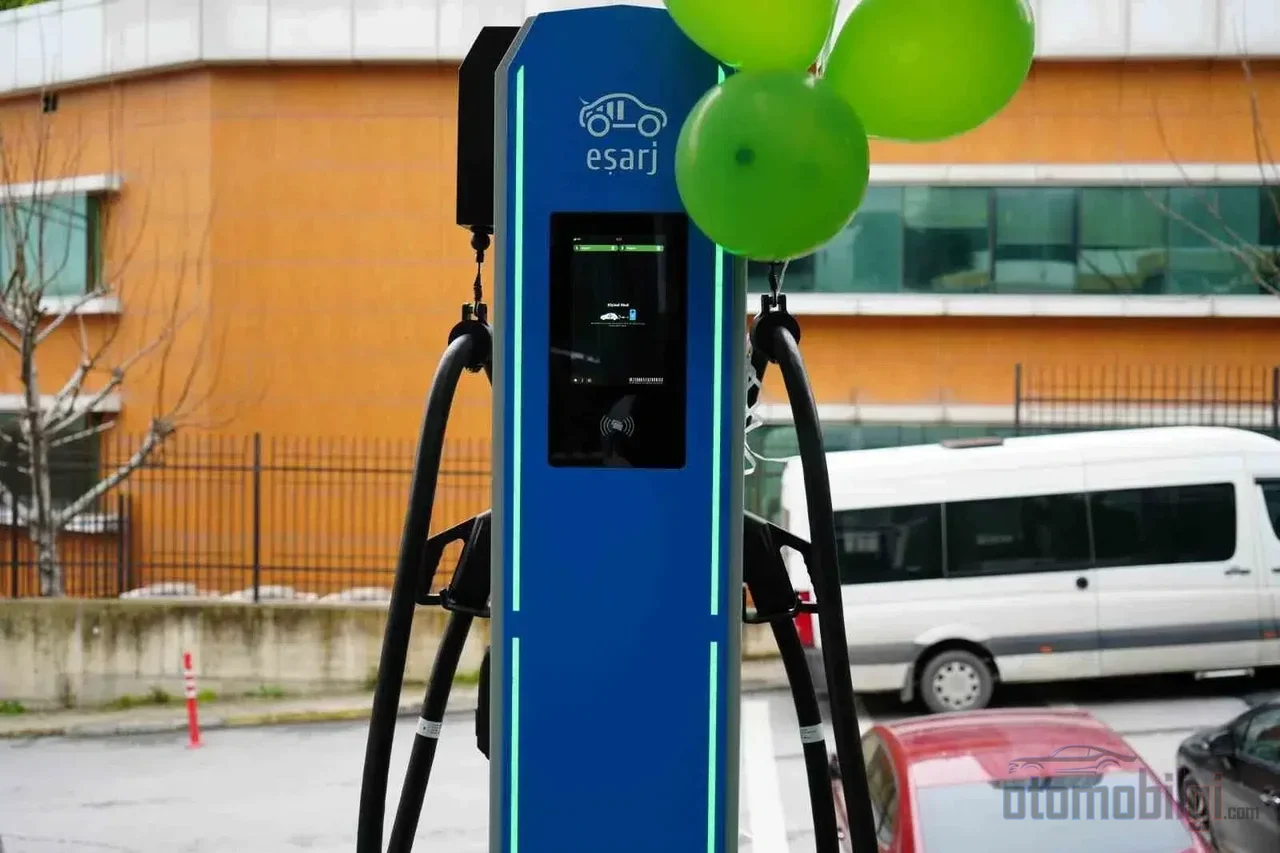
由于市场并未呈现明显的垄断格局,多家运营商以不同的成绩维持着自身的存在.在能耗排名中,Trugo在九月份 以18.543 MWh 以22.27%的份额位居第一.Zes以13.885 MWh和16.68%排名第二;Eşarj 5.107 MWh、Wat Mobilite 3.966 MWh、Astor 3.664 MWh和Tesla 3.510 MWh紧随其后.
在充电桩数量方面,领先者发生了变化:Zes 以 5,553 个充电桩(2,861 个 AC / 2,692 个 DC)拥有最庞大的网络.Trugo 以 4,200 个充电桩位居第二;但有一个值得注意的细节 - Trugo 网络中有 3,375 个是 DC,即以快充为主的结构.Voltrun 以 2,719 个、Wat 以 2,416 个、Eşarj 以 2,072 个以及 Zeplin 以 1,735 个充电桩完成了第一梯队.消费排名与网络规模排名并不重合,这表明起决定作用的是充电桩的使用率而非数量;布局和功率等级比数量更能说明问题.
绿色充电方面也已跨过值得关注的门槛.经 YEK-G 认证的充电站已输送 51,522 MWh 的能源;这占总消费量的 61.89%.购买电动车的用户对碳排放的担忧如今在网络层面得到了可衡量的回应 - 几年前谈论这样的比例还是不可能的.
市场背景:销售放缓时,基础设施该做什么?
根据 2026 年 9 月的 ODMD 数据, 15,074 辆电动汽车售出;电动车在汽车销售中的份额达到 23.7%,销量同比增长 18.6%.相比之下,整体市场同月萎缩 24.33%,降至 83,469 辆.今年前九个月,汽车市场整体下滑 15.45%.电动车在整体市场萎缩的情况下扩大份额,表明这一细分市场已不再是利基市场,而成为主流;2026 年上半年已售出 81,331 辆电动汽车,市场份额升至 18.5%.
车型排名在各数据源之间存在细微差异;此类榜单会因定义和统计时间不同而变化.共同的图景是:据报道 Togg 9 月的总销量为 6,692 辆,T10X 和 T10F 位居榜首.在一份统计中,Togg T10X 以 1,832 辆领跑,T10F 以 1,673 辆紧随其后;而在另一份榜单中,Tesla Model Y 以 1,664 辆领先,其后是 T10F(1,194)、T10X(1,061)、Kia EV3(880)和 BYD Atto 3(713).差异在于哪个车型排第几;而在领先品牌是谁这一问题上各方是一致的.
现在回到核心问题:面对这样的销售速度,基础设施跟得上吗?车辆数量每年增加 17 万辆;充电桩数量每年仅增加约 1.4 万个.数学很简单也很残酷:每月新接入网络的充电桩数量,都落后于新增车辆的需求.不过,也有两个缓和因素.第一,装机容量增长 49.7%,表明功率侧与充电桩数量一样在增长;充电站的平均功率等级正在向更高档位过渡.第二,家庭和办公场所充电的普及,使公共网络承载的负荷维持在可持续水平.问题不在于今天的排队,而在于各项比率恶化的速度.未来几个季度,每辆车的装机容量指标能否从 7.89 kW 的水平回升,将以最纯粹的方式说明基础设施投资是否跟上了销售速度.
从多年的视角来看,这一景象不容小觑:2022年土耳其有14,896辆电动汽车.如今这一数字增长了三十三倍,充电网络也从零发展到了3,875 MW的装机容量.过去的争论焦点是"跨洲长途旅行时能否充电";而现在的争论则集中在高峰时段的拥挤程度和比例平衡上.从发展方向来看,这是一个积极的信号——但前提是剪刀差尚未弥合.
结论:比例未改善之前,安心还为时过早
2026年9月的数据显示,土耳其电动汽车生态系统正在快速增长,但增长并不均衡.车辆保有量增长了52.8%,插座网络增长了39.9%;单车装机容量却有所下降.直流快充方面的投资重心以及绿色能源占比达61.89%等比例证明网络质量在提升.剩下的任务就是数量追上质量——也就是单车插座和功率比例重新走向改善.在这一转变开始之前,"基础设施跟得上吗"这个问题不会从议程上消失;而且说实话,这个问题留在议程上对行业来说也并非坏事.