Törökországban 491 ezer elektromos jármű, 49 ezer töltőaljzat: utoléri-e az infrastruktúra?
Az oldal megosztása
A 2026. szeptemberi állapot szerint Törökországban az elektromos járművek száma 491.492-re, a kereskedelmi töltőaljzatok száma pedig 48.971-re emelkedett; vagyis az utakon minden körülbelül 10 elektromos járműre 1 nyilvános töltőaljzat jut. A járműállomány az elmúlt egy évben 52,8 százalékkal nőtt, miközben az aljzatok száma 39,9 százalékkal bővült; ez a rés a legtisztább jele annak, hogy az infrastrukturális beruházások még nem tudják teljesen követni az értékesítés tempóját. Az alábbiakban az Energia Piaci Szabályozási Hivatal szeptemberi töltési szolgáltatási piaci adatait vizsgáljuk meg, a számok mögötti tendenciákkal együtt.
Kiemelt adatok
- Az elektromos járművek száma szeptemberben 491.492-re emelkedett; a havi növekedés 3,1 százalék.
- A kereskedelmi töltőaljzatok száma 48.971: 27.664 AC, 21.307 DC.
- A teljes telepített kapacitás 3.875 MW; az éves növekedés 49,7 százalék - a járműnövekedés alatt marad.
- A szeptemberi fogyasztás 83.253 MWh; az augusztusi rekordhoz képest 14,6 százalékos visszaesés.
- A fogyasztás 61,89 százaléka YEK-G tanúsítvánnyal rendelkező zöld töltésből származott.
Mit mondanak a számok: a 2026. szeptemberi kép
Az EPDK október 16-án publikálta a szeptemberi Töltési Szolgáltatási Piac havi statisztikáit; az adatok a TÜIK járműnyilvántartásán alapulnak. Eszerint augusztusról szeptemberre a járművek száma 476.934-ről 491.492-re, az aljzatok száma pedig 47.908-ről 48.971-re emelkedett. Havi bázison a járműállomány 3,1, az aljzatoké 2,2 százalékkal nőtt. A különbség kicsi, de az irány ugyanaz: az állomány a hálózat előtt fut.
A teljes telepített kapacitás 3.875 MW-ra emelkedett. Az éves összehasonlítás viszont a valódi történetet meséli el: 2025 szeptemberében 321.710 elektromos jármű és 35.002 aljzat volt. Egy év alatt 169.782 járművel bővült az állomány - 52,8 százalékos növekedés. Ugyanebben az időszakban a hálózat mindössze 13.969 aljzattal gyarapodott; ez 39,9 százalék. A két növekedési ütem közti különbség a leghősebb válasz arra a kérdésre: "utoléri-e az infrastruktúra a fejlődést?"
| Mutató | 2025. szeptember | 2026. szeptember | Éves változás |
|---|---|---|---|
| Elektromos jármű | 321.710 | 491.492 | +52,8% |
| Töltőaljzat | 35.002 | 48.971 | +39,9% |
| AC aljzat | 19.992 | 27.664 | ~+38,4% |
| DC aljzat | 15.010 | 21.307 | +42% |
| Telepített kapacitás járművenként | 8,05 kW | 7,89 kW | Visszaesés |
A táblázat utolsó sora már évek óta e területet követő számára ismerős kép. Bár a telepített kapacitás éves szinten 49,7 százalékkal nőtt, a járművek száma gyorsabban bővült, ezért a járművenkénti kapacitás 8,05 kW-ról 7,89 kW-ra csökkent. Önmagában nem katasztrofális szám; de a tendencia addig figyelmeztető lámpaként áll fenn, amíg egyszer meg nem fordul. Amíg az arány romlik, a hálózat növekedése ellenére a járművenkénti kapacitás csökken.
Gyorstöltés vagy AC? A megoszlás belső arányai
A 48.971 aljzatból 27.664 AC, 21.307 DC. Bár az aljzatok számában az AC vezet, a beruházások súlya egyértelműen a gyorstöltés felé tolódott: a DC aljzatok száma egy év alatt 42, az AC aljzatoké 38,4 százalékkal nőtt. Ez azt mutatja, hogy az ágazat a megfelelő helyről közelíti meg a kérdést; hiszen a felhasználási adatok is ugyanabba az irányba mutatnak.
Szeptemberben a teljes fogyasztás 82,44 százaléka DC a csatlakozókban történt; az AC részesedése 17,56 százalékon maradt. A tranzakciók számánál is hasonló a kép: a töltési tranzakciók 74,64 százaléka gyorstöltés. Tranzakciónkénti átlagos fogyasztás DC-n 29,17 kWh, AC-n 18,28 kWh. Vagyis a felhasználók többségében út közben, rövid idő alatt nagy mennyiségű energia felvételére töltöttenek. Az AC csatlakozók inkább a hosszabb parkolási idejű helyzetekben kerülnek előtérbe. Hozzá kell tenni, hogy a 350 kW-os osztályú állomások előző évi bevezetésével a gyorstöltés oldali verseny egy újabb dimenziót nyert, 2026-ban pedig ez a szegmens elterjedt.
szel egyedül a fogyasztás 26,89 százalékát viszi. Ankara 11.057 MWh-vel 13,28 százalékos részesedéssel rendelkezik, és havonta 3,3 százalékot nőtt; Izmir 5.094, Bursa 4.299, Antalya 3.699 MWh-vel egészíti ki az első ötöt. Ez a koncentráció magyarázza azt is, hogy az új befektetések miért áramlanak elsősorban a három nagyvárosba; miközben az országúti hálózat megszakítás nélküli töltési lehetősége továbbra is az elektromos járművel tett hosszú út örök kérdése marad.
Miért esett vissza a fogyasztás? A havi ingadozás helyes értelmezése
Szeptemberben a kereskedelmi töltési fogyasztás 83.253 MWh-re esett vissza; ez 14,6 százalékkal van a augusztusban rögzített 97.469 MWh-es rekord alatt. A töltési tranzakciók száma is 3,53 millióról 3.152.733-ra, azaz 10,6 százalékkal csökkent. Első ránézésre kiürülő hálózat benyomását keltheti; de egyetlen hónap csökkenését használatcsökkenésként értelmezni elhamarkodott lenne.
Itt egyszerre több tényező játszik szerepet. Először is az elektromos járműtulajdonosok jelentős része a napi töltést otthon vagy a munkahelyén végzi; ezek a töltések nem jelennek meg a kereskedelmi statisztikában. A kereskedelmi hálózat részesedése a járműállomány növekedésével és a felhasználói szokások kialakulásával ingadozhat. Emellett a nyári vakációforgalom után szeptemberben a közúti használat normalizálódása is természetesen kiegyensúlyozza a keresletet. Az átlagok viszont stabilak: tranzakciónként 26,41 kWh és 1,13 óra. A hálózat működik; a kérdés az, hogy a kereslet csúcsán elég rugalmasságot kínál-e majd.
A földrajz is fontos téma. Isztambul 22.383 MWh egyedül a fogyasztás 26,89 százalékát viszi. Ankara 11.057 MWh-vel 13,28 százalékos részesedéssel rendelkezik, és havonta 3,3 százalékot növekszik; İzmir 5.094, Bursa 4.299, Antalya pedig 3.699 MWh-vel teszi teljessé az első ötöst. Ez a koncentráció magyarázza azt is, hogy az új befektetések miákért áramlanak először a három nagyvárosba; miközben az autópálya-hálózat megszakítás nélküli töltési lehetősége továbbra is a villamos autóval tett hosszú utazás örök kérdése marad.
Üzemeltetők: Kié a nagyobb hálózat, kié a nagyobb teljesítmény?
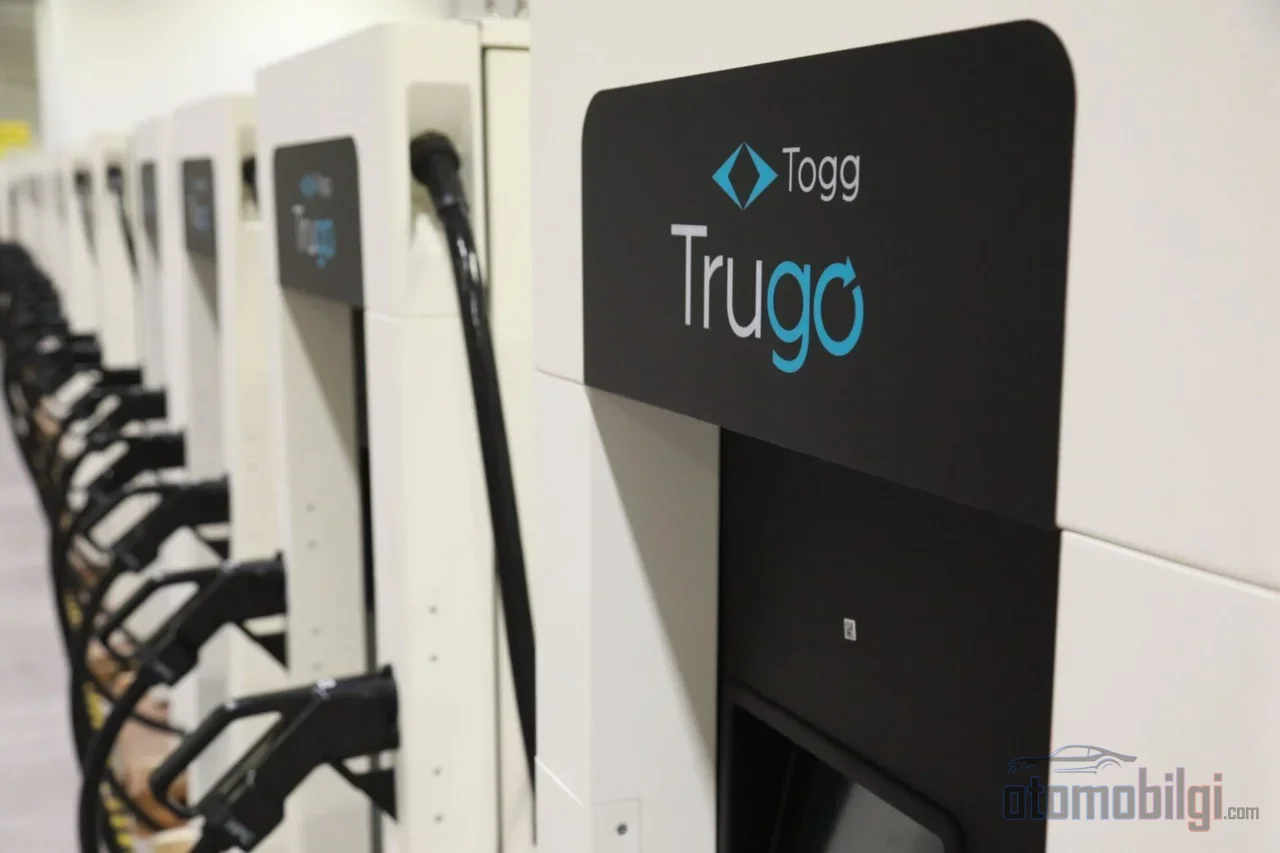
Mivel a piros nem mutat egyértelmű monopolizációt, több szereplő eltérő sikerrel megmarad. A fogyasztási rangsorban a Trugo szeptemberben 18.543 MWh szel 22,27 százalékos részesedéssel áll az első helyen. A Zes 13.885 MWh-vel és 16,68 százalékkal a második; az Eşarj 5.107 MWh, a Wat Mobilite 3.966 MWh, az Astor 3.664 MWh és a Tesla 3.510 MWh követi őket.
A csatlakozók számánál változik a vezetés: a Zes 5.553 csatlakozóval (2.861 AC / 2.692 DC) rendelkezik a legkiterjedtebb hálózattal. A Trugo 4.200 csatlakozóval a második; de van egy figyelemre méltó részlet - a Trugo hálózatának 3.375-ö DC, vagyis gyorstöltés-központú felépítésű. A Voltrun 2.719, a Wat 2.416, az Eşarj 2.072 és a Zeplin 1.735 csatlakozóval zárja az első csoportot. A fogyasztási rangsor és a hálózatméret-rangsor eltérése azt mutatja, hogy nem a csatlakozó, hanem a kihasználtság a meghatározó; az elhelyezkedés és a teljesítményszint többet elárul, mint a darabszám.
A zöld töltés oldala is figyelemre méltó küszöböt lépett át. A YEK-G tanúsítványú állomásokból 51.522 MWh energia került kiszállításra; ez a teljes fogyasztás 61,89 százaléka. Az elektromos autót vásárló felhasználó szén-dioxid-aggodalmának kézzelfogható megfelelője a hálózatban mérhetővé vált - néhány éve egy ilyen arányról beszélni nem is lett volna lehetséges.
Piaci kontextus: mit tegyen az infrastruktúra, amíg az értékesítések lassulnak?
A 2026 szeptemberi ODMD-adatok szerint 15.074 elektromos autót adtak el; az elektromos autók részesedése az autóértékesítésekből 23,7 százalékra emelkedett, és az értékesítések éves szinten 18,6 százalékkal nőttek. Ezzel szemben az általános piac ugyanabban a hónapban 24,33 százalékkal zsugorodva 83.469 darabra csökkent. Az év első kilenc hónapjában a teljes autóipari piac 15,45 százalékkal visszaesett. Az elektromos oldal részesedésének növekedése az általános piac zsugorodása közben azt mutatja, hogy ez a szegmens már nem niș, hanem mainstream; 2026 első félévében 81.331 elektromos autót adtak el, a piaci részesedés 18,5 százalékra emelkedett.
A modell-rangsorban kisebb eltérések vannak a források között; az ilyen listák a definíciótól és az összeállítás időpontjától függően változhatnak. A közös kép a következő: a Togg szeptemberi teljes értékesítését 6.692 darabként közölték, és a T10X valamint a T10F vezet. Egy összeállításban a Togg T10X 1.832 darabbal áll az élen, a T10F 1.673-mal követi; egy másik lista szerint viszont a Tesla Model Y 1.664 darabbal kerül előre, mögötte a T10F (1.194), a T10X (1.061), a Kia EV3 (880) és a BYD Atto 3 (713) következik. A különbség abban van, hogy melyik modell hányadik helyen áll; abban, hogy kik a vezető márkák, egyetértenek.
Most pedig térjünk rá a fő kérdésre: ez az értékesítési tempó mellett utoléri az infrastruktúra? A járművek száma évente 170 ezerrel nő; a csatlakozók száma évente körülbelül 14 ezerrel. A matek egyszerű és kegyetlen: minden új hónapban a hálózathoz adott csatlakozók száma elmarad a parkba kerülő járművek igényétől. Másrészt két enyhítő tényező is van. Az első, hogy a telepített kapacitás 49,7 százalékos növekedése azt mutatja, hogy a kapacitás oldala is ugyanúgy nőtt, mint a csatlakozók száma; az állomások átlagosan magasabb wattos osztályokra tértek át. A második, hogy az otthoni és munkahelyi töltés elterjedtsége fenntartható szinten tartja a nyilvános hálózatra nehezedő terhet. A probléma ma nem a sorban áll; az arányok romlásának sebességében. A következő néhány negyedévben eldönti, hogy a járművenkénti telepített kapacitás mutatója a 7,89 kW-os szint fölé fordul-e, ez a legtisztább módon megmondja, hogy az infrastruktúra-befektetések utolérik-e az értékesítési tempót.
Hosszú évek perspektívájából nézve a kép egyáltalán nem lebecsülendő: 2022-ben Törökországban 14 896 elektromos jármű volt. Ma ez a szám harmincháromszorosára nőtt, a töltőhálózat pedig a nulláról 3875 MW-os beépített teljesítményt ért el. Régebben a vita arról szólt, hogy van-e töltés egy kontinensek közötti úton; most a vita a csúcsidőszaki terhelésről és az arányegyensúlyról szól. Ez pozitív jel a fejlődés irányát tekintve - de csak addig, amíg az olló be nem csukódik.
Következtetés: Az arány javulása nélkül nem lehet megnyugodni
A 2026 szeptemberi adatok azt mutatják, hogy a törökországi elektromos jármű ökoszisztéma gyorsan növekszik, de a növekedés kiegyensúlyozatlan. A járműállomány 52,8 százalékkal, a csatlakozóaljzat-hálózat 39,9 százalékkal nőtt; a járművenkénti beépített teljesítmény visszaszökött. A DC gyorstöltés oldali befektetési súlya és a zöldenergia-arány 61,89 százaléka bizonyítja, hogy a hálózat minősége javult. A hátralévő feladat az, hogy a mennyiség utolérje a minőséget - vagyis hogy a járművenkénti aljzat- és teljesítményarányok újra javulási irányba forduljanak. Amíg ez a fordulat meg nem kezdődik, az "lép-e lépést az infrastruktúra" kérdése nem kerül le a napirendről; és őszintén szólva nem is rossz dolog ez az ágazat számára, hogy a napirenden marad.
Források
- EPDK Töltési Szolgáltatási Piac Havi Statisztikái
- ODMD Sajtóközlemény, 2026. szeptember 2.
- Az elektromos járművek száma meghaladta a 491 ezret: a fogyasztásban a Trugo vezet
- EPDK 2026. szeptemberi adatai: az elektromos járművek töltési fogyasztása és Ankara elemzése
- EPDK 2026. januári elektromos jármű- és töltési piaci adatok
- 2026 szeptember: hány autót adtak el Törökországban
- 2026-os autóipari értékesítések: a piac zsugorodott, az elektromos autók
- Elektromos járműpiac 2026 első fele