491 000 véhicules électriques et 49 000 bornes de recharge en Turquie : l'infrastructure suit-elle le rythme ?
Partagez cette page
Au mois de septembre 2026, le nombre de véhicules électriques en Turquie a atteint 491 492, tandis que le nombre de prises de recharge commerciales s'est élevé à 48 971 ; autrement dit, sur la route, environ 1 prise de recharge publique pour 10 véhicules électriques est disponible. Alors que le parc automobile a augmenté de 52,8 % en un an, le nombre de prises n'a progressé que de 39,9 % ; cet écart est le signe le plus clair que les investissements dans les infrastructures ne suivent pas encore pleinement le rythme des ventes. Ci-dessous, nous analysons les données de marché des services de recharge du mois de septembre publiées par l'Autorité de régulation du marché de l'énergie (EPDK), ainsi que les tendances qui se cachent derrière ces chiffres.
Points saillants
- Le nombre de véhicules électriques a atteint en septembre 491 492; hausse mensuelle de 3,1 %.
- Le nombre de prises de recharge commerciales 48 971: 27 664 AC, 21 307 DC.
- Puissance installée totale 3 875 MW; hausse annuelle de 49,7 % - en dessous de la croissance des véhicules.
- Consommation de septembre 83 253 MWh; recul de 14,6 % par rapport au record d'août.
- De la consommation, 61,89 % provenait de recharges vertes certifiées YEK-G.
Ce que disent les chiffres : le tableau de septembre 2026
L'EPDK a publié le 16 octobre les statistiques mensuelles du marché des services de recharge pour le mois de septembre ; les données sont fondées sur les enregistrements de véhicules du TÜİK. Selon ces chiffres, entre août et septembre, le nombre de véhicules est passé de 476 934 à 491 492, et le nombre de prises de 47 908 à 48 971. En termes mensuels, la hausse des véhicules est de 3,1 %, celle des prises de 2,2 %. La différence est faible mais la direction est la même : le parc court devant le réseau.
La puissance installée totale 3 875 MW a été atteinte. La comparaison annuelle raconte la véritable histoire : en septembre 2025, il y avait 321 710 véhicules électriques et 35 002 prises. En un an, 169 782 véhicules ont rejoint le parc - une augmentation de 52,8 %. Sur la même période, seules 13 969 prises ont été ajoutées au réseau ; soit 39,9 %. Cet écart entre les deux taux de croissance est la réponse la plus honnête à la question : "l'infrastructure suit-elle le rythme ?"
| Indicateur | Septembre 2025 | Septembre 2026 | Variation annuelle |
|---|---|---|---|
| Véhicules électriques | 321 710 | 491 492 | %52,8 |
| Prises de recharge | 35 002 | 48 971 | %39,9 |
| Prises AC | 19 992 | 27 664 | ~%38,4 |
| Prises DC | 15 010 | 21 307 | %42 |
| Puissance installée par véhicule | 8,05 kW | 7,89 kW | Recul |
La dernière ligne du tableau évoque une situation familière pour quiconque suit ce secteur depuis des années. Bien que la puissance installée ait augmenté de 49,7 % sur un an, le nombre de véhicules ayant connu une croissance plus rapide, la puissance par véhicule est passée de 8,05 kW à 7,89 kW. Ce n'est pas un chiffre catastrophique en soi ; mais la tendance reste un voyant d'avertissement à surveiller jusqu'à ce qu'elle s'inverse. Tant que ce ratio se dégrade, même si le réseau s'agrandit, la capacité par véhicule diminue.
Recharge rapide ou AC ? Les dessous de la répartition
Sur les 48 971 prises, 27 664 sont des prises AC et 21 307 des prises DC. Bien que les prises AC semblent majoritaires en nombre, l'accent des investissements s'est clairement déplacé vers la recharge rapide : le nombre de prises DC a augmenté de 42 % en un an, celui des prises AC de 38,4 %. Cela montre que le secteur aborde le problème par le bon bout ; les données d'utilisation pointent d'ailleurs dans la même direction.
En septembre, de la consommation totale, 82,44 % était en DC s'est produite sur les prises ; la part de l'AC est restée à 17,56 %. Le tableau est similaire pour le nombre de transactions : 74,64 % des sessions de recharge sont des recharges rapides. La consommation moyenne par transaction est de 29,17 kWh en DC et de 18,28 kWh en AC. Autrement dit, les utilisateurs rechargent le plus souvent en cours de route, pour obtenir rapidement une grande quantité d'énergie. Les prises AC, elles, interviennent davantage dans les scénarios de stationnement prolongé. Il faut également ajouter que l'entrée en service des stations de la catégorie 350 kW l'année précédente a donné une dimension supplémentaire à la course du côté de la recharge rapide, et que ce segment s'est généralisé en 2026.
La répartition horaire des sessions de recharge reflète également un schéma de trafic typique : la plage horaire la plus chargée se situe entre 17h00 et 18h00, avec 5 730 MWh de consommation à cette heure-là. Le moment le plus calme se situe entre 4h00 et 5h00, avec 725 MWh. La densité du trafic du retour du soir est une donnée que les exploitants doivent placer au centre de leurs préoccupations, tant pour la gestion du réseau que pour l'implantation des stations.
Pourquoi la consommation a-t-elle reculé ? Bien interpréter la fluctuation mensuelle
En septembre, la consommation de recharge commerciale a reculé à 83 253 MWh, soit 14,6 % en dessous du record de 97 469 MWh enregistré en août. Le nombre de sessions de recharge a également chuté de 3,53 millions à 3 152 733, soit une baisse de 10,6 %. De prime abord, cela peut donner l'impression d'un réseau qui se vide ; mais interpréter cette baisse sur un seul mois comme une diminution de l'utilisation serait précipité.
Plusieurs facteurs jouent ici simultanément. Tout d'abord, une part importante des propriétaires de véhicules électriques effectue sa recharge quotidienne à domicile ou sur son lieu de travail ; ces recharges n'apparaissent pas dans les statistiques commerciales. La part du réseau commercial peut fluctuer à mesure que le parc de véhicules s'agrandit et que les habitudes des utilisateurs se stabilisent. Par ailleurs, après le trafic de vacances de l'été, la normalisation de l'utilisation des routes en septembre équilibre naturellement la demande. Les moyennes, elles, restent stables : par transaction, 26,41 kWh et 1,13 heure. Le réseau fonctionne ; la question est de savoir s'il offrira une flexibilité suffisante au pic de la demande.
La géographie constitue également un titre important. Istanbul, avec 22 383 MWh, porte à elle seule 26,89 % de la consommation. Ankara, avec 11 057 MWh, détient une part de 13,28 % et a progressé de 3,3 % sur base mensuelle ; Izmir avec 5 094, Bursa avec 4 299 et Antalya avec 3 699 MWh complètent le top cinq. Cette concentration explique également pourquoi les nouveaux investissements affluent principalement vers les trois grandes villes ; alors que la possibilité de recharge ininterrompue sur le réseau routier demeure une question permanente pour les longs trajets en véhicule électrique.
Les exploitants : qui a le plus grand réseau, qui a la plus grande puissance ?
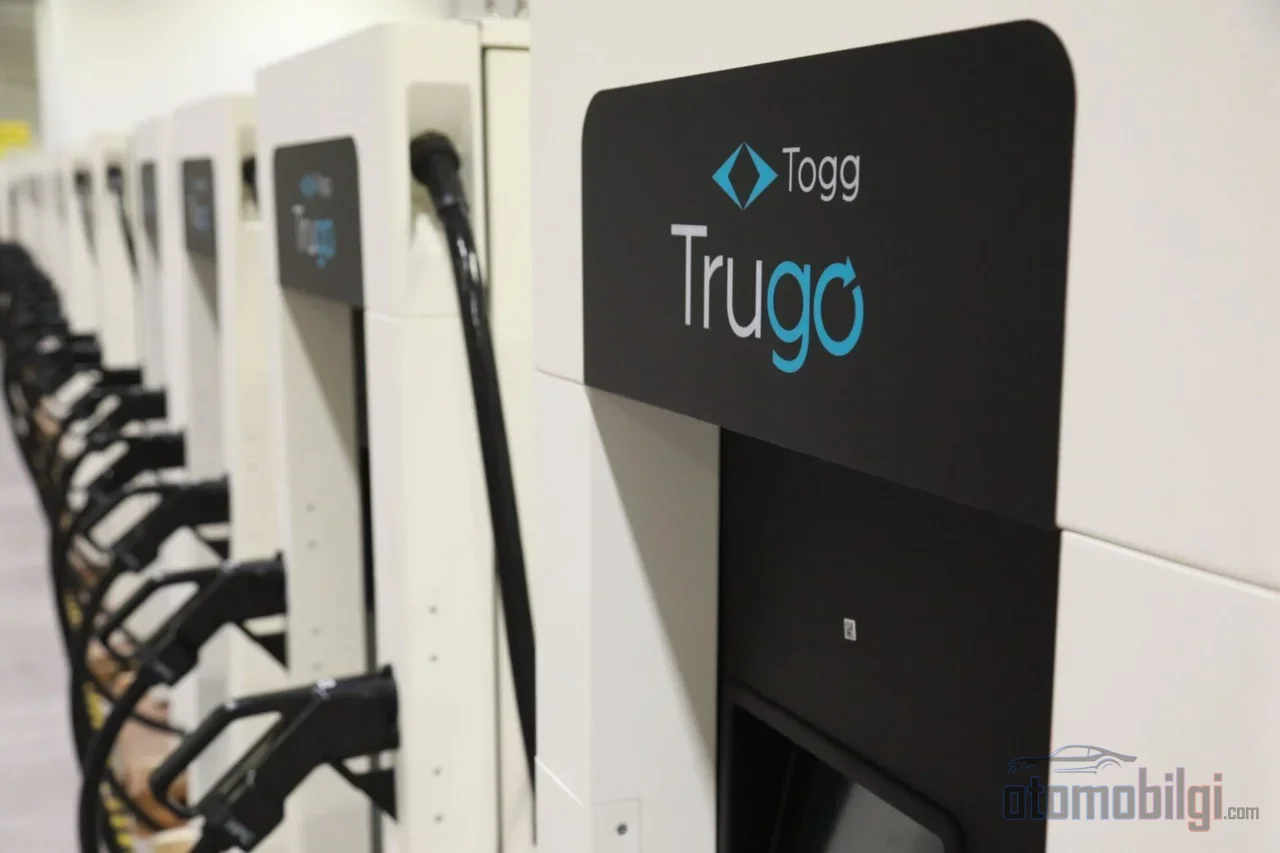
Le marché ne présentant pas de monopole manifeste, plusieurs acteurs poursuivent leur existence avec des succès divers. Dans le classement de la consommation, Trugo arrive en tête en septembre avec 18 543 MWh, soit une part de 22,27 %. Zes suit en deuxième position avec 13 885 MWh et 16,68 % ; Eşarj avec 5 107 MWh, Wat Mobilite avec 3 966 MWh, Astor avec 3 664 MWh et Tesla avec 3 510 MWh les suivent.
Côté nombre de prises, le leadership change : Zes dispose du réseau le plus étendu avec 5 553 prises (2 861 AC / 2 692 DC). Trugo arrive deuxième avec 4 200 prises ; mais un détail est frappant - 3 375 prises du réseau Trugo sont en DC, autrement dit une structure axée sur la recharge rapide. Voltrun complète le premier groupe avec 2 719 prises, Wat 2 416, Eşarj 2 072 et Zeplin 1 735. Le fait que le classement de la consommation ne coïncide pas avec celui de la taille du réseau montre que ce n'est pas la prise mais le taux d'occupation qui est déterminant ; l'emplacement et le niveau de puissance en disent plus long que le nombre.
Du côté de la recharge verte, un seuil notable a également été franchi. Les stations certifiées YEK-G ont fourni 51 522 MWh d'énergie, soit 61,89 % de la consommation totale. La concrétisation des préoccupations carbone de l'utilisateur achetant un véhicule électrique est devenue mesurable sur le réseau - il était impossible de parler d'un tel taux il y a quelques années.
Contexte du marché : que doit faire l'infrastructure pendant que les ventes ralentissent ?
Selon les données ODMD de septembre 2026, 15 074 voitures électriques ont été vendues ; la part des électriques dans les ventes de voitures a atteint 23,7 % et les ventes ont augmenté de 18,6 % sur un an. En revanche, le marché global s'est contracté de 24,33 % le même mois, pour retomber à 83 469 unités. Au cours des neuf premiers mois de l'année, le marché automobile global a reculé de 15,45 %. Le fait que le segment électrique gagne des parts pendant que le marché global se contracte montre que ce segment n'est plus une niche mais un courant dominant ; au premier semestre 2026, 81 331 voitures électriques avaient été vendues, avec une part de marché portée à 18,5 %.
Le classement des modèles présente de petites différences selon les sources ; ce type de liste peut varier selon les définitions et le moment de la compilation. Le tableau commun est le suivant : les ventes totales de Togg en septembre ont été rapportées à 6 692 unités, avec la T10X et la T10F au sommet. Dans une compilation, la Togg T10X mène avec 1 832 unités, suivie de la T10F avec 1 673 ; selon une autre liste, la Tesla Model Y prend l'avantage avec 1 664 unités, suivie de la T10F (1 194), de la T10X (1 061), de la Kia EV3 (880) et de la BYD Atto 3 (713). La divergence concerne la position de chaque modèle dans le classement ; il y a consensus sur les marques de tête.
Venons-en à la vraie question : l'infrastructure suit-elle ce rythme de ventes ? Le nombre de véhicules augmente de 170 000 unités par an ; le nombre de prises d'environ 14 000 par an. Le calcul est simple et impitoyable : chaque prise ajoutée au réseau chaque mois reste en deçà des besoins du véhicule rejoignant le parc. Il existe toutefois deux facteurs atténuants. Premièrement, l'augmentation de 49,7 % de la puissance installée montre que le volet puissance a grandi autant que le nombre de prises ; les stations sont en moyenne passées à des classes de wattage plus élevées. Deuxièmement, la généralisation de la recharge à domicile et au travail maintient la charge sur le réseau public à un niveau soutenable. Le problème ne se trouve pas dans la file d'attente aujourd'hui ; il réside dans la vitesse de dégradation des ratios. Au cours des prochains trimestres, la question de savoir si l'indicateur de puissance installée par véhicule remonte ou non au-dessus du niveau de 7,89 kW dira de la manière la plus pure si les investissements dans l'infrastructure rattrapent ou non le rythme des ventes.
Vu sous l'angle de longues années, le tableau n'a rien de négligeable : en 2022, la Turquie comptait 14 896 véhicules électriques. Aujourd'hui, ce chiffre a été multiplié par trente-trois et le réseau de recharge est passé de zéro à une puissance installée de 3 875 MW. Autrefois, le débat portait sur "y a-t-il des recharges lors d'un voyage intercontinental" ; désormais, la discussion porte sur la densité aux heures de pointe et l'équilibre des ratios. C'est un signe positif quant à la direction du développement - mais pas tant que l'écart ne se resserre.
Conclusion : Impossible de se rassurer sans amélioration du ratio
Les données de septembre 2026 montrent que l'écosystème turc des véhicules électriques croît rapidement, mais que cette croissance est déséquilibrée. Le parc automobile a augmenté de 52,8 %, le réseau de prises de 39,9 % ; la puissance installée par véhicule a régressé. Le poids des investissements côté recharge rapide DC et des taux comme les 61,89 % de part d'énergie verte prouvent que la qualité du réseau s'est améliorée. Le travail restant, c'est que la quantité rattrape la qualité - autrement dit, que les ratios de prises et de puissance par véhicule repartent à la hausse. Jusqu'à ce que ce redressement commence, la question "l'infrastructure suit-elle le rythme" ne quittera pas l'actualité ; et soyons honnêtes, ce n'est pas une mauvaise chose pour le secteur qu'elle reste d'actualité.
Sources
- Statistiques mensuelles du marché des services de recharge de l'EPDK
- Communiqué de presse de l'ODMD, 2 septembre 2026
- Le nombre de véhicules électriques dépasse 491 000 : Trugo leader en consommation
- Données EPDK de septembre 2026 : consommation de recharge des véhicules électriques et analyse d'Ankara
- Données EPDK de janvier 2026 sur le marché des véhicules électriques et de la recharge
- Septembre 2026 : Combien de voitures ont été vendues en Türkiye
- Ventes automobiles 2026 : le marché s'est contracté, les voitures électriques
- Marché des véhicules électriques, premier semestre 2026