Türkiye'de 491 Bin Elektrikli Araç, 49 Bin Şarj Soketi: Altyapı Yetişiyor mu?
Bu Sayfayı Paylaşın
Eylül 2026 itibarıyla Türkiye'deki elektrikli araç sayısı 491.492'ye, ticari şarj soketi sayısı ise 48.971'ye ulaştı; yani yolda her yaklaşık 10 elektrikli araca 1 kamu şarj soketi düşüyor. Araç parkı son bir yılda yüzde 52,8 büyürken soket sayısı yüzde 39,9 arttı; aradaki bu makas, altyapı yatırımlarının satış temposunu henüz tam karşılayamadığının en net göstergesi. Aşağıda Enerji Piyasası Düzenleme Kurumu'nun eylül ayı şarj hizmeti piyasası verilerini, rakamların arkasındaki eğilimleriyle birlikte inceliyoruz.
Öne Çıkanlar
- Elektrikli araç sayısı eylülde 491.492'ye çıktı; aylık artış yüzde 3,1.
- Ticari şarj soketi sayısı 48.971: 27.664 AC, 21.307 DC.
- Toplam kurulu güç 3.875 MW; yıllık artış yüzde 49,7 - araç artışının altında.
- Eylül tüketimi 83.253 MWh; ağustos rekoruna kıyasla yüzde 14,6 gerileme.
- Tüketimin yüzde 61,89'u YEK-G belgeli yeşil şarjdan geldi.
Rakamlar Ne Söylüyor: Eylül 2026 Tablosu
EPDK, eylül ayı Şarj Hizmeti Piyasası Aylık İstatistikleri'ni 16 Ekim'de yayımladı; veriler TÜİK araç kayıtlarına dayanıyor. Buna göre ağustostan eylüle geçişte araç sayısı 476.934'ten 491.492'ye, soket sayısı da 47.908'den 48.971'ye çıktı. Aylık bazda araç artışı yüzde 3,1, soket artışı yüzde 2,2. Fark az ama yön aynı: park, ağın önünde koşuyor.
Toplam kurulu güç 3.875 MW'a ulaştı. Yıllık karşılaştırma ise asıl hikâyeyi anlatıyor: Eylül 2025'te 321.710 elektrikli araç ve 35.002 soket vardı. Bir yılda parka 169.782 araç katıldı - yüzde 52,8'lik artış. Aynı dönemde ağa yalnızca 13.969 soket eklendi; yüzde 39,9. İki büyüme hızı arasındaki bu fark, "altyapı yetişiyor mu?" sorusunun en dürüst cevabı.
| Gösterge | Eylül 2025 | Eylül 2026 | Yıllık değişim |
|---|---|---|---|
| Elektrikli araç | 321.710 | 491.492 | %52,8 |
| Şarj soketi | 35.002 | 48.971 | %39,9 |
| AC soket | 19.992 | 27.664 | ~%38,4 |
| DC soket | 15.010 | 21.307 | %42 |
| Araç başına kurulu güç | 8,05 kW | 7,89 kW | Gerileme |
Tablodaki son satır uzun yıllardır bu işi izleyen biri için tanıdık bir manzara. Kurulu güç yıllık yüzde 49,7 artmasına karşın araç sayısı daha hızlı büyüdüğü için araç başına düşen güç 8,05 kW'tan 7,89 kW'a geriledi. Tek başına felaket bir rakam değil; ama eğilim, bir kez tersine dönene kadar izlenmesi gereken bir uyarı ışığı gibi duruyor. Oran bozulduğu sürece ağ büyüse bile araç başına kapasite azalıyor.
Hızlı Şarj mı, AC mi? Dağılımın İç Yüzü
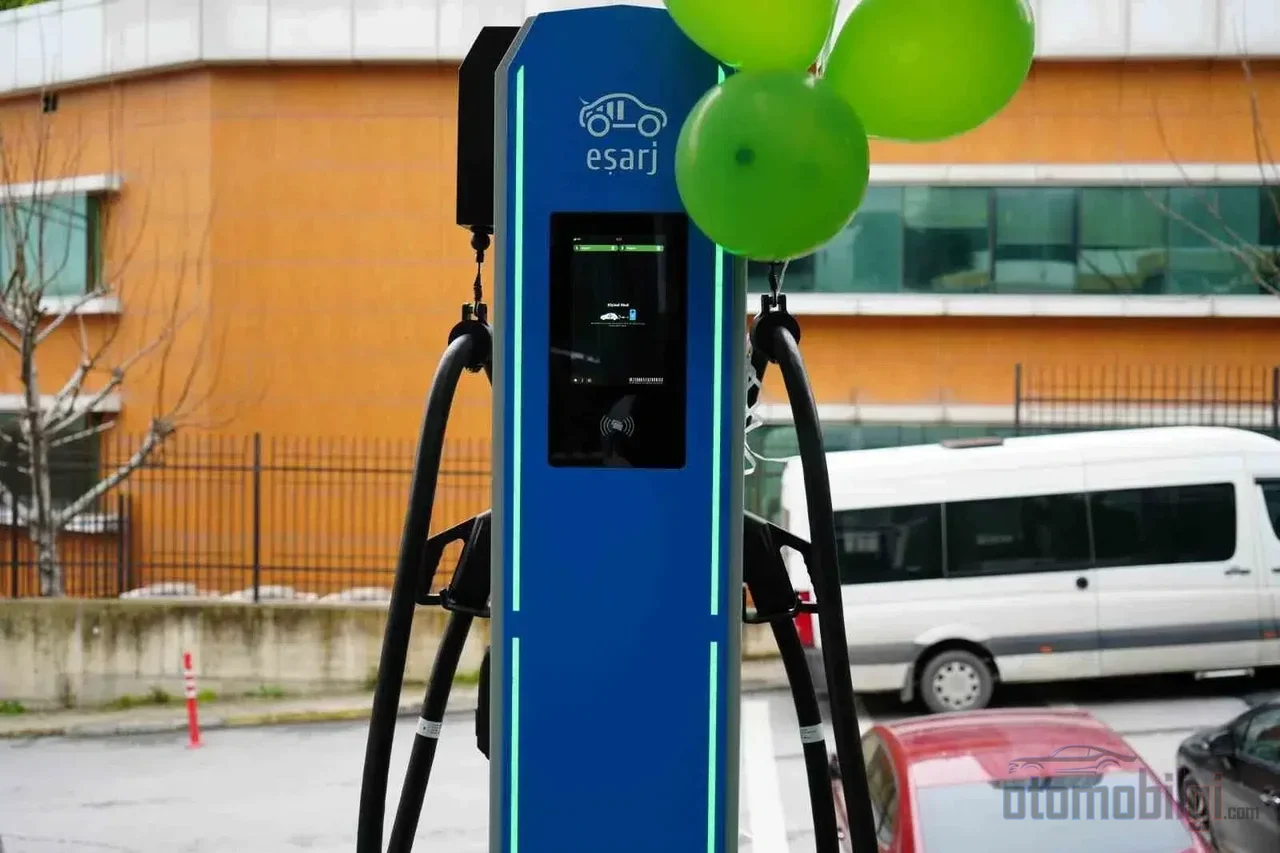
48.971 soketin 27.664'ü AC, 21.307'si DC. Soket adedinde AC önde görünse de yatırımların ağırlığı açıkça hızlı şarja kaymış durumda: DC soket sayısı bir yılda yüzde 42, AC soket yüzde 38,4 arttı. Bu, sektörün doğru yerden yaklaştığını gösteriyor; çünkü kullanım verileri de aynı yönü işaret ediyor.
Eylül'de toplam tüketimin yüzde 82,44'ü DC soketlerde gerçekleşti; AC'nin payı yüzde 17,56'da kaldı. İşlem sayısında da benzer bir tablo var: şarj işlemlerinin yüzde 74,64'ü hızlı şarj. İşlem başına ortalama tüketim DC'de 29,17 kWh, AC'de 18,28 kWh. Yani kullanıcılar çoğunlukla yol üstünde, kısa sürede yüksek enerji alacak şekilde şarj oluyor. AC soketler ise daha çok park süresi uzun senaryolarda devreye giriyor. 350 kW sınıfı istasyonların önceki yıl devreye girmesiyle hızlı şarj tarafındaki yarışın bir boyut daha kazandığını, 2026'da bu segmentin yaygınlaştığını da eklemek gerek.
Şarj işlemlerinin saatlik dağılımı da tipik bir trafik desenini yansıtıyor: en yoğun saat dilimi 17.00–18.00 arası ve o saatte 5.730 MWh tüketim var. En sakin an ise 04.00–05.00 arası, 725 MWh. Akşam dönüş yoğunluğu, hem şebeke yönetimi hem de istasyon yerleşimi açısından işletmecilerin merkezine alması gereken bir veri.
Tüketim Neden Geriledi? Aylık Dalgalanmayı Doğru Okumak
Eylül'de ticari şarj tüketimi 83.253 MWh'ye geriledi; ağustosta kaydedilen 97.469 MWh'lik rekorun yüzde 14,6 altında. Şarj işlemi sayısı da 3,53 milyondan 3.152.733'e, yüzde 10,6 düştü. İlk bakışta içi boşalan bir ağ izlenimi verebilir; ama tek aylık düşüşü kullanım azalması diye okumak acele olur.
Burada birkaç etken aynı anda oynuyor. Öncelikle elektrikli araç sahiplerinin önemli bölümü günlük şarjını evde veya iş yerinde yapıyor; bu şarjlar ticari istatistikte görünmüyor. Ticari ağın payı, araç parkı büyüdükçe ve kullanıcı alışkanlıkları oturdukça dalgalanabiliyor. Ayrıca yaz aylarındaki tatil trafiğinin ardından eylülde yol kullanımının normalleşmesi de talebi doğal olarak dengeliyor. Ortalamalar ise istikrarlı: işlem başına 26,41 kWh ve 1,13 saat. Ağ çalışıyor; soru, talep zirvesinde yeterli esneklik sunup sunmayacağı.
Coğrafya da önemli bir başlık. İstanbul 22.383 MWh ile tüketimin yüzde 26,89'unu tek başına taşıyor. Ankara 11.057 MWh ile yüzde 13,28 paya sahip ve aylık bazda yüzde 3,3 büyüdü; İzmir 5.094, Bursa 4.299, Antalya 3.699 MWh ile ilk beşi tamamlıyor. Bu yoğunlaşma, yeni yatırımların öncelikle üç büyük şehre akmasının nedenini de açıklıyor; oysa Karayolu ağındaki kesintisiz şarj imkânı, elektrikli araçla uzun yol konusunun kalıcı sorusu olmayı sürdürüyor.
İşletmeciler: Kimin Ağı Büyük, Kimin Gücü Yüksek?
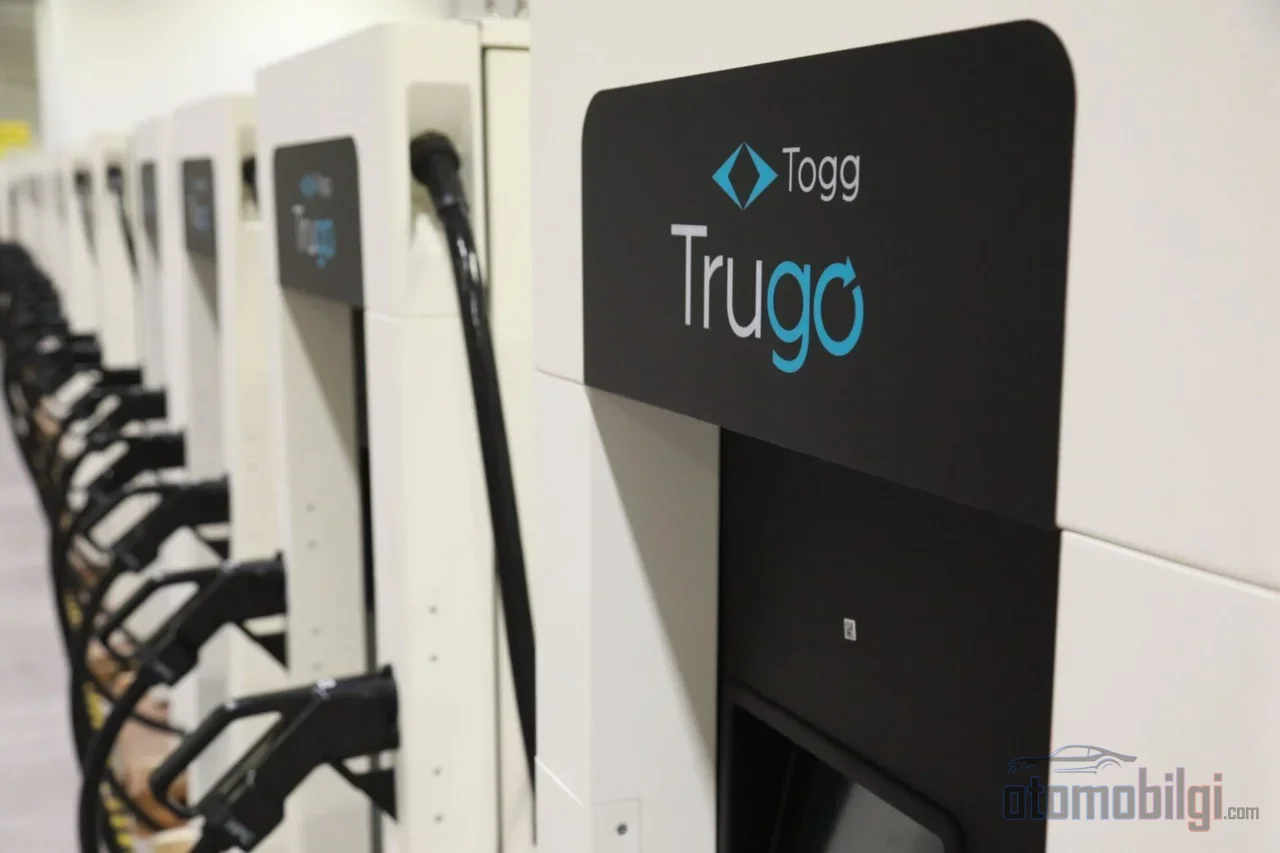
Piyasa belirgin bir tekelleşme taşımadığı için birden fazla oyuncu farklı başarılarla varlığını sürdürüyor. Tüketim sıralamasında Trugo, eylülde 18.543 MWh ile yüzde 22,27 payla ilk sırada. Zes 13.885 MWh ve yüzde 16,68 ile ikinci; Eşarj 5.107 MWh, Wat Mobilite 3.966 MWh, Astor 3.664 MWh ve Tesla 3.510 MWh ile onları izliyor.
Soket sayısında ise liderlik değişiyor: Zes, 5.553 soketle (2.861 AC / 2.692 DC) en geniş ağa sahip. Trugo 4.200 soketle ikinci; ama dikkat çekici bir ayrıntı var - Trugo'nun ağının 3.375'i DC, yani hızlı şarj ağırlıklı bir yapı. Voltrun 2.719, Wat 2.416, Eşarj 2.072 ve Zeplin 1.735 soketle ilk grubu tamamlıyor. Tüketim sıralaması ile ağ büyüklüğü sıralamasının örtüşmemesi, soketin değil dolulukun belirleyici olduğunu gösteriyor; yerleşim ve güç seviyesi, adetten daha fazla şey anlatıyor.
Yeşil şarj tarafı da kayda değer bir eşik geçmiş durumda. YEK-G belgeli istasyonlardan 51.522 MWh enerji verildi; bu, toplam tüketimin yüzde 61,89'u. Elektrikli araç satın alan kullanıcının karbon kaygısının somut karşılığı ağda ölçülebilir hale geldi - birkaç yıl önce böyle bir orandan söz etmek mümkün değildi.
Pazar Bağlamı: Satışlar Yavaşlarken Altyapı Ne Yapmalı?
Eylül 2026'da ODMD verilerine göre 15.074 elektrikli otomobil satıldı; elektriklilerin otomobil satışlarındaki payı yüzde 23,7'ye ulaştı ve satışlar yıllık bazda yüzde 18,6 arttı. Buna karşılık genel pazar, aynı ay yüzde 24,33 daralarak 83.469 adede indi. Yılın ilk dokuz ayında toplam otomotiv pazarı yüzde 15,45 geriledi. Elektrikli tarafın genel pazar daralırken pay büyütmesi, bu segmentin artık bir niş değil ana akım olduğunu gösteriyor; 2026'nın ilk yarısında 81.331 elektrikli otomobil satılmış, pazar payı yüzde 18,5'e çıkmıştı.
Model sıralamasında kaynaklar arasında küçük farklılıklar var; bu tür listeler tanım ve derleme zamanına göre değişebiliyor. Ortak tablo şu: Togg'un eylüldeki toplam satışı 6.692 adet olarak aktarıldı ve T10X ile T10F zirvede. Bir derlemede Togg T10X 1.832 adetle başı çekiyor, T10F 1.673 ile izliyor; başka bir listeye göre ise Tesla Model Y 1.664 adetle öne geçiyor, arkasından T10F (1.194), T10X (1.061), Kia EV3 (880) ve BYD Atto 3 (713) geliyor. Fark hangi modelin kaçıncı sırada olduğunda; önde gelen markaların kim olduğu konusunda birleşiyor.
Şimdi asıl soruya dönersek: bu satış temposu karşısında altyapı yetişiyor mu? Araç sayısı yılda 170 bin adet artıyor; soket sayısı yılda yaklaşık 14 bin. Matematik basit ve acımasız: her yeni ayda ağa eklenen soket, parka katılan aracın ihtiyacının gerisinde kalıyor. Öte yandan iki yumuşatıcı etken var. Birincisi, kurulu gücün yüzde 49,7 artması, soket adedi kadar güç tarafının da büyüdüğünü; istasyonların ortalama olarak daha yüksek watt sınıflarına geçtiğini gösteriyor. İkincisi, ev ve iş yeri şarjının yaygınlığı, kamu ağına binen yükü sürdürülebilir düzeyde tutuyor. Sorun bugün kuyrukta değil; oranların bozulma hızında. Gelecek birkaç çeyrekte araç başına kurulu güç göstergesinin 7,89 kW seviyesinden yukarı dönüp dönmemesi, altyapı yatırımlarının satış temposunu yakalayıp yakalamadığını en saf biçimde söyleyecek.
Uzun yılların perspektifinden bakıldığında manzara hiç de küçümsenecek gibi değil: 2022'de Türkiye'de 14.896 elektrikli araç vardı. Bugün bu sayı otuz üç katına çıktı ve şarj ağı da sıfırdan 3.875 MW'lık bir kurulu güce ulaştı. Eskiden tartışma "kıtalar arası yolculukta şarj var mı" üzerineydi; şimdi tartışma zirve saatlerdeki yoğunluk ve oran dengesi üzerine. Bu, gelişimin yönü açısından olumlu bir işaret - ama makas kapanmadan değil.
Sonuç: Oran İyileşmeden Rahatlamak Zor
Eylül 2026 verileri, Türkiye elektrikli araç ekosisteminin hızla büyüdüğünü ama büyümenin dengeli olmadığını gösteriyor. Araç parkı yüzde 52,8, soket ağı yüzde 39,9 büyüdü; araç başına kurulu güç geriledi. DC hızlı şarj tarafındaki yatırım ağırlığı ve yeşil enerji payındaki yüzde 61,89 gibi oranlar ağın kalitesinin yükseldiğini kanıtlıyor. Kalan iş, niceliğin niteliğe yetişmesi - yani araç başına soket ve güç oranlarının yeniden iyileşme yönüne dönmesi. Bu dönmeye başlayana kadar "altyapı yetişiyor mu" sorusu gündemden kalkmayacak; ve dürüst olmak gerekirse, gündemden kalkmaması da sektör için fena bir şey değil.
Kaynaklar
- EPDK Şarj Hizmeti Piyasası Aylık İstatistikleri
- ODMD Basın Bülteni, 2 Eylül 2026
- Elektrikli araç sayısı 491 bini aştı: Tüketimde Trugo lider
- EPDK Eylül 2026 verileri: Elektrikli araç şarj tüketimi ve Ankara analizi
- EPDK Ocak 2026 Elektrikli Araç ve Şarj Piyasası Verileri
- Eylül 2026: Türkiye'de Kaç Otomobil Satıldı
- 2026 otomotiv satışları: Pazar daraldı, elektrikli otomobiller
- Elektrikli Araç Pazarı 2026 İlk Yarı