भारत में 4.91 लाख इलेक्ट्रिक वाहन, 49 हजार चार्जिंग सॉकेट: क्या इंफ्रास्ट्रक्चर इसके साथ तालमेल बिठा रहा है?
इस पेज को साझा करें
सितंबर 2026 तक तुर्की में इलेक्ट्रिक वाहनों की संख्या 491,492 तक और वाणिज्यिक चार्जिंग सॉकेट की संख्या 48,971 तक पहुँच गई; यानी सड़क पर हर लगभग 10 इलेक्ट्रिक वाहनों पर 1 सार्वजनिक चार्जिंग सॉकेट आ रहा है। पिछले एक वर्ष में वाहन बेड़ा 52.8 प्रतिशत बढ़ा जबकि सॉकेट की संख्या 39.9 प्रतिशत बढ़ी; यह अंतर सबसे स्पष्ट संकेत है कि बुनियादी ढाँचे के निवेश अभी बिक्री की गति को पूरी तरह पूरा नहीं कर पा रहे हैं। नीचे हम ऊर्जा बाज़ार नियामक संस्था (EPDK) के सितंबर माह के चार्जिंग सेवा बाज़ार के आँकड़ों का विश्लेषण कर रहे हैं, आँकड़ों के पीछे की प्रवृत्तियों के साथ।
मुख्य बातें
- इलेक्ट्रिक वाहनों की संख्या सितंबर में 491,492 तक पहुँच गई; मासिक वृद्धि 3.1 प्रतिशत।
- वाणिज्यिक चार्जिंग सॉकेट की संख्या 48,971: 27,664 AC, 21,307 DC।
- कुल स्थापित क्षमता 3,875 MW; वार्षिक वृद्धि 49.7 प्रतिशत - वाहन वृद्धि से कम।
- सितंबर की खपत 83,253 MWh; अगस्त के रिकॉर्ड की तुलना में 14.6 प्रतिशत गिरावट।
- खपत का 61.89 प्रतिशत YEK-G प्रमाणित हरित चार्जिंग से आया।
आँकड़े क्या कहते हैं: सितंबर 2026 का चित्र
EPDK ने सितंबर माह के चार्जिंग सेवा बाज़ार की मासिक सांख्यिकी 16 अक्टूबर को प्रकाशित की; आँकड़े TÜİK के वाहन पंजीकरण रिकॉर्ड पर आधारित हैं। इसके अनुसार अगस्त से सितंबर के बीच वाहनों की संख्या 476,934 से 491,492 और सॉकेट की संख्या 47,908 से 48,971 हुई। मासिक आधार पर वाहन वृद्धि 3.1 प्रतिशत और सॉकेट वृद्धि 2.2 प्रतिशत रही। अंतर कम है लेकिन दिशा वही है: बेड़ा, नेटवर्क से आगे बढ़ रहा है।
कुल स्थापित क्षमता 3,875 MW तक पहुँच गई। वार्षिक तुलना असली कहानी बयां करती है: सितंबर 2025 में 321,710 इलेक्ट्रिक वाहन और 35,002 सॉकेट थे। एक साल में बेड़े में 169,782 वाहन जुड़े - 52.8 प्रतिशत की वृद्धि। उसी अवधि में नेटवर्क में केवल 13,969 सॉकेट जुड़े; 39.9 प्रतिशत। दोनों वृद्धि दरों के बीच यह अंतर, "क्या बुनियादी ढाँचा पकड़ पा रहा है?" सवाल का सबसे ईमानदार जवाब है।
| सूचकांक | सितंबर 2025 | सितंबर 2026 | वार्षिक परिवर्तन |
|---|---|---|---|
| इलेक्ट्रिक वाहन | 321,710 | 491,492 | %52.8 |
| चार्जिंग सॉकेट | 35,002 | 48,971 | %39.9 |
| AC सॉकेट | 19,992 | 27,664 | ~%38.4 |
| DC सॉकेट | 15,010 | 21,307 | %42 |
| प्रति वाहन स्थापित क्षमता | 8.05 kW | 7.89 kW | गिरावट |
तालिका की अंतिम पंक्ति वर्षों से इस क्षेत्र को देखने वाले किसी व्यक्ति के लिए एक परिचित दृश्य है। स्थापित क्षमता में वार्षिक 49.7 प्रतिशत की वृद्धि के बावजूद, चूँकि वाहनों की संख्या तेज़ी से बढ़ी, प्रति वाहन क्षमता 8.05 kW से घटकर 7.89 kW हो गई। अकेले यह आँकड़ा विनाशकारी नहीं है; लेकिन यह प्रवृत्ति, जब तक एक बार पलट न जाए, निगरानी के योग्य एक चेतावनी संकेत की तरह खड़ी है। जब तक यह अनुपात बिगड़ा रहता है, नेटवर्क चाहे कितना भी बढ़ जाए, प्रति वाहन क्षमता घटती है।
फास्ट चार्जिंग या AC? वितरण की अंदर की बात
48,971 सॉकेट में से 27,664 AC और 21,307 DC हैं। सॉकेट की संख्या में AC आगे दिखाई देता है, लेकिन निवेश का ज़ोर स्पष्ट रूप से फास्ट चार्जिंग की ओर झुक गया है: DC सॉकेट की संख्या एक साल में 42 प्रतिशत और AC सॉकेट 38.4 प्रतिशत बढ़ी। यह दिखाता है कि उद्योग सही दिशा से आगे बढ़ रहा है; क्योंकि उपयोग के आँकड़े भी उसी दिशा की ओर इशारा करते हैं।
सितंबर में कुल खपत का 82.44 प्रतिशत DC सॉकेट्स पर हुआ; AC का हिस्सा 17.56 प्रतिशत पर रहा। लेनदेन की संख्या में भी समान तस्वीर है: चार्जिंग लेनदेन का 74.64 प्रतिशत फास्ट चार्जिंग है। प्रति लेनदेन औसत खपत DC में 29.17 kWh और AC में 18.28 kWh है। यानी उपयोगकर्ता अधिकतर रास्ते में, कम समय में अधिक ऊर्जा लेने के तरीके से चार्ज कर रहे हैं। AC सॉकेट्स अधिकतर लंबे पार्किंग समय वाले परिदृश्यों में काम आते हैं। यह भी जोड़ना ज़रूरी है कि 350 kW श्रेणी के स्टेशनों के पिछले साल चालू होने के साथ फास्ट चार्जिंग की दौड़ में एक और आयाम जुड़ गया है, और 2026 में यह सेगमेंट व्यापक हुआ है।
चार्जिंग लेनदेन का घंटेवार वितरण भी एक विशिष्ट ट्रैफ़िक पैटर्न को दर्शाता है: सबसे व्यस्त समय 17.00-18.00 के बीच है और उस समय 5,730 MWh की खपत होती है। सबसे शांत समय 04.00-05.00 के बीच है, 725 MWh। शाम की वापसी की भीड़, नेटवर्क प्रबंधन और स्टेशन स्थापना दोनों के लिहाज़ से ऑपरेटरों को केंद्र में रखने वाला एक आंकड़ा है।
खपत क्यों घटी? मासिक उतार-चढ़ाव को सही तरीके से समझना
सितंबर में वाणिज्यिक चार्जिंग खपत घटकर 83,253 MWh रह गई; अगस्त में दर्ज 97,469 MWh के रिकॉर्ड से 14.6 प्रतिशत नीचे। चार्जिंग लेनदेन की संख्या भी 3.53 मिलियन से घटकर 3,152,733 हो गई, 10.6 प्रतिशत की गिरावट। पहली नज़र में यह खोखली होती हुए नेटवर्क का अहसास दे सकता है; लेकिन एक महीने की गिरावट को उपयोग में कमी मानना जल्दबाज़ी होगी।
यहाँ कई कारक एक साथ काम कर रहे हैं। सबसे पहले, इलेक्ट्रिक वाहन मालिकों का एक बड़ा हिस्सा अपनी दैनिक चार्जिंग घर या कार्यस्थल पर करता है; ये चार्जिंग वाणिज्यिक आंकड़ों में नहीं दिखती। वाणिज्यिक नेटवर्क का हिस्सा, वाहनों की संख्या बढ़ने और उपयोगकर्ता की आदतें स्थिर होने के साथ उतार-चढ़ाव कर सकता है। इसके अलावा, गर्मियों के अवकाश यातायात के बाद सितंबर में सड़क उपयोग के सामान्य होने से मांग भी स्वाभाविक रूप से संतुलित हो जाती है। औसत स्थिर हैं: प्रति लेनदेन 26.41 kWh और 1.13 घंटे. नेटवर्क काम कर रहा है; सवाल यह है कि मांग के चरम पर यह पर्याप्त लचीलापन देगा या नहीं।
भूगोल भी एक महत्वपूर्ण विषय है। इस्तांबुल 22,383 MWh के साथ खपत का 26.89 प्रतिशत अकेले वहन करता है। अंकारा 11,057 MWh के साथ 13.28 प्रतिशत हिस्सेदारी रखता है और मासिक आधार पर 3.3 प्रतिशत बढ़ा; इज़मिर 5,094, बुर्सा 4,299 और अंताल्या 3,699 MWh के साथ शीर्ष पांच को पूरा करते हैं। यह केंद्रीकरण यह भी समझाता है कि नए निवेश पहले तीन बड़े शहरों की ओर क्यों बहते हैं; वहीं हाईवे नेटवर्क पर निर्बाध चार्जिंग की सुविधा, इलेक्ट्रिक वाहन से लंबी यात्रा के विषय का एक स्थायी सवाल बनी हुई है।
ऑपरेटर: किसका नेटवर्क बड़ा, किसकी ताकत अधिक?
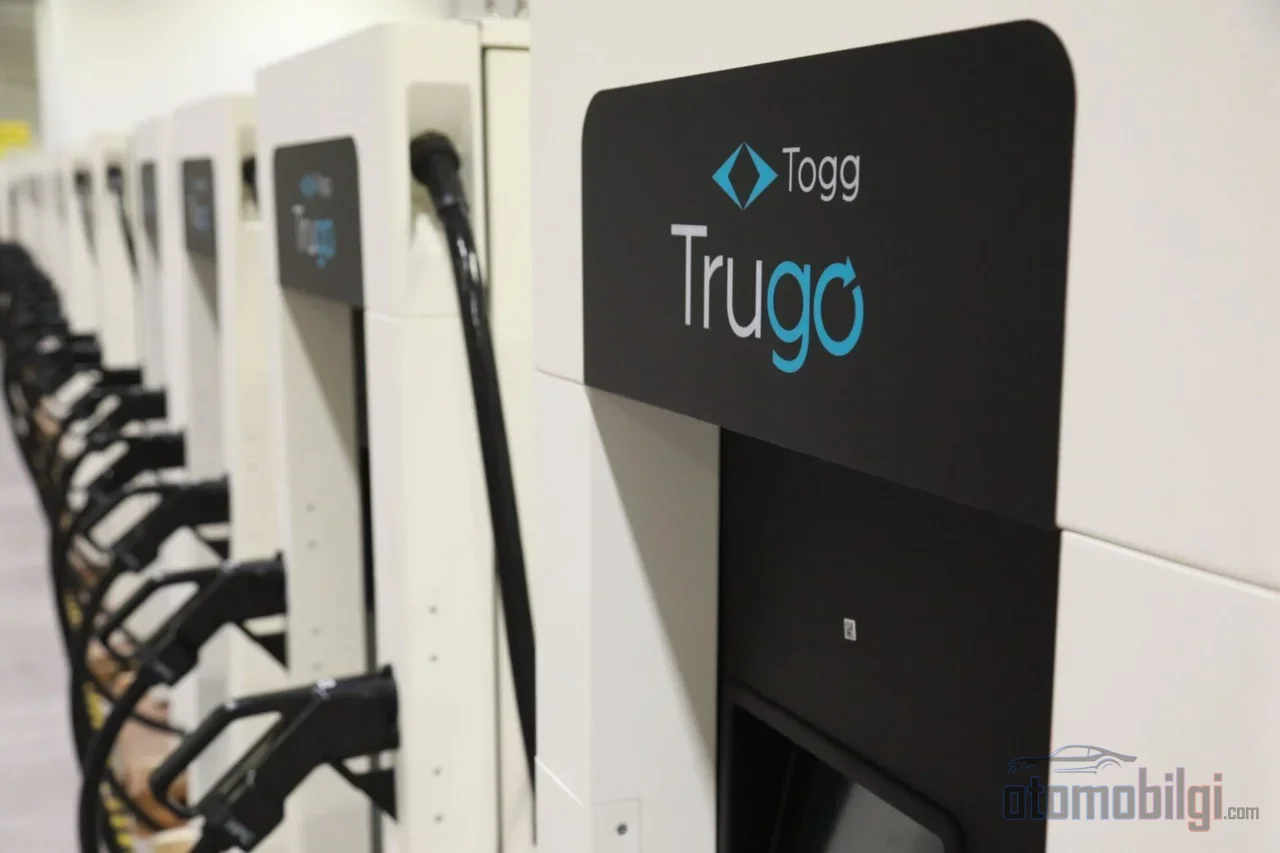
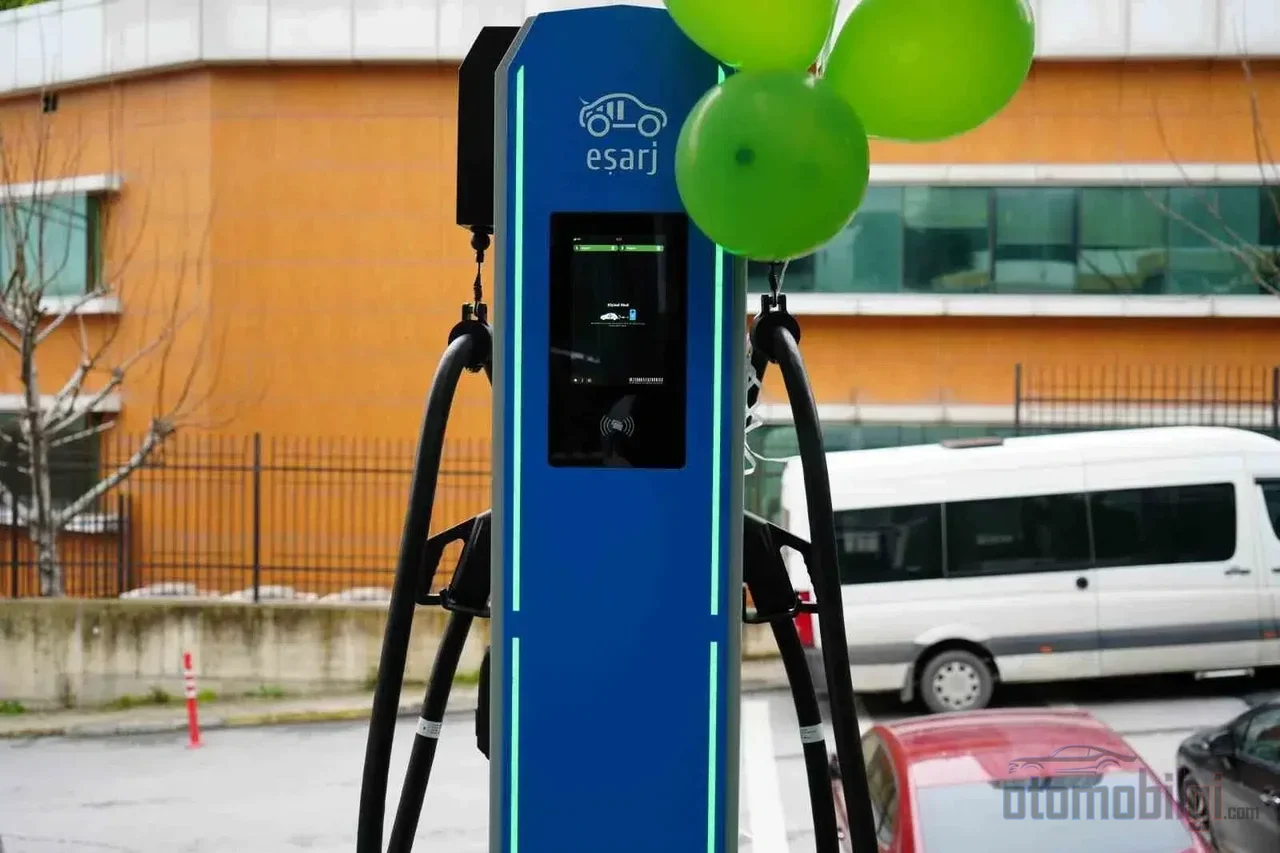
बाज़ार में कोई स्पष्ट एकाधिकार नहीं होने के कारण कई खिलाड़ी अलग-अलग सफलताओं के साथ अपना अस्तित्व बनाए हुए हैं। खपत की रैंकिंग में Trugo, सितंबर में 18,543 MWh के साथ 22.27 प्रतिशत हिस्सेदारी के साथ पहले स्थान पर है। Zes 13,885 MWh और 16.68 प्रतिशत के साथ दूसरे स्थान पर है; Eşarj 5,107 MWh, Wat Mobilite 3,966 MWh, Astor 3,664 MWh और Tesla 3,510 MWh के साथ उनका पीछा कर रहे हैं।
सॉकेट संख्या में अगुवाई बदल रही है: Zes, 5,553 सॉकेट (2,861 AC / 2,692 DC) के साथ सबसे बड़े नेटवर्क का मालिक है। Trugo 4,200 सॉकेट के साथ दूसरे स्थान पर है; लेकिन एक उल्लेखनीय विवरण है - Trugo के नेटवर्क में 3,375 DC हैं, यानी यह तेज़ चार्जिंग पर केंद्रित संरचना है। Voltrun 2,719, Wat 2,416, Eşarj 2,072 और Zeplin 1,735 सॉकेट के साथ पहला समूह पूरा करते हैं। खपत की रैंकिंग और नेटवर्क के आकार की रैंकिंग का मेल न खाना यह दर्शाता है कि निर्धारक सॉकेट नहीं बल्कि व्यस्तता है; स्थान और शक्ति स्तर, संख्या से कहीं अधिक बात बताते हैं।
हरित चार्जिंग के मोर्चे पर भी एक उल्लेखनीय सीमा पार की जा चुकी है। YEK-G प्रमाणित स्टेशनों से 51,522 MWh ऊर्जा आपूर्ति की गई; यह कुल खपत का 61.89 प्रतिशत है। इलेक्ट्रिक वाहन खरीदने वाले उपयोगकर्ता की कार्बन चिंता का ठोस प्रतिफल नेटवर्क पर मापने योग्य हो गया है - कुछ साल पहले ऐसी दर की बात करना संभव नहीं था।
बाजार संदर्भ: बिक्री के धीमे होने पर बुनियादी ढांचा क्या करे?
सितंबर 2026 में ODMD आंकड़ों के अनुसार 15,074 इलेक्ट्रिक कारें बिकीं; बिक्री में इलेक्ट्रिक वाहनों का हिस्सा 23.7 प्रतिशत तक पहुंच गया और बिक्री सालाना आधार पर 18.6 प्रतिशत बढ़ी। इसके विपरीत, समग्र बाजार उसी महीने 24.33 प्रतिशत सिकुड़कर 83,469 इकाइयों पर आ गया। वर्ष के पहले नौ महीनों में कुल ऑटोमोटिव बाजार 15.45 प्रतिशत गिरा। समग्र बाजार के सिकुड़ते समय इलेक्ट्रिक पक्ष का हिस्सा बढ़ाना दर्शाता है कि यह सेगमेंट अब एक निश नहीं बल्कि मुख्यधारा है; 2026 की पहली छमाही में 81,331 इलेक्ट्रिक कारें बिकी थीं और बाजार हिस्सा 18.5 प्रतिशत तक बढ़ गया था।
मॉडल रैंकिंग में स्रोतों के बीच छोटे अंतर हैं; ऐसी सूचियां परिभाषा और संकलन समय के अनुसार बदल सकती हैं। साझा तस्वीर यह है: Togg की सितंबर में कुल बिक्री 6,692 इकाइयां बताई गई और T10X तथा T10F शीर्ष पर हैं। एक संकलन में Togg T10X 1,832 इकाइयों के साथ शीर्ष पर है, T10F 1,673 के साथ पीछे है; दूसरी सूची के अनुसार Tesla Model Y 1,664 इकाइयों के साथ आगे निकलता है, उसके बाद T10F (1,194), T10X (1,061), Kia EV3 (880) और BYD Atto 3 (713) आते हैं। अंतर इस बात में है कि कौन सा मॉडल किस स्थान पर है; अग्रणी ब्रांड कौन हैं, इस पर सहमति है।
अब मुख्य सवाल पर आते हैं: क्या इस बिक्री की गति के सामने बुनियादी ढांचा टिक पा रहा है? वाहनों की संख्या सालाना 170 हजार बढ़ रही है; सॉकेट की संख्या सालाना लगभग 14 हजार। गणित सरल और कठोर है: हर नए महीने में नेटवर्क में जुड़ने वाले सॉकेट, बेड़े में शामिल होने वाले वाहन की जरूरत से पीछे रह जाते हैं। दूसरी ओर दो शमन कारक हैं। पहला, स्थापित क्षमता में 49.7 प्रतिशत की वृद्धि यह दिखाती है कि सॉकेट की संख्या के साथ शक्ति पक्ष भी बढ़ा है; स्टेशन औसतन अधिक वाट वर्गों में स्थानांतरित हुए हैं। दूसरा, घर और कार्यस्थल पर चार्जिंग के व्यापक होने से सार्वजनिक नेटवर्क पर पड़ने वाला भार टिकाऊ स्तर पर बना रहता है। समस्या आज कतार में नहीं; बल्कि दरों के बिगड़ने की गति में है। आने वाली कुछ तिमाहियों में प्रति वाहन स्थापित क्षमता संकेतक का 7.89 kW स्तर से ऊपर जाना या न जाना, सबसे शुद्ध रूप में बताएगा कि क्या बुनियादी ढांचे के निवेश बिक्री की गति को पकड़ पा रहे हैं।
लंबे वर्षों के परिप्रेक्ष्य से देखा जाए तो तस्वीर हल्के में लेने लायक नहीं है: 2022 में तुर्की में 14,896 इलेक्ट्रिक वाहन थे। आज यह संख्या तैंतीस गुना बढ़ गई है और चार्जिंग नेटवर्क भी शून्य से 3,875 MW की स्थापित क्षमता तक पहुंच गया है। पहले बहस "महाद्वीपों के बीच यात्रा में चार्जिंग है या नहीं" पर होती थी; अब बहस पीक घंटों की भीड़ और अनुपात संतुलन पर है। यह विकास की दिशा के लिहाज से सकारात्मक संकेत है - लेकिन जब तक यह अंतर बंद न हो जाए, तब तक नहीं।
निष्कर्ष: अनुपात सुधरने से पहले आराम करना मुश्किल
सितंबर 2026 का डेटा दिखाता है कि तुर्की का इलेक्ट्रिक वाहन इकोसिस्टम तेजी से बढ़ रहा है लेकिन यह वृद्धि संतुलित नहीं है। वाहन बेड़ा 52.8 प्रतिशत और सॉकेट नेटवर्क 39.9 प्रतिशत बढ़ा; प्रति वाहन स्थापित क्षमता घट गई। DC फास्ट चार्जिंग में निवेश का भार और हरित ऊर्जा की 61.89 प्रतिशत हिस्सेदारी जैसे आंकड़े नेटवर्क की गुणवत्ता में सुधार साबित करते हैं। बचा हुआ काम यह है कि मात्रा गुणवत्ता तक पहुंचे - यानी प्रति वाहन सॉकेट और शक्ति अनुपात फिर से सुधार की दिशा में मुड़ें। जब तक यह मोड़ शुरू नहीं होता, "क्या बुनियादी ढांचा चल पा रहा है" वाला सवाल एजेंडे से उतरेगा नहीं; और ईमानदारी से कहें तो, एजेंडे से उतरे बिना रहना भी उद्योग के लिए बुरा नहीं है।
स्रोत
- EPDK चार्जिंग सेवा बाज़ार के मासिक आंकड़े
- ODMD प्रेस विज्ञप्ति, 2 सितंबर 2026
- बिजली के वाहनों की संख्या 491 हज़ार पार: खपत में Trugo अग्रणी
- EPDK सितंबर 2026 के आंकड़े: बिजली के वाहनों की चार्जिंग खपत और अंकारा विश्लेषण
- EPDK जनवरी 2026 बिजली के वाहन और चार्जिंग बाज़ार के आंकड़े
- सितंबर 2026: Türkiye में कितनी कारें बिकीं
- 2026 ऑटोमोटिव बिक्री: बाज़ार सिकुड़ा, बिजली की कारें
- बिजली के वाहनों का बाज़ार 2026 पहली छमाही