در ترکیه 491 هزار خودروی برقی و 49 هزار سوکت شارژ: آیا زیرساخت به موقع میرسد؟
این صفحه را به اشتراک بگذارید
تعداد خودروهای برقی در ترکیه تا سپتامبر 2026 به 491.492 و تعداد سوکتهای شارژ تجاری به 48.971 رسیده است؛ یعنی در جادهها به ازای هر حدود 10 خودروی برقی تنها 1 سوکت شارژ عمومی وجود دارد. ناوگان خودروها در یک سال گذشته 52.8 درصد رشد کرده در حالی که تعداد سوکتها 39.9 درصد افزایش یافته است؛ این شکاف، واضحترین نشانه آن است که سرمایهگذاریهای زیرساختی هنوز نتوانستهاند گ Franco فروش را کاملاً جبران کنند. در ادامه، دادههای بازار خدمات شارژ سپتامبر نهاد تنظیم بازار انرژی را همراه با روندهای پشت این اعداد بررسی میکنیم.
نکات برجسته
- تعداد خودروهای برقی در سپتامبر به 491.492 رسید؛ رشد ماهانه 3.1 درصد.
- تعداد سوکتهای شارژ تجاری 48.971: 27.664 AC، 21.307 DC.
- ظرفیت نصبشده کل 3.875 مگاوات؛ رشد سالانه 49.7 درصد - کمتر از رشد خودروها.
- مصرف سپتامبر 83.253 مگاواتساعت؛ افت 14.6 درصدی نسبت به رکورد اوت.
- 61.89 درصد از مصرف از شارژ سبز دارای گواهی YEK-G تأمین شد.
اعداد چه میگویند: تصویر سپتامبر 2026
نهاد تنظیم بازار انرژی (EPDK) آمار ماهانه بازار خدمات شارژ سپتامبر را در 16 اکتبر منتشر کرد؛ دادهها بر اساس سوابق ثبت خودرو مؤسسه آمار TÜİK است. بر این اساس، در گذار از اوت به سپتامبر، تعداد خودروها از 476.934 به 491.492 و تعداد سوکتها از 47.908 به 48.971 رسید. رشد ماهانه خودروها 3.1 درصد و رشد سوکتها 2.2 درصد بوده است. اختلاف کم است اما جهت یکسان است: ناوگان خودروها جلوتر از شبکه حرکت میکند.
ظرفیت نصبشده کل به 3.875 مگاوات رسید. مقایسه سالانه اما روایت اصلی را بازگو میکند: در سپتامبر 2025 تعداد خودروهای برقی 321.710 و سوکتها 35.002 بود. در یک سال، 169.782 خودرو به ناوگان اضافه شد - افزایش 52.8 درصدی. در همین دوره تنها 13.969 سوکت به شبکه افزوده شد؛ یعنی 39.9 درصد. این تفاوت میان دو نرخ رشد، صادقانهترین پاسخ به پرسش «آیا زیرساخت به مقصد میرسد؟» است.
| شاخص | سپتامبر 2025 | سپتامبر 2026 | تغییر سالانه |
|---|---|---|---|
| خودروی برقی | 321.710 | 491.492 | %52.8 |
| سوکت شارژ | 35.002 | 48.971 | %39.9 |
| سوکت AC | 19.992 | 27.664 | ~%38.4 |
| سوکت DC | 15.010 | 21.307 | %42 |
| ظرفیت نصبشده به ازای هر خودرو | 8.05 کیلووات | 7.89 کیلووات | کاهش |
آخرین سطر جدول برای کسی که سالها این حوزه را دنبال کرده، منظرهای آشناست. با وجود رشد سالانه 49.7 درصدی ظرفیت نصبشده، چون تعداد خودروها با سرعت بیشتری رشد کرده، ظرفیت به ازای هر خودرو از 8.05 کیلووات به 7.89 کیلووات کاهش یافته است. این بهتنهایی عدد فاجعهباری نیست؛ اما این روند، تا زمانی که یک بار جهت عوض شود، همچون چراغ هشداری است که باید دیده بماند. تا زمانی که این نسبت به هم بخورد، حتی با رشد شبکه، ظرفیت به ازای هر خودرو کاهش مییابد.
شارژ سریع یا AC؟ نگاه درون توزیع
از 48.971 سوکت، 27.664 عدد AC و 21.307 عدد DC هستند. اگرچه از نظر تعداد سوکت، AC جلوتر به نظر میرسد، اما وزن سرمایهگذاریها آشکارا به سمت شارژ سریع shifting کرده است: تعداد سوکتهای DC در یک سال 42 درصد و سوکتهای AC 38.4 درصد افزایش یافته است. این نشان میدهد بخش صنعت از مسیر درستی نزدیک شده است؛ زیرا دادههای مصرف نیز به همین جهت اشاره میکنند.
در سپتامبر، 82.44 درصد از کل مصرف DC بوده است در سوکتها محقق شد؛ سهم AC روی 17.56 درصد باقی ماند. در تعداد تراکنشها هم تصویر مشابهی وجود دارد: 74.64 درصد از تراکنشهای شارژ، شارژ سریع است. میانگین مصرف به ازای هر تراکنش در DC برابر 29.17 کیلوواتساعت و در AC برابر 18.28 کیلوواتساعت است. یعنی کاربران بیشتر مواقع در مسیر سفر و برای دریافت سریع انرژی در زمان کوتاه شارژ میکنند. سوکتهای AC بیشتر در سناریوهایی با زمان پارک طولانی به کار میآیند. باید افزود که با راهاندازی ایستگاههای کلاس 350 کیلووات در سال پیش از آن، رقابت در بخش شارژ سریع بُعد دیگری یافت و در سال 2026 این بخش گستردهتر شد.
توزیع ساعتی تراکنشهای شارژ نیز الگوی ترافیکی معمولی را بازتاب میدهد: شلوغترین بازه زمانی بین 17.00 تا 18.00 است و در آن ساعت 5.730 مگاواتساعت مصرف وجود دارد. آرامترین لحظه نیز بین 04.00 تا 05.00 با 725 مگاواتساعت است. تراکم بازگشت عصرگاهی، دادهای است که هم از نظر مدیریت شبکه و هم از نظر جایگذاری ایستگاهها باید در مرکز توجه بهرهبرداران قرار گیرد.
چرا مصرف عقب نشست؟ خوانش درست نوسان ماهانه
در سپتامبر مصرف شارژ تجاری به 83.253 مگاواتساعت کاهش یافت؛ 14.6 درصد پایینتر از رکورد 97.469 مگاواتساعتی ثبتشده در اوت. تعداد تراکنشهای شارژ نیز از 3.53 میلیون به 3.152.733 رسید و 10.6 درصد کاهش یافت. در نگاه نخست ممکن است این تصویر ایجاد شود که شبکهای خالیشده وجود دارد؛ اما خواندن کاهش یکماهه بهعنوان کاهش استفاده، عجولانه است.
در اینجا چند عامل همزمان در حال تأثیرگذاری هستند. ابتدا بخش قابلتوجهی از مالکان خودروهای برقی شارژ روزانه خود را در خانه یا محل کار انجام میدهند؛ این شارژها در آمار تجاری دیده نمیشوند. سهم شبکه تجاری با رشد ناوگان خودروها و تثبیت عادتهای کاربران میتواند نوسان کند. همچنین نرمالشدن استفاده از جادهها در سپتامبر پس از ترافیک تعطیلات تابستانی نیز تقاضا را بهطور طبیعی متعادل میکند. میانگینها اما پایدارند: به ازای هر تراکنش 26.41 کیلوواتساعت و 1.13 ساعت. شبکه در حال کار است؛ پرسش این است که آیا در اوج تقاضا انعطافپذیری کافی ارائه خواهد داد یا خیر.
جغرافیا نیز عنوان مهمی است. استانبول با 22.383 مگاواتساعت بهتنهایی 26.89 درصد از مصرف را به دوش میکشد. آنکارا با 11.057 مگاواتساعت سهم 13.28 درصدی دارد و در سطح ماهانه 3.3 درصد رشد کرد؛ ازمیر با 5.094، بورسا با 4.299 و آنتالیا با 3.699 مگاواتساعت پنجتای نخست را کامل میکنند. این تمرکز دلیل سرازیرشدن سرمایهگذاریهای جدید نخست به سه شهر بزرگ را نیز توضیح میدهد؛ در حالی که امکان شارژ بدون وقفه در شبکه جادهای همچنان پرسشی ماندگار درباره سفرهای طولانی با خودروی برقی است.
بهرهبرداران: شبکه چه کسی بزرگتر است و توان چه کسی بالاتر؟
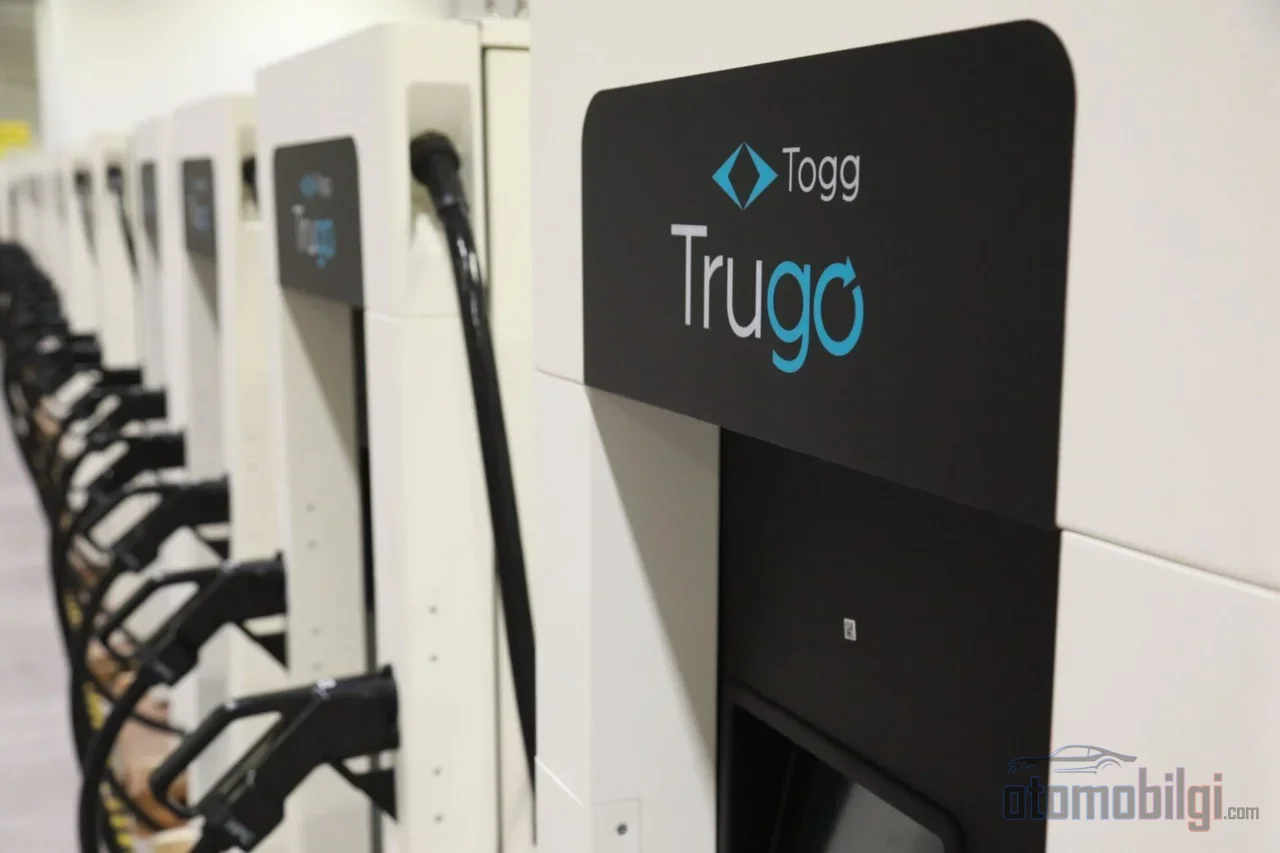
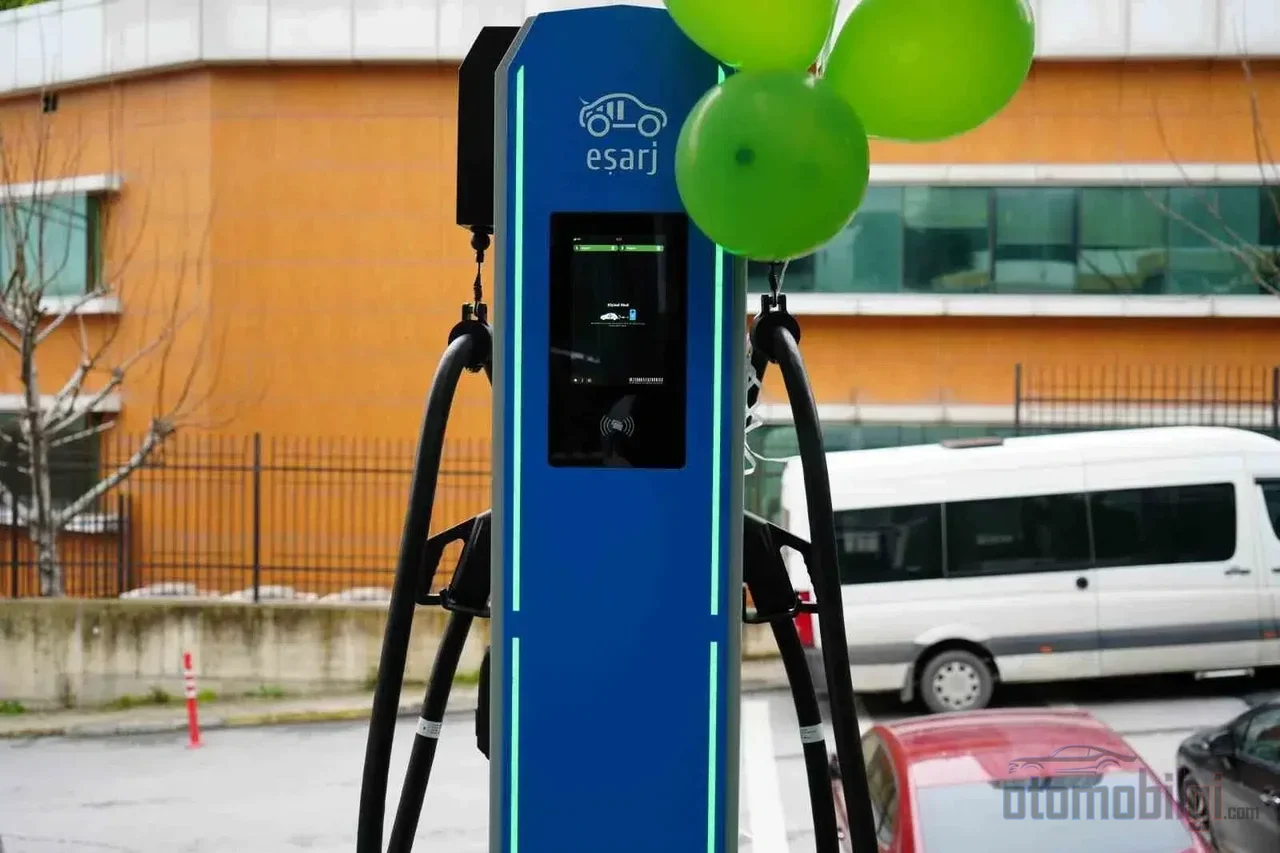
از آنجا که بازار انحصار مشخصی ندارد، چندین بازیگر با موفقیتهای متفاوت به فعالیت خود ادامه میدهند. در رتبهبندی مصرف، Trugo در سپتامبر با 18.543 مگاواتساعت سهم 22.27 درصدی در رتبه نخست قرار دارد. Zes با 13.885 مگاواتساعت و 16.68 درصد دوم است؛ Esarj با 5.107 مگاواتساعت، Wat Mobilite با 3.966 مگاواتساعت، Astor با 3.664 مگاواتساعت و Tesla با 3.510 مگاواتساعت در پی آنها هستند.
در تعداد سوکتها رهبری تغییر میکند: Zes با 5.553 سوکت (2.861 AC / 2.692 DC) دارای گستردهترین شبکه است. Trugo با 4.200 سوکت دوم است؛ اما نکته قابل توجهی وجود دارد - 3.375 سوکت از شبکه Trugo از نوع DC است، یعنی ساختاری متمرکز بر شارژ سریع. Voltrun با 2.719، Wat با 2.416، Eşarj با 2.072 و Zeplin با 1.735 سوکت گروه اول را کامل میکنند. عدم تطابق رتبهبندی مصرف با رتبهبندی اندازه شبکه نشان میدهد که تعیینکننده، سوکت نیست بلکه میزان اشغال است؛ جانمایی و سطح توان، بیش از تعداد، اطلاعات میدهند.
در بخش شارژ سبز نیز یک آستانه قابل توجه پشت سر گذاشته شده است. از ایستگاههای دارای گواهی YEK-G 51.522 MWh انرژی تأمین شد؛ این amount معادل 61,89 درصد از کل مصرف است. دغدغه کربن کاربری که خودروی برقی خریده است، اثر ملموس خود را در شبکه قابل اندازهگیری پیدا کرد - چند سال پیش، صحبت از چنین نرخی ممکن نبود.
زمینه بازار: وقتی فروش کند میشود، زیرساخت چه باید بکند؟
طبق دادههای ODMD در سپتامبر 2026 15.074 خودروی برقی فروخته شد؛ سهم خودروهای برقی از فروش خودروها به 23,7 درصد رسید و فروشها به صورت سالانه 18,6 درصد رشد کردند. در مقابل، بازار کل در همان ماه با 24,33 درصد افت به 83.469 دستگاه رسید. در نه ماه اول سال، بازار کل خودرو 15,45 درصد عقب نشست. رشد سهم بخش برقی در حالی که بازار کل در حال کوچک شدن است، نشان میدهد این بخش دیگر یک نیچ نیست بلکه جریان اصلی شده است؛ در نیمه اول 2026، 81.331 خودروی برقی فروخته شده بود و سهم بازار به 18,5 درصد رسیده بود.
در رتبهبندی مدلها تفاوتهای کوچکی میان منابع وجود دارد؛ این نوع فهرستها بسته به تعریف و زمان گردآوری میتوانند تغییر کنند. تصویر مشترک چنین است: فروش کل Togg در سپتامبر 6.692 دستگاه اعلام شد و T10X و T10F در صدر هستند. در یک گردآوری، Togg T10X با 1.832 دستگاه پیشتاز است و T10F با 1.673 دستگاه در پی میآید؛ بر اساس فهرست دیگر اما Tesla Model Y با 1.664 دستگاه پیشی میگیرد و پس از آن T10F (1.194)، T10X (1.061)، Kia EV3 (880) و BYD Atto 3 (713) قرار دارند. تفاوت در اینکه کدام مدل در چه رتبهای است؛ در اینکه برندهای پیشرو کداماند، اتفاق نظر وجود دارد.
حالا به سؤال اصلی بپردازیم: آیا زیرساخت با این سرعت فروش همگام میشود؟ تعداد خودروها سالانه 170 هزار دستگاه افزایش مییابد؛ تعداد سوکتها سالانه حدود 14 هزار. ریاضیات ساده و بیرحمانه است: سوکتی که هر ماه جدید به شبکه اضافه میشود، از نیاز خودرویی که به ناوگان میپیوندد عقب میماند. از سوی دیگر، دو عامل تعدیلکننده وجود دارد. نخست، رشد 49,7 درصدی توان نصبشده نشان میدهد که علاوه بر تعداد سوکت، بخش توان نیز رشد کرده است؛ ایستگاهها به طور میانگین به کلاسهای واتی بالاتر مهاجرت کردهاند. دوم، گستردگی شارژ در منزل و محل کار، بار واردشده به شبکه عمومی را در سطحی پایدار نگه میدارد. مشکل امروز در صف انتظار نیست؛ در سرعت خرابی نرخهاست. در چند فصل آینده، اینکه شاخص توان نصبشده به ازای هر خودرو از سطح 7,89 kW بالاتر میرود یا نه، به شکل خالصترین خواهد گفت که آیا سرمایهگذاریهای زیرساختی سرعت فروش را درک میکنند یا خیر.
از منظر سالهای طولانی، تصویر اصلاً قابل تحقیر نیست: در سال 2022 ترکیه 14,896 خودروی برقی داشت. امروز این عدد سی و سه برابر شده است و شبکه شارژ نیز از صفر به ظرفیت نصبشده 3,875 مگاوات رسیده است. پیشتر بحث بر سر این بود که «در سفرهای بینقارهای شارژ وجود دارد یا نه»؛ حالا بحث بر سر تراکم در ساعات اوج و تعادل نسبتهاست. این از نظر جهت پیشرفت نشانهای مثبت است - اما نه بدون بسته شدن قیچی.
نتیجه: بدون بهبود نسبت، آسودگی ممکن نیست
دادههای سپتامبر 2026 نشان میدهد که زیستبوم خودروهای برقی ترکیه به سرعت در حال رشد است اما این رشد متعادل نیست. ناوگان خودروها 52.8 درصد و شبکه سوکتها 39.9 درصد رشد کردند؛ توان نصبشده به ازای هر خودرو کاهش یافت. وزن سرمایهگذاری در سمت شارژ سریع DC و نسبتی مانند سهم 61.89 درصدی انرژی سبز، افزایش کیفیت شبکه را اثبات میکند. کار باقیمانده، رسیدن کمیت به کیفیت است - یعنی بازگشت نسبتهای سوکت و توان به ازای هر خودرو به مسیر بهبود. تا زمانی که این چرخش آغاز نشود، پرسش «آیا زیرساخت به مقصد میرسد» از دستور کار خارج نخواهد شد؛ و راستش را بخواهید، باقی ماندن آن در دستور کار برای این صنعت هم بد نیست.
منابع
- آمار ماهانه بازار خدمات شارژ EPDK
- بیانیه مطبوعاتی ODMD، 2 سپتامبر 2026
- تعداد خودروهای برقی از 491 هزار گذشت: در مصرف، Trugo پیشتاز است
- دادههای سپتامبر 2026 EPDK: مصرف شارژ خودروهای برقی و تحلیل آنکارا
- دادههای ژانویه 2026 EPDK درباره بازار خودروهای برقی و شارژ
- سپتامبر 2026: چند خودرو در ترکیه فروخته شد
- فروشهای خودروسازی 2026: بازار کوچک شد، خودروهای برقی
- بازار خودروهای برقی نیمه نخست 2026