リチウム-硫黄電池は固体電池に取って代われるか?
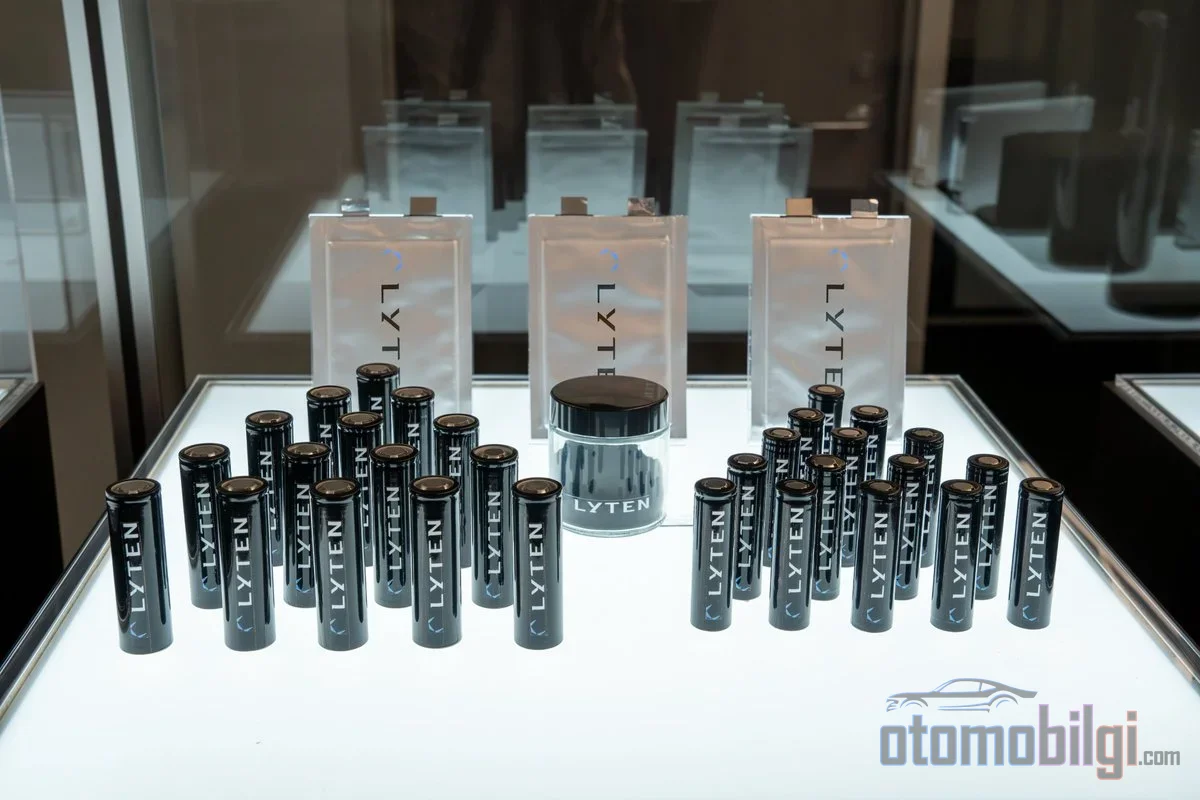
電気自動車の世界でここ数年、話題の中心は常に固体電池でした. しかしその同じ競争の中で、はるかに静かな存在として注目される候補があります. リチウム・硫黄系ケミストリーです. 理論上、この技術は現在のリチウムイオンセルの約5倍のエネルギー密度を実現し、しかもコバルトやニッケルといった高価な金属を一切使わずに済みます. 一方で、研究室と量産ラインの間の距離は、このケミストリーにおいて依然として重大な工学上の課題として立ちはだかっています. リチウム・硫黄電池は本当に固体電池に取って代われるのか、それともその優位性は常にサイクル寿命の壁に阻まれるのか.
リチウム・硫黄電池はどのように機能するのか?
リチウムイオンセルでは、放電時にリチウムイオンが黒鉛またはシリコン系アノードから離れ、カソードの結晶構造の中に組み込まれます. このメカニズムはインターカレーション(挿入)と呼ばれます. 一方、リチウム・硫黄(Li-S)セルはまったく異なる原理で動作します. 金属リチウムアノード、硫黄系カソード、電解質で構成されるセルでは、変換(conversion)メカニズムが適用されます. 放電時にカソードの硫黄は中間生成物であるポリスルフィド(Li₂Sₙ、ここで4≤n≤8)へ段階的に変換され、最終段階で硫化リチウム(Li₂S)に還元されます. 充電時にはこのプロセスが逆に進行し、硫化リチウムは再び単体の硫黄へと酸化されます.
この段階的な変換は、セル電圧にも痕跡を残します. リチウム・硫黄セルの放電曲線には、約2.3 Vと2.1 Vの水準に2つの異なるプラトーが現れます. 第1のプラトーはS₈から長鎖ポリスルフィドへの変換を、第2のプラトーは短鎖ポリスルフィドからLi₂Sへの還元を表しています. 単一電圧のリチウムイオン曲線に慣れている人にとって、この2段階のプロファイルは、このケミストリーの変換という性質の最も分かりやすい証拠です.
エネルギー密度の期待はどこから来るのか?
リチウム・硫黄の最大の武器は、数字で語ることができます. このケミストリーの理論エネルギー密度は約2600-2700 Wh/kgに達します. 一方、典型的なリチウムイオンセルは150-250 Wh/kgの範囲に留まります. 同じ重量で5倍の容量ポテンシャルという表現は、理論上の正確な要約です. 理論比容量の面でも、硫黄は1675 mAh/gという値で固体カソード材料の中で最高水準に位置します.
主なポイント
- リチウム・硫黄の理論エネルギー密度は約2600-2700 Wh/kg. 典型的なリチウムイオンは150-250 Wh/kgの範囲.
- 実用的なポーチセルでは300-450 Wh/kgが実証されており、 関係するセル形式では470 Wh/kgの水準に到達しています.
- 現在のLi-Sセルは典型的に300-500サイクルの寿命であり、 リチウムイオンは1000サイクル以上を超えます.
- 主流市場への到達は2028-2035の範囲と予測されており、 それまでは航空宇宙やドローン用途が先行します.
その優位性の源泉は2つの要素に基づいています. 第一に、このケミストリーが最も軽い固体元素である金属リチウムを直接アノードとして使用できること. 第二に、硫黄が1原子あたり2つのリチウムイオンを収容でき、遷移金属酸化物と比較して非常に低い密度を持っていることです. カチット側でキログラムあたりに貯蔵できるエネルギーがこれほど高くなる理由はここにあります.
実用で到達可能な値
理論値と実際のセルとの間の隔たりこそが、エンジニアリングの本当の試練です. ポouch型セルの形式では、実際のエネルギー密度は300~450 Wh/kgの範囲で示されています. 400 Wh/kgを超える値には、高い硫黄負荷、電解液量の削減、限られた過剰リチウムといった厳しい設計条件が必要です. 技術的に意味のあるセル形式で470 Wh/kgのレベルに到達したことが実証されています. これらの数値は、現在の最高のリチウムイオンセルを明確に上回っています. 課題は、この性能を長寿命と両立させることにあります.
コスト、豊富さ、安全性のカード
エネルギー密度を超えて、リチウム硫黄の商業的魅力は大きく素材経済に由来します. 硫黄は世界で最も豊富な元素の一つです. 生産はすべての大陸に広がっています. コバルトやニッケルのような高価な金属に取って代わることで、サプライチェーンにおける地政学的なボトルネックも解消されます.コバルト供給が集中する地域への依存は、リチウムイオン産業の既知の脆弱性です. 2020年の推定によれば、リチウム硫黄セルは同等の性能をリチウムイオンの半分以下の価格で提供できる可能性があります.
安全性の面でも見通しは有望です. 変換機構は、リチウムイオンと比較して破壊的な故障のリスクを低減します. 熱暴走は理論上可能ですが、その激しさはリチウムイオンより明確に低いものです. リチウム硫黄セルは完全放電状態でも安全に輸送でき、航空輸送で出荷できます.これは物流上の小さなしかし確かな利点です.
商業化を阻む4つの技術的障壁
ポリスルフィドシャトル効果
リチウム硫黄の最大の敵は、ポリスルフィドシャトル効果として知られる現象です. 放電の中間段階で生成されるポリスルフィドは液体電解質に溶解し、カチットからアノードへ移動します. アノード表面で短鎖化合物に還元されたこれらの種は再びカチットに戻ります. サイクルを通じて続くこの往復は、活性物質の損失、リチウムの腐食、低いクーロン効率、そして継続的な容量損失を引き起こします. アノードに到達したポリスルフィドがリチウムと不可逆的な副反応を起こすことが、問題の核心です. セル寿命を制限する主なメカニズムはこれです.
導電性と体積膨張
硫黄は25 °Cで約5×10⁻³⁰ S/cmという導電性のため、実用上は絶縁体とみなされます. 純粋な硫黄で作られたカチットは機能しません. そのため、カチット組成に導電性カーボン添加剤を加えることが不可欠です. 第二の問題は機械的なものです. 硫化リチウムの生成時に体積は、元の硫黄体積の約80%膨張します. 毎回の充放電サイクルで繰り返されるこの膨張と収縮は、カチット構造に機械的ストレスと段階的な破壊をもたらします.
リチウム金属アノードの不安定性
金属リチウムは有機電解質に対して非常に反応性が高く、負極表面での制御されない析出はクーロン効率を低下させます. 研究では負極の不活性化が、リチウム硫黄電池で最も一般的な故障原因として挙げられています. つまり、正極側の硫黄の化学をどれだけ最適化しても、負極側だけでそれ自体が寿命の問題となるのです.
サイクル寿命: 臨界ライン
これらすべての障害の目に見える結果がサイクル寿命です. 現在のリチウム硫黄電池は典型的に300~500サイクルしか持ちません. 一方、リチウムイオン電池は1,000サイクルを、多くの場合2,000サイクルを超えます. 比較のために、リチウムイオンシステムでは1,000サイクル後の典型的な容量低下は15~20%の範囲です.
| 特性 | リチウムイオン (NMC/LFP) | リチウム硫黄 | |
|---|---|---|---|
| 理論エネルギー密度 | - | ~2600–2700 Wh/kg | |
| 実用エネルギー密度 | 150~250 Wh/kg | 300~470 Wh/kg (実証済み) | |
| 典型的なサイクル寿命 | 1,000+ (多くの場合2,000+) | 300~500 | |
| 正極材料 | ニッケル、マンガン、コバルトまたはリン酸鉄 | 硫黄 (豊富で低コスト) | |
| 重大な弱点 | 材料コスト、熱暴走のリスク | ポリスルフィドシャトル効果 |
一方、実験室での結果は有望な方向に進んでいます. 2017年に1,500サイクルが実証されましたが、これらの結果は商業規模および少電解質(リーン電解質)の試験条件で完全には検証されていません. より最近の研究では、1サイクルあたり0.03%という非常に低い劣化率と、750サイクルに達する寿命が報告されています. また、グラフェンベースの中間層を用いたアプローチにより、1,000サイクルにわたって674 Wh/kgの安定性が達成されています. 全固体リチウム硫黄電池も600 Wh/kgを目標に研究されています. 研究分野の共通目標は、サイクル寿命を800+のレベルまで引き上げることです.
固体電池およびナトリウムイオンとの比較: どの化学がどのシナリオに適するのか?
「次世代」レースにおいて、リチウム硫黄だけが取り組んでいるわけではありません. 固体電池とナトリウムイオン化学は、それぞれ異なる問題を解決する代替フレームワークとして浮上しています. ナトリウムはリチウムより約1,000倍豊富に存在し(地殻中でリチウムは約20 ppm、ナトリウムは約23,600 ppm)、ナトリウムイオン電池は10~20%低いコストに達すると期待されています. より速い充電とより安定した化学という主張もあります. 一方で、エネルギー密度はナトリウムイオンの明確な弱点です. つまり、ナトリウムイオンはコスト重視で、体積と重量が二の次になる定置貯蔵シナリオにおいて有力な候補です. 航続距離と重量が重要になる場合には、リチウム硫黄が立ち上がります.
固体電池技術との関係は、競合というよりも相補的なものです. 固体電解質は、電解質に溶解したポリスルフィドの移動を根本的に防ぐ可能性を秘めています. このため、全固体リチウム硫黄電池は、シャトル効果を構造的に抑制する手段として研究されています. リチウム硫黄は今日、高高度ドローン、太陽光発電航空機、衛星などの航空宇宙用途で既に使用されています. 長期的な予測は、2050年までに短距離用の電動航空機やeVTOLプラットフォームをも視野に入れています. 車両サイドでは、一部のメーカーが電気自動車、トラック、配送車両向けの複数年にわたる認定プロセスを開始しています.
市場データもこの段階的なロードマップを反映しています: リチウム・硫黄電池市場は2024年に約3,200万ドル、2029年には2億900万ドルに達すると予測されています. 主流市場への商用アクセスに関する予測は2028年から2035年の範囲に集中している一方、技術の重量面での優位性が重要となるニッチ市場では早期の商用展開がすでに始まっているとされています. サイクル寿命、性能の安定性、大規模生産は、あらゆる予測の前に立ちはだかる共通の条件として挙げられています.
結論: 固体電池に取って代わるのか?
短く正直に答えるなら: リチウムイオウ電池は、固体電池に取って代わるというよりも、同じ競争の別のレーンを走っており、固体電池と同様に依存しているのは、普及の規模にとって決定的なサイクル寿命のハードルだと見られています. リチウムイオンに取って代わるとして提唱される2つの論拠は確かなものです: 理論上は約5倍のエネルギー密度と、コバルト・ニッケルへの依存を解消する豊富で安価なイオウです. しかし300~500サイクルという現状の寿命は、乗用車や過酷な用途に求められる耐久性を下回っています.
最も可能性の高いシナリオは役割分担です: リチウムイオウ電池は、重量が主なコストとなる航空、ドローン、宇宙用途にまず登場し、 800サイクル以上という目標が達成されるにつれ、航続距離重視の電気自動車へと広がっていきます. 固体電池のリチウムイオンは高出力・安全性の分野で、ナトリウムイオンはコスト重視の定置蓄電でそれぞれの居場所を確保し、リチウムイオウ電池はエネルギー密度を競うレースを担います. 一方が他方を駆逐するのではなく、それぞれのケミストリーが自らの課題に最も適したソリューションとなる多様化の時代、そしてその最初の数年間が今進行しています. リチウムイオウ電池の運命は、この動向を追う誰もがもはや知っているたった一つの変数にかかっています: サイクルあたりの劣化をどこまで低減できるかです.