ナトリウムイオンバッテリー搭載車が道路に登場し始めた
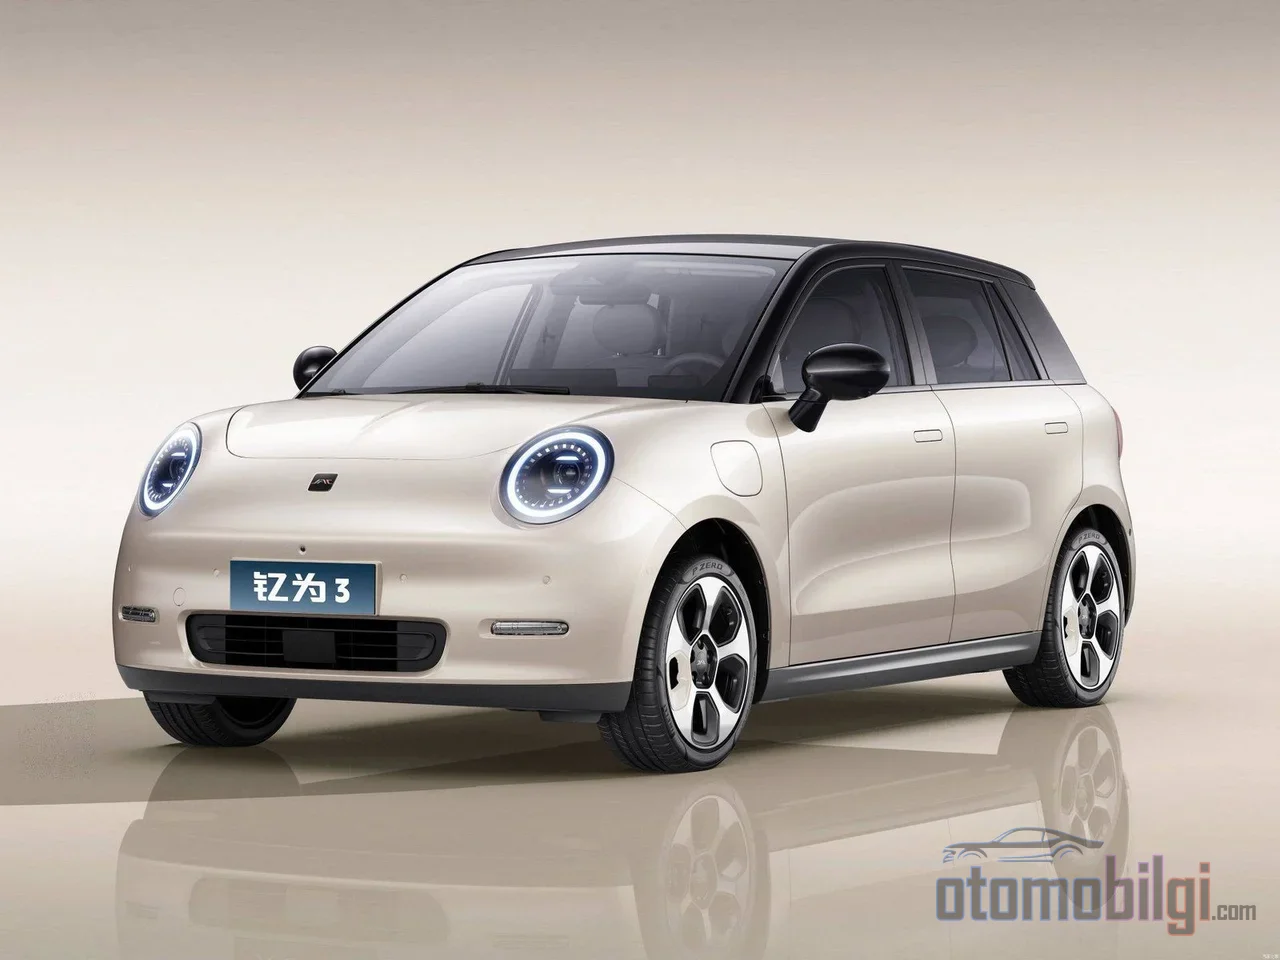
長年、ナトリウムイオン電池は未来の技術だと語り続けてきました; 全固体電池の陰で、常に数年先の話として. しかし2023年12月、中国の生産ラインから世界初の量産ナトリウムイオン電動自動車がラインオフし、その日付は二度と変わらなくなりました. 今日、この化学体系を用いた3つの量産モデルが走っており、CATLは量産を今年第4四半期に固定しています. では、なぜナトリウムイオンは突然現実になったのか、そしてLFPに対して我々はどの位置にいるのでしょうか?
初の量産車両: JAC YiweiとJMEV EV3はどのように始まったのか?
量産の第一号はフォルクスワーゲン傘下のJAC Yiweiです. この車は2023年12月に中国で生産ラインに乗り、納車は2024年1月に始まり、2024年2月にはナトリウムイオンバッテリー搭載の電気自動車として初の輸出も行われました. 全長3.65メートルのこのマイクロカーの床下には、32140形式の円筒形ナトリウムイオンセルで構成されたパックが搭載されています: パックレベルで23.2 kWhの容量、CLTCサイクルで230 kmの航続距離です. セル密度は140 Wh/kgですが、パックレベルでは120 Wh/kgまで低下します; 10%から80%までの充電は3Cから4Cの速度で約20分で完了します.
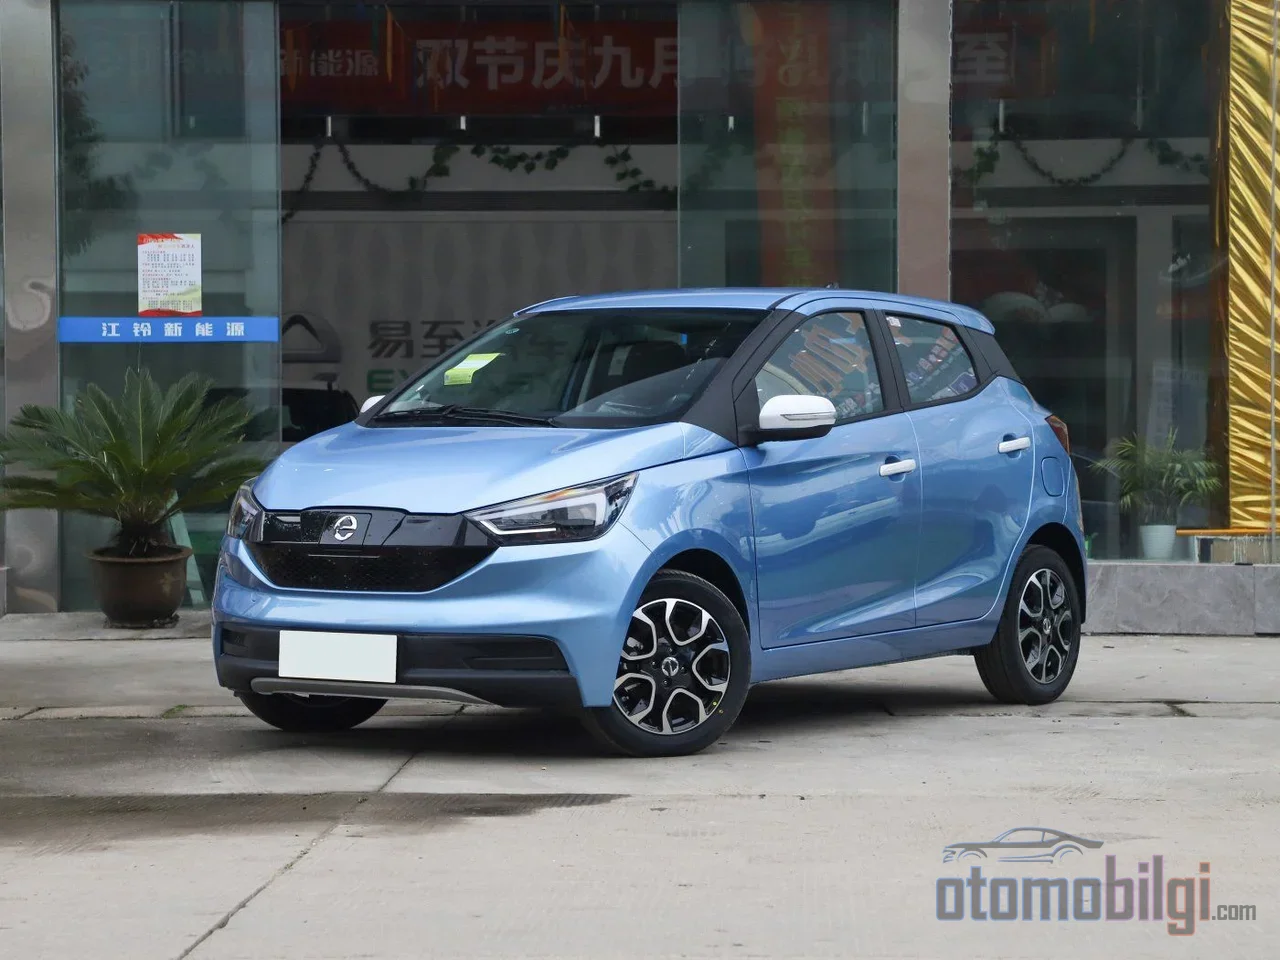
同じ時期にラインから出た2番目のモデルはJMEV EV3でした; Farasis Energyのナトリウムイオンセルを用いた、この化学体系を採用した世界で2番目の量産自動車です. 2つの異なる車両が同じ月末にナトリウムイオン生産ラインから下りたことは、中国メーカーがなぜこの化学体系に投資し続けるのかをも説明しています: EV3のナトリウム版は21.4 kWhのパックで251 kmのCLTC航続距離を提供し、価格はRMB 58,800、およそ8,300ドルです. これは、マイクロEVセグメントにおける車両総費用に占めるバッテリーの割合を再定義する数字です.
ハイライト
- 世界初の量産ナトリウムイオンEVはJAC Yiweiでした; 生産は2023年12月に始まり、23.2 kWhパックで230 kmの航続距離を提供します.
- Changan Nevo A06は、CATLの45 kWhのNaxtraバッテリーにより航続距離を400 km超に押し上げた初のモデルです.
- CATL Naxtraは、-40°Cでも航続距離の90%以上を維持し、-30°CではLFPの3倍の放電出力を発揮します.
- セルレベルではナトリウムイオンは依然としてLFPより約13%高価です; 予測では、この差は逆転するとされています.
- ChanganとCATLは、2026年2月にこの車を世界初の量産ナトリウムイオン乗用車として発表しました.
Changan Nevo A06とCATL Naxtra: 化学体系が大型クラスに進出
マイクロEVでナトリウムイオンが実用的であることを示すことは一つのことです; エネルギー密度の制約を破らずに長航続の乗用車を出すことはまったく別のことです. だからこそ、2026年2月5日の発表は一つの節目と見なされるべきです: ChanganとCATLは、世界初の量産ナトリウムイオンバッテリー搭載乗用車であるChangan Nevo A06を発表し、市場投入は2026年半ばに予定されています. この車には45 kWhのパックが搭載され、CLTC基準の航続距離は400 km超です.
このパックの中心にはCATLのNaxtraバッテリーがあります; セルのエネルギー密度は175 Wh/kgと発表されており、これはナトリウムイオン分野で業界最高水準とされる値です. 注目すべきデータはやはり低温環境でのものです: Naxtraは-30°CでLFPの3倍の放電電力を提供し、-40°Cでも航続距離の90%以上を維持し、-50°Cまで安定した電力出力を実現します. リチウムイオンの最弱点である冬条件で、ナトリウムイオンが最も強さを発揮するのはまさにここです — 汎用のナトリウムセルも-40°Cで公称容量の約90%を維持できます.
生産面での重要なステップは、CATLの2026年4月21日のテクノロジーデーで明らかになりました: 量産が今年第4四半期に開始されることが発表され、同社のコア科学者であるWu Kaiは、中核的な生産課題が克服されたと述べました. CTOのGao Huanが挙げた4つの大きな技術的障壁 — 極度の湿度管理、硬質カーボン負極のガス発生、アルミ箔接合のボトルネック、自己発泡負極の量産 — はすでに解決されています; 同社によると、合計100件以上の工学上の問題が解決済みです. CATLは2025年までにナトリウム電池の研究開発に約100億元(約14.5億ドル)を投資し、世界最大のナトリウムイオン注文である60 GWhの供給契約も獲得しています. 同社は今年、2万台の電気自動車がナトリウムイオン電池を使用すると見込んでいます. 乗用車では第2四半期から、商用車では第3四半期からの普及が目標とされています. GACとJD.comが提携を発表したAion UT Superのナトリウム電池バリエーションも生産計画に入っています.
ナトリウムイオンとLFPの比較: どの電池がどこで優れているのか?
両者の化学の強みは、実際のところ互いを完全に補完し合うものです. LFPはkWhあたりの価格が安く、サイクル寿命が長く、熱暴走を起こしにくい化学です. 一方のナトリウムイオンは、リチウムやその他の希少な電池鉱物を一切必要としないこと、極低温での性能、そして時間とともに低下する可能性を秘めたコストで際立っています. 比較を1つの表にまとめる方が正直です:
| 項目 | ナトリウムイオン | LFP |
|---|---|---|
| セルのエネルギー密度 | 100-160 Wh/kg (CATL Naxtra 175 Wh/kg) | 160-200 Wh/kg |
| サイクル寿命 | 4,000-6,000サイクル; CATLプラットフォームは8,000 | 3,000-6,000サイクル |
| 低温性能 | -40°Cで容量の約90%を維持 | 低温で顕著な電力低下 |
| セルコスト (2026年) | 約59 USD/kWh (幅広いレンジ: 70-120 USD/kWh) | 約52 USD/kWh (別のデータでは70-80 USD/kWh) |
| 用途 | マイクロおよびA0クラスの小型EV、定置蓄電 | 幅広いEVラインナップ |
表からも読み取れるように、エネルギー密度は依然としてナトリウムイオンの主要な制約です. LFPが160-200 Wh/kgの帯域に達するのに対し、ナトリウムイオンはほとんどが100-160 Wh/kgの範囲にとどまります; 同じ容量を運ぶためにより多くの重量と体積が必要です. そのため、最初の量産用途は自然と、JAC YiweiやJMEV EV3のようなコンパクトモデルや、駅規模の蓄電に向かいました. サイクル寿命の面では、2つの化学体系は非常によく似ています. ナトリウムイオンの4,000~6,000サイクルという幅は、高品質なLFPのそれと実質的に一致しており、CATLのプラットフォームは8,000サイクルという主張でこの幅を超えています.
ナトリウムイオンはなぜまだLFPより高価なのか? コストの実際の状況
ナトリウムイオンが安価だという認識は広まっていますが、2026年のデータはよりニュアンスのある状況を描いています. ある分析では、LFPセルの平均コストを52 USD/kWh、ナトリウムイオンを59 USD/kWhとしています. つまりセルレベルでは、ナトリウムイオンは現在約13%のプレミアムを抱えています. 別の評価では、LFPを70~80 USD/kWh、ナトリウムイオンを70~120 USD/kWhの幅に位置づけています.差は、測定がどの生産規模とどのセルタイプに対して行われたかによって変わります. 共通する点は次のとおりです. 安価であることは、今日のものではなく、将来への約束です.
価格差はいつ解消されるのか?
予測では、この価格差は逆転するとされています. IRENAの技術ノートによれば、ナトリウムイオンセルのコストは40 USD/kWhまで下がる可能性があります. 別の分析では、ナトリウムセルは55~70 USD/kWhに、LFPは85~110 USD/kWhに達すると予測しています. IEAの側でも、価格はLFPの約30%下まで下がると予想されています. そのメカニズムの説明は簡単です. 電池製造では規模の経済が作用し、ナトリウムイオンはまだ量産の初年度段階にあります. 規模が拡大するにつれ、単位コストは下がります. 一方、リチウムサプライチェーンにおける価格の変動は、ナトリウムの原材料を実質無料にする資源面の優位性をより意味のあるものにするでしょう.
市場はどこに向かって成長しているのか?
市場規模の予測は、範囲の定義によって大きく異なります. 一般的なナトリウムイオン市場に関する2034年に向けた予測は、10億ドル未満から120億ドル超まで及び、自動車分野に特化した予測では、2025年の8.5億ドルから2034年には79.7億ドルへ、年率28.5%の成長で達するとされています. 中国側にはより具体的な数字があります. 市場は2025年の10 GWhから2034年には292 GWhに達すると予測されており、20 GWh規模のナトリウムイオン生産工場が中国で発表されています. 中国のナトリウムイオン総生産能力は、2025年末までに約275 GWhに達しています. CATL、BYD、HiNaのこの市場におけるシェアは55~60%の幅と推定されています. CATLの会長であるRobin Zengはさらに踏み込み、ナトリウムイオンが時間とともに既存の電池市場の30~40%を置き換えると予測しています.リサーチ会社の慎重な予測との間には大きな開きがあり、この開きは、どのセグメントでこの技術が地位を確立するかがまだ明確でないことを示しています.
全固体電池が遅れる中、なぜナトリウムイオンが先に量産化したのか?
業界の物語は長年、全固体電池を追いかけてきました. しかし、最初の量産の勝利を収めたのはナトリウムイオンでした. その理由は生産エンジニアリングにあります. CATLによれば、全固体電池は量産には程遠く、ナトリウムイオンこそがまず採用される化学体系であると予測されています. 同社は全固体電池を飛ばして直接ナトリウムイオンへ移行し、長期的にはリチウム空気電池を掲げています. ナトリウムイオンの利点は、生産インフラがリチウムイオンの生産ラインに大きく似ている技術であること: 解決すべき課題 - 湿度管理、負極ガス発生、箔接着 - は複雑ではあるが古典的なエンジニアリングの問題であり、CATLはこれらを解決したと明確に発表しました.
技術自体が掲げる目標も野心的です: サプライチェーンが成熟した際に、純電動モデルでは600 kmの航続、レンジエクステンダー付きハイブリッドでは300〜400 kmの純電動航続を目標としており、これは市場需要の半分以上を満たすことができます. もちろん、ここでもエンジニアリングの現実を思い出す必要があります: 175 Wh/kgから出発して600 kmに到達するということは、より大きなバッテリーパックを意味します - つまり、ナトリウムイオンの重量上の不利を埋めるためのコストです. 目標が現実的であるためには、エネルギー密度の向上も並行して進むことが不可欠です.
結論: ナトリウムイオンはもはや未来ではなく、今日のバッテリーなのか?
見出しの問いに明確に答えるなら: ナトリウムイオンバッテリーはもはや研究室のニュースではなく、生産ライン上の現実です - しかし、まだあらゆるクラスのバッテリーではありません. 2023年12月にJAC YiweiとJMEV EV3で始まった量産は、2026年2月にChangan Nevo A06とCATL Naxtraによって45 kWh、400 km超の航続距離を持つ乗用車にまで達しました. CATLの直近四半期での量産により、この広がりは加速するでしょう.
技術のプロフィールも明確になってきました: エネルギー密度がLFPを下回るため、主戦場は小型・中型航続のEV、定置蓄電、寒冷気候です; サイクル寿命はLFPと競える水準にあり、コストは現在13%ほどのプレミアムを抱えていますが、規模が拡大するにつれてLFPを下回るという予測は力強いものがあります. 1〜2年前にナトリウムイオンを固体電池の前に置くことは誇張とみなされたでしょう; 今日では、道路上の車両がこの評価の代わりを果たしています. 注目すべき2つの指標は、CATLが2026年の2万台目標を達成できるかどうか、そしてセル価格が実際にどれだけ早く1kWhあたり40〜55米ドルの帯域まで下がり得るかという点である.
出典
- Volkswagen-backed JAC Yiwei EV powered by sodium-ion battery starts mass production in China - CarNewsChina
- JAC's Yiwei brand starts delivering EVs equipped with sodium-ion batteries - CnEVPost
- JAC Yiwei starts first exports electric cars with sodium-ion batteries - Electrive
- Changan Qiyuan A06 receives sodium-ion batteries from CATL - Electrive
- Changan Nevo A06: World's First Production EV with Sodium-Ion Battery - IAA Mobility
- CATL resolved sodium-ion battery core manufacturing challenge, mass production to start in 2026 - CarNewsChina
- Sodium-ion battery momentum grows, but challenges remain - IEA
- Sodium-Ion Battery vs LFP: Separating Hype from Reality in 2026 - Seplos
- CATL Expects Sodium-Ion Battery Adoption Before Solid-State - Battery-News.de
- Sodium Ion Battery Market Forecast 2034 - IMARC Group