Los automóviles con batería de iones de sodio comienzan a salir a las carreteras
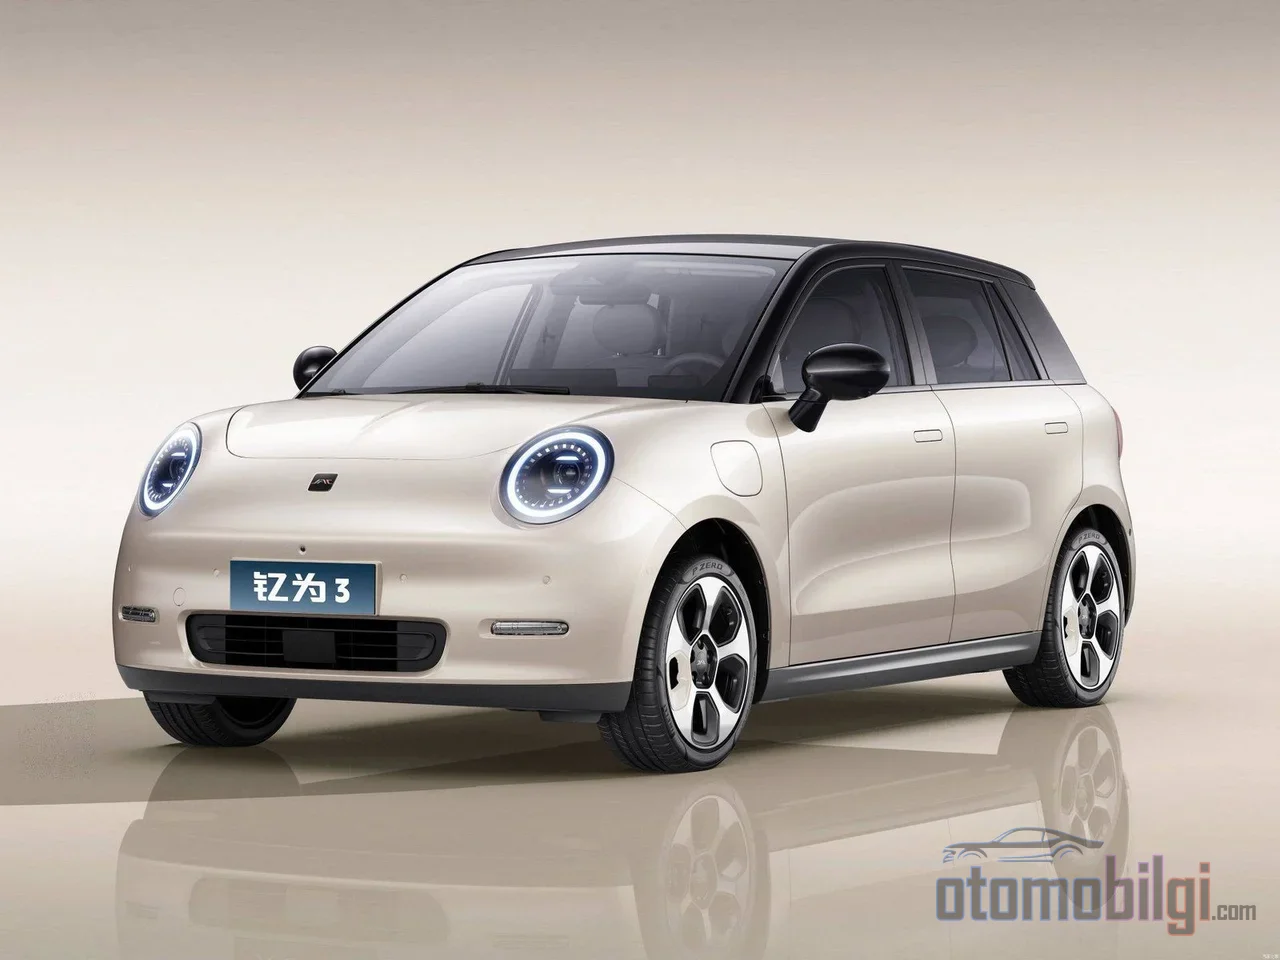
Durante años hemos estado explicando que las baterías de sodio-ion eran la tecnología del futuro; a la sombra del estado sólido, siempre como una noticia de dentro de unos años. Luego, en diciembre de 2023, salió de una línea de producción en China el primer automóvil eléctrico de sodio-ion producido en serie del mundo, y esa fecha ya no cambió. Hoy hay tres modelos de producción con esta química en las carreteras, y CATL ha fijado la producción en volumen para el último trimestre de este año. Entonces, ¿por qué el sodio-ion se volvió real de repente y dónde estamos frente al LFP?
Los Primeros Vehículos de Producción en Serie: ¿Cómo Comenzaron JAC Yiwei y JMEV EV3?
En la producción en serie, el primer lugar es para el JAC Yiwei respaldado por Volkswagen. El vehículo entró en la línea de producción en China en diciembre de 2023, las entregas comenzaron en enero de 2024 y en febrero de 2024 se realizó la primera exportación de un automóvil eléctrico con batería de sodio-ion. Bajo este microautomóvil de 3,65 metros hay un paquete compuesto por celdas cilíndricas de sodio-ion en formato 32140: a nivel de paquete, una capacidad de 23,2 kWh y una autonomía de 230 km según el ciclo CLTC. Mientras la densidad de las celdas es de 140 Wh/kg, a nivel de paquete baja a 120 Wh/kg; la carga del 10% al 80% se completa en aproximadamente 20 minutos a velocidades de 3C-4C.
El segundo modelo que salió de la línea en el mismo período fue el JMEV EV3; el segundo automóvil de producción en el mundo en usar esta química, con celdas de sodio-ion de Farasis Energy. Que dos vehículos diferentes salieran de la línea de producción de sodio-ion a finales del mismo mes también explica por qué los fabricantes chinos siguen invirtiendo en esta química: la versión de sodio del EV3 ofrece 251 km de autonomía CLTC con un paquete de 21,4 kWh y su precio inicial es de RMB 58.800 - aproximadamente 8.300 dólares. Esta es una cifra que redefinie la proporción de la batería en el costo total del vehículo en el segmento de micro EV.
Lo Más Destacado
- El primer EV de sodio-ion producido en serie del mundo fue el JAC Yiwei; la producción comenzó en diciembre de 2023, ofrece 230 km de autonomía con un paquete de 23,2 kWh.
- El Changan Nevo A06 es el primer modelo que supera los 400 km de autonomía con la batería Naxtra de 45 kWh de CATL.
- El CATL Naxtra conserva más del 90% de la autonomía a -40°C y ofrece tres veces la potencia de descarga del LFP a -30°C.
- A nivel de celda, el sodio-ion todavía es aproximadamente 13% más caro que el LFP; las proyecciones dicen que esta brecha se invertirá.
- Changan y CATL presentaron este vehículo en febrero de 2026 como el primer automóvil de pasajeros de sodio-ion producido en serie del mundo.
Changan Nevo A06 y CATL Naxtra: La Química Pasó a la Gran Clase
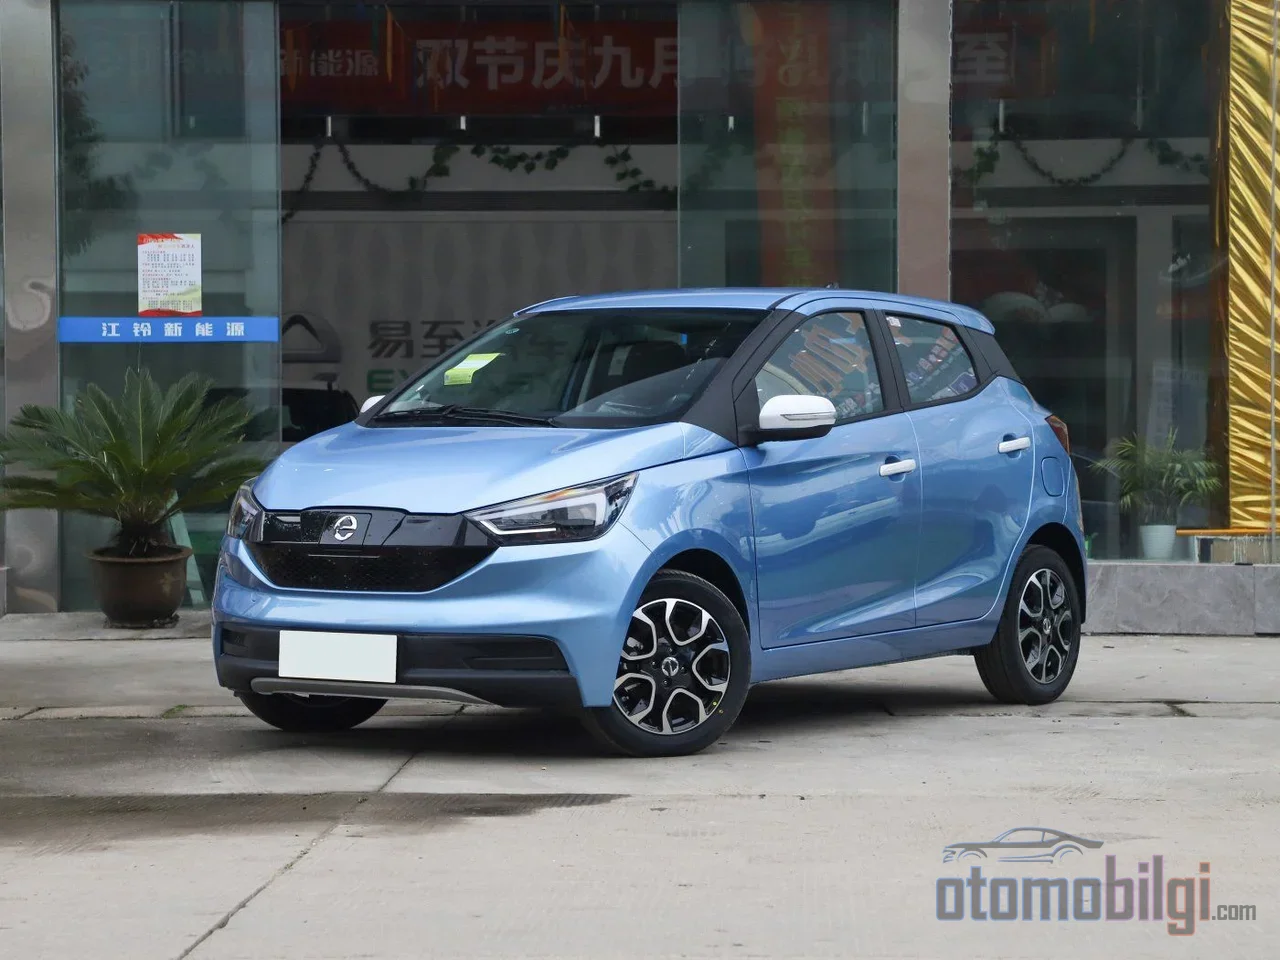
Demostrar que el sodio-ion funciona en los micro EV es una cosa; sacar un automóvil de pasajeros de larga autonomía sin romper la restricción de densidad energética es algo completamente diferente. Precisamente por eso, la presentación del 5 de febrero de 2026 debe considerarse un umbral: Changan y CATL anunciaron el Changan Nevo A06, el primer vehículo de pasajeros con batería de sodio-ion producido en serie del mundo, y se espera que su lanzamiento al mercado sea a mediados de 2026. El vehículo tiene un paquete de 45 kWh y según el CLTC la autonomía está por encima de 400 km.
En el corazón de este paquete está la batería Naxtra de CATL; la densidad energética de la celda se anuncia en 175 Wh/kg, un valor considerado de nivel líder en el sector dentro del lado de las sodio-ion. El dato más llamativo es el rendimiento en frío: Naxtra ofrece tres veces más potencia de descarga que LFP a -30°C, conserva más del 90% de la autonomía a -40°C y mantiene una salida de potencia estable hasta -50°C. Es exactamente aquí donde la sodio-ion es más fuerte en las condiciones invernales, el punto más débil de la litio-ion: las celdas genéricas de sodio también pueden conservar aproximadamente el 90% de su capacidad nominal a -40°C.
El paso crítico en el lado de la producción se aclaró en el día de tecnología de CATL del 21 de abril de 2026: se anunció que la producción en serie comenzará en el último trimestre de este año, y Wu Kai, científico principal de la compañía, comunicó que los principales desafíos de fabricación han sido superados. Los cuatro grandes obstáculos técnicos que enumeró el CTO Gao Huan - el control de humedad extrema, la generación de gas del ánodo de carbono duro, el cuello de botella de la adhesión de la lámina de aluminio y la producción en serie de ánodos que generan gas por sí mismos - ya están resueltos; según la compañía, más de 100 problemas de ingeniería han sido cerrados en total. Hasta 2025, CATL había invertido aproximadamente 10.000 millones de yuanes (unos 1.450 millones de dólares) en I+D de baterías de sodio y ya ha obtenido el acuerdo de suministro de 60 GWh, el mayor pedido de sodio-ion del mundo. Este año espera que 20.000 vehículos eléctricos utilicen baterías de sodio-ion; se habla de un objetivo de expansión a partir del segundo trimestre en vehículos de pasajeros y del tercer trimestre en vehículos comerciales. La variante con batería de sodio del Aion UT Super, que presenta en colaboración con JD.com junto a GAC, también está en el calendario de producción.
Comparación entre Sodio-Ion y LFP: ¿Qué batería gana dónde?
Las fortalezas de ambas químicas son en realidad totalmente complementarias. LFP es más barata por kWh, tiene un largo ciclo de vida y es una química extremadamente difícil de llevar a fuga térmica. La sodio-ion destaca por no necesitar en absoluto litio ni otros minerales escasos de baterías, por su rendimiento a muy bajas temperaturas y por su costo, con potencial de disminución con el tiempo. Es más honesto resumir la comparación en una sola tabla:
| Característica | Sodio-ion | LFP |
|---|---|---|
| Densidad energética de la celda | 100-160 Wh/kg (CATL Naxtra 175 Wh/kg) | 160-200 Wh/kg |
| Ciclo de vida | 4.000-6.000 ciclos; la plataforma de CATL 8.000 | 3.000-6.000 ciclos |
| Rendimiento a baja temperatura | Se conserva ~el 90% de la capacidad a -40°C | Pérdida de potencia evidente en frío |
| Costo de la celda (2026) | ~59 USD/kWh (rango amplio: 70-120 USD/kWh) | ~52 USD/kWh (en algunos datos, 70-80 USD/kWh) |
| Ámbito de uso | EV pequeños micro y de clase A0, almacenamiento estacionario | Amplia gama de EV |
Como se puede leer en la tabla, la densidad energética sigue siendo la principal limitación de la sodio-ion. Mientras LFP sube a la banda de 160-200 Wh/kg, la sodio-ion permanece en su mayoría entre 100-160 Wh/kg; se requiere más peso y volumen para transportar la misma capacidad. Por eso, las primeras aplicaciones de producción se orientaron naturalmente a modelos compactos como el JAC Yiwei y el JMEV EV3, y al almacenamiento a escala de estación. En cuanto a la vida útil en ciclos, las dos químicas están muy cerca; la banda de 4.000-6.000 ciclos del sodio-ion coincide prácticamente con la del LFP de calidad, y la plataforma de CATL supera esta banda con una afirmación de 8.000 ciclos.
¿Por qué el sodio-ion sigue siendo más caro que el LFP? La situación real de los costes
La percepción de que el sodio-ion es barato está muy extendida, pero los datos de 2026 dibujan un panorama más matizado. Un análisis sitúa el coste medio de las celdas LFP en 52 USD/kWh y el del sodio-ion en 59 USD/kWh; es decir, a nivel de celda, el sodio-ion lleva actualmente una prima de aproximadamente el 13%. Otras evaluaciones sitúan el LFP en 70-80 USD/kWh y el sodio-ion en una banda de 70-120 USD/kWh; la diferencia varía según la escala de producción y el tipo de celda a los que se aplique la medición. El punto en común es este: el bajo coste es hoy una promesa de futuro, no una realidad.
¿Cuándo se cerrará la brecha de precios?
Las proyecciones señalan que esta brecha se invertirá. Según la nota tecnológica de IRENA, el coste de las celdas de sodio-ion podría descender hasta un nivel de 40 USD/kWh; otro análisis prevé que las celdas de sodio podrían alcanzar los 55-70 USD/kWh, mientras que el LFP llegaría a 85-110 USD/kWh. En la AIE también se espera que los precios bajen a alrededor del 30% por debajo del LFP. La explicación mecánica es sencilla: en la fabricación de baterías influye la economía de escala, y el sodio-ion aún está en los primeros años de producción en volumen. A medida que aumente la escala, el coste unitario bajará; mientras que la volatilidad de precios en la cadena de suministro del litio hará aún más significativa la ventaja de recursos que convierte la materia prima del sodio en algo prácticamente gratis.
¿Hacia dónde crece el mercado?
Las previsiones del tamaño de mercado varían considerablemente según las definiciones de alcance: las proyecciones para 2034 del mercado general de sodio-ion van desde menos de 1.000 millones de dólares hasta más de 12.000 millones, mientras que la estimación específica para automoción pasa de 850 millones de dólares en 2025 a 7.970 millones en 2034, con un crecimiento anual del 28,5%. En China hay cifras más concretas: se prevé que el mercado pase de 10 GWh en 2025 a 292 GWh en 2034, y ya se ha anunciado en China una planta de producción de sodio-ion de 20 GWh. La capacidad total de producción de sodio-ion de China alcanzó unos 275 GWh a finales de 2025; se estima que CATL, BYD y HiNa tienen una cuota de mercado en la banda del 55-60%. Robin Zeng, presidente de CATL, va más allá y prevé que el sodio-ion llegue a reemplazar con el tiempo el 30-40% del mercado actual de baterías; existe una amplia brecha con las previsiones prudentes de las consultoras de informes, y esa brecha demuestra que todavía no está claro en qué segmentos se abrirá hueco esta tecnología.
¿Por qué el sodio-ion llegó antes a la producción en serie mientras el estado sólido se retrasa?
El discurso del sector lleva años persiguiendo la batería de estado sólido; sin embargo, el primer triunfo de producción en serie se lo llevó el sodio-ion. La razón está oculta en la ingeniería de producción. Según CATL, se prevé que el estado sólido está lejos de la producción en serie, mientras que el sodio-ion será la química que se adopte primero; la empresa está saltándose el estado sólido para pasar directamente al sodio-ion y, a largo plazo, apuesta por el litio-aire. La ventaja del ion-sodio es que es una tecnología cuya infraestructura de producción se parece mucho a las líneas de ion-litio: los problemas por resolver - control de humedad, generación de gas en el ánodo, laminado de láminas - eran problemas de ingeniería complejos pero clásicos, y CATL anunció claramente que los resolvió.
Los objetivos declarados de la propia tecnología también son ambiciosos: cuando la cadena de suministro madure, se apunta a una autonomía de 600 km en modelos totalmente eléctricos y de 300-400 km en modo eléctrico puro en los híbridos de autonomía extendida, lo que podría cubrir más de la mitad de la demanda del mercado. Eso sí, aquí también hay que recordar una realidad de ingeniería: partir de 175 Wh/kg para alcanzar los 600 km significa una batería más grande - es decir, el coste de la desventaja de peso del ion-sodio. Para que el objetivo sea realista, la ganancia de densidad también debe avanzar en paralelo.
Conclusión: ¿Es el Ion-Sodio Ya la Batería del Presente y No del Futuro?
Si hay que responder claramente a la pregunta del título: la batería de ion-sodio ya no es una noticia de laboratorio, sino una realidad en la línea de producción - aunque todavía no es la batería de todas las categorías. La producción en serie que comenzó en diciembre de 2023 con el JAC Yiwei y el JMEV EV3 llegó en febrero de 2026, con el Changan Nevo A06 y el CATL Naxtra, a automóviles de pasajeros de 45 kWh con una autonomía superior a los 400 km. La producción en volumen de CATL en el último trimestre acelerará esta expansión.
El perfil de la tecnología también se ha aclarado: como su densidad energética queda por debajo de la LFP, su terreno natural son los EV de autonomía pequeña y media, el almacenamiento fijo y los climas fríos; su vida útil en ciclos compite con la LFP, y su coste hoy lleva una prima de alrededor del 13%, pero las proyecciones de caer por debajo de la LFP a medida que crezca la escala son sólidas. Hace uno o dos años, mencionar el ion-sodio por delante del estado sólido se habría considerado una exageración; hoy, los vehículos en las carreteras sustituyen esa evaluación. Los dos indicadores a observar son si CATL alcanzará su objetivo de 20.000 vehículos en 2026 y qué tan rápido podrán bajar realmente los precios de las celdas hacia la banda de 40-55 USD/kWh.
Fuentes
- El EV JAC Yiwei respaldado por Volkswagen, impulsado por una batería de ion-sodio, inicia la producción en masa en China - CarNewsChina
- La marca Yiwei de JAC comienza a entregar EV equipados con baterías de ion-sodio - CnEVPost
- JAC Yiwei inicia las primeras exportaciones de coches eléctricos con baterías de ion-sodio - Electrive
- Changan Qiyuan A06 recibe baterías de ion-sodio de CATL - Electrive
- Changan Nevo A06: el primer EV de producción en el mundo con batería de ion-sodio - IAA Mobility
- CATL resolvió el desafío central de fabricación de la batería de ion-sodio, la producción en masa comenzará en 2026 - CarNewsChina
- El impulso de la batería de ion-sodio crece, pero los desafíos persisten - IEA
- Batería de Ion-Sodio vs LFP: Separando el Hype de la Realidad en 2026 - Seplos
- CATL espera la adopción de la batería de ion-sodio antes del estado sólido - Battery-News.de
- Pronóstico del mercado de baterías de ion-sodio 2034 - IMARC Group