¿Cómo se abarataron tanto las baterías LFP?
Fosfato de hierro y litio, es decir, LFP, era hace una década, por su baja densidad energética, una química de segunda clase a ojos de la mayoría de los diseñadores. Hoy, esa misma química está presente en casi todas las instalaciones de almacenamiento fijo y en un número cada vez mayor de automóviles eléctricos. Entonces, ¿cómo se abarató tan rápido una química de baterías? La respuesta no está en un solo punto de ruptura; sino en que varias condiciones entraron en juego al mismo tiempo: desde la elección de materias primas hasta la escala de producción en China, pasando por el proceso del cátodo y el salto en densidad energética.
Por qué LFP es más barato que NMC: El efecto directo de la química en la economía
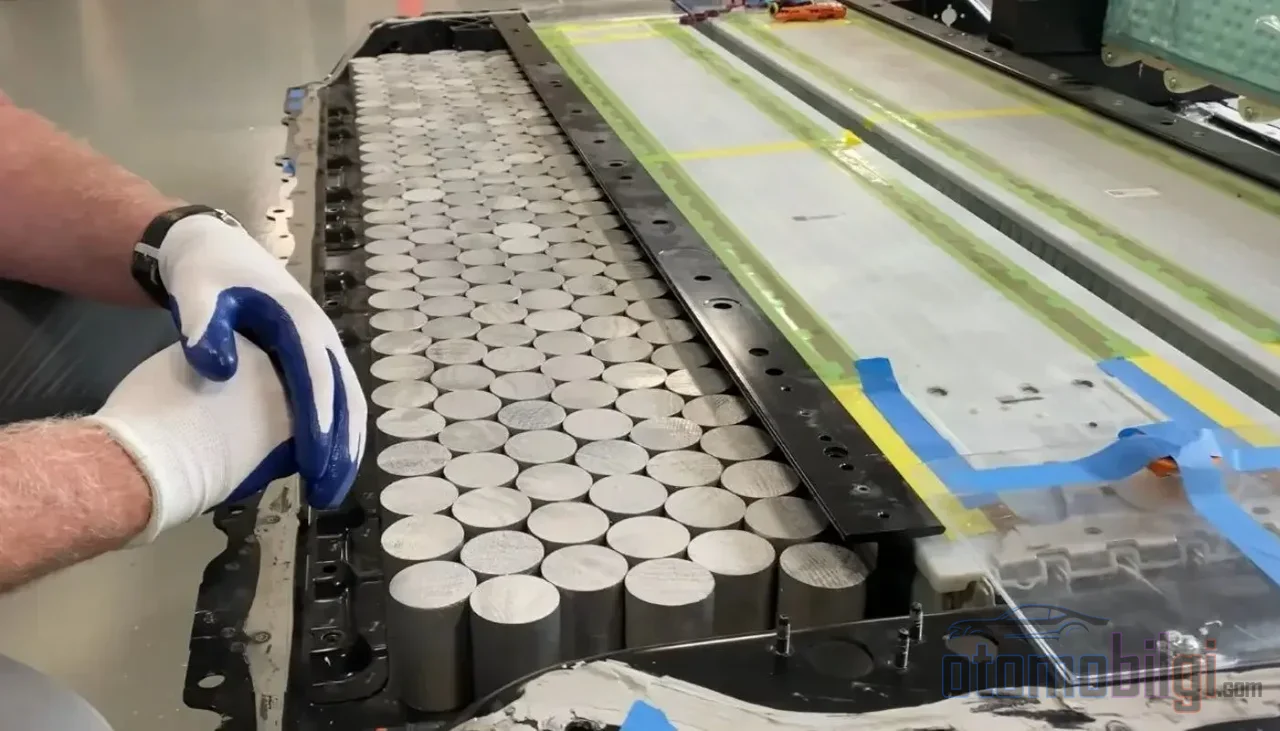
La base de la reducción de costes radica en la propia química. El cátodo de la celda LFP no contiene níquel ni cobalto; contiene sustancias abundantes en la corteza terrestre y de precio predecible, como el hierro y el fosfato. Las celdas NMC, en cambio, contienen níquel, cobalto y manganeso; cada uno de ellos es el eslabón más caro y más volátil de la cadena de suministro. Esta diferencia crea una desigualdad de precio directa por química.
Las cifras lo muestran con claridad. Cuando los precios medios globales de los paquetes se desglosaron por química en 2025, los paquetes LFP se situaron en un promedio de 81 $/kWh, mientras que los paquetes NMC se contabilizaron en 128 $/kWh. La diferencia es de aproximadamente 37%. En un marco más amplio se ve el mismo panorama: los paquetes de almacenamiento fijo cayeron a 70 $/kWh, convirtiéndose por primera vez en el segmento más barato, y LFP tiene una gran responsabilidad en esta caída.
También hay que señalar que el coste no es solo la materia prima. En una fábrica de celdas madura, la mayor partida son los materiales; el material activo del cátodo representa más de un tercio del coste de la celda en las químicas basadas en níquel. En el lado del LFP, aproximadamente el 85% del coste de producción del cátodo ya procede de las materias primas; es decir, la ventaja en materias primas se refleja casi al uno por uno en el coste del cátodo.
Lo más destacado
- Los paquetes LFP promedian 81 $/kWh; los paquetes NMC, 128 $/kWh: una diferencia de aproximadamente el 37%.
- El precio más bajo observado de una celda LFP es de 36 $/kWh, y a nivel de paquete, 50 $/kWh.
- Más del 90% de las instalaciones de almacenamiento fijo se realizaron con LFP en 2025.
- La celda LFP de la serie Qilin de CATL alcanzó una densidad energética de 205 Wh/kg.
- El Twingo E-Tech entró en el segmento A con su batería LFP de 263 km de autonomía WLTP y una versión que baja de los 20.000 €.
Economías de escala y exceso de capacidad: El verdadero motor del precio
La ventaja en materias primas es un dato antiguo; lo que explica el salto de los últimos dos años es el lado de la producción. Los analistas de precios atribuyen la caída de 2025 a tres factores: el exceso de capacidad en la producción de celdas, la dura competencia y el rápido giro de los fabricantes hacia LFP. Lo llamativo es que esta caída se produjo mientras los precios de los metales subían. Es decir, el abaratamiento no vino del mercado, sino de las fábricas.
China está en el centro de este panorama. El país produce celdas muy por encima de su demanda interna; una capacidad anual de celdas de aproximadamente 557 GWh para almacenamiento fijo, alrededor del doble de la demanda global del segmento. Este dominio en la producción de LFP tiene un tamaño capaz de satisfacer casi toda la demanda global. El exceso de capacidad ha comprimido tanto los márgenes que algunos fabricantes están vendiendo por debajo del límite de beneficio o con margen cero. Esto trae consigo una advertencia importante: algunos de los precios observados en las encuestas podrían estar por debajo del costo de producción. El precio no siempre refleja la base de costos.
Procesos de producción del cátodo: Ingeniería fina que reduce el costo por kilogramo
El segundo apalancamiento después de la materia prima es cómo se produce el material catódico. En los últimos años destacan tres avances en este campo. El primero es la reducción de la tasa de desperdicio de producción y del consumo de energía; pasos intensivos en energía como el secado y las salas limpias ocupan un lugar considerable en la tabla de costos. El segundo es la comparación de los procesos denominados producción de electrodos secos con la producción tradicional de cátodos LFP en términos de costos y huella de carbono; estudios que examinaron cuatro procesos diferentes muestran que la producción seca puede mejorar ambos rubros. El tercero es el desarrollo de rutas de producción alternativas de bajo costo, como la síntesis de cátodos por flujo continuo; se están llevando a cabo proyectos con apoyo público en esta dirección.
A esto se añade una ventaja geográfica. Que las fuentes de hierro sean baratas y accesibles en China hace que la producción de LFP sea estructuralmente más rentable en términos de costos para ese país. Es decir, la ventaja de costos no está solo en la química, sino también en la ubicación de la cadena de suministro.
Salto en la densidad energética: El umbral de 205 Wh/kg y el efecto CATL
La debilidad clásica del LFP era la densidad energética; el NMC siempre ha estado a la vanguardia en este campo. Las últimas generaciones han cerrado considerablemente esta brecha. En la serie Qilin de CATL, las celdas LFP alcanzaron el nivel de 205 Wh/kg; en la misma serie, el NMC está en 265 Wh/kg. Con 205 Wh/kg quedó registrada como la primera química LFP en superar el umbral de 200 Wh/kg y constituyó la base de un paquete que firmó el objetivo de 1.000 km de autonomía a nivel de sistema; un paquete de unos 80 kWh pesa alrededor de 400 kg.
El sistema multi-química de CATL, con una densidad energética de 230 Wh/kg, promete más del 15% de autonomía adicional en comparación con un solo sistema LFP sin aumentar el peso del paquete. El significado económico de estos avances es el siguiente: se vuelve posible diseñar un paquete LFP más pequeño y, por lo tanto, más barato para la misma autonomía. A medida que aumenta la densidad energética, se mantiene la ventaja de costos mientras se reduce la desventaja.
| Química / Sistema | Densidad energética | Uso típico |
|---|---|---|
| LFP (generación más reciente) | 205 Wh/kg | EV de pasajeros, almacenamiento fijo |
| NMC (serie Qilin) | 265 Wh/kg | EV de larga autonomía |
| Sodio-ion (más reciente) | 175 Wh/kg | Vehículo comercial, segmento de entrada |
| Sistema multi-química | 230 Wh/kg | Optimización autonomía-peso |
Cuota de mercado y expansión al segmento de EV económicos
El reflejo en el mercado de la reducción de costos se lee en dos frentes. En el almacenamiento fijo, el LFP ya es de facto el estándar; en 2025 constituyó más del 90% de las instalaciones globales de almacenamiento de baterías fijas, lo que equivale a aproximadamente el 40% de todos los usos de LFP. Mientras el tamaño del mercado avanzaba de 42,2 mil millones de dólares en 2025 a 47,7 mil millones de dólares en 2026, para 2033 se estima en un nivel de 116,8 mil millones de dólares; crecimiento compuesto anual del 13,6%.
El lado de los turismos, en cambio, dibuja un panorama regional. En Europa y Norteamérica, los paquetes de EV se sitúan en una banda de 121-131 $/kWh de media; en China, en cambio, a 84 $/kWh. En EE. UU., el uso de LFP en EV ha retrocedido, mientras que en el almacenamiento en red ha dado un salto. Pero el ascenso del LFP en el segmento de EV baratos es una realidad global: Twingo E-Tech, con un precio de entrada por debajo de los 26.300 € en el segmento A, ofrece con su versión Evolution, que baja de los 20.000 €, una batería LFP de 27,5 kWh y una autonomía WLTP de 263 km. La versión Jogging del Renault 4 también sacrifica unos 5 km de autonomía por una batería LFP de 37 kWh más barata. La transición a LFP de fabricantes como Tesla, BYD y Ford demuestra que esta química está trascendiendo el segmento de entrada.
¿Seguirá el LFP siendo siempre más barato? La pregunta de 2026
La historia contada hasta aquí muestra una línea lineal de abaratamiento; pero 2026 pone a prueba esa línea. El precio del carbonato de litio tocó fondo a mediados de 2025 en torno a 8.000 dólares por tonelada, y luego osciló en la primera mitad de 2026 en una banda de 21.000-25.500 dólares en el mercado spot chino; es decir, se duplicó en un año, aunque sigue bastante por debajo del pico de 2022. Encima, el cambio en el marco de exportación de baterías de China y la eliminación de la devolución del IVA a la exportación podrían añadir gradualmente un coste adicional superior al 20% en total a las celdas y paquetes de origen chino. Las previsiones apuntan a un aumento acumulado del 15-17% para 2026.
Este panorama plantea dos preguntas. Primera: con la desaparición de los incentivos del IVA, la ventaja de coste del LFP en China se estrecha; sobre la base del coste de entrega, el NMC podría volver a ser relativamente competitivo en aplicaciones donde la densidad energética es determinante. Segunda: la química de sodio-ion se ha acercado al LFP con 175 Wh/kg y es un jugador agresivo en precios; especialmente para vehículos comerciales y el segmento de entrada, tiene el potencial de convertirse en la alternativa al LFP.
Aun así, las ventajas fundamentales del LFP son estructurales: sin dependencia del cobalto ni del níquel, un umbral de fuga térmica elevado, en torno a 270 °C, y una vida útil de 4.000-10.000 ciclos que ofrece hasta el doble de duración que el NMC. Aunque a corto plazo la línea de precios pueda tener subidas y bajadas, la base de costes de esta química sigue siendo más sólida que la de sus competidores. De hecho, aquí está la respuesta corta a por qué el LFP se ha abaratado tanto: materia prima abundante y barata, márgenes comprimidos por la sobreproducción, una producción de cátodos mejorada e ingeniería que lleva la densidad energética a 205 Wh/kg - las cuatro cosas a la vez. Aunque el descenso de los precios se detenga, todavía no se ve en el mercado una química que pueda sustituir esta base.
Fuentes
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour - BloombergNEF
- Electric vehicle batteries - Global EV Outlook 2026 - IEA
- Battery Cost per kWh in 2026: What Drives It - BatteryMBA
- Battery price decline - Our World in Data
- Innovative Technology - CATL
- CATL presents an LFP battery enabling a 1000-kilometre range - electrive
- Renault Twingo E-Tech electric: al volante - Renault Group medios
- Exploración de cátodos sostenibles de fosfato de hierro y litio - ScienceDirect
- Mercado de baterías de fosfato de hierro y litio - Grand View Research
- Comparación técnica de LFP vs NMC - BSLBATT