Comment les batteries LFP sont-elles devenues si bon marché ?
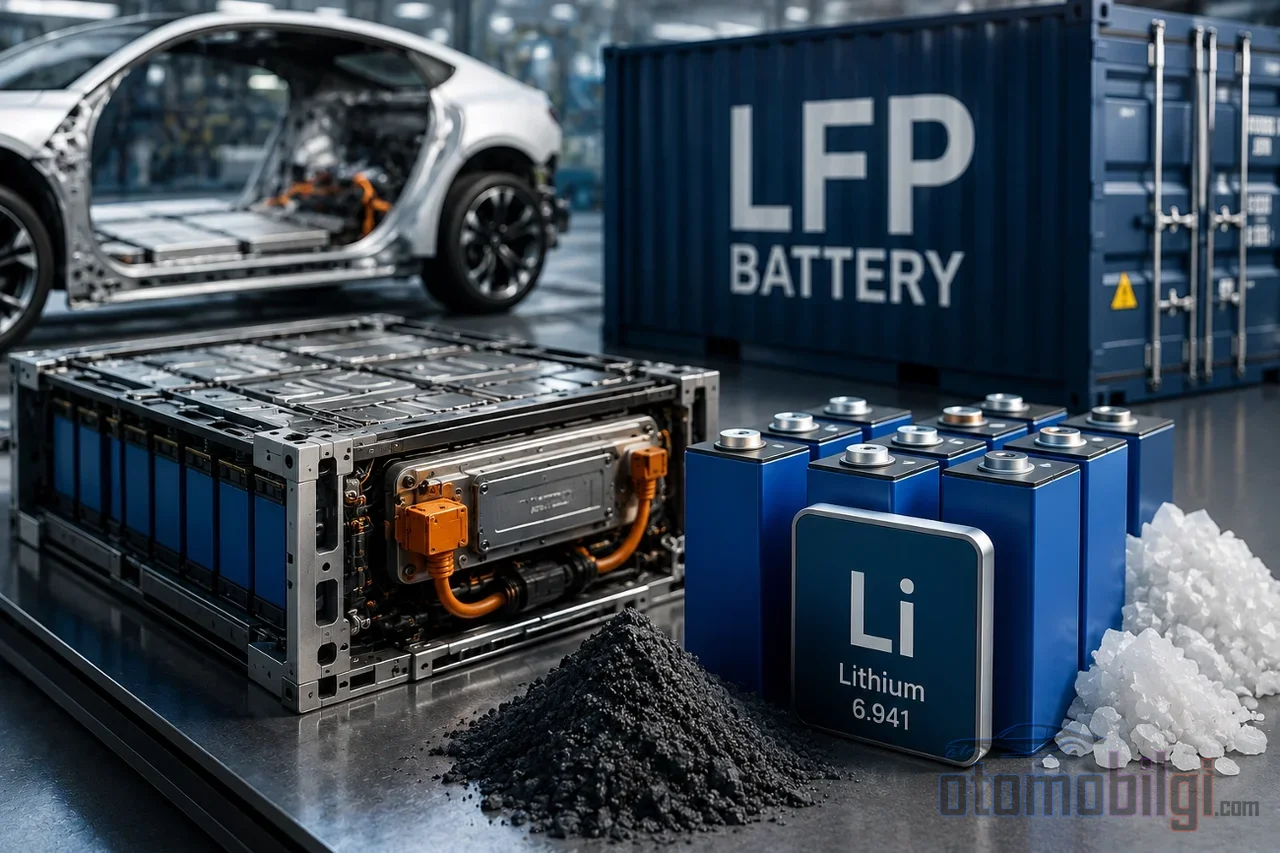
Le lithium-fer-phosphate, ou LFP, était il y a dix ans, en raison de sa faible densité énergétique, une chimie de seconde zone aux yeux de la plupart des concepteurs. Aujourd'hui, cette même chimie se retrouve dans presque toutes les installations de stockage fixe et dans un nombre croissant de voitures électriques. Comment une chimie de batterie a-t-elle pu devenir si bon marché aussi rapidement ? La réponse ne tient pas à un seul point de rupture ; elle réside dans l'intervention simultanée de plusieurs conditions, allant du choix des matières premières à l'échelle de production en Chine, du procédé cathode au bond de densité énergétique.
Pourquoi le LFP est-il moins cher que le NMC : L'impact direct de la chimie sur l'économie
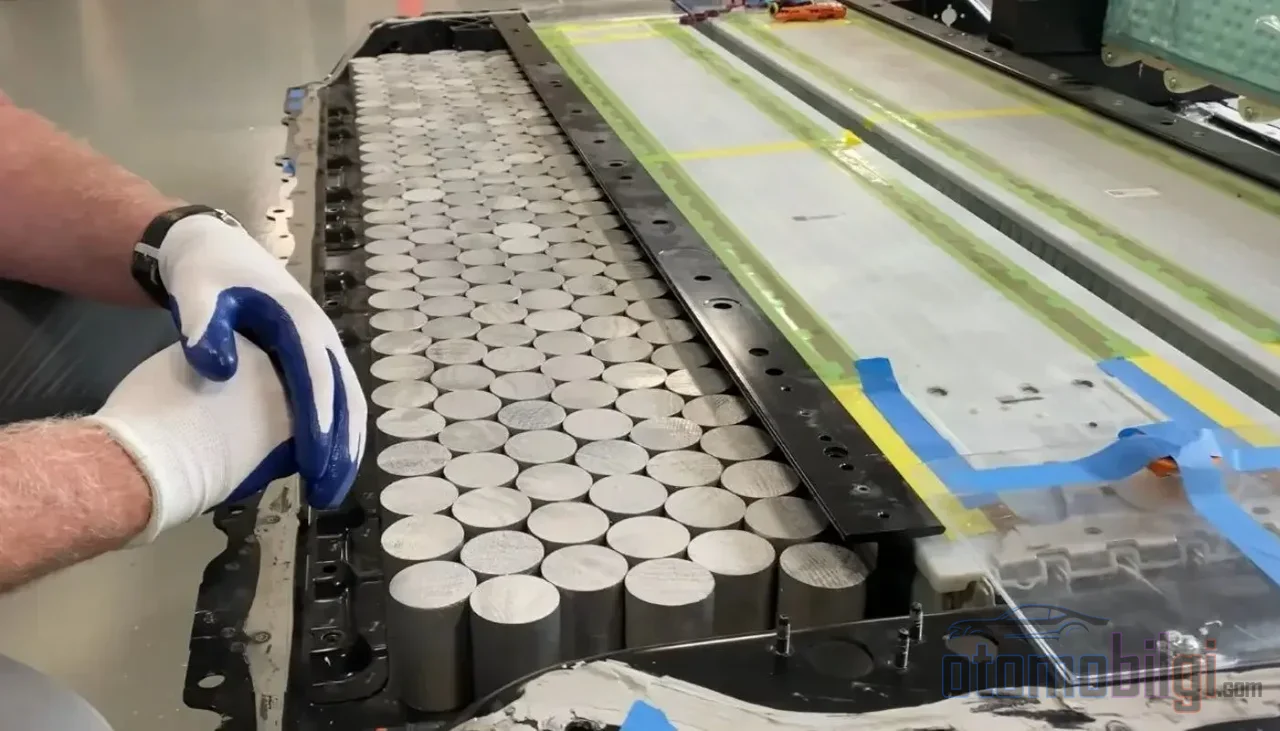
La base de la baisse des coûts réside dans la chimie elle-même. La cathode des cellules LFP ne contient ni nickel ni cobalt ; elle contient des matières abondantes dans la croûte terrestre et au prix prévisible, comme le fer et le phosphate. Les cellules NMC, elles, contiennent du nickel, du cobalt et du manganèse ; chacun de ces éléments constitue les maillons les plus chers et les plus volatils de la chaîne d'approvisionnement. Cette différence crée une disparité de prix directe par chimie.
Les chiffres le montrent clairement. Lorsque les prix mondiaux moyens des packs se sont différenciés par chimie en 2025, les packs LFP ont été évalués à un niveau moyen de 81 $/kWh, et les packs NMC à 128 $/kWh. L'écart est d'environ 37 %. On observe le même tableau à une échelle plus large : les packs de stockage fixe ont reculé à 70 $/kWh, devenant pour la première fois le segment le moins cher, et le LFP a une grande part dans cette baisse.
Il faut aussi préciser que le coût ne se limite pas aux matières premières. Dans une usine de cellules mature, le plus gros poste est constitué des matériaux ; le matériau actif de la cathode représente plus d'un tiers du coût de la cellule dans les chimies à base de nickel. Du côté du LFP, environ 85 % du coût de production de la cathode provient déjà des matières premières ; l'avantage sur les matières premières se répercute donc presque directement sur le coût de la cathode.
Points clés
- Les packs LFP affichent en moyenne 81 $/kWh ; les packs NMC 128 $/kWh - soit un écart d'environ 37 %.
- Le prix le plus bas observé pour une cellule LFP est de 36 $/kWh, et de 50 $/kWh au niveau du pack.
- Plus de 90 % des installations de stockage fixe ont été réalisées en LFP en 2025.
- La cellule LFP de la série Qilin de CATL a atteint une densité énergétique de 205 Wh/kg.
- La Twingo E-Tech a fait son entrée dans le segment A avec sa batterie LFP d'une autonomie WLTP de 263 km et une version passant sous les 20 000 €.
Économies d'échelle et surcapacité : Le véritable moteur du prix
L'avantage des matières premières est une donnée ancienne ; ce qui explique le bond des deux dernières années, c'est le côté production. Les analystes des prix attribuent la baisse de 2025 à trois facteurs : la surcapacité de production de cellules, la concurrence féroce et le passage rapide des fabricants au LFP. Le plus remarquable, c'est que cette baisse s'est produite alors que les prix des métaux augmentaient. Autrement dit, la baisse des coûts n'est pas venue du marché, mais des usines.
La Chine est au centre de ce tableau. Le pays produit bien plus de cellules que sa demande intérieure ; avec une capacité annuelle d'environ 557 GWh de cellules pour le stockage fixe, soit près du double de la demande mondiale du segment. Cette domination dans la production de LFP est d'une ampleur capable de couvrir presque toute la demande mondiale. Le surplus de capacité a tellement comprimé les marges que certains fabricants vendent sous le seuil de rentabilité ou avec une marge nulle. Cela s'accompagne d'un avertissement important : certains prix observés dans les enquêtes peuvent être inférieurs au coût de production. Le prix ne reflète pas toujours la base de coûts.
Procédés de production de la cathode : Une ingénierie fine qui réduit le coût par kilogramme
Le deuxième levier après les matières premières, c'est la manière dont le matériau cathodique est produit. Ces dernières années, trois avancées se distinguent dans ce domaine. Premièrement, la réduction du taux de rebut de production et de la consommation d'énergie ; les étapes énergivores comme le séchage et les salles blanches occupent une place importante dans le tableau des coûts. Deuxièmement, la comparaison des procédés dits de production d'électrodes sèches avec la production conventionnelle de cathodes LFP en termes de coûts et d'empreinte carbone ; des études examinant quatre procédés différents montrent que la production sèche peut améliorer ces deux postes. Troisièmement, le développement de voies de production alternatives à faible coût comme la synthèse de cathodes en flux continu ; des projets soutenus par des fonds publics sont menés dans ce sens.
S'y ajoute également un avantage géographique. En Chine, la disponibilité et le faible coût des ressources en fer rendent la production de LFP structurellement plus rentable pour ce pays. Autrement dit, l'avantage en matière de coûts ne réside pas seulement dans la chimie, mais aussi dans l'implantation de la chaîne d'approvisionnement.
Le bond de densité énergétique : le seuil de 205 Wh/kg et l'effet CATL
La faiblesse classique du LFP était sa densité énergétique ; le NMC a toujours été en avance dans ce domaine. Les dernières générations ont considérablement réduit cet écart. Dans la série Qilin de CATL, les cellules LFP ont atteint le niveau de 205 Wh/kg ; dans la même série, le NMC atteint 265 Wh/kg. Les 205 Wh/kg sont entrés dans les annales comme la première chimie LFP à dépasser le seuil des 200 Wh/kg et ont constitué la base d'un pack signant l'objectif d'une autonomie de 1 000 km au niveau du système ; un tel pack d'environ 80 kWh pèse autour de 400 kg.
Le système multi-chimie de CATL, avec une densité énergétique de 230 Wh/kg, promet plus de 15 % d'autonomie supplémentaire par rapport à un système LFP unique, sans augmenter le poids du pack. La signification économique de ces avancées est la suivante : il devient possible de concevoir un pack LFP plus petit, donc moins cher, pour la même autonomie. À mesure que la densité énergétique augmente, l'avantage en matière de coûts est préservé tandis que l'inconvénient se réduit.
| Chimie / Système | Densité énergétique | Utilisation typique |
|---|---|---|
| LFP (dernière génération) | 205 Wh/kg | VE particulier, stockage fixe |
| NMC (série Qilin) | 265 Wh/kg | VE longue autonomie |
| Sodium-ion (plus récent) | 175 Wh/kg | Véhicule commercial, segment d'entrée |
| Système multi-chimie | 230 Wh/kg | Optimisation autonomie-poids |
Part de marché et diffusion dans le segment des VE bon marché
La répercussion sur le marché de la baisse des coûts se lit sur deux fronts. Dans le stockage fixe, le LFP est désormais de facto la norme ; en 2025, il représentait plus de 90 % des installations mondiales de stockage par batterie fixe, ce qui équivaut à environ 40 % de toutes les utilisations du LFP. La taille du marché passant de 42,2 milliards de dollars en 2025 à 47,7 milliards de dollars en 2026, elle est estimée à 116,8 milliards de dollars pour 2033 ; croissance annuelle composée de 13,6 %.
Le côté véhicules particuliers trace quant à lui un tableau régional. En Europe et en Amérique du Nord, les packs EV se situent dans une fourchette moyenne de 121-131 $/kWh ; en Chine, ils sont à 84 $/kWh. Aux États-Unis, l'usage des LFP dans les EV a reculé, tandis qu'il a bondi dans le stockage sur réseau. Mais dans le segment EV bon marché, la montée du LFP est une réalité mondiale : la Twingo E-Tech, avec un prix d'entrée sous les 26 300 € en segment A, dont la version Evolution descend sous les 20 000 €, offre 263 km d'autonomie WLTP grâce à sa batterie LFP de 27,5 kWh. La version Jogging de la Renault 4 accepte elle aussi un sacrifice d'environ 5 km d'autonomie pour une batterie LFP de 37 kWh, moins chère. La transition vers le LFP de fabricants comme Tesla, BYD et Ford montre que cette chimie dépasse désormais le segment d'entrée de gamme.
Le LFP restera-t-il toujours moins cher ? La question de 2026
Jusqu'ici, l'histoire racontée montre une trajectoire linéaire de baisse des coûts ; mais 2026 met cette trajectoire à l'épreuve. Le prix du carbonate de lithium a touché son plancher à environ 8 000 dollars la tonne au milieu de 2025, puis a fluctué entre 21 000 et 25 500 dollars sur le marché au comptant chinois au premier semestre de 2026 ; autrement dit, il a doublé en un an, tout en restant bien en dessous du pic de 2022. À cela s'ajoutent les changements dans le cadre d'exportation de batteries de la Chine et la suppression du remboursement de la TVA à l'exportation, qui pourraient ajouter progressivement plus de 20 % de coûts supplémentaires aux cellules et packs d'origine chinoise. Les prévisions indiquent une hausse cumulée de 15-17 % pour 2026.
Ce tableau soulève deux questions. Premièrement, avec la fin des incitations à la TVA, l'avantage de coûts du LFP en Chine se resserre ; en base coût de livraison, le NMC pourrait redevenir relativement compétitif dans les applications où la densité énergétique est déterminante. Deuxièmement, la chimie sodium-ion s'est rapprochée du LFP avec 175 Wh/kg et se montre un acteur agressif sur les prix ; elle a le potentiel de devenir une alternative au LFP, notamment pour les véhicules commerciaux et le segment d'entrée de gamme.
Les avantages fondamentaux du LFP restent néanmoins structurels : pas de dépendance au cobalt ni au nickel, un seuil d'emballement thermique élevé à environ 270 °C, et une durée de vie de 4 000 à 10 000 cycles, soit jusqu'à deux fois celle du NMC. Même si la courbe des prix peut connaître des baisses à court terme, la base de coûts de cette chimie reste plus solide que celle de ses concurrents. La réponse courte à la baisse spectaculaire du LFP se trouve d'ailleurs ici : une matière première abondante et bon marché, des marges comprimées par la surcapacité de production, une amélioration de la production de cathodes et une ingénierie portant la densité énergétique à 205 Wh/kg - le tout en même temps. Même si la baisse des prix marque un temps d'arrêt, aucune chimie capable de remplacer cette base n'apparaît encore sur le marché.
Sources
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- Renault Twingo E-Tech électrique : au volant – médias Renault Group
- Explorer des cathodes durables en phosphate de fer et de lithium – ScienceDirect
- Marché des batteries au phosphate de fer et de lithium – Grand View Research
- Comparaison technique LFP vs NMC – BSLBATT