LFP 배터리는 어떻게 이렇게 저렴해졌을까?
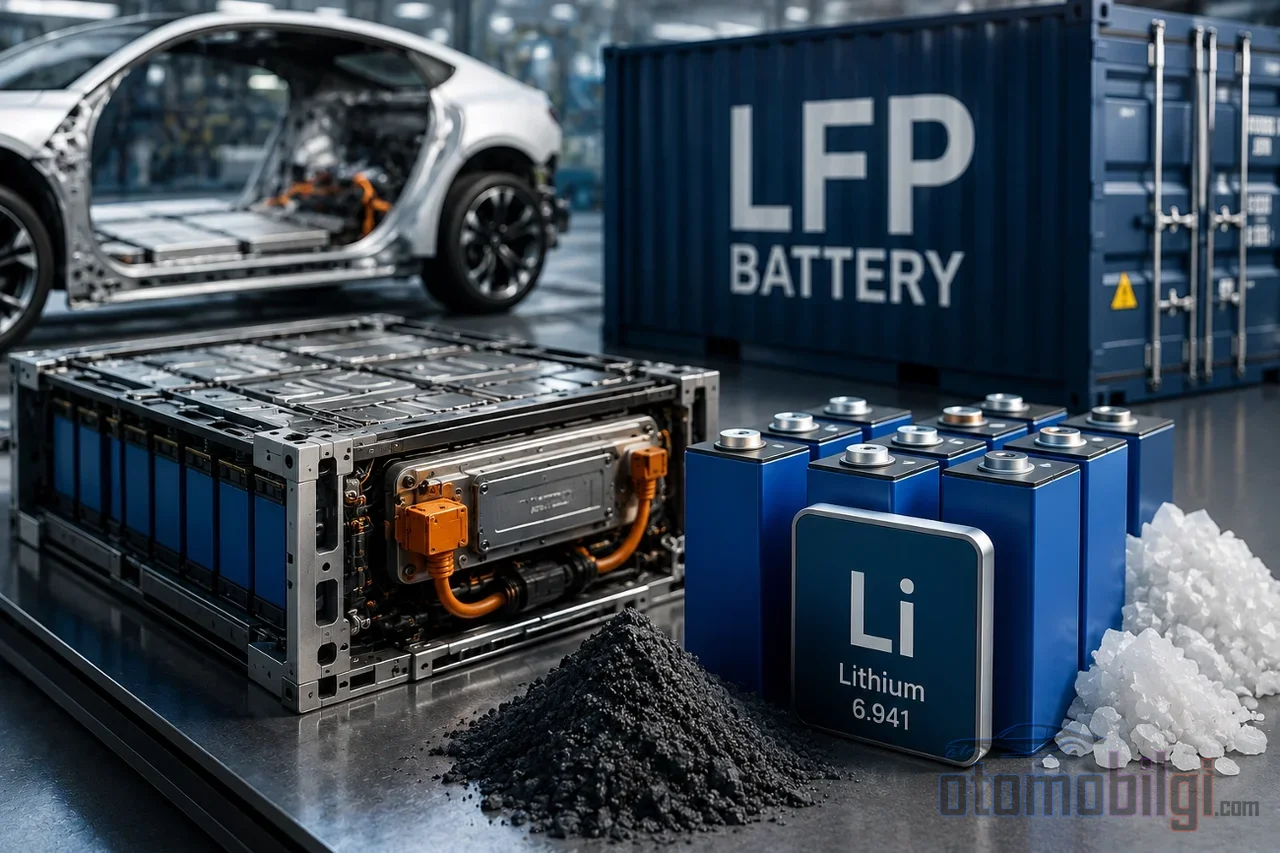
리튬-인-인산, 즉 LFP는 10년 전에는 에너지 밀도가 낮아 대부분의 설계자들 눈에 2류 화학으로 여겨졌습니다. 오늘날 이 같은 화학은 정지형 저장 설비의 거의 전부와 점점 더 많은 전기 자동차에서 우리 곁에 다가오고 있습니다. 그렇다면 하나의 배터리 화학은 어떻게 이토록 빠르게 값싸졌을까요? 답은 단 하나의 분기점에 있지 않습니다; 원자재 선택부터 중국의 생산 규모, 양극 공정에서 에너지 밀도 도약에 이르는 몇 가지 조건이 동시에 작동한 데 있습니다.
LFP는 왜 NMC보다 저렴한가: 화학의 경제에 대한 직접적 영향
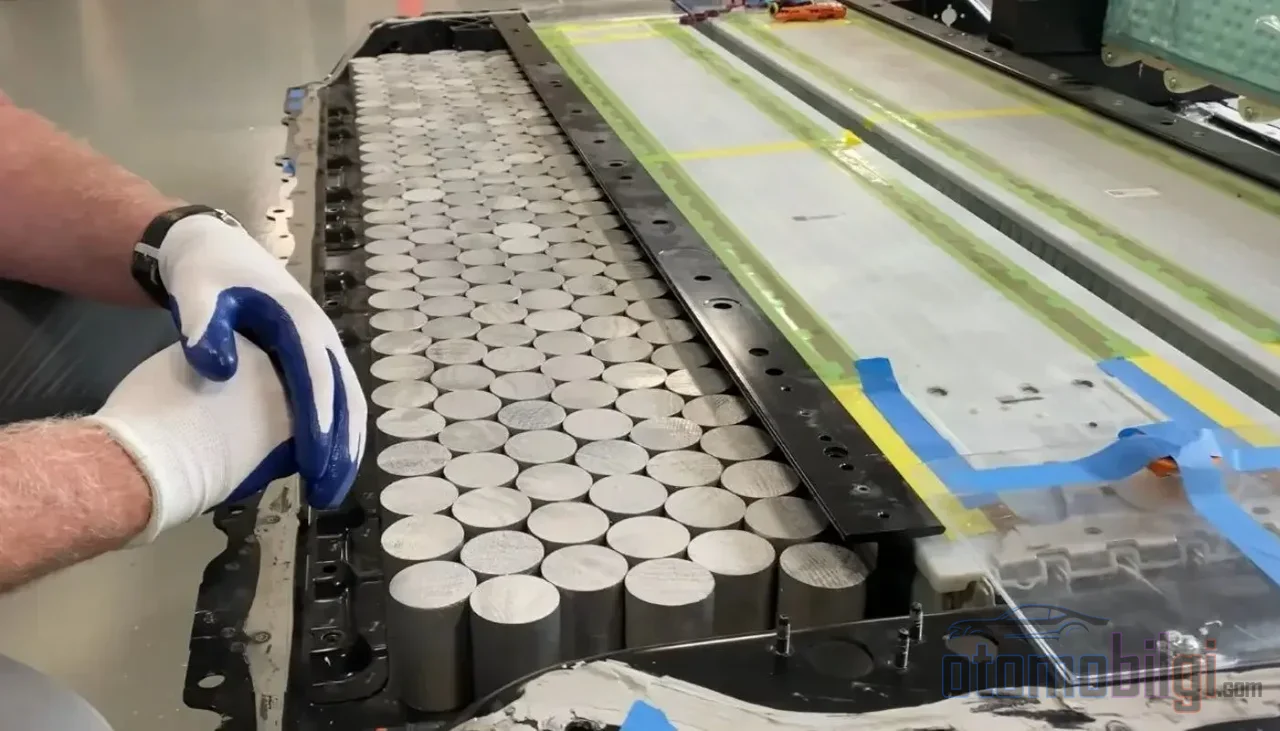
비용 하락의 근본은 화학 그 자체에 있습니다. LFP 셀의 양극에는 니켈도 코발트도 없으며; 지각에 풍부하고 가격이 예측 가능한 철과 인산 같은 물질이 있습니다. 반면 NMC 셀에는 니켈, 코발트, 망간이 들어가며; 이들은 각각 공급망에서 가장 비싸고 변동성이 큰 고리들입니다. 이 차이는 화학당 직접적인 가격 불균형을 만듭니다.
수치는 이를 분명히 보여줍니다. 2025년 글로벌 평균 팩 가격이 화학 기준으로 갈리자 LFP 팩은 평균 81 $/kWh 수준, NMC 팩은 128 $/kWh 수준으로 집계되었습니다. 차이는 약 37%입니다. 더 넓은 틀에서도 같은 그림이 보입니다: 정지형 저장 팩은 70 $/kWh까지 하락하며 처음으로 가장 저렴한 부문이 되었고, 이 하락에는 LFP의 몫이 큽니다.
비용이 원자재만은 아니라는 점도 덧붙일 필요가 있습니다. 성숙한 셀 공장에서 가장 큰 항목은 소재들로; 니켈 기반 화학에서 양극 활물질은 셀 비용의 3분의 1 이상을 차지합니다. LFP 쪽에서는 양극 생산 비용의 약 85%가 이미 원자재에서 오며; 즉 원자재 이점이 양극 비용에 거의 그대로 반영됩니다.
주요 요약
- LFP 팩은 평균 81 $/kWh; NMC 팩은 128 $/kWh - 약 37% 차이.
- 관측된 최저 LFP 셀 가격은 36 $/kWh, 팩 수준에서는 50 $/kWh.
- 2025년 정지형 저장 설비의 90% 이상 이 LFP로 이루어졌습니다.
- CATL의 Qilin 시리즈 LFP 셀은 205 Wh/kg 에너지 밀도에 도달했습니다.
- Twingo E-Tech은 263 km WLTP 주행거리의 LFP 배터리로 20,000 € 미만 버전을 내놓으며 A-세그먼트에 진입했습니다.
규모의 경제와 과잉 생산능력: 가격의 진짜 동력
원자재 이점은 오래된 정보입니다; 지난 2년간의 도약을 설명하는 것은 생산 측면입니다. 가격 애널리스트들은 2025년의 하락을 세 가지 요인에 돌립니다: 셀 생산의 과잉 생산능력, 치열한 경쟁, 그리고 제조사들의 LFP로의 빠른 이동. 주목할 점은 이 하락이 금속 가격이 오르는 동안 일어났다는 것입니다. 즉 값싸짐은 시장이 아니라 공장에서 왔습니다.
중국은 이 그림의 중심에 있습니다. 이 나라는 내수 수요를 훨씬 웃도는 셀을 생산하며; 정지형 저장용 연간 약 557 GWh 셀 생산능력은 해당 부문 글로벌 수요의 약 2배입니다. LFP 생산에서의 이 지배력은 거의 모든 글로벌 수요를 충당할 규모입니다. 과잉 생산능력은 마진을 워낙 압박해서 일부 제조사들은 손익분기점 이하 또는 마진 0으로 판매하고 있습니다. 이는 중요한 경고를 함께 가져옵니다: 설문조사에서 나타난 일부 가격은 생산 원가 이하일 수 있습니다. 가격이 항상 원가 기준을 반영하지는 않습니다.
양극재 생산 공정: 킬로그램당 원가를 낮추는 정교한 엔지니어링
원자재 다음으로 두 번째 레버는 양극재가 어떻게 생산되는가입니다. 최근 몇 년간 이 분야에서는 세 가지 발전이 두드러집니다. 첫째, 생산 불량률과 에너지 소비의 감소입니다. 건조 및 클린룸과 같은 에너지 집약적 단계는 비용 구조에서 상당한 비중을 차지합니다. 둘째, 건식 전극 생산이라고 불리는 공정들이 비용과 탄소 발자국 측면에서 기존 LFP 양극재 생산과 비교되었습니다. 네 가지 서로 다른 공정을 검토한 연구들은 건식 생산이 두 항목 모두를 개선할 수 있음을 보여줍니다. 셋째는 연속 유동식 양극재 합성과 같은 저비용 대안 생산 경로의 개발입니다. 이 방향으로 공공 지원 프로젝트가 진행되고 있습니다.
여기에 지리적 이점도 더해집니다. 중국에서는 철 자원이 저렴하고 접근이 용이하여 LFP 생산이 그 나라에게 구조적으로 더 비용 효율적입니다. 즉, 비용 우위는 화학뿐 아니라 공급망의 입지에도 있습니다.
에너지 밀도 도약: 205 Wh/kg 문턱과 CATL 효과
LFP의 고질적인 약점은 에너지 밀도였습니다. NMC는 이 분야에서 항상 앞서 있었습니다. 최신 세대는 이 격차를 상당히 좁혔습니다. CATL의 Qilin 시리즈에서 LFP 셀은 205 Wh/kg 수준에 도달했습니다. 같은 시리즈에서 NMC는 265 Wh/kg입니다. 205 Wh/kg은 200 Wh/kg 문턱을 넘은 최초의 LFP 화학구조로 기록되었으며, 시스템 수준에서 1,000 km 주행거리 목표를 달성한 패키지의 기반이 되었습니다. 약 80 kWh 규모의 이러한 패키지는 무게가 약 400 kg 정도입니다.
CATL의 멀티 케미스트리 시스템은 230 Wh/kg의 에너지 밀도로 단일 LFP 시스템에 비해 패키지 무게를 늘리지 않고 15% 이상의 추가 주행거리를 약속합니다. 이러한 발전의 경제적 의미는 다음과 같습니다. 동일한 주행거리를 위해 더 작고, 따라서 더 저렴한 LFP 패키지를 설계하는 것이 가능해졌습니다. 에너지 밀도가 높아질수록 비용 우위를 유지하면서 단점은 줄어듭니다.
| 화학구조 / 시스템 | 에너지 밀도 | 일반적인 용도 |
|---|---|---|
| LFP (최신 세대) | 205 Wh/kg | 승용 EV, 정형 에너지저장 |
| NMC (Qilin 시리즈) | 265 Wh/kg | 장거리 EV |
| 나트륨-이온 (최신) | 175 Wh/kg | 상용차, 보급형 세그먼트 |
| 멀티 케미스트리 시스템 | 230 Wh/kg | 주행거리-무게 최적화 |
시장 점유율과 저가 EV 세그먼트로의 확산
비용 하락의 시장 반영은 두 측면에서 읽힙니다. 정형 에너지저장에서 LFP는 이제 사실상 표준입니다. 2025년 글로벌 정형 배터리 저장 설치의 90% 이상을 차지했으며, 이는 전체 LFP 사용량의 약 40%에 해당합니다. 시장 규모는 2025년 422억 달러에서 2026년 477억 달러로 성장했으며, 2033년에는 1,168억 달러 수준에 이를 것으로 전망됩니다. 연평균 복합 성장률은 13.6%입니다.
승용차 쪽은 지역별로 다른 양상을 보입니다. 유럽과 북미에서 EV 팩은 평균 121-131 $/kWh 대역에 위치하며, 중국에서는 84 $/kWh입니다. 미국에서는 LFP의 EV 사용이 감소한 반면, 계정 에너지 저장 분야에서는 급증했습니다. 하지만 저가 EV 세그먼트에서 LFP의 부상은 글로벌한 현실입니다: Twingo E-Tech은 A세그먼트에서 26,300유로 미만의 진입 가격으로, Evolution 버전은 20,000유로 미만으로 내려가며 27.5kWh LFP 배터리로 263km WLTP 주행거리를 제공합니다. Renault 4의 Jogging 버전 역시 더 저렴한 37kWh LFP 배터리를 위해 약 5km의 주행거리를 희생합니다. Tesla, BYD, Ford 같은 제조사들의 LFP 전환은 이 화학 구조가 보급 세그먼트를 넘어 확산되고 있음을 보여줍니다.
LFP는 항상 더 저렴할까요? 2026년의 질문
지금까지 이야기한 내용은 선형적인 가격 하락 흐름을 보여줍니다. 하지만 2026년은 이 흐름을 시험대에 올립니다. 탄산리튬 가격은 2025년 중반 톤당 약 8,000달러로 바닥을 친 뒤, 2026년 상반기 중국 현물 시장에서 21,000-25,500달러 대역에서 등락을 반복했습니다. 즉, 1년 만에 두 배가 되었지만 여전히 2022년 최고점보다는 상당히 낮은 수준입니다. 여기에 중국의 배터리 수출 프레임워크 변경과 수출 부가가치세 환급 폐지는 중국산 셀과 팩에 단계적으로 총 20%를 넘는 추가 비용을 부과할 수 있습니다. 2026년의 전망치는 누적 15-17%의 상승을 가리킵니다.
이 상황은 두 가지 질문을 제기합니다. 첫째, 부가가치세 인센티브 종료로 LFP의 중국 비용 우위가 압박받고 있습니다. 인도 기준 비용 측면에서 NMC는 에너지 밀도가 결정적인 응용 분야에서 다시 상대적으로 경쟁력을 회복할 수 있습니다. 둘째, 나트륨이온 화학 구조가 175Wh/kg으로 LFP에 근접했고 가격 측면에서도 공격적인 플레이어입니다. 특히 상용차와 보급 세그먼트를 위해 LFP의 대안이 될 잠재력을 지니고 있습니다.
그럼에도 LFP의 핵심 장점은 구조적인 것입니다: 코발트와 니켈 의존도가 없고, 열폭주 임계점이 약 270°C로 높으며, 4,000-10,000회 사이클 수명으로 NMC 대비 최대 두 배의 사용 수명을 제공합니다. 단기적으로 가격 곡선에 등락이 있을 수 있지만, 이 화학 구조의 비용 기반은 경쟁사에 비해 여전히 훨씬 탄탄합니다. LFP가 이렇게 저렴해진 이유에 대한 짧은 답도 사실 여기에 있습니다: 풍부하고 저렴한 원자재, 과잉 생산 능력이 압축한 마진, 개선된 양극재 생산, 그리고 에너지 밀도를 205Wh/kg까지 끌어올린 엔지니어링 - 이 네 가지가 동시에 작용한 것입니다. 가격 하락이 주춤했을지라도 이 기반을 대체할 화학 구조는 아직 시장에 나오지 않았습니다.
출처
- 리튬이온 배터리 팩 가격, kWh당 108달러로 하락 - BloombergNEF
- 전기차 배터리 - Global EV Outlook 2026 - IEA
- 2026년 kWh당 배터리 비용: 무엇이 좌우하는가 - BatteryMBA
- 배터리 가격 하락 - Our World in Data
- 혁신 기술 - CATL
- CATL, 1000km 주행 거리를 가능하게 하는 LFP 배터리 공개 – electrive
- Renault Twingo E-Tech electric: 운전 중 – Renault Group 미디어
- 지속 가능한 인산철 리튬 캐토탐구 – ScienceDirect
- 인산철 리튬 배터리 시장 – Grand View Research
- LFP vs NMC 기술 비교 – BSLBATT