Come sono diventate così economiche le batterie LFP?
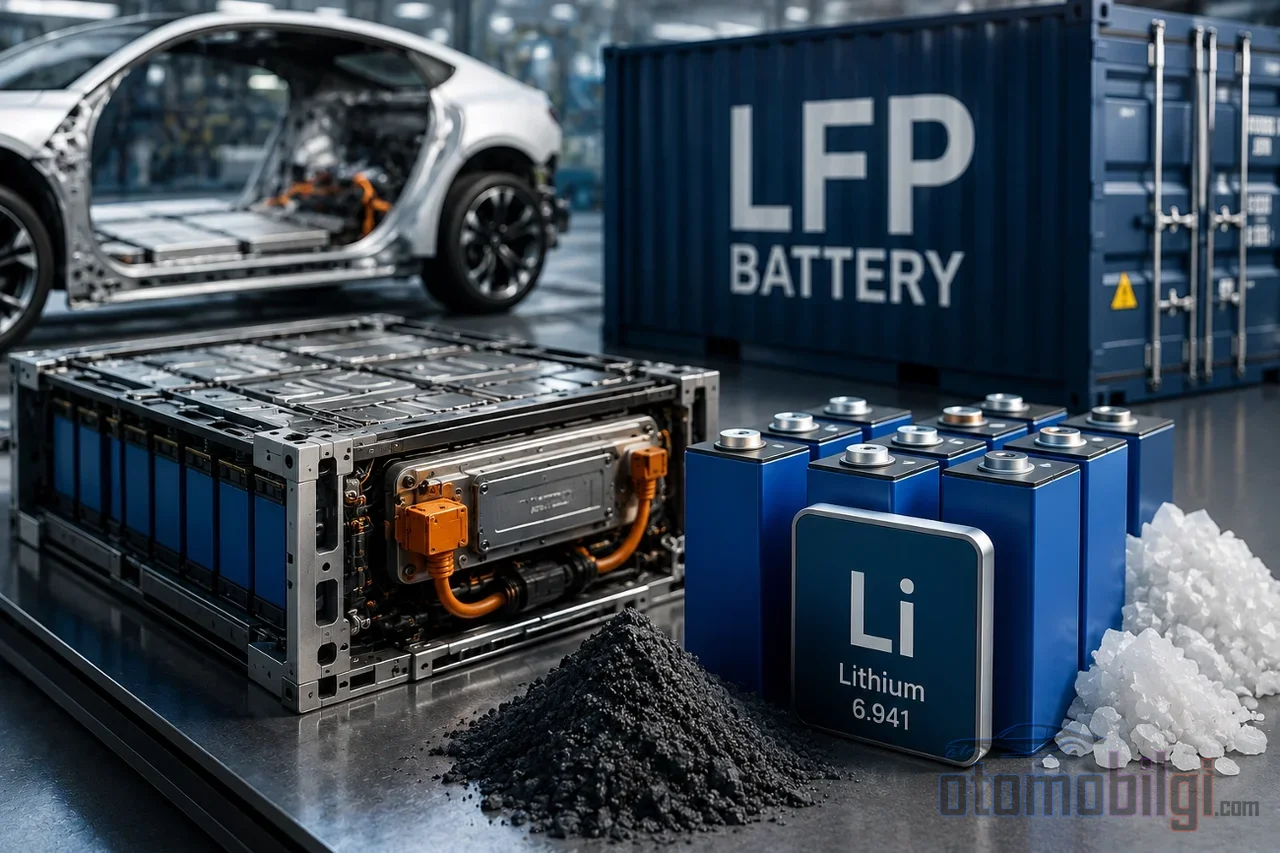
Litio-ferro-fosfato, ovvero LFP, dieci anni fa era una chimica di seconda classe agli occhi della maggior parte dei progettisti a causa della sua debole densità energetica. Oggi quella stessa chimica compare in quasi tutte le installazioni di stazionamento e in un numero sempre maggiore di automobili elettriche. Ma come ha fatto una chimica delle batterie a diventare così economica così rapidamente? La risposta non risiede in un unico punto di rottura; si tratta dell'intervento simultaneo di diverse condizioni, dalla scelta delle materie prime alla scala produttiva in Cina, dal processo catodico al salto di densità energetica.
Perché l'LFP costa meno dell'NMC: L'effetto diretto della chimica sull'economia
Le basi del calo dei costi risiedono nella chimica stessa. Nel catodo delle celle LFP non ci sono nichel né cobalto; ci sono materiali abbondanti nella crosta terrestre e dal prezzo prevedibile, come ferro e fosfato. Nelle celle NMC, invece, ci sono nichel, cobalto e manganese; ognuno di questi è l'anello più costoso e più volatile della catena di fornitura. Questa differenza crea direttamente una disparità di prezzo per chimica.
I numeri lo mostrano chiaramente. Quando i prezzi medi globali dei pacchi nel 2025 si sono differenziati per chimica, i pacchi LFP si sono attestati in media a 81 $/kWh, mentre i pacchi NMC a 128 $/kWh. La differenza è circa del 37%. Lo stesso quadro si osserva anche in un contesto più ampio: i pacchi per lo stazionamento sono scesi a 70 $/kWh, diventando per la prima volta il segmento più economico, e in questo calo il contributo dell'LFP è notevole.
Va aggiunto che il costo non è solo una questione di materie prime. In una fabbrica di celle matura, la voce principale è rappresentata dai materiali; il catodo attivo, nelle chimiche a base di nichel, costituisce più di un terzo del costo della cella. Nel settore LFP, circa l'85% del costo di produzione del catodo deriva già dalle materie prime; cioè il vantaggio nelle materie prime si riflette quasi direttamente sul costo del catodo.
In evidenza
- I pacchi LFP in media a 81 $/kWh; i pacchi NMC a 128 $/kWh - una differenza di circa il 37%.
- Il prezzo più basso osservato per le celle LFP è di 36 $/kWh, a livello di pacco 50 $/kWh.
- Nel 2025 più del 90% delle installazioni di stazionamento è stato realizzato con LFP.
- La cella LFP della serie Qilin di CATL ha raggiunto una densità energetica di 205 Wh/kg.
- La Twingo E-Tech è entrata nel segmento A con la sua batteria LFP da 263 km di autonomia WLTP e una versione scesa sotto i 20.000 €.
Economie di scala e sovracapacità: Il vero motore del prezzo
Il vantaggio delle materie prime è una notizia vecchia; ciò che spiega il balzo degli ultimi due anni è il lato produttivo. Gli analisti dei prezzi attribuiscono il calo del 2025 a tre fattori: la sovracapacità nella produzione di celle, la feroce concorrenza e la rapida migrazione dei produttori verso l'LFP. Notevole è il fatto che questo calo si sia verificato mentre i prezzi dei metalli erano in aumento. Cioè l'abbattimento dei costi non è venuto dal mercato, ma dalle fabbriche.
La Cina è al centro di questo quadro. Il paese produce celle ben oltre la propria domanda interna; una capacità di celle di circa 557 GWh annui per lo stazionamento, circa il doppio della domanda globale del segmento. Questo dominio nella produzione di LFP ha dimensioni tali da coprire quasi tutta la domanda globale. La sovracapacità ha compresso i margini al punto che alcuni produttori vendono sotto la soglia di profitto o a margine zero. Questo porta con sé un avvertimento importante: alcuni dei prezzi rilevati nei sondaggi potrebbero essere al di sotto del costo di produzione. Il prezzo non riflette sempre il costo di base.
Processi di produzione del catodo: Ingegneria fine che riduce il costo al chilogrammo
La seconda leva dopo la materia prima è il modo in cui il materiale catodico viene prodotto. Negli ultimi anni tre sviluppi in questo campo si stanno mettendo in evidenza. Il primo è la riduzione del tasso di scarti di produzione e del consumo energetico; fasi ad alta intensità energetica come l'essiccazione e le camere bianche occupano un posto considerevole nel prospetto dei costi. Il secondo è il confronto tra i processi denominati produzione di elettrodi secchi e la produzione tradizionale di catodi LFP in termini di costi e impronta di carbonio; studi che hanno esaminato quattro diversi processi mostrano che la produzione secca può migliorare entrambe le voci. Il terzo è lo sviluppo di vie produttive alternative a basso costo come la sintesi del catodo a flusso continuo; in questa direzione sono in corso progetti finanziati con fondi pubblici.
A tutto questo si aggiunge un vantaggio geografico. In Cina le risorse di ferro sono economiche e accessibili, il che rende la produzione di LFP strutturalmente più conveniente in termini di costi per quel paese. Quindi il vantaggio di costo non risiede solo nella chimica, ma anche nell'ubicazione della catena di fornitura.
Il balzo nella densità energetica: la soglia dei 205 Wh/kg e l'effetto CATL
Il classico punto debole dell'LFP era la densità energetica; l'NMC è sempre stato in vantaggio in questo campo. Le ultime generazioni hanno colmato questo divario in modo significativo. Nella serie Qilin di CATL le celle LFP hanno raggiunto il livello di 205 Wh/kg; nella stessa serie l'NMC è a 265 Wh/kg. I 205 Wh/kg sono passati alla storia come la prima chimica LFP a superare la soglia dei 200 Wh/kg e hanno costituito la base di un pacchetto che ha firmato l'obiettivo di un'autonomia di 1.000 km a livello di sistema; un pacchetto del genere di circa 80 kWh pesa circa 400 kg.
Il sistema multi-chimica di CATL, con una densità energetica di 230 Wh/kg, promette un'autonomia aggiuntiva superiore al 15% rispetto a un singolo sistema LFP senza aumentare il peso del pacchetto. Il significato economico di questi sviluppi è il seguente: diventa possibile progettare pacchetti LFP più piccoli e quindi più economici per la stessa autonomia. Man mano che la densità energetica aumenta, lo svantaggio si riduce mantenendo il vantaggio di costo.
| Chimica / Sistema | Densità energetica | Utilizzo tipico |
|---|---|---|
| LFP (ultima generazione) | 205 Wh/kg | EV di serie, accumulo stazionario |
| NMC (serie Qilin) | 265 Wh/kg | EV a lunga autonomia |
| Sodio-ione (il più recente) | 175 Wh/kg | Veicoli commerciali, segmento d'ingresso |
| Sistema multi-chimica | 230 Wh/kg | Ottimizzazione autonomia-peso |
Quota di mercato ed espansione nel segmento degli EV economici
Il riflesso sul mercato della riduzione dei costi si legge su due fronti. Nell'accumulo stazionario l'LFP è ormai di fatto lo standard; nel 2025 ha rappresentato oltre il 90% delle installazioni globali di accumulo a batteria stazionario, e questo equivale a circa il 40% di tutti gli usi dell'LFP. Anche le dimensioni del mercato sono cresciute da 42,2 miliardi di dollari nel 2025 a 47,7 miliardi di dollari nel 2026, mentre per il 2033 è stimato un livello di 116,8 miliardi di dollari; crescita annua composta del 13,6%.
Il segmento delle auto berlina invece presenta un quadro regionale. In Europa e Nord America i pacchi per EV si collocano in una fascia media di 121-131 $/kWh; in Cina invece 84 $/kWh. Negli Stati Uniti l'uso LFP negli EV è diminuito, mentre nello stoccaggio in rete è balzato in avanti. Ma nel segmento EV economico l'ascesa dell'LFP è una realtà globale: la Twingo E-Tech, con un prezzo d'ingresso sotto i 26.300 € nel segmento A, con la versione Evolution che scende sotto i 20.000 €, offre una batteria LFP da 27,5 kWh con un'autonomia di 263 km WLTP. Anche la versione Jogging della Renault 4 accetta un sacrificio di circa 5 km di autonomia per una batteria LFP da 37 kWh più economica. La transizione di produttori come Tesla, BYD e Ford verso l'LFP dimostra che la chimica è andata oltre il segmento d'ingresso.
L'LFP resterà sempre più economico? La domanda del 2026
La storia raccontata fin qui mostra una linea di economicità lineare; ma il 2026 mette alla prova questa linea. Il prezzo del carbonato di litio ha toccato il fondo a circa 8.000 dollari a tonella a metà del 2025, per poi oscillare nella prima metà del 2026 in una fascia di 21.000-25.500 dollari sul mercato spot cinese; cioè è raddoppiato in un anno, pur restando ben al di sotto del picco del 2022. In aggiunta, le modifiche cinesi al quadro delle esportazioni di batterie e l'azzeramento del rimborso dell'IVA all'esportazione potrebbero aggiungere gradualmente un costo extra complessivo di oltre il 20% a celle e pacchi provenienti dalla Cina. Le stime indicano per il 2026 un aumento cumulativo del 15-17%.
Questo quadro solleva due domande. La prima: con la fine degli incentivi IVA, il vantaggio di costo cinese dell'LFP si riduce; sulla base dei costi di consegna, l'NMC potrebbe tornare relativamente competitivo nelle applicazioni in cui la densità energetica è determinante. La seconda: la chimica sodio-ione si è avvicinata all'LFP con 175 Wh/kg ed è un giocatore aggressivo sul fronte dei prezzi; rappresenta un potenziale alternativa all'LFP soprattutto per i veicoli commerciali e il segmento d'ingresso.
Tuttavia i vantaggi fondamentali dell'LFP sono strutturali: nessuna dipendenza da cobalto e nichel, una soglia di fuga termica elevata con circa 270 °C, e con una durata di 4.000-10.000 cicli offre un tempo di utilizzo fino al doppio rispetto all'NMC. Anche se nel breve termine la linea dei prezzi potrà registrare oscillazioni, la base di costi di questa chimica rimane più solida rispetto a quella dei concorrenti. La risposta breve a come l'LFP sia divenuto così economico è proprio qui: materie prime abbondanti ed economiche, margini compressi dalla sovracapacità produttiva, una produzione catodica migliorata e un'ingegneria che porta la densità energetica a 205 Wh/kg - tutto e quattro insieme. Anche se la discesa dei prezzi dovesse arrestarsi, non si vede ancora sul mercato una chimica che possa sostituire questa base.
Fonti
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour - BloombergNEF
- Electric vehicle batteries - Global EV Outlook 2026 - IEA
- Battery Cost per kWh in 2026: What Drives It - BatteryMBA
- Battery price decline - Our World in Data
- Innovative Technology - CATL
- CATL presents an LFP battery enabling a 1000-kilometre range - electrive
- Renault Twingo E-Tech electric: al volante – media Renault Group
- Esplorazione di catodi al litio ferro fosfato sostenibili – ScienceDirect
- Mercato delle batterie al litio ferro fosfato – Grand View Research
- Confronto tecnico LFP vs NMC – BSLBATT