Jak akumulatory LFP staniały aż tak bardzo?
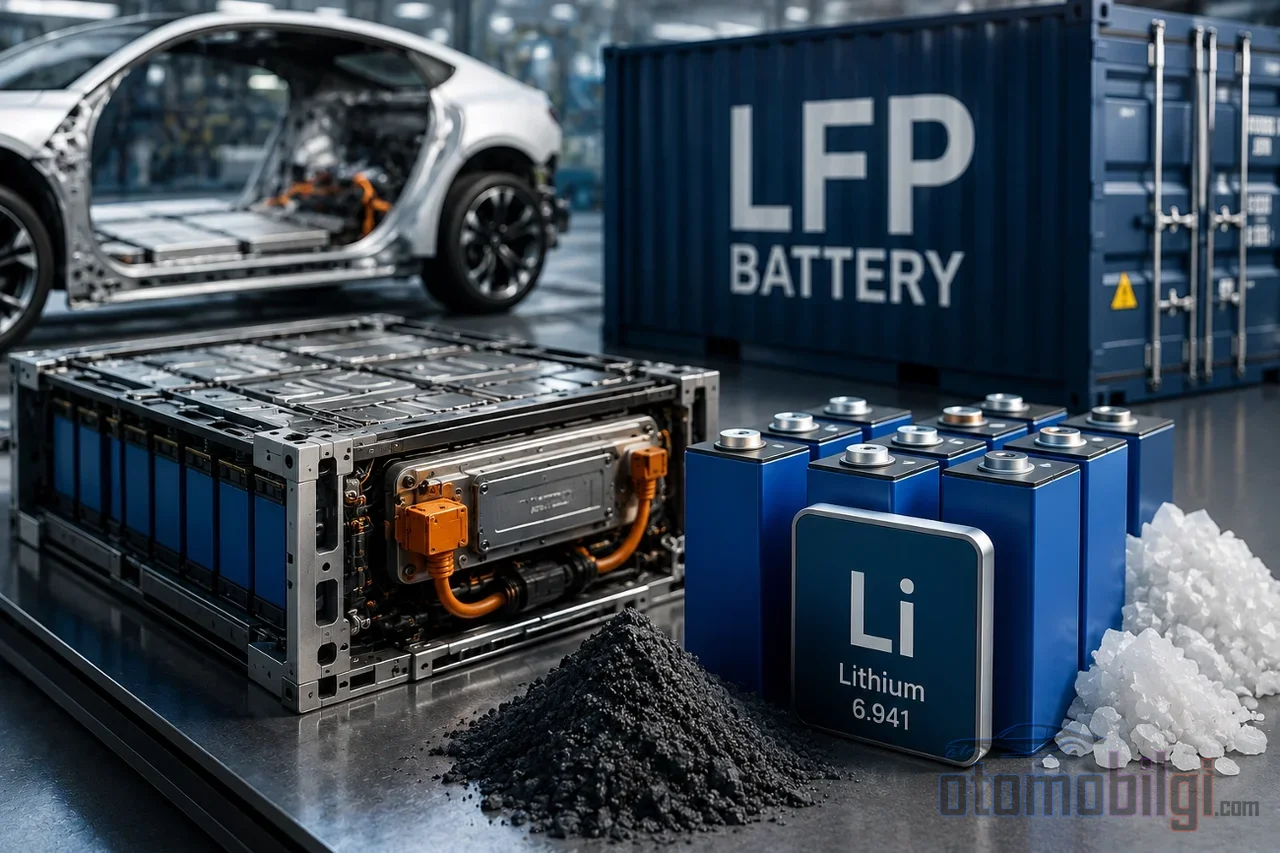
Fosforan żelazowo-litowy, czyli LFP, dekadę temu był w oczach większości projektantów chemią drugiej kategorii z powodu słabej gęstości energii. Dziś ta sama chemia pojawia się w prawie wszystkich instalacjach magazynowania stacjonarnego i w coraz większej liczbie samochodów elektrycznych. Jak więc dana chemia baterii tak szybko staniała? Odpowiedź nie tkwi w jednym punkcie przełomowym; lecz w tym, że jednocześnie zadziałało kilka warunków: od wyboru surowców, przez skalę produkcji w Chinach i proces katodowy, aż po skok gęstości energii.
Dlaczego LFP jest tańsze od NMC: Bezpośredni wpływ chemii na ekonomię
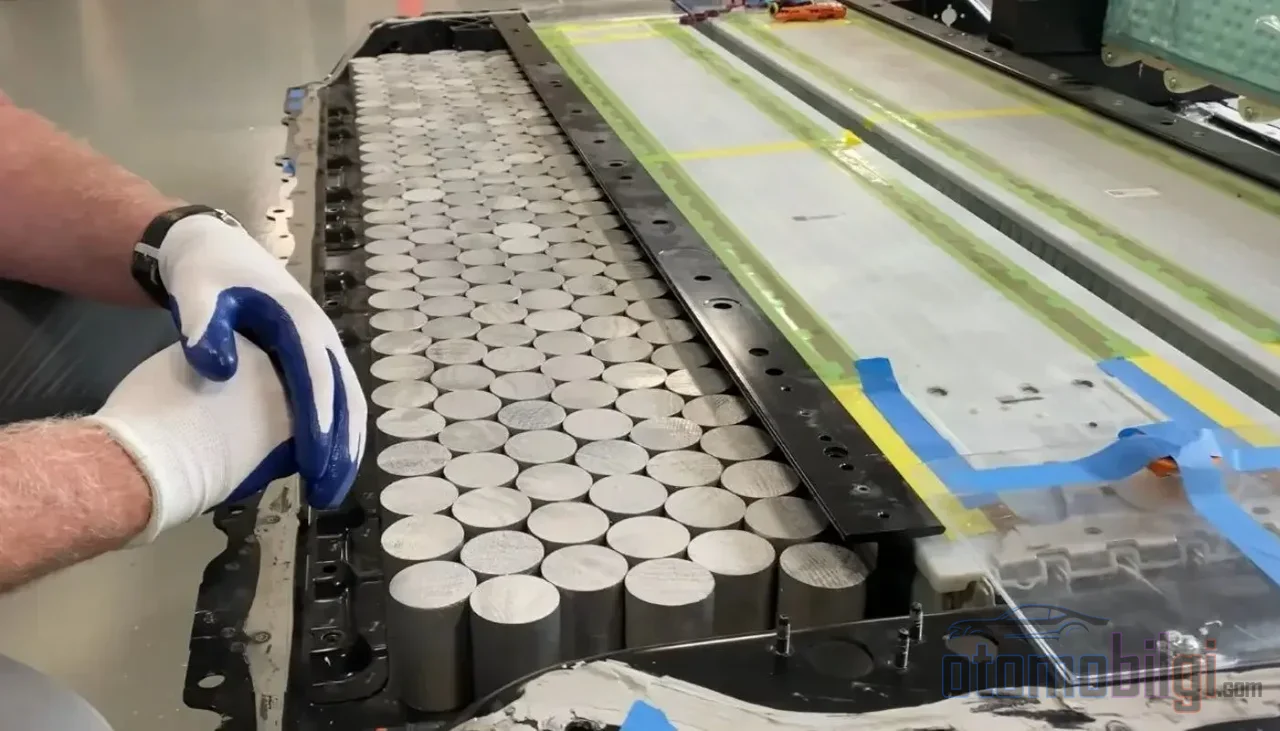
Podstawą spadku kosztów leży w samej chemii. W katodzie ogniwa LFP nie ma niklu ani kobaltu; są za to substancje obficie występujące w skorupie ziemskiej, o przewidywalnej cenie, takie jak żelazo i fosforany. W ogniwach NMC natomiast nikiel, kobalt i mangan; każdy z nich to najdroższe i najbardziej zmienne ogniwa łańcucha dostaw. Ta różnica tworzy bezpośrednią dysproporcję cenową w zależności od chemii.
Liczby pokazują to jasno. Gdy w 2025 roku globalne średnie ceny pakietów rozdzieliły się według chemii, pakiety LFP wyceniono średnio na poziomie 81 $/kWh, a pakiety NMC na poziomie 128 $/kWh. Różnica wynosi około 37%. Ten sam obraz widać w szerszej perspektywie: pakiety magazynowania stacjonarnego spadły do 70 $/kWh, po raz pierwszy stając się najtańszym segmentem, a w tym spadku duży udział ma LFP.
Trzeba też dodać, że koszt to nie tylko surowce. W dojrzałej fabryce ogniw największą pozycją są materiały; katodowy materiał aktywny w chemiach na bazie niklu stanowi ponad jedną trzecią kosztu ogniwa. Po stronie LFP około 85% kosztu produkcji katody i tak pochodzi z surowców; czyli przewaga surowcowa niemal bezpośrednio przekłada się na koszt katody.
Najważniejsze informacje
- Pakiety LFP średnio 81 $/kWh; pakiety NMC 128 $/kWh - różnica około 37%.
- Najniższa zaobserwowana cena ogniwa LFP to 36 $/kWh, na poziomie pakietu 50 $/kWh.
- Ponad 90% instalacji magazynowania stacjonarnego w 2025 roku wykonano z LFP.
- Ogniwo LFP z serii Qilin firmy CATL osiągnęło gęstość energii 205 Wh/kg.
- Twingo E-Tech wszedł do segmentu A z baterią LFP o zasięgu WLTP 263 km i wersją cenową poniżej 20 000 €.
Ekonomia skali i nadmiar mocy: Prawdziwy silnik ceny
Przewaga surowcowa to stara wiadomość; to, co wyjaśnia skok z ostatnich dwóch lat, to strona produkcyjna. Analitycy cen wiążą spadek w 2025 roku z trzema czynnikami: nadmiar mocy produkcyjnych ogniw, ostra konkurencja i szybkie przesunięcie producentów w stronę LFP. Co ciekawe, spadek ten nastąpił w czasie, gdy ceny metali rosły. Czyli tanienie nie przyszło z rynku, lecz z fabryk.
Chiny są w centrum tego obrazu. Kraj produkuje ogniwa znacznie ponad własny popyt; roczna moc produkcyjna ogniw dla magazynowania stacjonarnego około 557 GWh to około dwukrotność globalnego popytu tego segmentu. Ta dominacja w produkcji LFP ma rozmiar wystarczający, by pokryć niemal cały globalny popyt. Nadmiar mocy skurczył marże na tyle, że niektórzy producenci sprzedają poniżej progu opłacalności lub z zerową marżą. Niesie to ze sobą istotne ostrzeżenie: niektóre ceny widoczne w badaniach mogą być poniżej kosztów produkcji. Cena nie zawsze odzwierciedla bazę kosztową.
Procesy produkcji katodów: Subtelna inżynieria obniżająca koszt w przeliczeniu na kilogram
Drugą dźwignią po surowcach jest sposób wytwarzania materiału katodowego. W ostatnich latach w tej dziedzinie wysuwają się na pierwszy plan trzy rozwijy. Po pierwsze, zmniejszenie wskaźnika odpadów produkcyjnych i zużycia energii; energochłonne etapy, takie jak suszenie i cleanroom, zajmują poważne miejsce w tabeli kosztów. Po drugie, porównanie procesów zwanych suchą produkcją elektrod z tradycyjną produkcją katodów LFP pod względem kosztów i śladu węglowego; badania analizujące cztery różne procesy pokazują, że produkcja na sucho może poprawić obie pozycje. Po trzecie, rozwój tanich alternatywnych dróg produkcji, takich jak synteza katodów w ciągłym przepływie; w tym kierunku realizowane są projekty finansowane ze środków publicznych.
Dodaje się do tego przewaga geograficzna. Tanie i dostępne źródła żelaza w Chinach sprawiają, że produkcja LFP jest dla tego kraju strukturalnie bardziej opłacalna kosztowo. Oznacza to, że przewaga kosztowa dotyczy nie tylko chemii, ale także rozmieszczenia łańcucha dostaw.
Skok gęstości energetycznej: próg 205 Wh/kg i efekt CATL
Klasyczną słabością LFP była gęstość energetyczna; NMC zawsze przodował w tej dziedzinie. Ostatnie generacje mocno zmniejszyły tę różnicę. W serii Qilin firmy CATL ogniwa LFP osiągnęły poziom 205 Wh/kg; w tej samej serii NMC ma 265 Wh/kg. 205 Wh/kg zapisało się w historii jako pierwsza chemia LFP przekraczająca próg 200 Wh/kg i stanowiło podstawę pakietu, który wyznaczył cel zasięgu 1000 km na poziomie systemu; Taki pakiet o pojemności około 80 kWh waży około 400 kg.
System wielochemiczny firmy CATL, przy gęstości energetycznej 230 Wh/kg, obiecuje ponad 15% dodatkowego zasięgu w porównaniu z pojedynczym systemem LFP, bez zwiększania masy pakietu. Znaczenie ekonomiczne tych rozwojów jest następujące: staje się możliwe zaprojektowanie mniejszego, a więc tańszego pakietu LFP dla tego samego zasięgu. Wraz ze wzrostem gęstości energetycznej przewaga kosztowa zostaje zachowana, a wada się kurczy.
| Chemia / System | Gęstość energetyczna | Typowe zastosowanie |
|---|---|---|
| LFP (najnowsza generacja) | 205 Wh/kg | EV osobowe, magazynowanie stacjonarne |
| NMC (seria Qilin) | 265 Wh/kg | EV o długim zasięgu |
| Sodowo-jonowa (najnowsza) | 175 Wh/kg | Pojazdy użytkowe, segment podstawowy |
| System wielochemiczny | 230 Wh/kg | Optymalizacja zasięg-masa |
Udział w rynku i rozprzestrzenianie się na segment tanich EV
Rynkowe odbicie spadku kosztów czyta się na dwóch frontach. W magazynowaniu stacjonarnym LFP jest już de facto standardem; w 2025 roku stanowiło ponad 90% globalnych instalacji stacjonarnego magazynowania baterii, co odpowiada około 40% wszystkich zastosowań LFP. Rozmiar rynku również rósł z 42,2 miliarda dolarów w 2025 roku do 47,7 miliarda dolarów w 2026 roku, a na 2033 rok prognozuje się poziom 116,8 miliarda dolarów; roczny wzrost składany wynosi 13,6%.
Segment samochodów osobowych przedstawia natomiast obraz regionalny. W Europie i Ameryce Północnej pakiety EV mieszczą się w przedziale 121-131 $/kWh; w Chinach natomiast 84 $/kWh. W USA zastosowanie LFP w pojazdach EV spadło, ale w magazynowaniu energii sieciowej skoczyło w górę. Jednak wzrost znaczenia LFP w tanim segmencie EV to globalny fakt: Twingo E-Tech, z ceną wejściową poniżej 26.300 € w segmencie A, z wersją Evolution schodzącą poniżej 20.000 €, oferuje 263 km zasięgu WLTP z akumulatorem LFP o pojemności 27,5 kWh. Wersja Jogging modelu Renault 4 również godzi się na utratę około 5 km zasięgu dla tańszego akumulatora LFP o pojemności 37 kWh. Przejście producentów takich jak Tesla, BYD i Ford na LFP pokazuje, że ta chemia wykracza poza segment podstawowy.
Czy LFP zawsze pozostanie tańsze? Pytanie na 2026 rok
Historia opowiedziana do tej pory pokazuje liniową tendencję do tanienia; ale rok 2026 wystawia ten trend na próbę. Cena węglanu litu osiągnęła dno około 8.000 dolarów za tonę w połowie 2025 roku, a następnie w pierwszej połowie 2026 roku wahała się na chińskim rynku spot w przedziale 21.000-25.500 dolarów; to znaczy podwoiła się w ciągu roku, a mimo to znajduje się znacznie poniżej szczytu z 2022 roku. Dodatkowo zmiany w chińskich ramach eksportowych akumulatorów i wyzerowanie zwrotu VAT od eksportu mogą stopniowo doliczyć ponad 20% dodatkowych kosztów łącznie do ogniw i paketów pochodzących z Chin. Prognozy na 2026 rok wskazują na łączny wzrost o 15-17%.
Ten obraz rodzi dwa pytania. Po pierwsze, z wygaśnięciem zachęt VAT-owych przewaga kosztowa LFP w Chinach się kurczy; w ujęciu kosztów dostawy NMC może ponownie stać się relatywnie konkurencyjny w zastosowaniach, gdzie decydująca jest gęstość energetyczna. Po drugie, chemia sodowo-jonowa z wynikiem 175 Wh/kg zbliżyła się do LFP i jest agresywnym graczem cenowym; szczególnie dla pojazdów użytkowych i segmentu podstawowego ma potencjał, by stać się alternatywą dla LFP.
Mimo to podstawowe zalety LFP mają charakter strukturalny: brak zależności od kobaltu i niklu, wysoki próg ucieczki termicznej wynoszący około 270 °C oraz żywotność 4.000-10.000 cykli, oferująca dwukrotnie dłuższy czas użytkowania niż NMC. Chociaż w krótkim okresie na linii cenowej mogą wystąpić spadki, baza kosztowa tej chemii jest wciąż solidniejsza niż u konkurentów. Krótka odpowiedź na pytanie, dlaczego LFP tak staniało, kryje się właśnie tutaj: obste i tanie surowce, marże ściśnięte przez moce nadprodukcyjne, ulepszona produkcja katodów i inżynieria podnosząca gęstość energetyczną do 205 Wh/kg - wszystkie cztery naraz. Chociaż spadek cen mógł zwalniać, na rynku nie widać jeszcze chemii, która mogłaby zastąpić tę bazę.
Źródła
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- Renault Twingo E-Tech electric: za kierownicą – Renault Group media
- Badanie zrównoważonych katod fosforanu żelaza i litu – ScienceDirect
- Rynek baterii litowo-żelazowo-fosforanowych – Grand View Research
- Porównanie techniczne LFP i NMC – BSLBATT