Как батареи LFP стали такими дешёвыми?
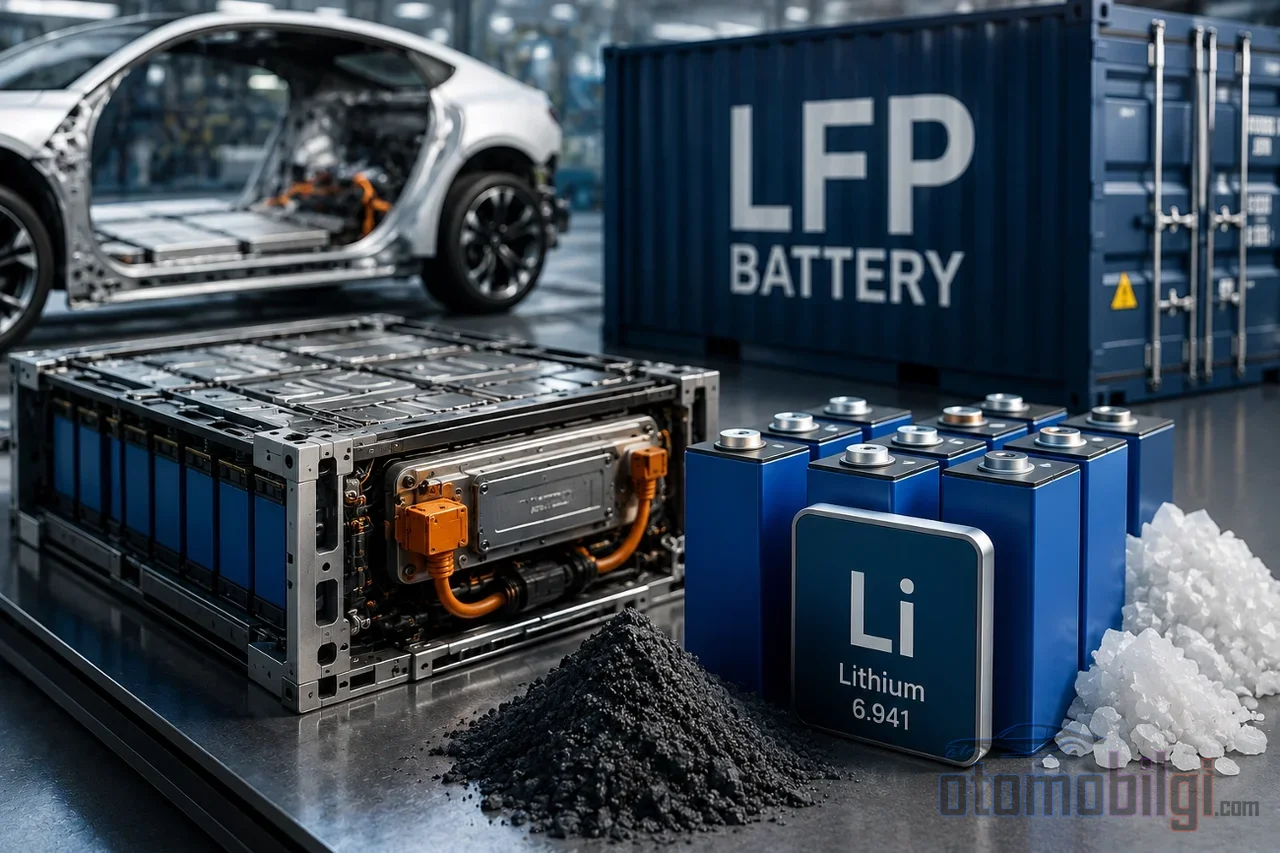
Литий-железо-фосфат, то есть LFP, десять лет назад был химией второго сорта в глазах большинства разработчиков из-за слабой плотности энергии. Сегодня эта же химия встречается практически во всех стационарных накопителях энергии и во всё большем числе электромобилей. Как же химия аккумуляторов так быстро подешевела? Ответ не в одной точке перелома; а в одновременном срабатывании нескольких условий: от выбора сырья до масштабов производства в Китае, от процессов катода до скачка плотности энергии.
Почему LFP дешевле NMC: Прямое влияние химии на экономику
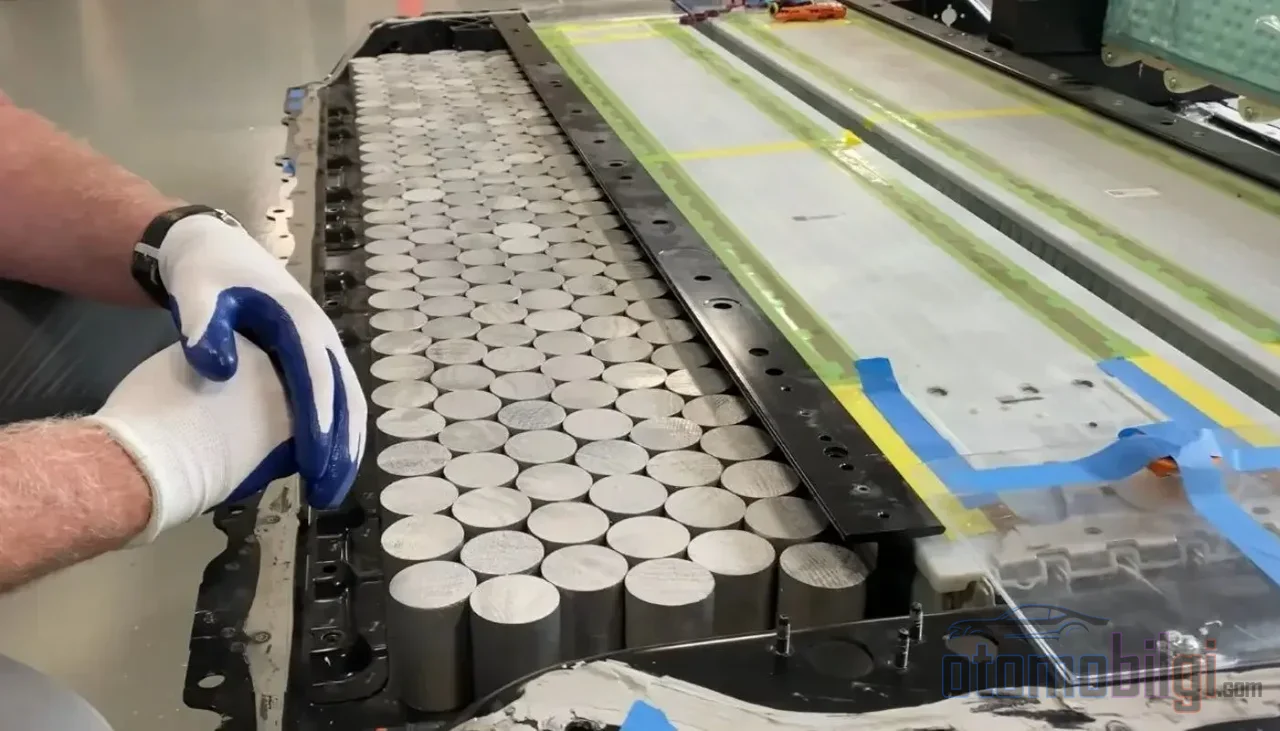
Основа снижения затрат лежит в самой химии. В катоде LFP-элемента нет никеля или кобальта; есть железо и фосфат - вещества, широко распространённые в земной коре с предсказуемой ценой. В NMC-элементах же никель, кобальт и марганец; каждое из них - самое дорогое и самое волатильное звено цепочки поставок. Эта разница создаёт прямое ценовое неравенство между химиями.
Цифры это наглядно показывают. Когда в 2025 году средние мировые цены на пакеты разделились по химии, пакеты LFP стоили в среднем 81 $/кВт.ч, а пакеты NMC - 128 $/кВт.ч. Разница составляет около 37%. Та же картина видна и в более широком контексте: пакеты для стационарных накопителей подешевели до 70 $/кВт.ч, впервые став самым дешёвым сегментом, и в этом снижении велика доля LFP.
Стоит добавить, что затраты - это не только сырьё. На зрелом заводе по производству элементов самая крупная статья - материалы; катодный активный материал в химиях на основе никеля составляет более трети стоимости элемента. В случае LFP около 85% затрат на производство катода уже приходится на сырьё; то есть преимущество по сырью почти напрямую отражается на стоимости катода.
Основные выводы
- Пакеты LFP в среднем стоят 81 $/кВт.ч; пакеты NMC - 128 $/кВт.ч, разница около 37%.
- Самая низкая наблюдаемая цена LFP-элемента - 36 $/кВт.ч, на уровне пакета - 50 $/кВт.ч.
- Более 90% стационарных накопителей в 2025 году были построены на LFP.
- LFP-элемент серии Qilin от CATL достиг плотности энергии 205 Вт.ч/кг.
- Twingo E-Tech вышел в сегмент A с LFP-батареей запасом хода 263 км по WLTP и версией дешевле 20 000 евро.
Экономия на масштабе и избыточные мощности: Настоящий двигатель цены
Преимущество по сырью - давно известный факт; то, что объясняет скачок последних двух лет, - это сторона производства. Аналитики цен связывают снижение 2025 года с тремя факторами: избыточные мощности в производстве элементов, жёсткая конкуренция и быстрый переход производителей на LFP. Примечательно, что это снижение произошло на фоне роста цен на металлы. То есть удешевление пришло не с рынка, а с заводов.
Китай находится в центре этой картины. Страна производит элементов значительно больше внутреннего спроса; годовая мощность по производству элементов для стационарных накопителей около 557 ГВт.ч - примерно вдвое больше мирового спроса сегмента. Это доминирование в производстве LFP способно покрыть практически весь мировой спрос. Избыточные мощности настолько сжали маржу, что некоторые производители продают на грани убыточности или с нулевой маржой. Отсюда следует важное предупреждение: некоторые цены, наблюдаемые в опросах, могут быть ниже себестоимости производства. Цена не всегда отражает базовую себестоимость.
Процессы производства катодов: Тонкая инженерия, снижающая стоимость на килограмм
Второй рычаг после сырья - то, как производится катодный материал. В последние годы в этой области выделяются три разработки. Во-первых, снижение доли производственного брака и энергопотребления; энергоёмкие этапы, такие как сушка и чистые помещения, занимают серьёзное место в структуре затрат. Во-вторых, сравнение процессов, называемых сухим производством электродов, с традиционным производством LFP-катодов с точки зрения затрат и углеродного следа; исследования, в которых были проанализированы четыре различных процесса, показывают, что сухое производство может улучшить оба показателя. В-третьих, разработка низкозатратных альтернативных способов производства, таких как синтез катодов с непрерывным потоком; в этом направлении реализуются проекты с государственной поддержкой.
К этому добавляется и географическое преимущество. Дешёвые и доступные источники железа в Китае делают производство LFP структурно более рентабельным для этой страны. То есть ценовое преимущество заключается не только в химии, но и в расположении цепочки поставок.
Скачок энергоёмкости: Порог 205 Вт·ч/кг и эффект CATL
Классическим недостатком LFP была энергоёмкость; NMC всегда был впереди в этой области. Последние поколения существенно сократили этот разрыв. В серии Qilin компании CATL LFP-ячейки достигли уровня 205 Вт·ч/кг; в той же серии NMC - 265 Вт·ч/кг. 205 Вт·ч/кг вошли в историю как первая LFP-химия, преодолевшая барьер 200 Вт·ч/кг, и легли в основу пакета, обеспечившего запас хода 1 000 км на уровне системы; такой пакет ёмкостью около 80 кВт·ч весит порядка 400 кг.
Многокимическая система CATL с энергоёмкостью 230 Вт·ч/кг обещает более 15% дополнительного запаса хода по сравнению с одной LFP-системой без увеличения веса пакета. Экономический смысл этих разработок таков: стало возможным проектировать меньший, а значит, более дешёвый LFP-пакет для того же запаса хода. С ростом энергоёмкости ценовое преимущество сохраняется, а недостаток сокращается.
| Химия / Система | Энергоёмкость | Типичное применение |
|---|---|---|
| LFP (новейшее поколение) | 205 Вт·ч/кг | Легковые электромобили, стационарное хранение |
| NMC (серия Qilin) | 265 Вт·ч/кг | Электромобили с большим запасом хода |
| Натрий-ионные (новейшие) | 175 Вт·ч/кг | Коммерческий транспорт, начальный сегмент |
| Многокимическая система | 230 Вт·ч/кг | Оптимизация запаса хода и веса |
Доля рынка и распространение в сегменте недорогих электромобилей
Рыночное отражение снижения затрат просматривается на двух фронтах. В стационарном хранении LFP уже фактически является стандартом; в 2025 году она составила более 90% мировых установок стационарного батарейного хранения, что соответствует примерно 40% всех применений LFP. Объём рынка в 2025 году вырос с 42,2 млрд долларов до 47,7 млрд долларов в 2026 году, а на 2033 год прогнозируется уровень в 116,8 млрд долларов; среднегодовой сложный рост составляет 13,6%.
Что касается легковых автомобилей, то здесь наблюдается региональная картина. В Европе и Северной Америке EV-пакеты находятся в диапазоне в среднем 121-131 $/кВт·ч; в Китае же - 84 $/кВт·ч. В США использование LFP в EV снизилось, а вот в стационарном накоплении энергии резко выросло. Но рост LFP в дешёвом EV-сегменте - это глобальная реальность: Twingo E-Tech со стартовой ценой ниже 26 300 € в A-сегменте, где версия Evolution опустилась ниже 20 000 €, предлагает запас хода 263 км по WLTP с LFP-батареей ёмкостью 27,5 кВт·ч. Renault 4 в версии Jogging также идёт на жертву примерно в 5 км запаса хода ради более дешёвой LFP-батареи на 37 кВт·ч. Переход таких производителей, как Tesla, BYD и Ford, на LFP показывает, что эта химия выходит за рамки входного сегмента.
Всегда ли LFP будет дешевле? Вопрос 2026 года
Изложенная до сих пор история показывает линейную линию удешевления; но 2026 год проверяет эту линию на прочность. Цена карбоната лития достигла дна в середине 2025 года на отметке около 8 000 долларов за тонну, а затем в первой половине 2026 года колебалась в диапазоне 21 000-25 500 долларов на спотовом рынке Китая; то есть за год она удвоилась, но всё ещё значительно ниже пика 2022 года. К этому добавляется изменение в китайской экспортной системе для батарей и обнуление возврата НДС на экспорт, что может постепенно добавить совокупные дополнительные затраты свыше 20% к китайским элементам и пакетам. Прогнозы указывают на кумулятивный рост на 15-17% в 2026 году.
Эта картина ставит два вопроса. Во-первых, с окончанием НДС-льгот преимущество LFP по затратам в Китае сжимается; на базе стоимости доставки NMC может снова стать относительно конкурентоспособным в приложениях, где решающая роль принадлежит плотности энергии. Во-вторых, натрий-ионная химия приблизилась к LFP со значением 175 Вт·ч/кг и является агрессивным игроком в ценовом плане; она особенно несёт потенциал стать альтернативой LFP для коммерческого транспорта и входного сегмента.
Тем не менее базовые преимущества LFP носят структурный характер: отсутствие зависимости от кобальта и никеля, высокий порог теплового разгона - около 270 °C, а срок службы в 4 000-10 000 циклов обеспечивает вдвое большее время использования, чем NMC. Хотя в краткосрочной перспективе ценовая линия может колебаться, база затрат этой химии всё ещё прочнее, чем у конкурентов. Короткий ответ на вопрос, почему LFP так подешевела, кроется именно здесь: обильное и дешёвое сырьё, маржа, сжатая перепроизводственными мощностями, улучшенное производство катодов и инженерия, поднявшая плотность энергии до 205 Вт·ч/кг - и всё это одновременно. Хотя падение цен и приостановилось, химии, способной заменить эту базу, на рынке пока не видно.
Источники
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- Renault Twingo E-Tech electric: за рулём - медиа Renault Group
- Исследование устойчивых катодов из литий-железо-фосфата - ScienceDirect
- Рынок литий-железо-фосфатных аккумуляторов - Grand View Research
- Техническое сравнение LFP и NMC - BSLBATT