Hogyan lettek ennyire olcsók az LFP akkumulátorok?
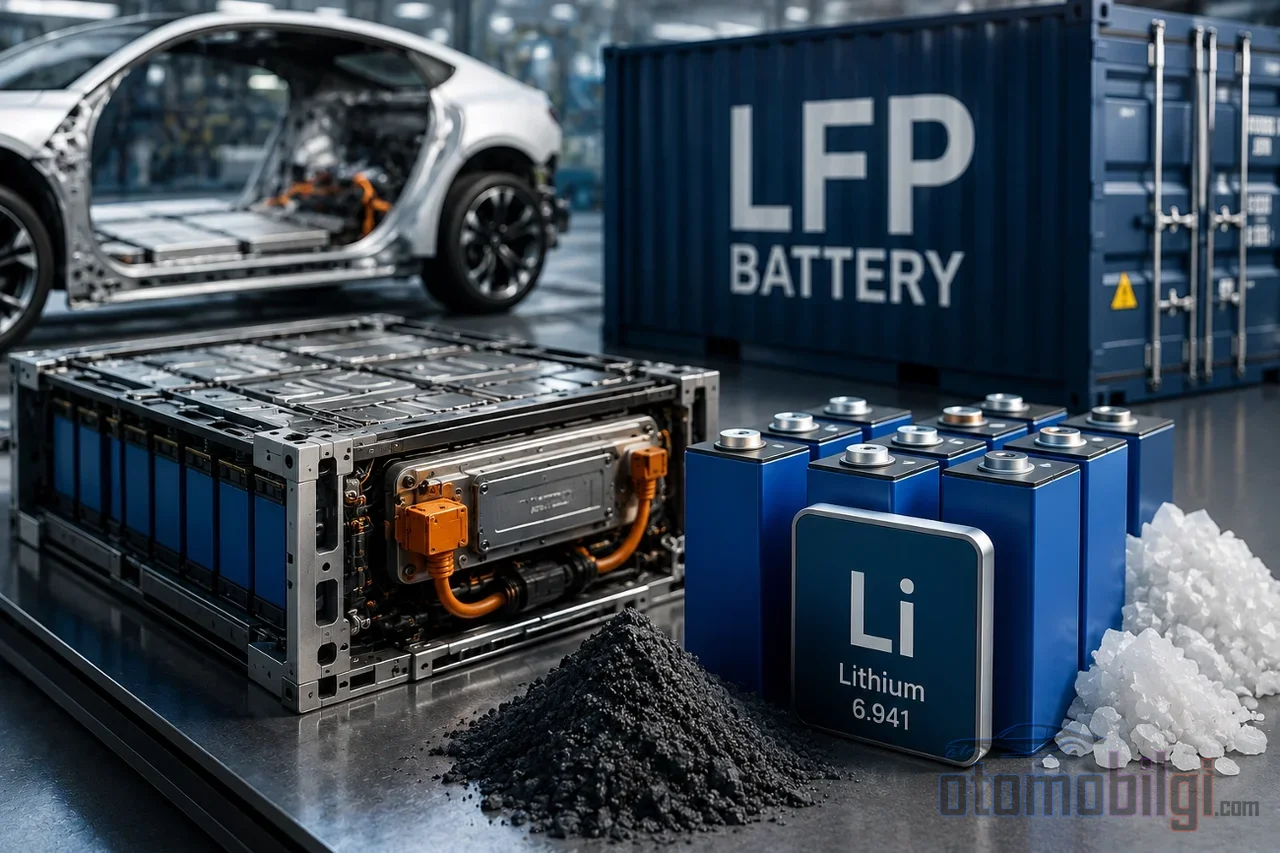
A lítium-vas-foszfát, azaz az LFP tíz éve az energiasűrűség gyengesége miatt a legtöbb tervező szemében másodosztályú kémiának számított. Ma ugyanez a kémia a state tárolási telepítések szinte mindegyikében és egyre több elektromos autóban jelenik meg. De hogyan olcsóbbodhatott ennyire gyorsan egy akkumulátorkémia? A válasz nem egyetlen töréspontban rejlik; több feltétel egyidejű bekapcsolódásában, amely a nyersanyagválasztástól a kínai gyártási léptéken át a katód folyamataiig és az energiasűrűségi ugrásig terjed.
Miért olcsóbb az LFP, mint az NMC: A kémia közvetlen gazdasági hatása
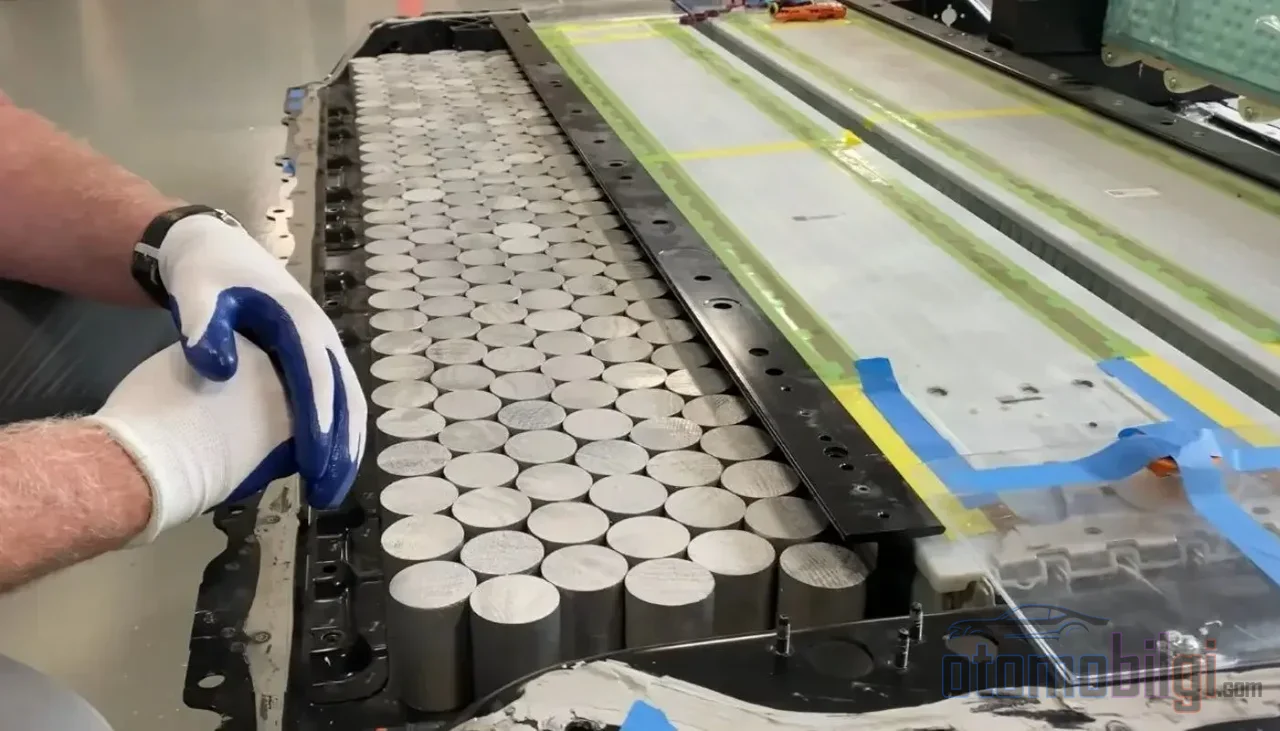
A kölcsöncsökkenés alapja magában a kémiában rejlik. Az LFP cella katódjában nincs nikkel vagy kobalt; helyette a földkéregben bőségesen megtalálható, előrejelezhető árfekvésű anyagok vannak, mint a vas és a foszfát. Az NMC cellákban viszont nikkel, kobalt és mangán található; mindegyikük az ellátási lánc legdrágább és legingadozóbb láncszeme. Ez a különbség közvetlen árelőnyt teremt kémianként.
A számok ezt egyértelműen mutatják. Amikor a globális átlagos csomagárak 2025-ben kémia szerint különültek el, az LFP csomagok átlagosan 81 $/kWh, az NMC csomagok pedig 128 $/kWh szinten szerepeltek. A különbség nagyjából 37%. Tágabb keretben is ugyanez a kép látható: a state tárolási csomagok 70 $/kWh-ra csúszva először lettek a legolcsóbb szegmens, és ebben a csökkenésben az LFP része jelentős.
Hozzá kell tenni, hogy a költség nem csak a nyersanyagból áll. Egy érett cellagyárban a legnagyobb tétel az anyagok; a nikkelalapú kémiáknál a katód aktív anyaga a cellaköltség több mint egyharmadát teszi ki. Az LFP oldalán a katódgyártás költségének körülbelül 85%-a már a nyersanyagokból származik; azaz a nyersanyag-előny szinte egy az egyben megjelenik a katód költségében.
Kiemelt pontok
- Az LFP csomagok átlagosan 81 $/kWh; az NMC csomagok 128 $/kWh - nagyjából 37% különbség.
- A legalacsonyabb megfigyelt LFP cellaár 36 $/kWh, csomagszinten 50 $/kWh.
- A state tárolási telepítések több mint 90%-a készült LFP-vel 2025-ben.
- A CATL Qilin sorozatú LFP cellája 205 Wh/kg energiasűrűséget ért el.
- A Twingo E-Tech 263 km WLTP hatótávolságú LFP akkumulátorával és a 20 000 € alá kerülő változatával belépett az A-szegmensbe.
Skálagazdaságosság és túlzott kapacitás: Az ár igazi hajtóereje
A nyersanyag-előny régi ismeret; az elmúlt két év ugrását a gyártási oldal magyarázza. Az árelemzők a 2025-es csökkenést három tényezőre vezetik vissza: a cellagyártás túlzott kapacitására, az éles versenyre és a gyártók LFP felé történő gyors elmozdulására. Figyelemre méltó, hogy ez a csökkenés a fémárak emelkedése közben következett be. Vagyis az olcsóbbodás nem a piacról, hanem a gyárakból jött.
Kína ennek a képnek a középpontjában áll. Az ország a belső keresletén jóval több cellát gyárt; a state tárolásra szánt évi körülbelül 557 GWh cellakapacitás nagyjából kétszerese a szegmens globális keresletének. Ez az LFP-gyártásban való dominancia szinte az összes globális kereslet kielégítésére elegendő méretű. A túlkapacitás annyira összenyomta a marzsokat, hogy egyes gyártók a nyereséghatár alatt vagy nulla marzzsal adnak el. Ez fontos figyelmeztetéssel is jár: a felmérésekben látott árak némelyike a gyártási költség alatt lehet. Az ár nem mindig tükrözi a költségalapot.
Katódgyártási folyamatok: Finom mérnökség, amely kilogrammonként csökkenti a költséget
A nyersanyag utáni második kar az, hogy hogyan állítják elő a katódanyagot. Az elmúlt években ezen a területen három fejlemény emelkedik ki. Az első a gyártási hulladékarány és az energiafogyasztás csökkentése; a szárítás és a tiszta tér (clean room) olyan energiaigényes lépések, amelyek komoly helyet foglalnak el a költségtáblázatban. A második az úgynevezett száraz elektródagyártási eljárások költség- és szénlábnyom-összehasonlítása a hagyományos LFP-katódgyártással; a négy különböző eljárást vizsgáló tanulmányok azt mutatják, hogy a száraz gyártás mindkét tételt javítani tudja. A harmadik pedig az olyan alacsony költségű alternatív gyártási utak fejlesztése, mint a folyamatos áramlású katódszintézis; ebből az irányból állami támogatású projektek futnak.
Ehhez még egy földrajzi előny is társul. Kínában a vasforrások olcsók és hozzáférhetők, ami az LFP-gyártást az ország számára szerkezetileg költséghatékonyabbá teszi. Vagyis a költségelőny nemcsak a kémiában, hanem az ellátási lánc elhelyezkedésében is rejlik.
Energiasűrűségi ugrás: a 205 Wh/kg küszöb és a CATL-hatás
Az LFP klasszikus gyengesége az energiasűrűség volt; az NMC ezen a területen mindig is elöl járt. A legújabb generációk komolyan behozták ezt a különbséget. A CATL Qilin sorozatában az LFP-cellák elérték a 205 Wh/kg szintet; ugyanabban a sorozatban az NMC 265 Wh/kg-on van. A 205 Wh/kg az első LFP-kémiaként került a feljegyzésekbe, amely átlépte a 200 Wh/kg küszöböt, és alapját képezte annak a csomagnak, amely rendszerszinten az 1.000 km-es hatótávolsági célhoz írta alá a nevét; egy ilyen, körülbelül 80 kWh-s csomag tömege 400 kg körüli.
A CATL többkémiai rendszere 230 Wh/kg energiasűrűséggel egyetlen LFP-rendszerről a csomagtömeg növelése nélkül több mint 15%-kal nagyobb hatótávot ígér. E fejlemények gazdasági jelentősége a következő: ugyanarra a hatótávra kisebb, következésképpen olcsóbb LFP-csomag tervezése válik lehetővé. Ahogy nő az energiasűrűség, a költségelőny megmarad, miközben a hátrány szűkül.
| Kémia / Rendszer | Energiasűrűség | Tipikus felhasználás |
|---|---|---|
| LFP (legújabb generáció) | 205 Wh/kg | Személyautó EV, állótárolás |
| NMC (Qilin sorozat) | 265 Wh/kg | Hosszú hatótávú EV |
| Nátrium-ion (legújabb) | 175 Wh/kg | Kereskedelmi jármű, belépő szegmens |
| Többkémiai rendszer | 230 Wh/kg | Hatótáv-tömeg optimalizálás |
Piaci részesedés és terjedés az olcsó EV-szegmensben
A kölcsökkenés piaci tükröződése két fronton olvasható. Az állótárolásban az LFP mára gyakorlatilag standard; 2025-ben a globális álló akkumulátor-tároló telepítések több mint 90%-át tette ki, és ez az összes LFP-felhasználás körülbelül 40%-ának felel meg. A piac mérete 2025-ben 42,2 milliárd dollárról 2026-ban 47,7 milliárd dollárra nőtt, 2033-ra pedig 116,8 milliárd dolláros szinten becsülik; az éves összetett növekedés 13,6%.
A személyautós oldalon regionális kép rajzolódik ki. Európában és Észak-Amerikában az EV-csomagok átlagosan 121-131 $/kWh sávban vannak; Kínában viszont 84 $/kWh. Az USA-ban az LFP EV-felhasználása visszaszorult, a hálózati tárolásban viszont megugrott. De az olcsó EV-szegmensben az LFP felemelkedése globális tény: A Twingo E-Tech az A-szegmensben 26.300 € alatti belépő árával, az Evolution változat 20.000 € alá csúszásával 27,5 kWh-s LFP akkumulátorral 263 km WLTP hatótávot kínál. A Renault 4 Jogging változata is körülbelül 5 km hatótáv feláldozásával megy az olcsóbb 37 kWh-s LFP akkumulátorért. A Tesla, BYD és Ford gyártók LFP-re való átállása azt mutatja, hogy a kémia túljutott a belépő szegmensen.
Mindig olcsóbb marad az LFP? A 2026 évi kérdése
Eddig a történet egy lineáris olcsodulási vonalat mutat; de 2026 e vonalat teszteli. A lithium-karbonát ára 2025 közepén tonnánként körülbelül 8.000 dolláros mélypontot ért el, majd 2026 első felében a kínai spot piacon 21.000-25.500 dolláros sávban hullámzott; vagyis egy év alatt megduplázódott, mégis jóval a 2022-es csúcs alatt maradt. Erre ráadásként a kínai akkumulátor-export keretének változása és az export ÁFA-visszatérítés megszűnése fokozatosan összesen 20% feletti többletköltséget róhat a kínai eredetű cellákra és csomagokra. Az előrejelzések 2026-ra kumulatív 15-17%-os emelkedést jeleznek.
Ez a kép két kérdést vet fel. Az első, hogy az ÁFA-kedvezmények megszűnésével az LFP kínai költségelőnye szűkül; a teljes beszerzési költség alapján az NMC azokban az alkalmazásokban, ahol az energiasűrűség meghatározó, újra viszonylag versenyképessé válhat. A második, hogy a nátriumionos kémia 175 Wh/kg-mal megközelítette az LFP-t, és az árak terén agresszív szereplő; különösen a kereskedelmi járművek és a belépő szegmens számára az LFP alternatívája lehet.
Mégis, az LFP alapvető előnyei strukturálisak: nincs kobalt- és nikelfüggőség, a hőkirongyászási küszöb körülbelül 270 °C-mal magas, 4.000-10.000 ciklusos élettartamával az NMC-hez képest akár kétszeres használati időt kínál. Rövid távon az ár vonalán lehetnek ingadozások, de a kémia költségalapja még mindig szilárdabb a versenytársakénál. Az LFP ilyen olcsósodásának rövid válasza valójában itt van: bőséges és olcsó nyersanyag, a túlzott termelési kapacitás által nyomott árrések, javuló katódgártás és az energiasűrűséget 205 Wh/kg-ra emelő mérnöki munka - a négy egyszerre. Bár az árak csökkenése megállhat, ezt az alapot helyettesítő kémia még nem látható a piacon.
Források
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour - BloombergNEF
- Electric vehicle batteries - Global EV Outlook 2026 - IEA
- Battery Cost per kWh in 2026: What Drives It - BatteryMBA
- Battery price decline - Our World in Data
- Innovative Technology - CATL
- CATL presents an LFP battery enabling a 1000-kilometre range - electrive
- Renault Twingo E-Tech elektromos: Vezethető benne – Renault Group sajtóanyag
- Fenntartható lítium-vas-foszfát katódok feltárása – ScienceDirect
- Lítium-vas-foszfát akkumulátorpiac – Grand View Research
- LFP és NMC műszaki összehasonlítás – BSLBATT