Como as baterias LFP ficaram tão baratas?
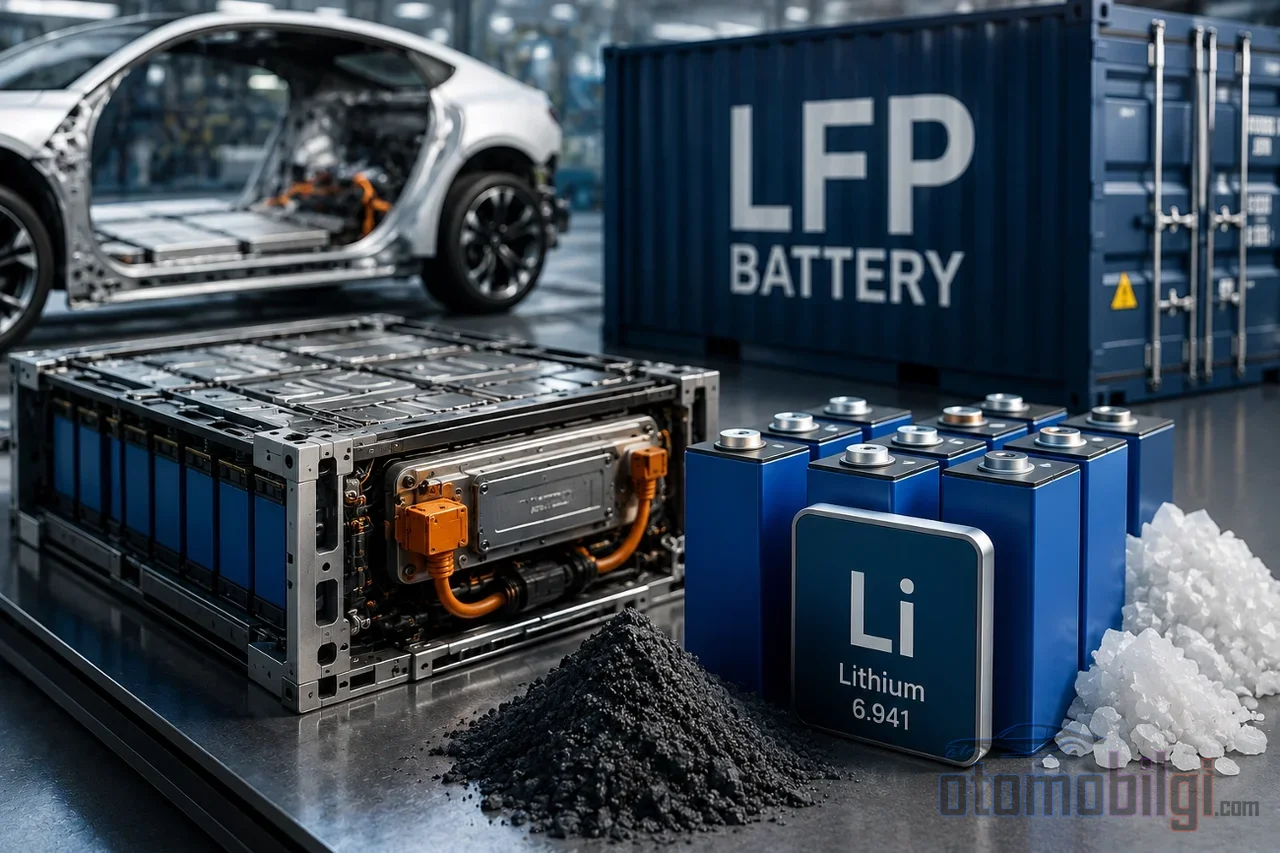
Lítio-ferro-fosfato, ou seja LFP, há dez anos era uma química de segunda classe aos olhos da maioria dos projetistas, devido à sua fraca densidade energética. Hoje, porém, essa mesma química aparece em quase todas as instalações de armazenamento estacionário e em um número cada vez maior de carros elétricos. Então, como uma química de baterias ficou tão barata tão rapidamente? A resposta não está em um único ponto de ruptura; mas na convergência simultânea de várias condições que vão desde a escolha das matérias-primas até a escala de produção na China, do processo do cátodo ao salto de densidade energética.
Por que a LFP é mais barata que a NMC: O impacto direto da química na economia
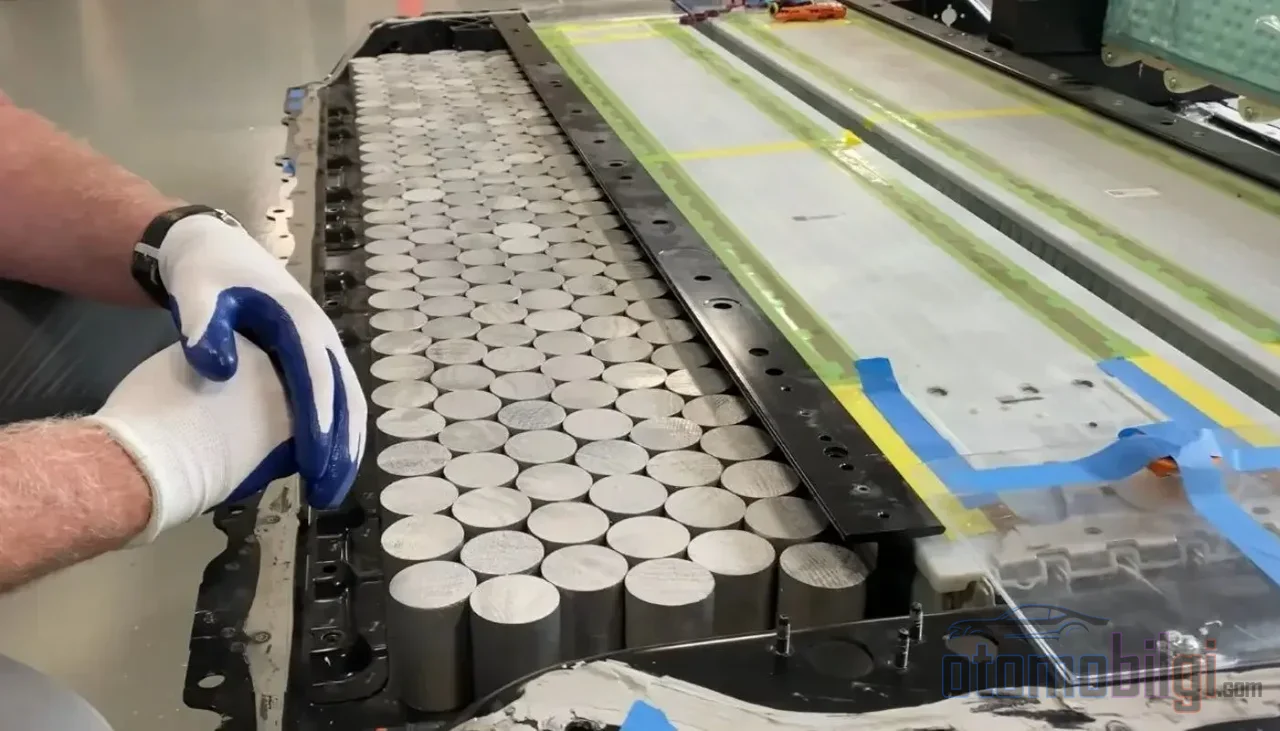
A base da queda de custos está na própria química. No cátodo de uma célula LFP não há níquel nem cobalto; há substâncias abundantes na crosta terrestre e de preço previsível, como ferro e fosfato. Já nas células NMC há níquel, cobalto e manganês; cada um deles é o elo mais caro e mais volátil da cadeia de suprimentos. Essa diferença cria uma disparidade de preço direta por química.
Os números mostram isso claramente. Quando os preços médios globais dos pacotes se separaram por química em 2025, os pacotes LFP foram contabilizados em média no nível de 81 US$/kWh, enquanto os pacotes NMC no nível de 128 US$/kWh. A diferença é de aproximadamente 37%. O mesmo quadro é visto em um âmbito mais amplo: os pacotes de armazenamento estacionário recuaram para 70 US$/kWh, tornando-se pela primeira vez o segmento mais barato, e a LFP tem grande participação nessa queda.
É preciso acrescentar que o custo não é apenas matéria-prima. Em uma fábrica de células madura, o maior item são os materiais; o material ativo do cátodo representa mais de um terço do custo da célula nas químicas à base de níquel. Do lado da LFP, cerca de 85% do custo de produção do cátodo já vem das matérias-primas; ou seja, a vantagem da matéria-prima se reflete quase que diretamente no custo do cátodo.
Destaques
- Os pacotes LFP custam em média 81 US$/kWh; os pacotes NMC, 128 US$/kWh - uma diferença de aproximadamente 37%.
- O menor preço observado de célula LFP foi 36 US$/kWh, e 50 US$/kWh no nível do pacote.
- Mais de 90% das instalações de armazenamento estacionário em 2025 foram feitas com LFP.
- A célula LFP da série Qilin da CATL alcançou uma densidade energética de 205 Wh/kg.
- O Twingo E-Tech, com sua bateria LFP de autonomia WLTP de 263 km e uma versão abaixo de 20.000 €, entrou no segmento A.
Economia de escala e capacidade excedente: O verdadeiro motor do preço
A vantagem da matéria-prima é um conhecimento antigo; o que explica o salto dos dois últimos anos é o lado da produção. Os analistas de preços atribuem a queda de 2025 a três fatores: a capacidade excedente na produção de células, a concorrência acirrada e a rápida migração dos fabricantes para a LFP. O mais notável é que essa queda ocorreu enquanto os preços dos metais subiam. Ou seja, a redução de preços não veio do mercado, mas das fábricas.
A China está no centro desse quadro. O país produz muito mais células do que sua demanda interna; uma capacidade anual de aproximadamente 557 GWh de células para armazenamento estacionário, cerca de duas vezes a demanda global do segmento. Esse domínio na produção de LFP é de dimensão suficiente para atender quase toda a demanda global. O excesso de capacidade comprimiu tanto as margens que alguns fabricantes vendem abaixo do limite de lucro ou com margem zero. Isso traz consigo um alerta importante: alguns preços observados nas pesquisas podem estar abaixo do custo de produção. O preço nem sempre reflete a base de custos.
Processos de produção do cátodo: Engenharia detalhada que reduz o custo por quilograma
A segunda alavanca após a matéria-prima é como o material do cátodo é produzido. Nos últimos anos, três desenvolvimentos se destacam nessa área. O primeiro é a redução da taxa de refugo de produção e do consumo de energia; etapas intensivas em energia, como a secagem e as salas secas, ocupam um lugar considerável na tabela de custos. O segundo é a comparação, em termos de custo e pegada de carbono, dos processos chamados de produção de eletrodos secos com a produção tradicional de cátodo LFP; estudos que analisaram quatro processos diferentes mostram que a produção seca consegue melhorar ambos os itens. O terceiro é o desenvolvimento de vias de produção alternativas de baixo custo, como a síntese de cátodo por fluxo contínuo; projetos apoiados por fundos públicos estão sendo conduzidos nessa direção.
A isso se soma ainda uma vantagem geográfica. O fato de as fontes de ferro serem baratas e acessíveis na China torna a produção de LFP estruturalmente mais eficiente em custos para aquele país. Ou seja, a vantagem de custo não está apenas na química, mas também na localização da cadeia de suprimentos.
Salto na densidade energética: o patamar de 205 Wh/kg e o efeito CATL
A fraqueza clássica do LFP era a densidade energética; o NMC sempre esteve à frente nessa área. As últimas gerações fecharam essa diferença de forma significativa. Na série Qilin da CATL, as células LFP atingiram o nível de 205 Wh/kg; na mesma série, o NMC está em 265 Wh/kg. Os 205 Wh/kg ficaram registrados como a primeira química LFP a superar o patamar de 200 Wh/kg e formaram a base de um pacote que alcançou a meta de autonomia de 1.000 km no nível do sistema; um pacote assim, de cerca de 80 kWh, pesa em torno de 400 kg.
O sistema multiquímica da CATL, com densidade energética de 230 Wh/kg, promete mais de 15% de autonomia adicional em comparação com um sistema único LFP, sem aumentar o peso do pacote. O significado econômico desses desenvolvimentos é o seguinte: torna-se possível projetar pacotes LFP menores e, portanto, mais baratos para a mesma autonomia. À medida que a densidade energética aumenta, a vantagem de custo é mantida enquanto a desvantagem diminui.
| Química / Sistema | Densidade energética | Uso típico |
|---|---|---|
| LFP (geração mais recente) | 205 Wh/kg | EV de passageiros, armazenamento fixo |
| NMC (série Qilin) | 265 Wh/kg | EV de longa autonomia |
| Sódio-íon (mais recente) | 175 Wh/kg | Veículo comercial, segmento de entrada |
| Sistema multiquímica | 230 Wh/kg | Otimização autonomia-peso |
Participação de mercado e expansão para o segmento de EVs baratos
O reflexo da redução de custos no mercado é lido em duas frentes. No armazenamento fixo, o LFP já é o padrão de fato; em 2025 representou mais de 90% das instalações globais de armazenamento fixo em baterias, o que equivale a cerca de 40% de todos os usos de LFP. O tamanho do mercado também avançou de 42,2 bilhões de dólares em 2025 para 47,7 bilhões de dólares em 2026, e a projeção para 2033 é de 116,8 bilhões de dólares; crescimento composto anual de 13,6%.
No lado dos carros de passageiros, o quadro é regional. Na Europa e na América do Norte, os packs de EV estão na faixa média de 121-131 $/kWh; na China, 84 $/kWh. Nos EUA, o uso de LFP em EVs recuou, enquanto no armazenamento em rede deu um salto. Mas a ascensão do LFP no segmento de EVs baratos é uma realidade global: o Twingo E-Tech, com preço de entrada abaixo de 26.300 € no segmento A, com a versão Evolution caindo para abaixo de 20.000 €, oferece 263 km de autonomia WLTP com bateria LFP de 27,5 kWh. A versão Jogging do Renault 4 também aceita sacrificar cerca de 5 km de autonomia por uma bateria LFP de 37 kWh mais barata. A transição de fabricantes como Tesla, BYD e Ford para o LFP mostra que a química está indo além do segmento de entrada.
O LFP sempre será mais barato? A pergunta de 2026
A história contada até aqui mostra uma linha linear de barateamento; mas 2026 está testando essa linha. O preço do carbonato de lítio tocou o fundo em meados de 2025, com cerca de 8.000 dólares por tonelada, e depois oscilou na faixa de 21.000-25.500 dólares no mercado spot chinês na primeira metade de 2026; ou seja, dobrou em um ano, mas ainda está bem abaixo do pico de 2022. Além disso, a mudança no quadro de exportação de baterias da China e o fim do reembolso do IVA sobre exportações podem adicionar gradualmente um custo extra de mais de 20% no total às células e packs de origem chinesa. As projeções apontam para um aumento cumulativo de 15-17% para 2026.
Este quadro levanta duas perguntas. Primeira: com o fim dos incentivos de IVA, a vantagem de custo da China no LFP está se estreitando; em base de custo de entrega, o NMC pode voltar a ser relativamente competitivo nas aplicações em que a densidade energética é decisiva. Segunda: a química sódio-íon chegou a 175 Wh/kg, aproximando-se do LFP, e é uma agressiva no preço; especialmente para veículos comerciais e o segmento de entrada, tem potencial para se tornar uma alternativa ao LFP.
Ainda assim, as vantagens fundamentais do LFP são estruturais: sem dependência de cobalto e níquel, limiar de fuga térmica elevado, com cerca de 270 °C, e uma vida útil de 4.000-10.000 ciclos, oferecendo até o dobro do tempo de uso em relação ao NMC. Embora a linha de preços possa sofrer oscilações no curto prazo, a base de custos da química ainda é mais sólida que a dos concorrentes. A resposta curta para o LFP ter ficado tão barato está, na verdade, aqui: matéria-prima abundante e barata, margens comprimidas pelo excesso de capacidade produtiva, produção de cátodos aprimorada e engenharia que elevou a densidade energética a 205 Wh/kg - tudo ao mesmo tempo. Mesmo que a queda dos preços tenha parado, ainda não se vê no mercado uma química que substitua essa base.
Fontes
- Os preços dos packs de baterias de íons de lítio caem para 108 dólares por quilowatt-hora - BloombergNEF
- Baterias de veículos elétricos - Global EV Outlook 2026 - IEA
- Custo da bateria por kWh em 2026: o que o impulsiona - BatteryMBA
- Queda no preço das baterias - Our World in Data
- Tecnologia inovadora - CATL
- A CATL apresenta uma bateria LFP que permite uma autonomia de 1000 quilômetros - electrive
- Renault Twingo E-Tech elétrico: Ao volante – mídia do Grupo Renault
- Explorando cátodos sustentáveis de fosfato de ferro e lítio – ScienceDirect
- Mercado de baterias de fosfato de ferro e lítio – Grand View Research
- Comparação técnica entre LFP e NMC – BSLBATT