LFP ব্যাটারি এত সস্তা হলো কীভাবে?
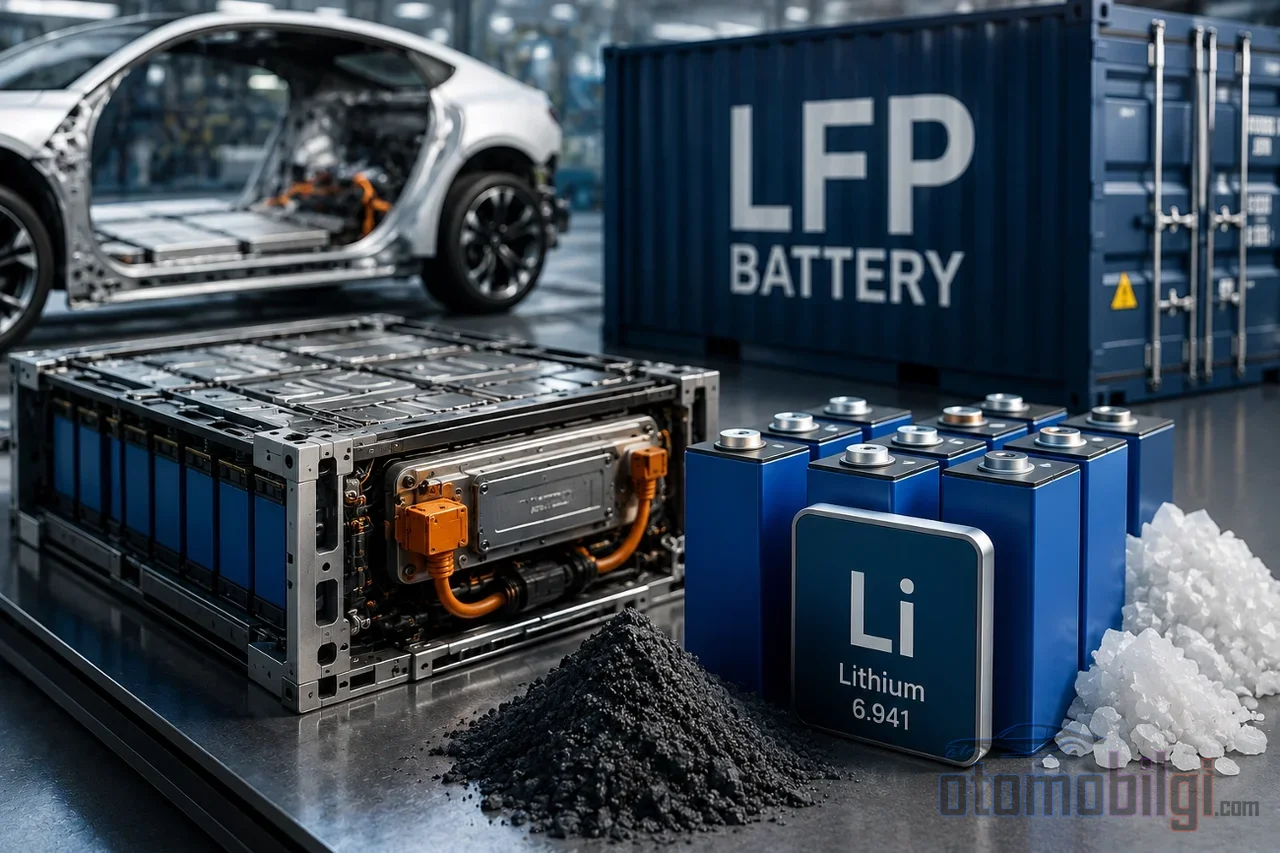
লিথিয়াম-আয়রন-ফসফেট, অর্থাৎ LFP, দশ বছর আগে শক্তি ঘনত্ব দুর্বল থাকায় অধিকাংশ ডিজাইনারের চোখে দ্বিতীয় শ্রেণির একটি কেমিস্ট্রি ছিল। আজ অবশ্য সেই একই কেমিস্ট্রি স্থির স্টোরেজ ইনস্টলেশনের প্রায় সবখানে এবং ক্রমবর্ধমান সংখ্যক ইলেকট্রিক গাড়িতে আমাদের সামনে আসছে। কিন্তু একটি ব্যাটারি কেমিস্ট্রি এত দ্রুত কীভাবে সস্তা হলো? উত্তর শুধু একটি বিভাজন বিন্দুতে নেই; কাঁচামাল নির্বাচন থেকে চীনের উৎপাদন স্কেল, ক্যাথোড প্রক্রিয়া থেকে শক্তি ঘনত্বের লাফ - এমন কয়েকটি শর্ত একসাথে কার্যকর হওয়ার মধ্যে রয়েছে।
LFP কেন NMC-এর চেয়ে সস্তা: কেমিস্ট্রির অর্থনীতিতে সরাসরি প্রভাব
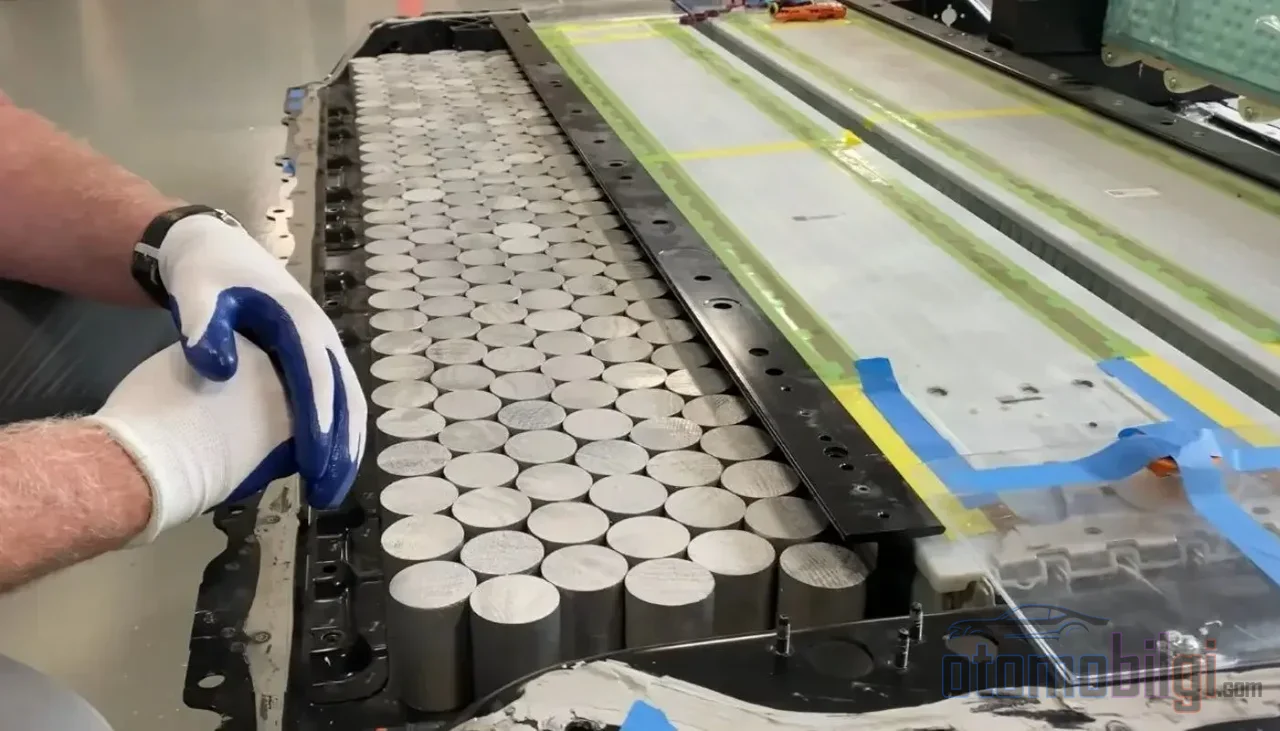
মূল্য হ্রাসের ভিত্তি কেমিস্ট্রির মধ্যেই নিহিত। LFP সেলের ক্যাথোডে নিকেল বা কোবাল্ট নেই; আছে আয়রন এবং ফসফেটের মতো ভূত্বকে প্রচুর পাওয়া, দামে অনুমানযোগ্য পদার্থ। NMC সেলে অন্যদিকে নিকেল, কোবাল্ট এবং ম্যাঙ্গানিজ; এগুলোর প্রতিটি সাপ্লাই চেইনের সবচেয়ে ব্যয়বহুল ও সবচেয়ে অস্থির সংযোগ। এই পার্থক্য কেমিস্ট্রি অনুযায়ী সরাসরি একটি মূল্য বৈষম্য তৈরি করে।
সংখ্যাগুলো এটি স্পষ্টভাবে দেখায়। বৈশ্বিক গড় প্যাক মূল্য 2025 সালে কেমিস্ট্রি অনুযায়ী আলাদা হলে LFP প্যাক গড়ে 81 $/kWh স্তরে এবং NMC প্যাক 128 $/kWh স্তরে গণনা করা হয়েছিল। মাঝের পার্থক্য প্রায় 37%। বৃহত্তর পরিসরেও একই চিত্র দেখা যাচ্ছে: স্থির স্টোরেজ প্যাক 70 $/kWh-এ নেমে প্রথমবারের মতো সবচেয়ে সস্তা সেগমেন্টে পরিণত হয়েছে এবং এই পতনে LFP-এর ভূমিকা বড়।
মূল্যের মধ্যে শুধু কাঁচামাল নয় - এটাও যোগ করা দরকার। পরিণত একটি সেল কারখানায় সবচেয়ে বড় আইটেম উপকরণ; নিকেল-ভিত্তিক কেমিস্ট্রিতে ক্যাথোড অ্যাক্টিভ ম্যাটেরিয়াল সেল মূল্যের এক-তৃতীয়াংশেরও বেশি গঠন করে। LFP-এর ক্ষেত্রে ক্যাথোড উৎপাদন মূল্যের প্রায় 85% ইতিমধ্যে কাঁচামাল থেকে আসে; অর্থাৎ কাঁচামালের সুবিধা প্রায় সরাসরি ক্যাথোড মূল্যে প্রতিফলিত হয়।
উল্লেখযোগ্য বিষয়সমূহ
- LFP প্যাক গড়ে 81 $/kWh; NMC প্যাক 128 $/kWh - প্রায় 37% পার্থক্য।
- সর্বনিম্ন পরিলক্ষিত LFP সেল মূল্য 36 $/kWh, প্যাক স্তরে 50 $/kWh।
- স্থির স্টোরেজ ইনস্টলেশনের 90%-এরও বেশি 2025 সালে LFP দিয়ে করা হয়েছিল।
- CATL-এর Qilin সিরিজের LFP সেল 205 Wh/kg শক্তি ঘনত্বে পৌঁছেছে।
- Twingo E-Tech, 263 কিমি WLTP রেঞ্জের LFP ব্যাটারি সহ 20.000 ইউরোর নিচের সংস্করণ নিয়ে A-সেগমেন্টে প্রবেশ করেছে।
স্কেলের অর্থনীতি এবং অতিরিক্ত ক্ষমতা: দামের আসল চালিকাশক্তি
কাঁচামালের সুবিধা পুরনো তথ্য; গত দুই বছরের লাফটি ব্যাখ্যা করে উৎপাদন দিক। মূল্য বিশ্লেষকরা 2025 সালের পতনকে তিনটি বিষয়ের সাথে যুক্ত করছেন: সেল উৎপাদনে অতিরিক্ত ক্ষমতা, তীব্র প্রতিযোগিতা এবং নির্মাতাদের LFP-এর দিকে দ্রুত ঝোঁক। লক্ষণীয় হলো, এই পতন ঘটেছে ধাতুর দাম বাড়ার সময়ে। অর্থাৎ সস্তা হওয়াটা বাজার থেকে নয়, কারখানা থেকে এসেছে।
চীন এই চিত্রের কেন্দ্রে রয়েছে। দেশটি তার অভ্যন্তরীণ চাহিদার চেয়ে অনেক বেশি সেল উৎপাদন করে; স্থির স্টোরেজের জন্য বার্ষিক প্রায় 557 GWh সেল ক্ষমতা, এই সেগমেন্টের বৈশ্বিক চাহিদার প্রায় দ্বিগুণ। LFP উৎপাদনে এই আধিপত্য প্রায় সম্পূর্ণ বৈশ্বিক চাহিদা মেটানোর মতো আকারের। অতিরিক্ত ক্ষমতা মার্জিনগুলোকে এমনভাবে সংকুচিত করেছে যে কিছু উৎপাদক মুনাফার সীমার নিচে বা শূন্য মার্জিনে বিক্রি করছে। এর সঙ্গে একটি গুরুত্বপূর্ণ সতর্কতাও যুক্ত হচ্ছে: জরিপে দেখা যাওয়া কিছু দাম উৎপাদন ব্যয়ের নিচে হতে পারে। দাম সবসময় ব্যয়ের ভিত্তিকে প্রতিফলিত করে না।
ক্যাথোড উৎপাদন প্রক্রিয়া: কিলোগ্রাম প্রতি ব্যয় কমানোর সূক্ষ্ম প্রকৌশল
কাঁচামালের পরে দ্বিতীয় লিভার হলো ক্যাথোড উপাদানটি কীভাবে উৎপাদিত হয়। সাম্প্রতিক বছরগুলোতে এই ক্ষেত্রে তিনটি উন্নয়ন সামনে এসেছে। প্রথমত, উৎপাদনে অপচয়ের হার ও শক্তি খরচ হ্রাস করা; শুকানো এবং শুষ্ক কক্ষের মতো শক্তি-নিবিড় ধাপগুলো ব্যয় তালিকায় গুরুত্বপূর্ণ জায়গা দখল করে। দ্বিতীয়ত, শুষ্ক ইলেকট্রোড উৎপাদন নামে পরিচিত প্রক্রিয়াগুলোর ব্যয় ও কার্বন পদচিহ্নের দিক থেকে প্রচলিত LFP ক্যাথোড উৎপাদনের সঙ্গে তুলনা; চারটি ভিন্ন প্রক্রিয়া পরীক্ষা করা গবেষণাগুলো দেখায় যে শুষ্ক উৎপাদন উভয় খাতেই উন্নতি করতে পারে। তৃতীয়ত হলো ধারাবাহিক প্রবাহ-ভিত্তিক ক্যাথোড সংশ্লেষণের মতো কম ব্যয়ের বিকল্প উৎপাদন পথের উন্নয়ন; এই দিকে সরকারি সমর্থিত প্রকল্প পরিচালিত হচ্ছে।
এগুলোর সঙ্গে ভৌগোলিক সুবিধাও যুক্ত হয়েছে। চীনে লোহার উৎসগুলো সস্তা ও সহজলভ্য হওয়ায় LFP উৎপাদন দেশটির জন্য কাঠামোগতভাবে বেশি ব্যয়-সাশ্রয়ী হয়েছে। অর্থাৎ ব্যয় সুবিধা শুধু রসায়নে নয়, সরবরাহ চেইনের অবস্থানেও।
শক্তি ঘনত্বের লাফ: 205 Wh/kg সীমা এবং CATL-এর প্রভাব
LFP-এর ক্লাসিক দুর্বলতা ছিল শক্তি ঘনত্ব; এই ক্ষেত্রে NMC সবসময়ই এগিয়ে ছিল। সর্বশেষ প্রজন্মগুলো এই পার্থক্য উল্লেখযোগ্যভাবে কমিয়ে ফেলেছে। CATL-এর Qilin সিরিজে LFP সেলগুলো 205 Wh/kg স্তরে পৌঁছেছে; একই সিরিজে NMC 265 Wh/kg-এ। 205 Wh/kg, 200 Wh/kg সীমা অতিক্রমকারী প্রথম LFP রসায়ন হিসেবে রেকর্ডে স্থান পেয়েছে এবং সিস্টেম স্তরে 1.000 কিমি রেঞ্জের লক্ষ্যে স্বাক্ষর করা একটি প্যাকের ভিত্তি গড়েছে; প্রায় 80 kWh-এর এমন একটি প্যাকের ওজন 400 কেজির কাছাকাছি।
CATL-এর মাল্টি-কেমিস্ট্রি সিস্টেম 230 Wh/kg শক্তি ঘনত্ব নিয়ে একক LFP সিস্টেমের তুলনায় প্যাকের ওজন বাড়িয়ে 15%-এর বেশি অতিরিক্ত রেঞ্জের প্রতিশ্রুতি দেয়। এই উন্নয়নগুলোর অর্থনৈতিক তাৎপর্য হলো: একই রেঞ্জের জন্য ছোট, ফলে আরও সস্তা LFP প্যাক ডিজাইন করা সম্ভব হয়ে উঠছে। শক্তি ঘনত্ব বাড়ার সঙ্গে সঙ্গে ব্যয় সুবিধা বজায় থাকে অথচ অসুবিধা সংকুচিত হয়।
| রসায়ন / সিস্টেম | শক্তি ঘনত্ব | সাধারণ ব্যবহার |
|---|---|---|
| LFP (সর্বশেষ প্রজন্ম) | 205 Wh/kg | প্রয়াতচলন ইভি, স্থির সঞ্চয়স্থান |
| NMC (Qilin সিরিজ) | 265 Wh/kg | দীর্ঘ রেঞ্জের ইভি |
| সোডিয়াম-আয়ন (সর্বশেষ) | 175 Wh/kg | বাণিজ্যিক যান, প্রবেশ সেগমেন্ট |
| মাল্টি-কেমিস্ট্রি সিস্টেম | 230 Wh/kg | রেঞ্জ-ওজন অপ্টিমাইজেশন |
বাজারের অংশ এবং সস্তা ইভি সেগমেন্টে বিস্তার
ব্যয় হ্রাসের বাজারে প্রতিফলন দুই দিক থেকে পড়া যায়। স্থির সঞ্চয়স্থানে LFP এখন বাস্তবেই মানসম্মত মানদণ্ড; 2025 সালে এটি বিশ্বব্যাপী স্থির ব্যাটারি সঞ্চয়স্থান স্থাপনার 90%-এরও বেশি গঠন করেছে, যা সমস্ত LFP ব্যবহারের প্রায় 40%-এর সমান। বাজারের আকারও 2025 সালে 42,2 বিলিয়ন ডলার থেকে 2026 সালে 47,7 বিলিয়ন ডলারে গড়িয়েছে, যেখানে 2033 সালের জন্য 116,8 বিলিয়ন ডলার স্তরের পূর্বাভাস দেওয়া হয়েছে; বার্ষিক যৌগিক প্রবৃদ্ধি 13.6%।
সেডান ও প্যাসেঞ্জার গাড়ির ক্ষেত্রে আঞ্চলিক চিত্র দেখা যাচ্ছে। ইউরোপ এবং উত্তর আমেরিকায় EV প্যাকের দাম গড়ে 121-131 $/kWh ব্যান্ডে; চীনে তা 84 $/kWh। যুক্তরাষ্ট্রে EV-তে LFP-র ব্যবহার কমেছে, কিন্তু গ্রিড স্টোরেজে তা লাফিয়ে বেড়েছে। তবে সস্তা EV সেগমেন্টে LFP-র উত্থান একটি বৈশ্বিক বাস্তবতা: Twingo E-Tech, A-সেগমেন্টে 26.300 € এর নিচে প্রবেশমূল্য নিয়ে, Evolution সংস্করণ 20.000 € এর নিচে নেমে 27.5 kWh LFP ব্যাটারি দিয়ে 263 km WLTP রেঞ্জ দিচ্ছে। Renault 4-এর Jogging সংস্করণও আরও সস্তা 37 kWh LFP ব্যাটারির জন্য প্রায় 5 km রেঞ্জের আপস করছে। Tesla, BYD এবং Ford-এর মতো নির্মাতাদের LFP-তে স্থানান্তর দেখাচ্ছে যে এই রসায়ন প্রবেশ সেগমেন্টের বাইরেও ছড়িয়ে পড়েছে।
LFP কি সবসময় আরও সস্তা থাকবে? 2026-এর প্রশ্ন
এ পর্যন্ত বর্ণিত গল্পটি একটি রৈখিক সস্তার রেখা দেখাচ্ছে; কিন্তু 2026 এই রেখাটিকে পরীক্ষা করছে। লিথিয়াম কার্বনেটের দাম 2025-এর মাঝামাঝি টন প্রতি প্রায় 8.000 ডলারে নিম্নবিন্দুতে নেমেছিল, এরপর 2026-এর প্রথমার্ধে চীনের স্পট বাজারে 21.000-25.500 ডলার ব্যান্ডে ওঠানামা করেছে; অর্থাৎ এক বছরে দ্বিগুণ হয়েছে, তবুও 2022-এর শীর্ষবিন্দুর অনেক নিচে। এর ওপরে চীনের ব্যাটারি রপ্তানি কাঠামোর পরিবর্তন এবং রপ্তানিতে ভ্যাট ফেরত বাতিল হওয়ায় চীনা উৎসের সেল ও প্যাকগুলোর ওপর ধাপে ধাপে মোট 20%-এর বেশি অতিরিক্ত ব্যয় চাপতে পারে। পূর্বাভাসগুলো 2026-এর জন্য ক্রমপুঞ্জিত 15-17% বৃদ্ধির ইঙ্গিত দিচ্ছে।
এই পরিস্থিতি দুটি প্রশ্ন তোলে। প্রথমত, ভ্যাট প্রণোদনা শেষ হওয়ায় LFP-র চীনা ব্যয় সুবিধা সংকুচিত হচ্ছে; ডেলিভারি ব্যয়ের ভিত্তিতে NMC আবার আপেক্ষিকভাবে প্রতিযোগিতামূলক হয়ে উঠতে পারে এমন প্রয়োগে, যেখানে শক্তি ঘনত্ব নির্ধারক। দ্বিতীয়ত, সোডিয়াম-আয়ন রসায়ন 175 Wh/kg দিয়ে LFP-র কাছাকাছি চলে এসেছে এবং দামের দিক থেকে এটি একটি আক্রমণাত্মক প্লেয়ার; বিশেষত বাণিজ্যিক যানবাহন এবং প্রবেশ সেগমেন্টের জন্য এটি LFP-র বিকল্প হওয়ার সম্ভাবনা বহন করে।
তবুও LFP-র মৌলিক সুবিধাগুলো কাঠামোগত: কোবাল্ট ও নিকেলের ওপর নির্ভরতা নেই, তাপীয় বিপর্যয়ের সীমা প্রায় 270 °C দিয়ে উঁচু, এবং 4.000-10.000 চক্রের আয়ু দিয়ে NMC-র চেয়ে দ্বিগুণ পর্যন্ত ব্যবহারকাল দেয়। স্বল্প মেয়াদে দামের রেখায় ওঠানামা থাকতে পারলেও এই রসায়নের ব্যয়ভিত্তি প্রতিযোগীদের তুলনায় এখনও অনেক বেশি মজবুত। LFP এত সস্তা হয়েছে কেন, তার সংক্ষিপ্ত উত্তর আসলে এখানেই: প্রাচুর্যপূর্ণ ও সস্তা কাঁচামাল, অতিরিক্ত উৎপাদন ক্ষমতায় সংকুচিত মার্জিন, উন্নত ক্যাথোড উৎপাদন এবং শক্তি ঘনত্বকে 205 Wh/kg-এ নিয়ে যাওয়া প্রকৌশল - চারটিই একসঙ্গে। দামের পতন থেমে গেলেও এই ভিত্তির বিকল্প হতে পারে এমন কোনো রসায়ন এখনও বাজারে দেখা যাচ্ছে না।
তথ্যসূত্র
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- Renault Twingo E-Tech electric: স্টিয়ারিং হুইলের পেছনে – Renault Group মিডিয়া
- টেকসই লিথিয়াম আয়রন ফসফেট ক্যাথোড অন্বেষণ – ScienceDirect
- লিথিয়াম আয়রন ফসফেট ব্যাটারি মার্কেট – Grand View Research
- LFP বনাম NMC কারিগরি তুলনা – BSLBATT