LFP电池是如何变得如此便宜的?
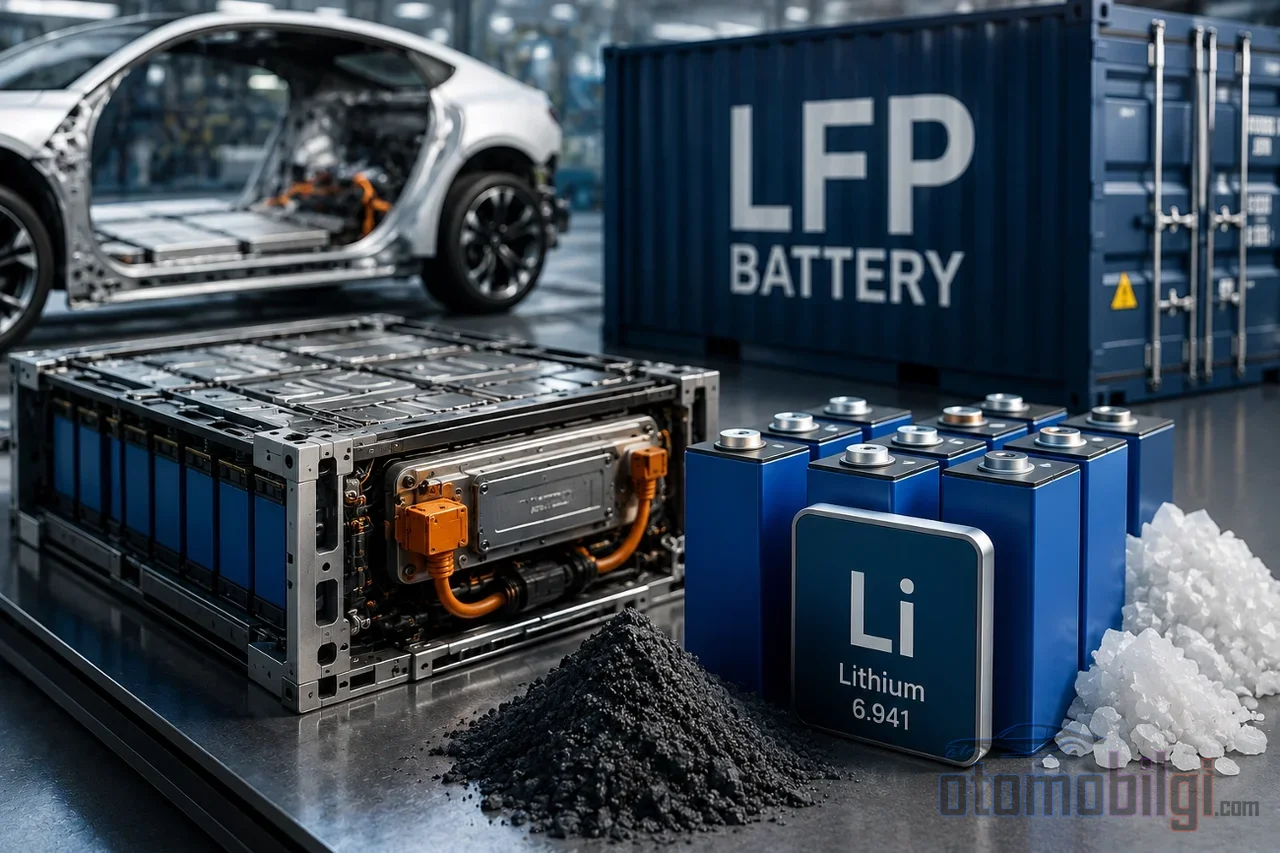
磷酸铁锂,简称LFP,十年前因能量密度薄弱,在大多数设计师眼中属于二流电池化学体系. 而如今,这种化学体系几乎出现在所有固定储能装置中,并且越来越多地出现在电动汽车上. 那么,一种电池化学体系是如何如此迅速地变得廉价的? 答案并不在于单一的突破点; 而在于从原材料选择到中国生产规模、从正极工艺到能量密度跃升等多个条件同时发挥作用.
LFP为什么比NMC便宜: 化学体系对经济的直接影响
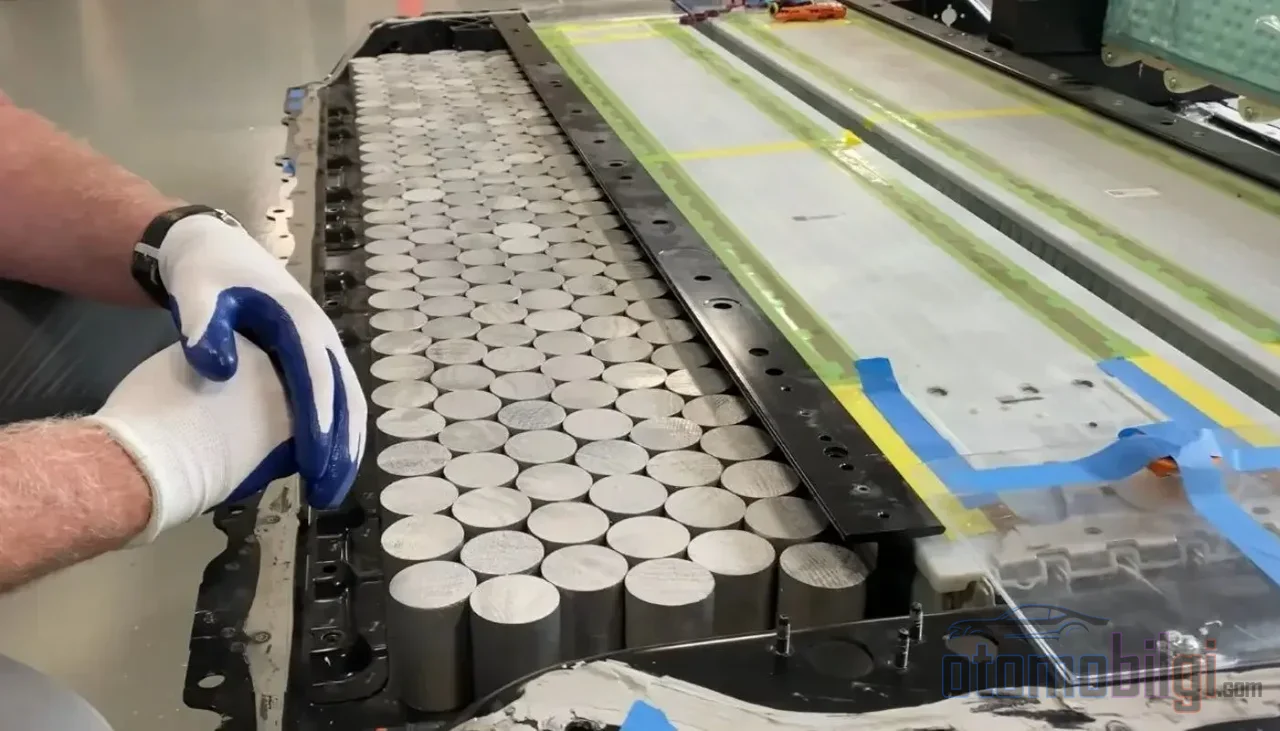
成本下降的基础在于化学体系本身. LFP电芯的正极中不含镍或钴; 而是采用铁和磷酸盐等地壳中储量丰富、价格可预测的材料. NMC电芯则含有镍、钴和锰; 它们每一项都是供应链中最昂贵且波动最大的环节. 这一差异直接造成了每种化学体系之间的价格不平等.
数字清楚地说明了这一点. 当2025年全球平均电池包价格按化学体系细分时,LFP电池包平均为81美元/kWh,而NMC电池包为128美元/kWh. 两者差距约为37%. 从更广的视角也能看到同样的情况: 固定储能电池包价格降至70美元/kWh,首次成为最廉价的细分市场,而LFP在这一降幅中功不可没.
还需要指出的是,成本并非仅由原材料构成. 在成熟的电芯工厂中,最大的开支项目是材料; 在镍基化学体系中,正极活性材料占电芯成本的三分之一以上. 而在LFP方面,正极生产成本的约85%本来就来自原材料; 也就是说,原材料优势几乎一对一地体现在正极成本上.
要点速览
- LFP电池包平均为81美元/kWh; NMC电池包为128美元/kWh——差距约37%.
- 观察到的最低LFP电芯价格为36美元/kWh,电池包层面为50美元/kWh.
- 2025年,固定储能装置中90%以上采用LFP.
- CATL的Qilin系列LFP电芯达到了205 Wh/kg的能量密度.
- Twingo E-Tech凭借续航263 km(WLTP)的LFP电池推出低于20,000欧元的版本, 进入A0级细分市场.
规模经济与过剩产能: 价格的真正推手
原材料优势已是旧闻; 解释过去两年价格跃变的其实是生产端. 价格分析师将2025年的降价归因于三个因素: 电芯生产的过剩产能、激烈的竞争以及制造商快速转向LFP. 值得注意的是,这一下降发生在金属价格上涨的背景下. 也就是说,降价并非来自市场,而是来自工厂.
中国处于这一格局的中心. 该国的电芯产量远超其国内需求; 仅固定储能领域的年产能就约为557 GWh,约为该细分市场全球需求的两倍. LFP生产的这种主导地位足以满足几乎全部的全球需求. 而产能过剩将利润率挤压得如此之紧,以至于一些制造商在盈亏线以下或以零利润率销售. 这也带来了一个重要警示: 调查中出现的部分价格甚至可能低于生产成本. 价格并不总是反映成本基础.
正极生产流程: 降低每公斤成本的精细工程
原材料之后的第二项杠杆,是正极材料的生产方式. 近年来该领域有三项进展尤为突出. 第一,降低生产废品率和能耗; 烘干和干燥间等高耗能步骤在成本表中占据相当大的比重. 第二,将所谓干电极工艺在成本和碳足迹方面与传统LFP正极生产进行比较; 对四种不同工艺进行研究的成果显示, 干法生产能够同时改善这两项指标. 第三,开发诸如连续流正极合成等低成本替代生产路线; 目前有政府支持的项目正在朝这个方向推进.
此外还有地理优势的加持. 中国的铁资源廉价且易于获取, 这使得LFP生产对该国而言在结构上更具成本效益. 也就是说,成本优势不仅在于化学本身,还在于供应链的布局.
能量密度的跃升: 205 Wh/kg门槛与CATL效应
LFP的传统短板是能量密度; NMC在这一领域一直领先. 最新几代产品已大幅缩小了这一差距. 在CATL的Qilin系列中,LFP电芯达到了205 Wh/kg的水平; 同一系列中NMC为265 Wh/kg. 205 Wh/kg作为首个突破200 Wh/kg门槛的LFP化学体系载入史册,并构成了在系统层面实现1,000 km续航目标的电池包的基础; 这样一个约80 kWh的电池包质量在400 kg左右.
而CATL的多化学体系方案凭借230 Wh/kg的能量密度,在与单一LFP系统相比不增加电池包重量的情况下,承诺提供超过15%的额外续航. 这些进展的经济意义在于: 如今已可为相同续航设计更小、因而更便宜的LFP电池包. 随着能量密度的提高,成本优势得以保持,同时短板在缩小.
| 化学体系 / 系统 | 能量密度 | 典型用途 |
|---|---|---|
| LFP(最新一代) | 205 Wh/kg | 乘用EV,固定储能 |
| NMC (Qilin系列) | 265 Wh/kg | 长续航EV |
| 钠离子(最新) | 175 Wh/kg | 商用车,入门级 |
| 多化学体系系统 | 230 Wh/kg | 续航-重量优化 |
市场份额与向廉价EV细分市场的扩展
成本下降的市场反映体现在两个层面. 在固定储能领域,LFP已成为事实上的标准; 2025年,它占全球固定式电池储能装机量的90%以上,约相当于所有LFP用途的40%. 市场规模从2025年的422亿美元增至2026年的477亿美元, 预计到2033年将达到1168亿美元的水平; 年复合增长率达到13.6%.
乘用车方面则呈现出区域化格局. 欧洲和北美的电动汽车电池组均价在121-131美元/千瓦时区间; 而中国则为84美元/千瓦时. 在美国,LFP在电动汽车领域的应用有所回落,但在储能领域却大幅跃升. 但在廉价电动车细分市场,LFP的崛起已成全球现实: Twingo E-Tech在A0级市场以26,300欧元以下的入门价格登场,Evolution版本更是下探至20,000欧元以下,凭借27.5千瓦时的LFP电池提供263公里WLTP续航. Renault 4的Jogging版本则为了更便宜的37千瓦时LFP电池,牺牲了约5公里的续航. Tesla、BYD和Ford等制造商转向LFP,表明这种化学体系已突破入门级市场的范畴.
LFP会一直保持更低的价格吗? 2026年的悬念
到目前为止所讲述的故事呈现出一条线性的降价曲线; 但2026年正在考验这条曲线. 碳酸锂价格在2025年年中触及每吨约8,000美元的低点,随后在2026年上半年于中国现货市场上在21,000-25,500美元区间波动; 也就是说一年内翻了一倍,但仍远低于2022年的峰值. 在此之上, 中国电池出口框架的调整以及出口增值税退税的取消, 可能对中国产电芯和电池包逐步叠加总计超过20%的额外成本. 预测显示2026年累计涨幅将达到15%-17%.
这一局面引出了两个问题. 第一,随着增值税优惠的终止,LFP在中国的成本优势受到挤压; 在按交付成本计算时,NMC在能量密度起决定性作用的应用场景中可能重新变得相对具有竞争力. 第二,钠离子电池化学体系以175瓦时/公斤逼近LFP,并且在价格方面是一位激进的竞争者; 尤其对于商用车和入门级市场,它具备成为LFP替代方案的潜力.
尽管如此,LFP的核心优势是结构性的: 不依赖钴和镍,热失控阈值高达约270摄氏度,4,000-10,000次循环寿命使其使用时长达到NMC的两倍. 短期内价格曲线上或有起伏,但这种化学体系的成本基础相比竞争对手依然更为稳固. LFP之所以能降得这么便宜,简短答案其实就在这里: 充足而廉价的原材料、产能过剩挤压的利润率、不断改进的阴极生产,以及将能量密度提升至205瓦时/公斤的工程技术——四者同时发力. 即便价格下跌出现停滞,市场上尚未出现能够取代这一基础的化学体系.
资料来源
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- 雷诺Twingo E-Tech电动版:驾驶体验 – 雷诺集团媒体
- 探索可持续的磷酸铁锂正极材料 – ScienceDirect
- 磷酸铁锂电池市场 – Grand View Research
- LFP与NMC技术对比 – BSLBATT