钴和镍在电池化学中为何仍然至关重要?
看电动车的续航宣传册时,我们不会想到正极材料中那几百克金属的命运; 然而钴和镍,既是锂离子电芯最强大的筹码,也是最脆弱的软肋. LFP电池包平均比NMC便宜超过40%,但高性能车辆依然离不开富镍正极. 这个悖论的答案,就隐藏在这两种金属在正极化学中所做的工作里.
钴在正极中究竟起什么作用?
在NMC正极中,镍提供能量,锰维持结构稳定性; 而钴的角色长期以来一直未被完全定义清楚. 如今的图景更加清晰: 钴通过提高正极材料的电子导电性,改善快充和大电流放电性能. 此外,它还直接贡献于热稳定性; 在钴含量降低的正极中,过热可能引发的热失控风险随之升高.
2026年发表的一项电化学研究将钴的功能具体化: 在镍含量60%的无钴正极中,以5% Co水平的钴稳定形成的富钴表面层,其性能可与采用多种包覆元素的商用中镍正极相媲美. 也就是说,钴以包覆和掺杂元素的形式在正极颗粒表面发挥作用; 堪称一种内在的保险. 而这种表面定位也存在一个精细的温度窗口: 当第二步退火保持在850 °C以下时,富钴表面得以保留;而达到900 °C时,表面钴便会流失.
NMC化学体系众所周知的弱点,恰恰从这里开始. NMC正极结构性的热稳定性薄弱及其引发的释氧,可能点燃放热燃烧反应,被视为大规模应用的主要安全威胁. 临界数值十分明确: 电解液分解约始于130 °C,而正极结构开始释放氧气则约在180 °C. 快充过程中,电芯内部会产生5-15 °C的温度梯度; 在高倍率放电时,局部热点可能超过60 °C. 钴的稳定表面作用,恰恰在这片热缓冲地带发挥作用.
镍: 能量密度的关键与代价
镍的工作更为耀眼: 容量. 在稳定工作窗口内,镍含量越高,正极能储存的锂就越多,并能提供更高的平均电压——例如NCA家族在3.7 V左右工作. 由于能量密度就是容量乘以电压,高镍正极在电芯层面带来了明显的续航优势. 在最先进的NMC版本中,镍的占比如今可以接近90%.
镍的另一大吸引力在于经济性: 当它部分取代钴时,正极成本随之下降,而且镍是一种比锂丰富得多的金属. 那么,这番图景就没有隐患吗? 存在——而且工程文献中已就此达成共识: 镍含量越高,正极在循环寿命、快充能力和热稳定性方面损失越多. 更高的镍含量提升了能量密度,但代价是稳定性下降和加工难度增加. 像NMC 811这样的高镍配方正是这一方程式的产物: 更长的续航、更严格的热管理和更短的寿命曲线.
这种权衡解释了两种金属各自的角色. 想要完全去除钴的配方,必须以其他方式补偿钴的热保险功能; 而保留钴的配方则要面对成本和供应风险. 尽管代号相同,NMC622和NMC811在化学上是截然不同的两种材料.
NMC还是LFP: 对比数据表
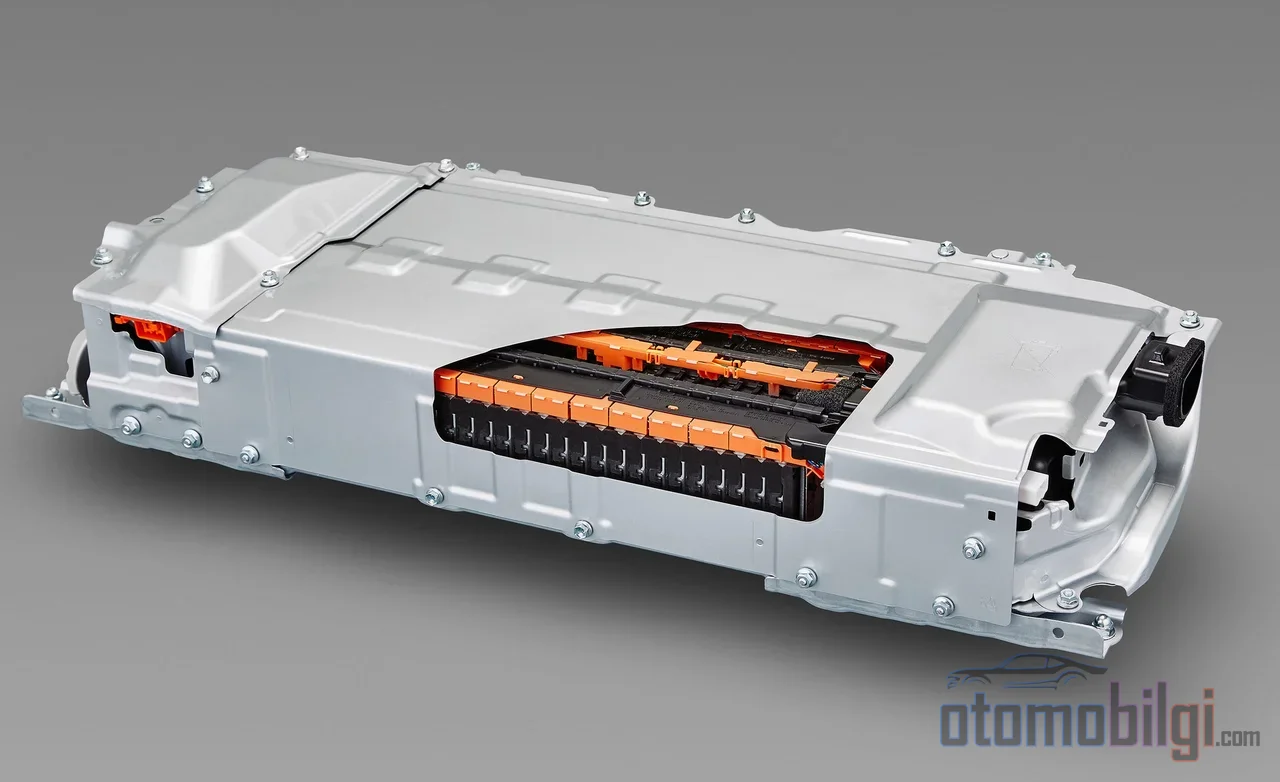
摆脱钴和镍的最快途径,是转向完全不使用这些金属的化学体系. LFP(磷酸铁锂)的崛起正是基于这一点. 如果要把两种化学体系之间的权衡汇总成一张表:
| 特性 | NMC | LFP |
|---|---|---|
| 能量密度 | 150–250 Wh/kg | 较低 |
| 循环寿命 | 较短 | 大约长2–4倍 |
| 钴/镍含量 | 两者都含 | 不含 |
| 成本 | 较高 | 约80–100 USD/kWh |
| 热失控起始温度 | 较早 | 较晚 |
| 典型应用 | 长续航、高性能细分市场 | 车队、公交、船舶应用 |
NMC在需要能量的细分市场仍占主导; 因为长续航电动车的续航直接来自能量密度,这种局面还在延续. 而LFP则在安全性、寿命和成本占首要地位的应用中成为标准. 截至2025年,LFP在电池包中的份额已超过55%,国际能源署(IEA)的2026年全球电动车报告也证实,LFP电池包每kWh的平均成本比NMC低超过40%. 诚实的技术判断也很简单: 两者中没有任何一个绝对占优; 权衡是在能量密度与成本、循环寿命和安全性之间建立的.
要点回顾
- 钴作为包覆和添加元素在正极表面提供热稳定性和倍率性能; 对于NMC640,最低5%的钴就足够了.
- 电解液分解在约130 °C开始,正极释氧在约180 °C开始.
- 2025年,LFP电池包每kWh的平均价格比NMC便宜超过40%; 其份额已超过55%.
- LMFP的能量密度比LFP高10–20%,正在缩小两大阵营之间的差距.
供应风险: 依赖单一国家的钴的代价
钴在化学体系中的角色有多宝贵,其供应端就有多脆弱. 全球钴供应的73%来自单一国家——刚果民主共和国; 出口配额和政治不稳定使这种依赖性转化为价格波动. 印度尼西亚凭借名为HPAL的湿法冶金生产方式将其份额提升至14%,虽然在一定程度上缓解了垄断局面,但地理集中度依然存在.
在供应风险之外还存在伦理层面. 小规模手工采矿中已被证实存在童工、侵犯人权、安全条件不足以及钴粉尘暴露带来的健康风险. 对电动汽车制造商而言,这不仅仅是一个形象问题: 在保障所需钴供应的同时管理ESG风险,已成为针对供应链的公司评估的核心议题. 需求端也呈现出一条令人焦虑的曲线; 预计钴需求在2017至2050年间的增长不是58%,而是585%,在2 °C气候情景下更因超过1000%的增幅而进一步加剧. 这两条曲线——供应脆弱性和需求爆发——正是迫使行业摆脱金属依赖的根本驱动力.
制造商如何转向无钴化学体系?
去钴化战略正沿三条路径推进. 第一条是最直接的: 大规模转向不含钴和镍的磷酸铁锂(LFP). 仅此一项就显著降低了钴的需求; 电池化学配方已成为减少单车钴用量的主导因素——在中国每辆车节省7.2 kg,在欧盟为3.6 kg,其背后的主要变量是化学体系的选择,而非生产效率.
第二条路径是弥补LFP的能量密度短板. LMFP(锰掺杂磷酸铁锂)恰好填补了这一空缺: 在提供比传统LFP高10–20%能量密度的同时,保留了LFP的安全性和无钴供应链. 可充电LMFP电芯的测量值在160–180 Wh/kg区间; 它在不提高成本的情况下弥补了大部分性能差距. 将NMC与LFP混合于单一电池包的混合策略也遵循同样的逻辑: 以LFP的安全性和成本优势来平衡NMC的能量密度.
第三条路径更为激进: 完全不含钴的新型正极材料. 据测算,无钴化学体系中正极材料成本相比NMC最多可降低60%; 高锰无钴正极前驱体市场从2025年的17.4亿美元增长到2026年的20.8亿美元,预计将达到72.8亿美元. 候选方案中包括无需稀土的有机基正极和单晶(single-crystal)高镍正极; 2025年7月,一种在电池中替代镍和钴的新方法被公布. 正如美国能源部所强调的,摆脱高钴含量需要对新型正极的所有性能特性进行精细调校——也就是说,这不是简单更换材料,而是一个重新工程化的过程.
还有一个常见的误解需要澄清: 认为固态电池能让行业完全摆脱这些金属的假设是误导性的. 固态架构改变的是电解质; 而正极一侧,钴、镍和锰仍在以类似方式继续使用. Toyota、BMW和现代等制造商计划在2026-2028年间实现有限的商业化投放,但预计这不会使正极金属需求归零. 在回收方面,使用100%回收镍和钴生产电池的制造商案例,正在创造一种二级来源,可以随时间推移减少对原生供应的需求.
那么,钴和镍的未来是什么?
对本文标题问题的明确回答是: 钴和镍依然至关重要,因为它们在化学体系中所起的作用——能量密度、快充性能和热稳定性——目前尚无任何替代方案能够完全取代. 镍依然是长续航电动汽车技术需求的中心; 而钴,在其存在的必要性受到质疑的同时,每种正极配方都在以某种方式为其缺席付出代价. 净化过程是真实且可量化的: 钴含量降至5%的配方、无钴化带来60%成本节省的测算,以及LFP超过55%的份额都是明证. 但这一进程并非要把钴和镍送进历史博物馆,而是将它们集中到更少、性能更高且更易回收的电芯中. 中期预期格局是分层的: 大众化和经济型细分市场采用无钴的LFP和LMFP,长续航细分市场采用低钴高镍NMC,2020年代末实现有限的固态电池投放. 钴和镍正在失去电池化学体系中的“工作岗位”; 但并没有被彻底解雇.
参考资料
- 通过受控富钴表面涂层提升中镍正极的性能 - IOP J. Electrochem. Soc. (2026)
- 钴和锰在高镍NMC安全性中的作用 - IOP ECS Meetings Abstract
- 镍锰钴电动汽车电池的热稳定性改进 - GreyB
- 锂离子电池的未来镍金属供应 - RSC Green Chemistry
- 电动汽车电池 - IEA Global EV Outlook 2026
- 电池化学体系构成与钴减量 - Nature (2026)
- LFP、NMC与钠离子电池对比 (2026) - Battery.mba
- 减少锂离子电池对钴的依赖 - US DOE energy.gov
- 钴的负责任采购 - Umicore
- 电池中替代镍和钴的新方法 - TechXplore (2025年7月)