NCA电池市场份额面临的四大制约因素
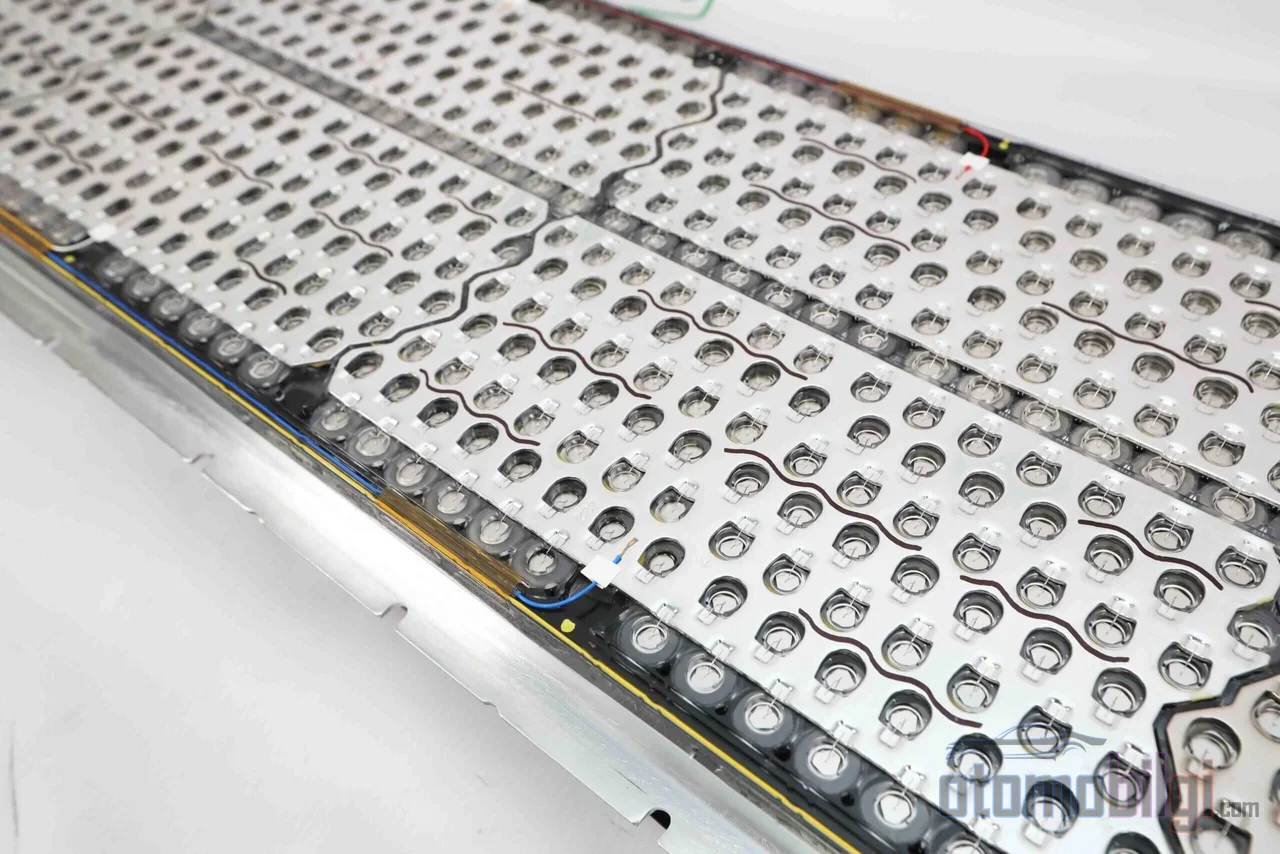
锂离子电池世界里,有两个名字总是出现在每一张桌子上: NMC和LFP. 它们之间的竞争通常围绕价格、安全性和续航展开. 但在这两者的阴影下,还存在着第三种正极化学体系: NCA,即镍钴铝氧化物. 自Tesla早期以来,它一直是高续航电动车的电芯化学体系,至今仍在单电芯能量密度的最高级别中角逐,但尽管如此,它仍落后于NMC家族,掌握在一小群制造商手中. 为什么? 答案并非源于单一原因; 它隐藏在化学体系本身、成本结构以及生产链条的关键环节之中.
什么是NCA正极?铝起什么作用?
NCA是一种层状锂离子正极,其化学式为LiNiₓCoᵧAl_zO₂. 典型成分为80%镍、15%钴、5%铝 (按重量计),晶体结构与NMC一样呈层状α-NaFeO₂型(R3m空间群)排列: 锂与过渡金属形成分隔在氧层之间的平面. 锂离子在充电和放电过程中在这些层之间移动.
每种元素都有明确的任务. 镍是氧化还原活性的主要元素,决定容量; 钴通过稳定层状结构来阻止锂离子和镍离子的位置互换(阳离子混排). 关键差异在于第三种元素: 铝. 在NMC中,锰承担稳定剂的角色; 而在NCA中,这一角色由铝承担. 铝在电化学上是惰性的,对容量没有贡献. 相反,它像一根结构支柱那样工作: 它增强金属-氧键,调节Ni-O键的行为,并提高工作电压. 最具体的结果体现在热稳定性上: 纯LiNiO₂的放热分解在大约200°C开始,而加入铝可将这一阈值提升到250°C以上.
结果是得到一种可逆比容量通常为180-200 mAh/g(根据成分和电压窗口在150-220 mAh/g范围内)、标称电芯电压约为3.6-3.7 V的正极. LFP的相应指标约为170 mAh/g和约3.2-3.3 V. 数字本身并不能说明太多; 真正的差异在传递到电池包层面时才会显现.
要点
- 典型NCA成分: 80%镍、15%钴、5%铝
- 电芯层面能量密度达约200 Wh/kg及以上,高于LFP的约160 Wh/kg
- 标称电压约3.6-3.7 V,与NMC处于同一水平
- 循环寿命是薄弱环节: 达到80% SoH通常需要500-1,500次循环
- 正极生产在很大程度上依赖住友金属矿业以及少数专业制造商
能量密度对比: NCA、NMC与LFP
NCA存在的理由可以用一句话概括: 它是能量密度与功率密度最佳组合的锂离子化学体系. 在电芯层面,NMC和NCA都属于约200 Wh/kg级别; 据测量,最新的NMC电芯可达275 Wh/kg,而NCA则报告有电芯层面超过300 Wh/kg的数值. LFP的能量密度约为160 Wh/kg,在这场竞赛中明显落后. 额定电压较高也使得从相同体积中提取更多能量成为可能.
当我们把对比做成表格时,表格很清晰,但还有另一面:
| 特性 | NCA | NMC | LFP |
|---|---|---|---|
| 标称电压 | 约3.6-3.7 V | 约3.6-3.7 V | 约3.2-3.3 V |
| 可逆容量 | 180-200 mAh/g(典型值) | 与NCA相近的水平 | 约170 mAh/g |
| 电芯能量密度 | 约200 Wh/kg及以上 | 约200-275 Wh/kg | 约160 Wh/kg |
| 成本 | 比LFP、LMFP和NMC更昂贵 | 高端级别 | 最经济 |
| 热行为 | 比NMC更敏感 | 更稳定 | 容错性最高的级别 |
在积分榜上NCA领先,但市场表格却讲述着截然相反的情况. 这一矛盾的答案不在化学的工程手册里,而在经济和生产层面.
NCA市场份额为何偏低: 四大障碍
成本与钴依赖
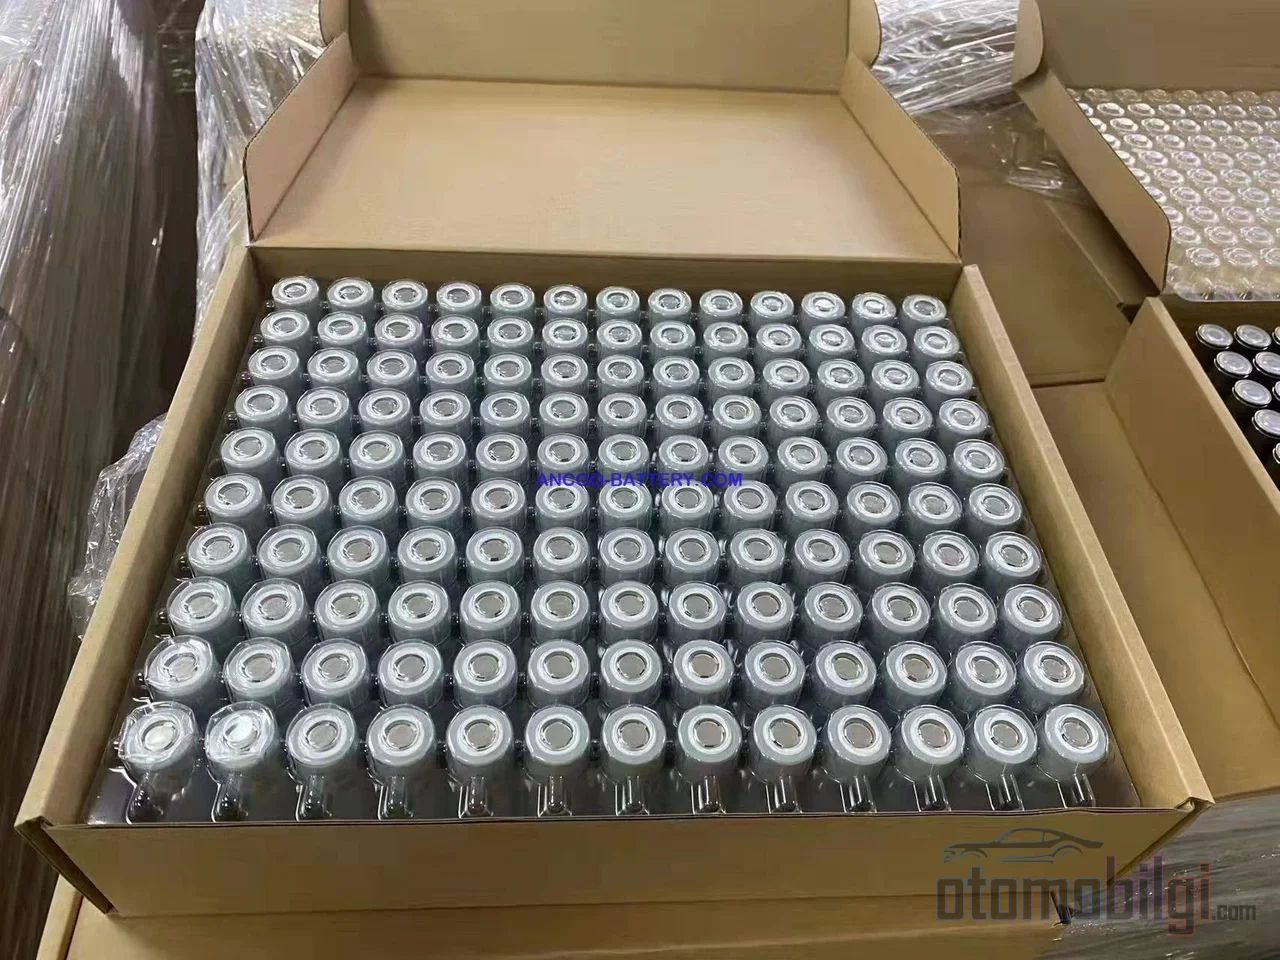
在四大化学体系(LFP、LMFP、NMC、NCA)的排序中,NCA是最昂贵的; LFP位于最便宜的一端,NMC则属于高端级别. 成本的大部分来自正极,而钴价格的剧烈上涨每次都会打破这一平衡. 此外,NCA凭借其四元素 composition 更加依赖关键金属; 预计到2030年,镍和钴将出现供应紧张. 钴的大部分在单一国家、以恶劣条件下开采,这也构成了伦理和供应风险,位居风险之首. 在正极活性材料价格方面,NCA与NMC811的走势可能彼此接近; 也就是说,高昂的成本不仅来自原材料,也来自生产过程本身.
热敏感性与BMS负担
高镍含量提升了容量,但也增加了热敏感性. NCA在热失控风险方面比NMC更需谨慎,需要先进的电池管理系统和细致的热管理. 在安全关键应用中,NMC凭借更好的热稳定性和较低的过热风险而受到青睐. 尽管制造商尝试通过表面涂层(Al₂O₃、AlF₃)以及铝、钛、锆等元素掺杂来稳定电芯,但这些额外的处理会进一步推高成本.
衰减与循环寿命
NCA最著名的弱点在寿命方面: 通常在500-1500次循环时达到80% SoH水平. 其机理也已得到充分理解. 随着循环进行,层状结构先转变为尖晶石相,再转变为类似NiO的岩盐表面相; 在200-500次循环后,颗粒中会出现微裂纹,电解质产生的HF侵蚀会在每次循环中增加内阻. 这种表面重构仅此一项就贡献了总容量损失的30-40%. 温度会直接加速这些机制; 针对18650 NCA电芯的老化研究表明,即使在25°C下,3C快充也会显著影响寿命. 这里有一个有趣的细节: 实车数据显示,松下生产的NCA电池包的使用寿命明显长于LG的NMC811电池. 也就是说,循环寿命不仅取决于化学体系,还取决于电芯制造商的质量控制和电池包管理; 管理不善的NCA比管理良好的NMC老化得更快.
生产瓶颈: 住友的关键节点
这可能是最少被谈及的障碍: 支撑高镍结构的铝,在正极合成中带来了特殊的要求. 结果是,NCA正极的生产在很大程度上被局限在住友金属矿业以及一小批专业制造商手中. 而NMC则在范围广泛得多的制造商群体中,在标准化的产线上进行生产. 一种化学体系要成为主流,仅有良好性能是不够的; 还需要具备能够对其进行规模化生产的广泛能力.
NCA在市场中处于什么位置?
产能份额的数据会因统计哪个化学体系家族的方式不同而变化. 当NMC721和NMC811等高镍NMC变体与NCA一起统计时,这类含钴电池约占2025年市场80%的份额; NMC家族明显领先,NCA只是这个集合中的一小部分. 一些分析显示,NCA在全球产能中仅占个位数份额,而LFP则在中国市场的推动下快速成长. 简而言之,整体格局是一致的: NCA尽管是能量密度的领先者,却落后于NMC家族,并在LFP的成本攻势面前处于不断收缩的小众地位.由于LFP阵营的cell-to-pack设计能够在电池包层面弥补电芯层面的能量密度差距,这种压力进一步加大.
谁在使用NCA?
NCA的故事在很大程度上与单一的供应关系交织在一起: 松下是Tesla独家NCA圆柱电芯供应商,在内华达的合资超级工厂生产18650、2170和4680 formats的经过能量密度优化的高镍NCA电芯. Tesla自2008年的第一辆Roadster起就使用松下NCA电芯,而松下供应了美国产电动汽车40%以上的电池,是美国最大的供应商. Tesla最新车型的化学体系配比则随时间发生了变化; 据了解,部分车型已转向LFP和NMC变体.
第二个主要参与者是三星SDI: 该公司正在开发采用NCA正极的46系列圆柱电芯,并搭配硅碳纳米复合材料负极,这些电芯已被纳入BMW的供应本地化计划. 而在未来方面,牌局正在变化: Tesla和GM已宣布将在即将推出的车型中使用NMCA(锰掺杂的NCA衍生体系)电芯; BMW和Toyota也计划转向超高镍技术. 由松下新一代2170电芯供货的Lucid Gravity,其体积能量密度已达到800 Wh/l以上.
结论: 它为何未能成为主流?
简短而明确的答案是: NCA提供了同类别中最高的能量密度,但代价是最高的成本、最窄的供应商范围、更敏感的热行为以及中等的循环寿命. 当NMC以更广的生产基础和更好的热余量达到相近的密度时,规模经济的天平偏向了NMC; LFP在成本和寿命维度上占据了低端市场,而NCA则留在了以能量密度为先的小众领域,例如Tesla-Panasonic阵营. 作为一种化学体系,它并未失败; 选型出于工程需要,以与市场经济逻辑相一致的方式在其他方向集中. 此外,行业向高镍方向发展的趋势,正通过NMCA等衍生体系将NCA积累的技术诀窍带向未来.