NCA 배터리의 시장 점유율을 제한하는 네 가지 장벽
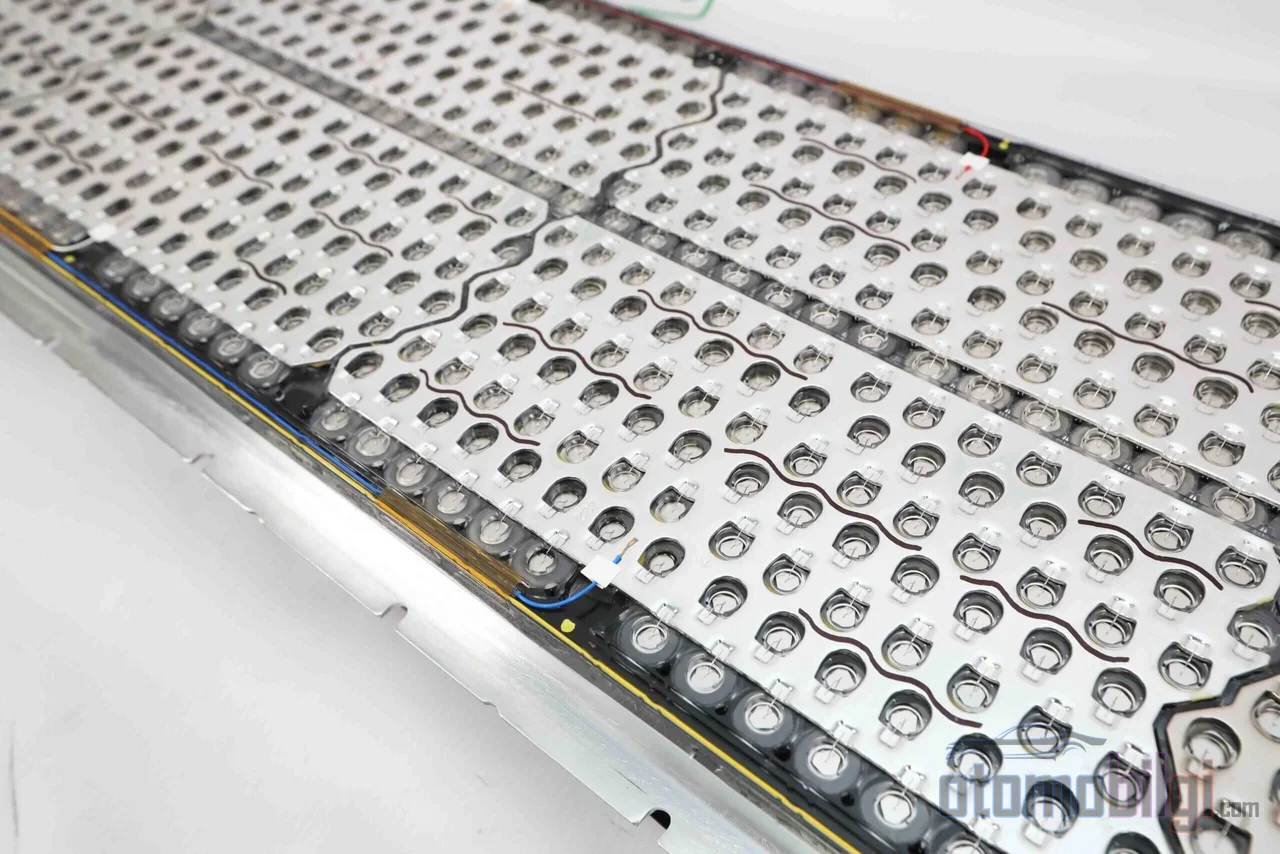
리튬이온 세계에서 두 이름이 모든 자리에 앉아 있습니다: NMC와 LFP. 둘 사이의 경쟁은 가격, 안전성, 주행거리 축에서 설명됩니다. 하지만 이 두 얼굴의 그림자 속에는 세 번째 양극 화학이 있습니다: NCA, 즉 니켈-코발트-알루미늄 산화물입니다. 테슬라의 초창기부터 고주행거리 전기차의 뒤에 있었던 셀 화학이며, 셀 기준으로는 여전히 최고 수준의 에너지 밀도 부류에서 경쟁하고 있지만, 그럼에도 NMC 계열에 뒤져 좁은 제조사 집단의 손에 남아 있습니다. 왜일까요? 답은 하나의 이유에 있지 않습니다; 화학 자체, 비용 구조, 생산 공급망의 핵심 지점에 숨어 있습니다.
NCA 양극이란 무엇이며 알루미늄은 어떤 역할을 할까?
NCA는 LiNiₓCoᵧAl_zO₂ 공식으로 표현되는 층상 리튬이온 양극입니다. 전형적인 조성은 니켈 80%, 코발트 15%, 알루미늄 5% 중량이며, 결정 구조는 NMC와 마찬가지로 층상 α-NaFeO₂형(R3m 공간군)으로 배열되어 있습니다: 리튬과 전이 금속이 산소 층 사이에서 분리된 평면을 형성합니다. 리튬 이온은 충전과 방전 동안 이 층들 사이를 이동합니다.
각 원소에는 명확한 임무가 있습니다. 니켈은 레독스 활성 주원소로 용량을 결정합니다; 코발트는 층상 구조를 안정화하여 리튬과 니켈 이온의 자리 바꿈(양이온 혼합)을 막습니다. 중요한 차이는 세 번째 원소에 있습니다: 알루미늄. NMC에서는 망가니즈가 안정제 역할을 맡습니다; NCA에서는 알루미늄이 이 역할을 이어받습니다. 알루미늄은 전기화학적으로 비활성이며 용량에는 기여하지 않습니다. 대신 구조적인 기둥처럼 작동합니다: 금속-산소 결합을 강화하고, Ni-O 결합의 거동을 조절하며, 작동 전압을 높입니다. 가장 구체적인 결과는 열적인 면에서 나타납니다: 순수 LiNiO₂에서 발열 분해는 약 200°C에서 시작되지만, 알루미늄을 첨가하면 이 임계점이 250°C 이상으로 옮겨집니다.
그 결과는 가역 비용량이 통상 180-200 mAh/g(조성과 전압 범위에 따라 150-220 mAh/g 범위)이고, 공칭 셀 전압이 ~3.6-3.7 V인 양극입니다. 동일 지표는 LFP의 경우 약 170 mAh/g과 ~3.2-3.3 V입니다. 수치만으로는 많은 것을 말해주지 않습니다; 진짜 차이는 패킷 수준으로 옮겨졌을 때 드러납니다.
주요 특징
- 전형적인 NCA 조성: 니켈 80%, 코발트 15%, 알루미늄 5%
- 셀 수준에서 ~200 Wh/kg 이상의 에너지 밀도로, LFP의 ~160 Wh/kg을 상회
- 공칭 전압 ~3.6-3.7 V로 NMC와 동일한 수준
- 사이클 수명은 약한 고리: SoH 80% 도달까지 통상 500-1,500회 사이클
- 양극 생산은 대부분 Sumitomo Metal Mining과 소수의 전문 제조사에 의존
에너지 밀도 비교: NCA, NMC, LFP
NCA가 존재하는 이유는 한 문장으로 요약할 수 있습니다: 에너지 밀도와 출력 밀도의 최상의 조합을 제공하는 리튬이온 화학이라는 점입니다. 셀 수준에서 NMC와 NCA는 모두 약 200 Wh/kg급입니다; 최신 NMC 셀은 275 Wh/kg까지 올라갈 수 있는 것으로 측정되며, NCA의 경우 셀 수준에서 300 Wh/kg을 넘는 값이 보고되고 있습니다. LFP는 약 160 Wh/kg으로 이 경쟁에서 확연히 뒤처집니다. 공칭 전압이 높다는 것도 같은 부피에서 더 많은 에너지를 끌어낼 수 있게 해줍니다.
이 비교를 표로 정리하면 결과는 명확하지만, 동전의 뒷면도 있습니다:
| 특성 | NCA | NMC | LFP |
|---|---|---|---|
| 공칭 전압 | ~3.6-3.7 V | ~3.6-3.7 V | ~3.2-3.3 V |
| 가역 용량 | 180-200 mAh/g (일반적) | NCA와 유사한 수준 | ~170 mAh/g |
| 셀 에너지 밀도 | ~200 Wh/kg 이상 | ~200-275 Wh/kg | ~160 Wh/kg |
| 비용 | LFP, LMFP, NMC보다 비쌈 | 프리미엄급 | 가장 경제적 |
| 열 거동 | NMC보다 민감 | 더 안정적 | 가장 관용적인 등급 |
점수표에서는 NCA가 앞서지만, 시장 표는 정반대를 말하고 있습니다. 이 모순의 해답은 화학의 공학 노트가 아니라 경제와 생산 쪽에 있습니다.
NCA의 시장 점유율이 낮은 이유: 네 가지 장애물
비용과 코발트 의존성
네 가지 주요 화학(LFP, LMFP, NMC, NCA)을 나열해 보면 NCA가 가장 비쌉니다; LFP는 가장 저렴한 끝자리에, NMC는 프리미엄급에 자리합니다. 비용의 큰 부분은 양극재에서 나오며, 코발트 가격의 급등은 이 균형을 매번 무너뜨립니다. NCA는 또한 네 가지 원소로 구성된 조성 때문에 더 많은 핵심 금속에 의존합니다; 니켈과 코발트는 2030년까지 공급 부족이 예상됩니다. 코발트의 상당 부분이 단일 국가에서 열악한 조건 아래 채굴된다는 점도 윤리적·공급 리스크로 크게 자리 잡고 있습니다. 양극 활물질 가격에서는 NCA와 NMC811이 서로 비슷한 수준을 보일 수 있습니다; 즉, 비싼 비용은 원자재뿐 아니라 생산 과정 자체에서 나옵니다.
열 민감성과 BMS 부담
높은 니켈 함량은 용량을 높이지만 열 민감성도 함께 증가시킵니다. NCA는 열 폭주(thermal runaway) 위험 측면에서 NMC보다 까다롭고, 고급 배터리 관리 시스템과 세심한 열 관리를 요구합니다. 안전이 중요한 응용 분야에서는 NMC가 더 나은 열 안정성과 낮은 과열 위험 때문에 선호됩니다. 제조사들은 표면 코팅(Al₂O₃, AlF₃)과 알루미늄, 티타늄, 지르코늄 같은 원소를 이용한 도핑으로 셀을 안정화하려 하지만, 이러한 추가 층은 비용을 조금 더 끌어올립니다.
열화와 사이클 수명
NCA의 가장 잘 알려진 약점은 수명 측면입니다: 일반적으로 500-1,500 사이클 에 SoH 80% 수준에 도달합니다. 그 메커니즘도 잘 이해되어 있습니다. 사이클이 반복될수록 층상 구조는 먼저 스피넬상으로, 이후 NiO 유사 암염상 표면상으로 변합니다; 200-500 사이클 이후 입자에 미세 균열이 생기고, 전해질 기인 HF 공격이 사이클당 내부 저항을 증가시킵니다. 표면에서의 이러한 재구성만으로도 전체 용량 손실의 30-40%에 기여합니다. 온도는 이러한 메커니즘을 직접 가속합니다; 18650 NCA 셀에 대한 노화 연구에 따르면 25°C에서도 3C 급속 충전이 수명에 뚜렷한 영향을 미치는 것으로 나타났습니다. 여기에는 흥미로운 뉘앙스가 있습니다: 실제 주행 데이터를 보면 Panasonic이 생산한 NCA 팩이 LG의 NMC811보다 뚜렷하게 더 긴 수명을 보이는 것으로 나타났습니다. 즉, 사이클 수명은 화학 구조뿐만 아니라 셀 제조사의 품질 관리와 팩 관리에도 좌우되며, 관리가 잘못된 NCA는 관리가 잘 된 NMC보다 먼저 노화됩니다.
생산 병목: Sumitomo가 핵심 변수
아마도 가장 덜 논의되는 장애물은 바로 이것입니다: 고니켈 구조를 지탱하는 알루미늄은 cathode 합성 과정에서 특수한 요구사항을 만들어냅니다. 그 결과, NCA cathode 생산은 크게 Sumitomo Metal Mining과 소수의 전문 제조사 그룹에 집중되어 있습니다. 반면 NMC는 훨씬 더 넓은 제조사 풀에서 표준화된 라인으로 생산되고 있습니다. 한 화학 구조가 주류가 되기 위해서는 좋은 성능만으로는 부족합니다; 이를 확장 가능한 방식으로 생산할 수 있는 역량도 널리 보급되어 있어야 합니다.
시장에서 NCA는 어디에 위치하는가?
capacity 기준 점유율 수치는 어떤 화학 계열을 어떻게 분류하느냐에 따라 달라집니다. NMC721과 NMC811 같은 고니켈 NMC 변형과 NCA를 함께 평가하면, 코발트를 포함하는 이 배터리들이 2025년 시장의 약 80%를 차지합니다; NMC 계열이 압도적으로 앞서고, NCA는 이 집단의 작은 일부입니다. 일부 분석에 따르면 NCA는 글로벌 capacity 내에서 한 자릿수 점유율을 나타내며, LFP는 특히 중국 시장의 견인으로 빠르게 성장하고 있는 것으로 보입니다. 요약하면 구도는 일관됩니다: NCA는 에너지 밀도 선두 주자임에도 불구하고 NMC 계열에 뒤처져 있으며, LFP의 cost 공세 앞에서 좁아지는 니치 화학 구조입니다. LFP 진영의 cell-to-pack 설계는 셀 수준의 에너지 밀도 격차를 팩 수준에서 보완할 수 있기 때문에 이 압박은 더욱 커지고 있습니다.
NCA를 누가 사용하는가?
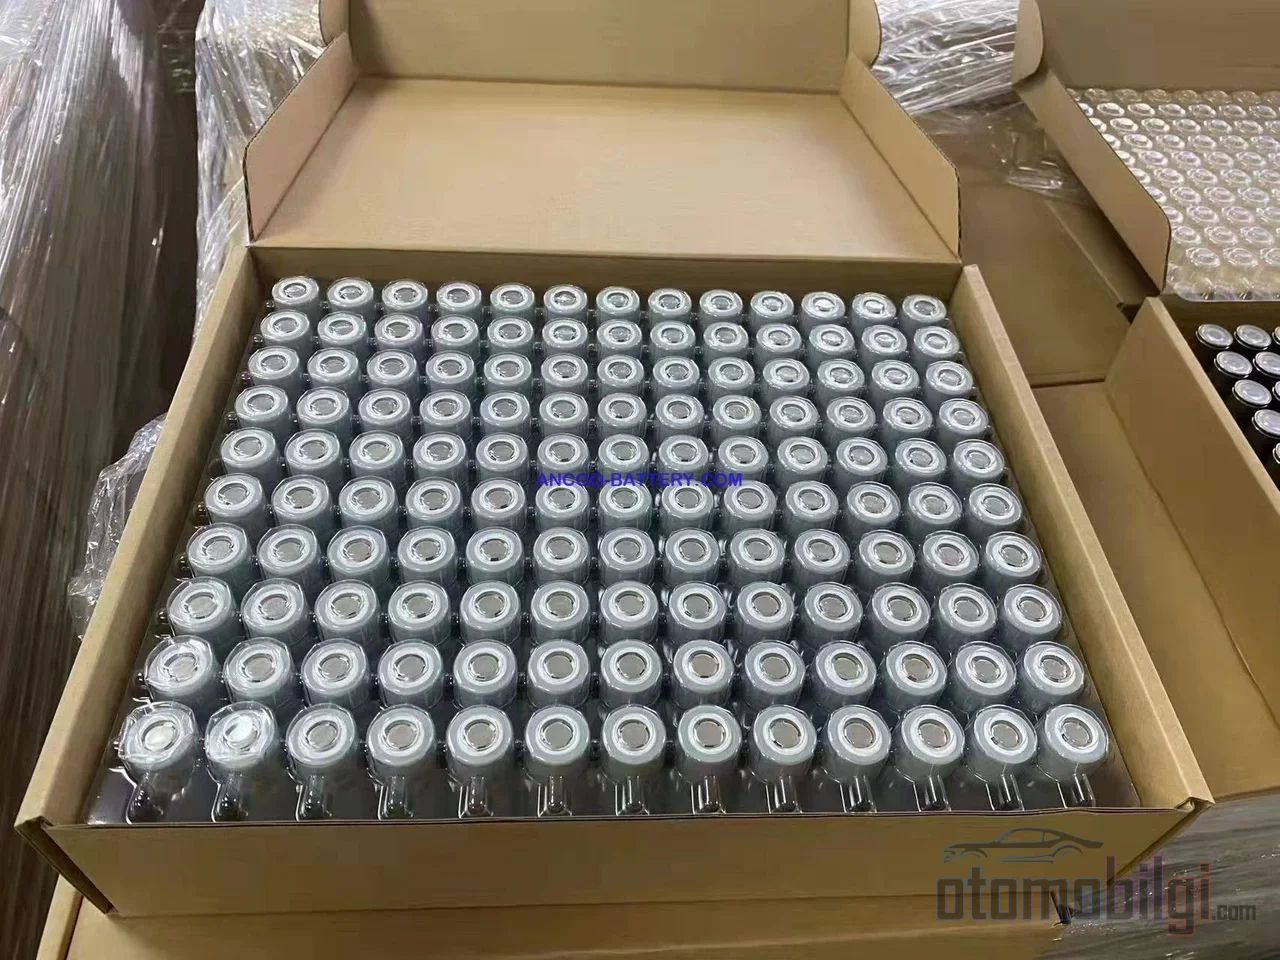
NCA의 역사는 크게 하나의 공급 관계로 짜여 있습니다: Panasonic는 Tesla의 독점 NCA 원통형 셀 공급사로, 네바다의 공동 gigafactory에서 18650, 2170, 4680 format으로 에너지 밀도에 최적화된 고니켈 NCA를 생산하고 있습니다. Tesla는 2008년의 첫 Roadster 이래 Panasonic NCA 셀을 사용해 왔으며, Panasonic은 미국에서 생산되는 전기자동차 배터리의 40% 이상을 공급하며 미국 최대 공급사로 자리잡고 있습니다. Tesla의 최신 모델에서 화학 구조 조합은 시간이 지나면서 변화했습니다; 일부 모델에서는 LFP와 NMC 변형으로 전환된 것으로 알려져 있습니다.
두 번째 주요 플레이어는 Samsung SDI입니다: 이 회사는 NCA cathode를 사용한 46 시리즈 원통형 셀을 실리콘-카본 나노복합체 anode와 함께 개발 중이며, 이 셀들은 BMW의 공급 현지화 계획에 포함되어 있습니다. 미래 측면에서는 판도가 바뀌고 있습니다: Tesla와 GM은 다가오는 모델에서 NMCA(망간 첨가 NCA 파생형) 셀을 사용할 것이라고 밝혔습니다; BMW와 Toyota도 초고니켈 기술로 전환할 계획입니다. Panasonic의 신세대 2170 셀로 공급되는 Lucid Gravity는 800 Wh/l를 넘는 부피 기준 에너지 밀도에 도달한 상태입니다.
결론: 왜 주류가 되지 못했는가?
짧고 명확한 답은 다음과 같습니다: NCA는 같은 계열 중 가장 높은 에너지 밀도를 제공하지만, 그 대가로 가장 높은 비용, 가장 좁은 제조사 풀, 더 민감한 열적 거동, 그리고 평범한 사이클 수명을 함께 안고 있습니다. NMC가 비슷한 밀도를 더 넓은 생산 기반과 더 나은 열적 마진으로 따라잡자 규모의 경제는 NMC 쪽으로 기울었습니다. LFP가 비용과 수명 축에서 하위 시장을 장악하는 동안 NCA는 Tesla-Panasonic 축처럼 에너지 밀도가 결정적인 틈새 시장에 머물렀습니다. 화학적 관점에서 실패한 것이 아니라, 선택이 엔지니어링 필요성과 시장 경제의 논리에 부합하도록 다른 방향으로 집중된 것입니다. 게다가 고니켈 방향의 업계 트렌드는 NCA가 축적한 노하우를 NMCA 같은 파생 기술과 함께 미래로 이어가고 있습니다.
참고 자료
- LFP vs NMC vs NCA vs LMFP: The Battery Chemistry Guide for OEM Engineers
- Cathode Material Selection Guide: NMC vs LFP vs NCA for Lithium Battery Research
- LFP vs NMC vs NCA: 3 Top Batteries
- LFP vs NCA vs NMC: How Battery Chemistry Affects Your Tesla
- What are LFP, NMC, NCA Batteries in Electric Cars?
- NMC vs LFP: safety and performance in operation
- Power of the future: Uncovering the secrets of the NCA battery