코발트와 니켈 배터리 화학에서 아직도 왜 중요한가?
전기차의 주행거리 브로슈어를 볼 때 우리는 캐소드 안에 들어 있는 몇백 그램의 금속의 운명을 생각하지 않습니다. 그러나 코발트와 니켈은 리튬이온 셀의 가장 강력한 카드이자 동시에 가장 취약한 지점입니다. LFP 팩은 NMC에 비해 킬로와트시당 평균 40% 이상 저렴하지만, 고성능 차량은 여전히 니켈이 풍부한 캐소드를 포기하지 못하고 있습니다. 이 역설의 답은 이 두 금속이 캐소드 화학에서 하는 일에 숨어 있습니다.
코발트는 캐소드에서 실제로 무슨 일을 할까?
NMC 캐소드에서 니켈은 에너지를 공급하고 망간은 구조적 안정성을 유지합니다. 반면 코발트의 역할은 오랫동안 정확히 정의되지 못했습니다. 오늘날의 그림은 더 명확합니다. 코발트는 캐소드 물질의 전자 전도성을 높여 급속 충전과 고전류 방전 성능을 개선합니다. 또한 열적 안정성에 직접 기여합니다. 코발트가 줄어든 캐소드에서는 과열이 촉발할 수 있는 열폭주 위험이 높아집니다.
2026년에 발표된 한 전기화학 연구는 코발트의 기능을 구체화했습니다. 니켈 비율이 60%이고 코발트를 함유하지 않는 캐소드에서 5% Co 수준의 코발트로 안정화된 코발트가 풍부한 표면을 형성하면, 여러 피복 원소를 사용하는 상용 중니켈 캐소드와 필적하는 성능을 제공합니다. 즉 코발트는 캐소드 입자의 표면에서 피복 및 첨가(도핑) 원소로 작용합니다. 일종의 내재된 보험인 셈입니다. 이러한 표면 배치에도 섬세한 온도 창이 있습니다. 두 번째 어닐링 단계가 850 °C 미만에서 이루어지면 코발트가 풍부한 표면이 유지되지만, 900 °C에서는 표면의 코발트가 사라집니다.
NMC 화학의 알려진 약점이 바로 여기서 시작됩니다. NMC 캐소드의 구조적으로 취약한 열적 안정성과 이것이 촉발하는 산소 방출은 발열성 연쇄 반응을 일으킬 수 있으며, 대규모 응용 분야의 주요 안전 위협으로 간주됩니다. 한계 값은 명확합니다. 전해질 분해는 약 130 °C에서, 캐소드가 구조에서 산소를 방출하기 시작하는 것은 약 180 °C 에서 시작됩니다. 급속 충전 중에는 셀 내부에 5-15 °C의 온도 구배가 형성됩니다. 높은 방전율에서는 국부적인 핫스팟이 60 °C를 초과할 수 있습니다. 코발트의 안정화 표면 역할은 바로 이 열적 여유분을 담당합니다.
니켈: 에너지 밀도의 열쇠이자 대가
니켈의 역할은 더 화려합니다. 용량입니다. 안정적인 작동 범위 내에서 니켈 비율이 높아질수록 캐소드는 더 많은 리튬을 저장할 수 있고 더 높은 평균 전압을 제공할 수 있습니다. 예를 들어 NCA 계열은 약 3.7 V에서 작동합니다. 에너지 밀도는 단순히 용량 곱하기 전압이므로, 고니켈 캐소드는 셀 수준에서 뚜렷한 주행거리 이점을 만들어냅니다. 개선된 NMC 버전에서는 니켈 비율이 이제 90% 에 근접할 수 있습니다.
니켈의 또 다른 매력은 경제성입니다. 코발트의 자리를 부분적으로 대체하면 캐소드 비용이 낮아지며, 니켈은 리튬에 비해 훨씬 풍부한 금속입니다. 그런데 이 그림에 문제가 없을까요? 있습니다. 그리고 공학 문헌에서 의견이 일치된 하나의 문제가 있습니다. 니켈 비율이 높아질수록 캐소드는 수명 사이클, 속도 성능, 열 안정성에서 손해를 봅니다. 니켈 함량이 높을수록 에너지 밀도는 증가하지만, 그 대가로 안정성 저하와 가공 난이도 상승이 따라옵니다. NMC 811 같은 고니켈 배합은 바로 이 방정식의 산물입니다: 더 긴 주행 거리, 더 까다로운 열 관리, 그리고 더 짧은 수명 곡선.
이 트레이드오프는 두 금속의 역할을 모두 설명해 줍니다. 코발트를 완전히 제거하려는 배합은 코발트의 열적 보험을 다른 방식으로 보완해야 하고; 코발트를 유지하는 쪽은 비용과 공급 리스크와 공존해야 합니다. 코드명은 같지만 NMC622와 NMC811 사이에는 화학적으로 매우 다른 두 가지 재료가 존재합니다.
NMC일까요 LFP일까요: 비교를 위한 수치 표
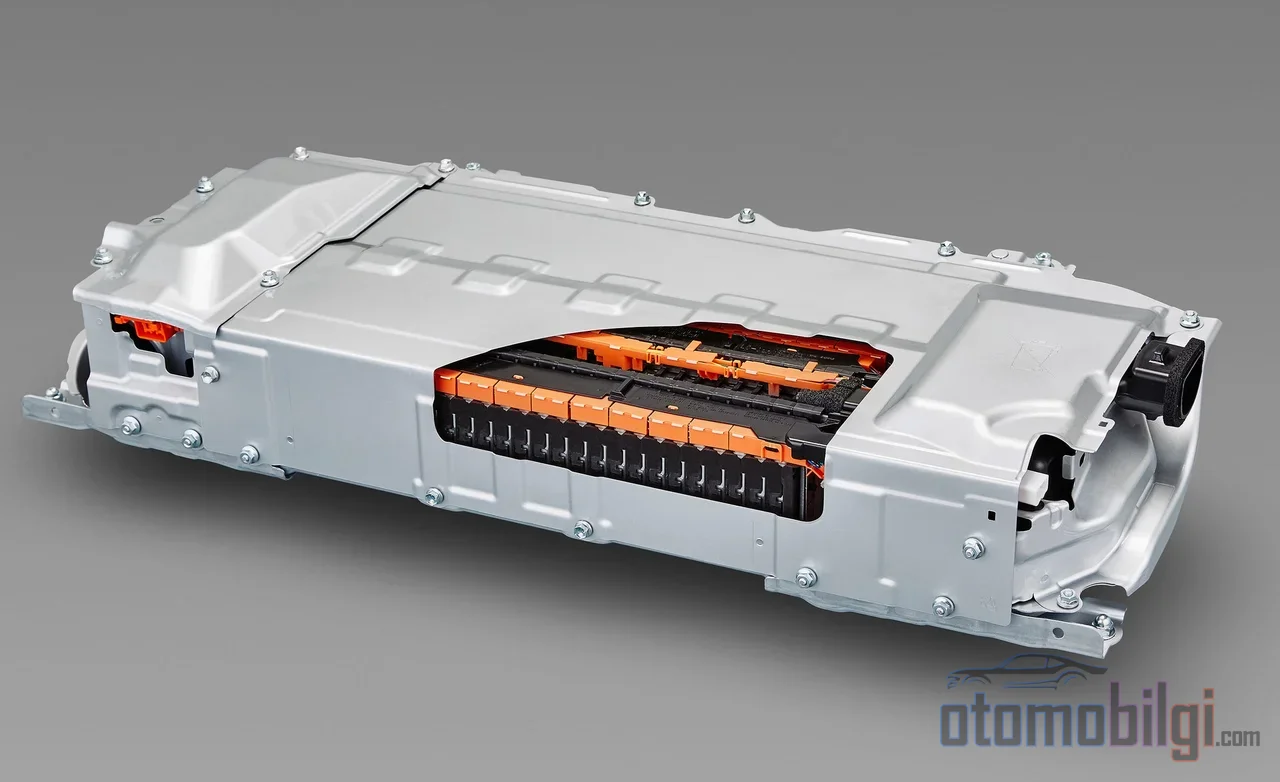
코발트와 니켈에서 벗어나는 가장 빠른 길은 이 금속들을 전혀 사용하지 않는 화학으로 전환하는 것입니다. LFP(리튬 인산철)의 부상은 바로 여기에 기반합니다. 두 화학 구조 사이의 트레이드오프를 한 표로 정리하면:
| 특성 | NMC | LFP |
|---|---|---|
| 에너지 밀도 | 150–250 Wh/kg | 더 낮음 |
| 사이클 수명 | 더 짧음 | 약 2–4배 더 김 |
| 코발트 / 니켈 함유 여부 | 둘 다 함유 | 불함유 |
| 비용 | 더 높음 | 약 80–100 USD/kWh |
| 열 폭주 시작 시점 | 더 이른 | 더 늦은 |
| 일반적인 용도 | 장거리, 고성능 세그먼트 | 플릿, 버스, 해양 응용 |
NMC는 여전히 에너지가 필요한 세그먼트에서 우위를 유지하고 있습니다; 장거리 전기차에서는 주행 거리가 에너지 밀도에서 직접 나오기 때문입니다. 반면 LFP는 안전성, 수명, 비용이 중요한 응용 분야에서 표준이 되었습니다. 2025년 기준 LFP의 배터리 팩 점유율은 55%를 넘어섰으며, IEA의 2026년 글로벌 전기차 보고서는 LFP 팩이 kWh당 NMC보다 평균 40% 이상 저렴해졌음을 확인합니다. 정직한 기술적 판단도 단순합니다: 둘 중 어느 쪽이 확실히 우월하지 않다는 것; 트레이드오프는 에너지 밀도와 비용, 사이클 수명, 안전성 사이에서 이루어집니다.
핵심 요약
- 코발트는 캐소드 표면에서 코팅 및 첨가 원소로서 열 안정성과 속도 성능을 제공합니다; NMC640에는 최소 5% Co 면 충분한 것으로 나타났습니다.
- 전해질 분해는 약 130 °C에서, 캐소드의 산소 방출은 약 180 °C에서 시작됩니다.
- 2025년 LFP 팩은 kWh당 NMC보다 평균 40% 이상 저렴했습니다; 점유율은 55%를 넘어섰습니다.
- LMFP는 LFP보다 10–20% 높은 에너지 밀도를 제공하며 두 진영 사이의 격차를 좁히고 있습니다.
공급 리스크: 단일 국가에 의존하는 코발트의 대가
코발트의 화학적 역할이 귀중할수록 공급 측면은 더욱 취약합니다. 글로벌 코발트 공급의 73% 가 단일 국가인 콩고 민주 공화국에서 공급됩니다; 수출 쿼터와 정치적 불안정이 이러한 의존성을 가격 변동성으로 전환시킵니다. 인도네시아가 HPAL이라 불리는 습식 야금 생산 방식으로 점유율을 14%까지 끌어올리면서 독점이 다소 완화되었지만, 지리적 편중은 계속되고 있습니다.
공급 리스크와 함께 윤리적 차원도 존재합니다. 소규모 장인 채굴에서의 아동 노동, 인권 침해, 미흡한 안전 조건, 코발트 분진 노출로 인한 건강 위험이 문서화된 상태입니다. 전기차 제조업체에게 이것은 단순한 이미지 문제가 아니며, 필요한 코발트 공급을 확보하면서 ESG 리스크를 관리하는 것은 공급망 중심의 기업 평가의 핵심 항목이 되었습니다. 수요 측면도 힘든 곡선을 그리고 있습니다. 코발트 수요가 2017~2050년 사이 58%가 아닌 585% 성장이 예상되며, 2 °C 기후 시나리오에서는 1000%를 넘는 증가로 더욱 가혹해집니다. 이 두 곡선, 즉 공급 취약성과 수요 폭발이 금속 의존에서 벗어나도록 업계에 강요하는 진짜 동력입니다.
제조업체는 어떻게 무코발트 화학으로 전환하고 있을까요?
탈코발트 전략은 세 갈래로 진행되고 있습니다. 첫째는 가장 직접적인 방법입니다. 코발트와 니켈을 포함하지 않는 LFP로의 대량 전환입니다. 이것만으로도 코발트 수요를 상당히 낮추고 있습니다. 배터리 화학 조합은 차량당 코발트 사용량 감소의 지배적 요인으로 부상하고 있습니다. 중국에서는 차량당 7.2kg, EU에서는 3.6kg 수준의 절감 뒤에 있는 주요 변수는 생산 효율이 아니라 화학 선택입니다.
두 번째 축은 LFP의 에너지 밀도 부족을 보완하는 것입니다. LMFP(망간 첨가 리튬 인산철)가 바로 이 공백을 채웁니다: 기존 LFP에 비해 10~20% 더 높은 에너지 밀도를 제공하면서도 LFP의 안전성 프로필과 무코발트 공급망을 유지합니다. 충전식 LMFP 셀은 160~180 Wh/kg 범위에서 측정되고 있으며, 성능 차이의 대부분을 비용을 올리지 않고 해소합니다. NMC와 LFP를 하나의 팩에 혼합하는 혼합 전략도 같은 논리를 따릅니다: NMC의 에너지 밀도를 LFP의 안전성과 비용 이점으로 균형 잡는 것입니다.
세 번째 축은 더 야심적입니다. 코발트를 전혀 포함하지 않는 새로운 음극재입니다. 무코발트 화학에서 음극재 비용이 NMC에 비해 최대 60%까지 절감될 수 있는 것으로 계산되고 있습니다. 고망간 무코발트 음극재 전구체 시장은 2025년 17.4억 달러에서 2026년 20.8억 달러로 증가했으며, 72.8억 달러에 도달할 것으로 예상됩니다. 후보군에는 희토류가 필요 없는 유기 기반 음극재와 단결정 고니켈 음극재가 있습니다. 2025년 7월에는 니켈과 코발트를 배터리에서 대체하는 새로운 방법이 발표되었습니다. 미국 에너지부가 강조했듯이, 높은 코발트 함량에서 벗어나는 것은 새로운 음극재의 모든 성능 특성에 대한 미세 조정을 필요로 합니다. 즉, 이것은 단순한 소재 교체가 아니라 재엔지니어링 과정입니다.
하나의 흔한 오해도 바로잡아야 합니다: 고체 배터리가 이 금속들로부터 완전히 벗어나게 해줄 것이라는 가정은 오도적입니다. 고체 아키텍처는 전해질을 대체할 뿐, 음극 측면에서는 코발트, 니켈, 망간이 여전히 유사하게 사용되고 있습니다. Toyota, BMW, Hyundai 같은 제조사들은 2026-2028년 사이에 제한적인 상업적 배포를 목표로 하고 있지만, 이것이 음극 금속 수요를 없애리라는 예상은 없습니다. 재활용 분야에서는 100% 재활용 니켈과 코발트로 배터리를 생산하는 제조사 사례들이 1차 공급에 대한 필요성을 시간이 지나며 줄일 수 있는 2차 공급원을 만들어내고 있습니다.
그렇다면 코발트와 니켈의 미래는 무엇일까?
이 글의 질문에 대한 명확한 답: 코발트와 니켈은 여전히 중요합니다. 화학에서 이들이 하는 역할 - 에너지 밀도, 속도 성능, 열 안정성 - 은 오늘날 어떤 대안도 완전히 대체할 수 없기 때문입니다. 니켈은 긴 주행거리 전기차의 기술적 요구 사항의 중심이 되는 것을 계속하고 있으며; 코발트는 존재가 논쟁되는 동안, 없음의 비용을 모든 음극 공식이 어떤 식으로든 치르고 있습니다. 정제 과정은 실제이며 측정 가능합니다: Co 5% 기준점에 도달한 공식, 코발트 없이 60%의 비용 절감 계산, 그리고 55%를 넘어선 LFP의 점유율이 그 증거입니다. 하지만 이 과정은 코발트와 니켈을 역사의 창고에 넣는 것이 아니라, 더 적은 수, 더 높은 성능, 더 쉽게 재활용되는 셀에 집중시키는 형태로 진행되고 있습니다. 중기적으로 예상되는 그림은 계층적입니다: 대중적이고 경제적인 세그먼트에서는 코발트 없는 LFP와 LMFP, 긴 주행거리 세그먼트에서는 저코발트 고니켈 NMC, 2020년대 후반에는 제한적인 고체상태 배포. 코발트와 니켈은 배터리 화학에서의 일자리를 잃어가고 있지만; 해고되지는 않고 있습니다.
출처
- Enhancing The Performance of Medium Nickel Cathodes via Controlled Cobalt Rich Surface Coating - IOP J. Electrochem. Soc. (2026)
- The Role of Cobalt and Manganese for the Safety of Ni-Rich NMC - IOP ECS Meetings Abstract
- Thermal Stability Improvement in Nickel Manganese Cobalt EV Batteries - GreyB
- The future nickel metal supply for lithium-ion batteries - RSC Green Chemistry
- Electric vehicle batteries - IEA Global EV Outlook 2026
- Battery chemistry mix and cobalt reduction - Nature (2026)
- LFP, NMC and Sodium-ion Compared (2026) - Battery.mba
- Reducing Reliance on Cobalt for Lithium-ion Batteries - US DOE energy.gov
- Responsible sourcing of cobalt - Umicore
- New method replaces nickel and cobalt in battery - TechXplore (2025년 7월)