QuantumScape와 고체 배터리는 왜 지연되고 있을까?
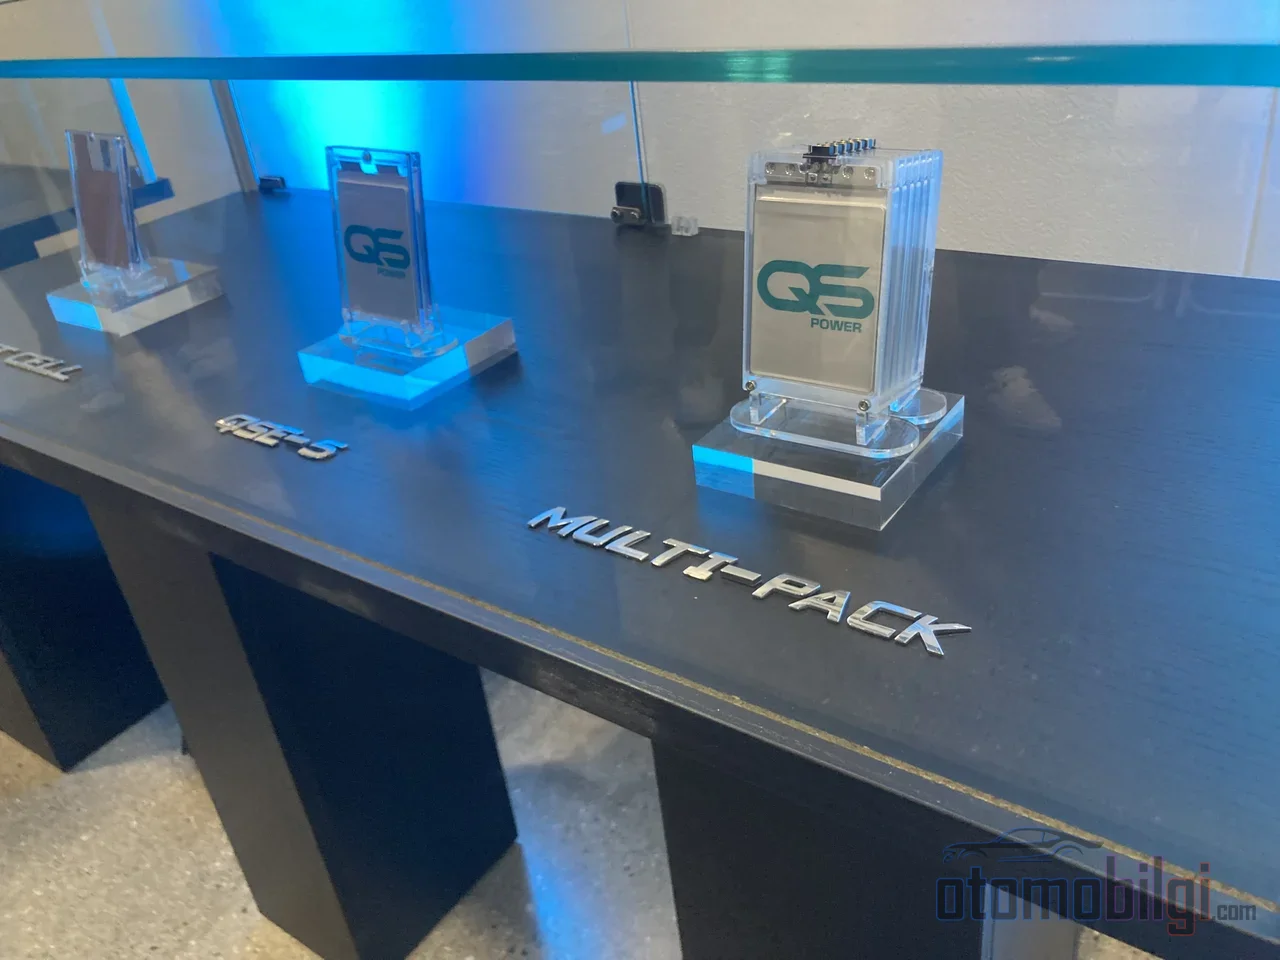
2026년 가을에 접어들면서 고체전지 파일 속 표에는 놀라운 모순이 담겨 있습니다: 대만의 한 공장이 양산 선언을 하고, QuantumScape는 100 MWh 용량의 새로운 셀 라인을 계획하며, Toyota와 Panasonic은 수년간 프로토타입을 선보여 왔습니다. 그런데 같은 주 안에 QuantumScape가 GWh 규모의 자체 생산 계획에서 벗어난다고 발표하면서 이야기의 다른 면이 드러납니다. 약속과 실제 상용 제품 사이의 거리는 아직 좁혀지지 않았으며, 이 거리의 원인은 마케팅이 아니라 물리학입니다.
고체전지가 왜 아직도 확장 가능한 제품으로 전환되지 않는가라는 질문에 대한 답은 세 가지 구체적인 기계적 문제 속에 숨어 있습니다: 덴드라이트 성장, 고체-고체 계면에서의 접촉 손실, 그리고 생산 라인에서 일관성을 확보하는 비용입니다. 이 페이지에서는 이 세 가지 장벽과 기업들의 발표가 실제로 무엇을 의미하는지 하나씩 살펴봅니다.
고체전지는 무엇을 약속하나?
고체전지는 액체 또는 젤 전해질 대신 고체 전해질을 사용하여 리튬 이온을 전극 사이에서 운반합니다. 이 구조적 변화는 두 가지 큰 이점을 제공합니다: 열폭주와 화재 위험에 리튬이온보다 확연히 덜 취약한 화학 구조와 훨씬 더 높은 에너지 밀도 잠재력입니다. 세라믹 분리막 기반 설계는 리튬금속 음극과 결합하여 에너지 밀도와 급속 충전 성능을 모두 한 단계 끌어올리는 것을 목표로 합니다.
측정 가능한 목표들도 제시되어 있습니다. ProLogium의 대만 내 기가(Giga)급 시설은 TUV 인증을 받은 381 Wh/kg 중량 기준 및 903 Wh/L 부피 기준 에너지 밀도로 양산에 진입했다고 발표했습니다; 차세대를 위해서는 400 Wh/kg까지의 에너지 밀도와 5%에서 80% 용량까지 6.4분 만에 도달하는 충전 목표가 밝혀졌습니다. 이에 비해 성숙한 리튬이온 셀은 여전히 더 저렴하고, 생산이 더 쉬우며, 사이클 수명 면에서도 더 예측 가능합니다. 고체전지 쪽의 일부 설계는 10,000회 이상의 사이클 수명 잠재력을 지니고 있지만, 부품 최적화에서의 발전 부족으로 인해 실제 환경에서는 아직 리튬이온보다 낮은 사이클 수명을 보일 수 있습니다.
주요 내용
- ProLogium이 381 Wh/kg 에너지 밀도로 양산 선언을 했습니다; 대중 시장을 위한 규모는 여전히 부재합니다.
- QuantumScape는 100 MWh 셀 라인을 계획하고 있습니다; 생산 시작 목표는 2028년입니다.
- 2026년 7월에 QuantumScape는 자체 규모 생산에서 벗어나 라이선싱 모델로 방향을 전환했습니다.
- 고체 셀의 생산 원가 프리미엄은 리튬이온 대비 3-5배 수준입니다.
- 리튬-황 고체 설계는 350 MPa 초과 의 성형 압력을 요구할 수 있습니다.
고체전지는 왜 아직도 양산되지 않는가?
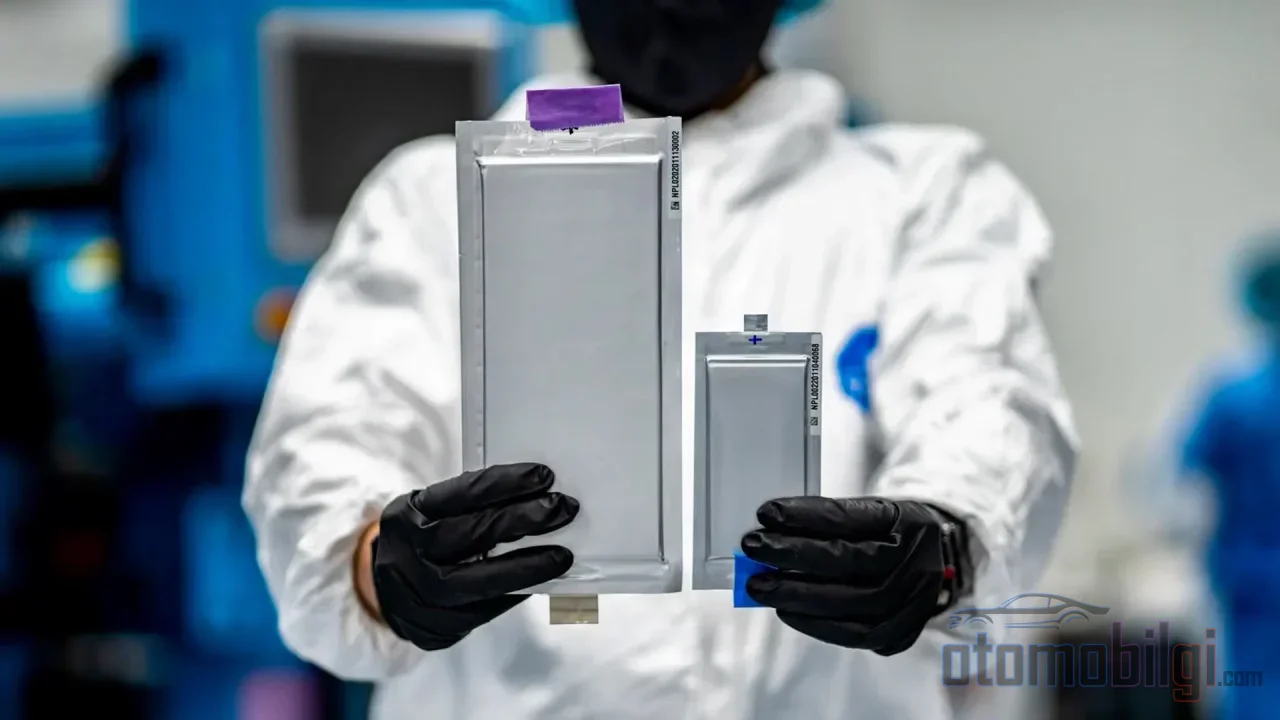
짧은 답은 세 가지 항목으로 요약됩니다: 고체 부품 사이의 약한 물리적 접촉, 높은 생산 비용, 그리고 실험실 결과를 GWh 규모로 확장하는 어려움입니다. 액체 전해질은 전극 표면의 미세한 요철을 스스로 적셔 채워 넣습니다; 고체 전해질은 그렇게 할 수 없습니다. 두 고체 표면이 원자 수준에서 접촉해야 하며, 사이클 내내 이 접촉을 유지하는 것이 셀의 가장 약한 고리입니다. 대부분의 기업이 이 때문에 아직도 검증 단계에 머물러 있고, 출시되는 제품 대부분은 완전 고체가 아닌 준고체(semi-solid) 설계입니다.
덴드라이트 성장: 단락(쇼트)의 근원
덴드라이트는 충전 중 리튬이 불규칙하게 축적되어 바늘 모양 구조를 형성하는 현상입니다. 이 구조가 전해질 내부에서 양극 쪽으로 성장하면 단락, 용량 손실 및 안전 위험을 초래합니다. 고체 전지 보급을 가로막는 주요 문제로 지목되는 덴드라이트 성장은 세라믹 분리막 같은 고체 장벽에도 불구하고 막을 수 없으며, 심지어 예상보다 훨씬 낮은 스트레스에서도 성장할 수 있는 것으로 나타났습니다. 브라운 대학의 2026년 1월 연구는 덴드라이트가 차세대 고체 전지의 가장 큰 문제 중 하나로 규정되는 이유를 명확히 합니다: 높은 전류 속도에서 셀을 현실적으로 작동시키는 것이 덴드라이트 형성을 유발하며, 계면 문제와 결합하면 문제가 가중됩니다.
계면 저항과 기계적 불안정성
고체 전해질과 전극 사이의 계면 저항은 셀의 내부 저항을 높여 중간 및 높은 전류 속도에서의 작동을 어렵게 만듭니다. 문제는 이것으로 끝나지 않습니다: 기계적 불안정성, 리튬 덴드라이트로 인한 단락, 계면 분리(debonding) 형태로도 나타납니다. 사이클 동안 전극은 부피가 변합니다. 팽창하고 수축하는 표면 사이의 물리적 접촉이 사라지고 이온 전달 채널이 약해집니다. 세 가지 근본적인 난제(덴드라이트 형성, 약한 고체-고체 계면, 사이클 중 접촉 손실)를 동일한 셀에서 동시에 해결해야 합니다. 이는 단일한 발명으로 극복할 수 있는 문제가 아니라, 소재, 표면 처리 및 셀 설계의 공동 최적화를 의미합니다.
압력 및 부피 변화 문제
일부 고체 셀은 부품을 접촉 상태로 유지하기 위해 외부로부터 지속적인 기계적 압력을 요구합니다. 리튬-황 고체 설계에서는 일반적으로 350 MPa 이상 의 성형 압력과 7 MPa 이상 의 사이클 스택 압력이 필요한 것으로 측정되었습니다. 자동차 배터리 팩에 이 수준의 압력을 가하는 구조를 추가하는 것은 무게와 비용 모두를 의미합니다. QuantumScape 같은 일부 접근 방식의 저압 작동 주장이 이 때문에 전략적으로 중요합니다. 충전-방전 사이클에서의 부피 변화도 별도의 과제입니다: 리튬-금속 음극은 사이클마다 상당한 비율로 팽창하고 수축하며, 이로 인해 계면의 접촉이 지속적으로 깨집니다.
QuantumScape 연대기: 약속과 현실 사이의 거리
QuantumScape의 2026년 활동이 활발합니다: 2026년 10월에 인공지능 데이터 센터, 항공우주 및 국방 시장을 위한 100 MWh 용량의 셀 생산 라인이 계획되어 있으며, Muehlbauer Group과 설립된 파트너십을 통해 2028년에 생산을 시작하는 것이 목표라고 발표되었습니다. 2026년 6월에 Honda R&D와 다년간의 공동 연구 계약이 체결되었습니다. Cobra 분리 공정이 본 생산에 도입되어 열처리 속도에서 약 25배 의 개선을 이루었습니다; Corning와 세라믹 분리막의 개발 및 상용화 계약이 체결되었습니다.
그러나 그림의 다른 절반이 더 의미 있습니다: 2026년 7월에 회사는 고체 전지를 규모 있게 직접 생산하려던 계획에서 벗어난다고 발표했으며, PowerCo 협력은 향후 2년간 셀 개발 및 검증을 지원하는 방향으로 갱신되었습니다. 아직 매출 이전 단계에 있는 회사는 라이선싱, 부품 판매, 합작 투자 등 여러 상용화 경로를 검토하고 있습니다; 회사 서사에서 2029년으로 예상되는 약 2억 4,200만 달러의 매출은 가장 보수적인 애널리스트 전망에서는 겨우 2,600만 달러 수준에 불과합니다. 주목할 점은 최초의 상업적 목표가 자동차가 아니라 데이터 센터, 항공, 방위산업과 같은 틈새시장이자 가격 민감도가 낮은 시장이라는 것입니다.
이러한 방향 전환은 그 자체로 하나의 데이터 포인트입니다: 수년간 GWh 규모의 생산을 약속해온 회사의 파일럿 규모에서 라이선싱 모델로의 전환은 생산 확대의 어려움을 가장 직접적으로 보여줍니다.
ProLogium, Toyota와 업계의 실제 위치
ProLogium은 2006년에 설립되었고 Mercedes-Benz의 지원을 받는 대만 개발업체로 부상하고 있습니다: Gen 3.5 Lithium Ceramic Battery 시리즈가 기가 수준의 공장에서 양산에 들어갔으며 UL Solutions의 시험이 진행 중입니다. 이 발표는 실제 진전입니다; 그러나 그것만으로 대중 시장 상용화를 의미하지는 않습니다. Toyota 측면에서는 2021년에 첫 프로토타입이 시험되었고 최초의 완전 고체 전지 제품의 출시 계획이 발표된 것으로 알려져 있습니다; 첫 프로토타입에서 양산차로 가는 길은 아직 열려 있습니다. Solid Power는 리튬 금속 음극, 황 기반 고체 전해질, NMC 양극의 삼위일체에 기반한 기술 개발을 계속하고 있습니다. Sunwoda는 초저압 조건에서 1,200회 수명의 400 Wh/kg 폴리머 고체 전지를 선보였습니다.
전체적인 그림은 다음과 같습니다: 2026년 현재 모든 완전 고체 상용 전지는 파일럿 규모의 시험에 한정되어 있으며 리튬이온 대비 3-5배 수준의 생산 비용 프리미엄을 안고 있습니다. 업계 자체의 요약대로라면 고체 전지는 작동합니다; 없는 것은 대중 시장 전기차를 위한 저비용·대량 생산입니다. 일부 예측은 2027년까지 생산량이 GWh 수준에 도달할 수 있을 것으로 예상했었습니다; 2026년 말의 상황은 그 예측이 낙관적이었음을 보여줍니다.
전해질 화학에서의 진전: 염화물과 황 경로
문제는 규모 확대만이 아니라 재료 자체도 진화하고 있습니다. 황 기반 고체 전해질은 높은 이온 전도도로 두각을 나타내는 반면, 염화물 기반 전해질은 계면 안정성 측면에서 유망합니다. 정부가 지원하는 Battery500 프로그램의 틀 안에서 500 Wh/kg을 목표로 하는 완전 고체 리튬이온 전지를 위한 무용매·무소결 생산 방법이 개발되고 있습니다; 이러한 공정 단계는 세라믹 분리막의 고비용 열처리를 생략함으로써 확장성 측면에서 매우 중요합니다. 실험실 결과를 파일럿 라인과 GWh 수준으로 확장하는 것은 여전히 업계가 공통으로 인정하는 가장 어려운 장벽입니다.
전고체 배터리는 언제 진정으로 준비될까?
이 질문은 다음과 같이 정리할 수 있습니다: 전고체 배터리는 왜 아직도 양산되지 않는가? 리튬이온의 액체 전해질은 생산 라인에서 무료로 제공되는 역할을 하기 때문입니다: 표면을 적셔 접촉을 확보합니다. 전고체 설계에서는 동일한 접촉을 위해 덴드라이트 성장을 억제하고, 낮은 저항을 유지하며, 낮은 압력으로 작동하고, 사이클 전반에 걸친 부피 변화를 견딜 수 있는 계면 재료를 별도로 구축해야 합니다. 이 네 가지 조건이 동일한 셀에서 동시에 충족되어야 한다는 점은 재료 과학과 생산 엔지니어링의 공동 시험대입니다.
기대치 관리 역시 그만큼 중요합니다. 대부분의 제조업체가 2년 이내에 약속한 제품은 2026년 말까지 파일럿 라인이나 니치 시장에 머무를 것입니다; 토요타가 이전에 제시했던 일정은 아직 지켜진 적이 없습니다. 보급 확산에 대한 전망은 2030년을 가리키고 있습니다. ProLogium의 양산 발표와 QuantumScape의 Cobra 공정에서 25배 개선된 열처리 같은 구체적 조치는 실제입니다; 하지만 이는 전기차의 주행거리와 충전 문제를 한 번에 해결하는 돌파구가 아니라, 긴 확장 마라톤의 초기 이정표입니다.
독자를 위한 실용적 결론은 다음과 같습니다: 완전 전고체 배터리를 탑재한 전기차가 공개될 때, 그 안의 셀들은 수년간의 검증과 비용 절감 과정을 거쳤다는 점을 알아야 합니다. 그때까지 주행거리와 충전 속도에서의 실질적 개선은 여전히 성숙한 리튬이온 화학에서 나올 것입니다.
출처
- QuantumScape Announces Plans for 100 MWh Solid-State Battery Production Line
- QuantumScape Announces Agreement with Honda
- QuantumScape (QS) Updates PowerCo Program And Expands Its Battery Commercialization Efforts
- Cobra Separator Process Enters Baseline Production
- ProLogium Begins Mass Production of All-Solid-State Battery
- New strategy addresses dendrites - Brown University
- Why solid-state batteries keep short-circuiting - MIT News
- Deciphering Volume Changes in Li-S Solid-State Battery
- Global EV Outlook 2026 - IEA
- How solid-state battery technology is changing energy storage