QuantumScape与固态电池为何延期?
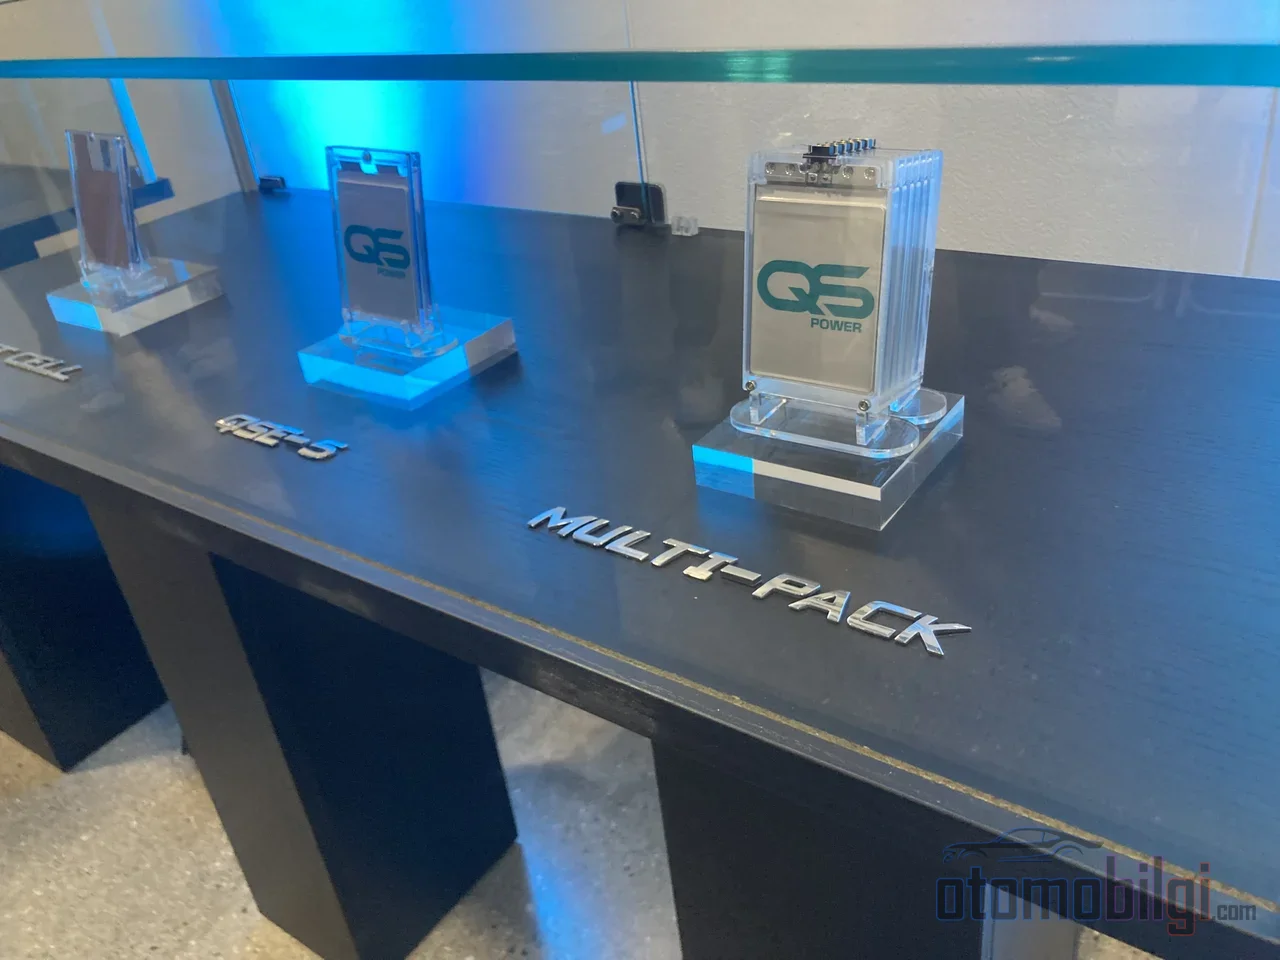
到2026年秋季,固态电池档案中的表格呈现出一个引人注目的矛盾: 台湾一座工厂宣布量产,QuantumScape正规划一条产能100 MWh的新电芯产线,丰田和松下则多年来一直展示其原型产品. 但就在同一周内,QuantumScape宣布放弃其自身GWh规模的生产计划,这揭示了故事的另一面. 承诺与真正商用产品之间的距离仍未弥合,而造成这一差距的原因不是营销,而是物理.
固态电池为何仍未能转变为可规模化产品的答案,隐藏在三个具体的机械问题之中: 枝晶生长、固-固界面的接触损失,以及在生产线上实现一致性的成本. 本页将逐一剖析这三重障碍,以及各家公司的公告究竟意味着什么.
固态电池承诺了什么?
固态电池不用液态或凝胶电解质,而是使用固体电解质在电极之间传输锂离子. 这一结构性改变带来两大收益: 相比锂离子电池,其化学特性明显更不易发生热失控和火灾风险,并且具有高得多的能量密度潜力. 采用陶瓷隔膜的设计与锂金属负极协同工作,旨在同时提升能量密度和快速充电性能.
可量化的目标也已摆在眼前. ProLogium宣布其位于台湾的Gigafactory级工厂已进入量产,能量密度经TUV验证,重量能量密度为381 Wh/kg,体积能量密度为903 Wh/L; 下一代的目标也已公布:能量密度最高达400 Wh/kg,充电从5%充至80%容量仅需6.4分钟. 相比之下,成熟的锂离子电芯仍然更便宜、更易于生产,且在循环寿命方面更可预测. 尽管固态领域的一些设计具有超过10,000次循环的寿命潜力,但由于组件优化方面的进展不足,其在现实世界中仍可能表现出低于锂离子电池的循环寿命.
亮点
- ProLogium宣布量产,重量能量密度为381 Wh/kg; 但大众市场规模仍然缺位.
- QuantumScape正规划一条100 MWh的电芯产线; 投产目标定在2028年.
- 2026年7月,QuantumScape脱离其自身的规模化生产,转向授权模式.
- 固态电芯的生产成本溢价相比锂离子电池约为3-5倍.
- 锂硫固态设计可能需要350 MPa以上的成型压力.
固态电池为何仍未量产?
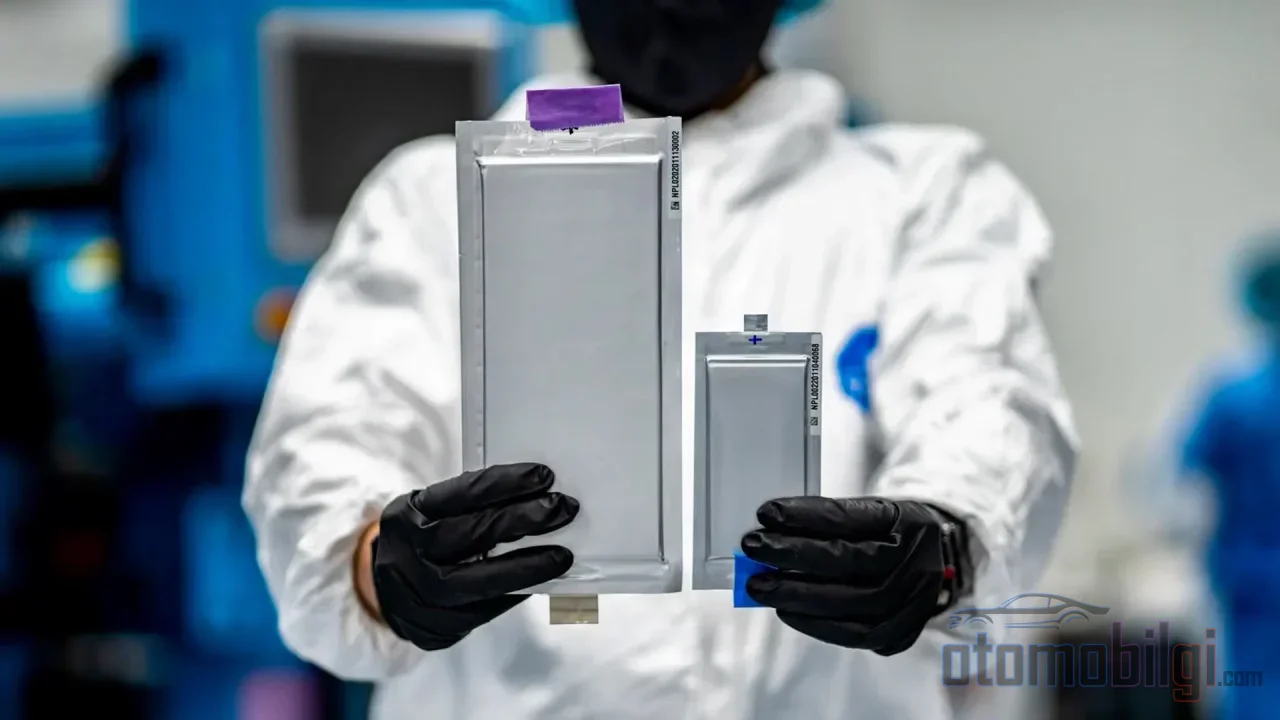
简短的答案可归纳为三点: 固体组件之间微弱的物理接触、高昂的生产成本,以及将实验室结果推广到GWh规模的困难. 液态电解质能够自发浸润并填补电极表面的微观粗糙处; 固体电解质则无法做到这一点. 两层表面需要在原子级别上接触,并且在整个循环过程中保持这种接触,是电池最薄弱的环节. 正因如此,大多数公司仍处于验证阶段; 而已经上路的产品大多并非全固态,而是半固态(semi-solid)设计.
枝晶生长: 短路的根源
枝晶是指充电过程中锂不均匀沉积,形成针状结构的现象. 当这些结构穿过电解质向正极生长时,会导致短路、容量损失和安全风险. 被视为阻碍固态电池普及的主要问题的枝晶生长,即使面对陶瓷隔膜等固体屏障也无法被阻止; 甚至有研究表明,枝晶在远低于预期的应力水平下也能生长. 布朗大学2026年1月的一项研究阐明了枝晶被定义为新一代固态电池最大问题之一的原因: 以现实的方式在高电流倍率下运行电池,与界面因素结合触发枝晶形成时,问题会成倍加剧.
界面电阻与机械不稳定性
固体电解质与电极之间的界面电阻会提高电池内阻,使中高倍率放电变得困难. 问题还不止于此: 还表现为机械不稳定性、锂枝晶导致的短路以及界面剥离(debonding). 在循环过程中电极会发生体积变化; 膨胀和收缩的表面之间的物理接触会丢失,离子传输通道随之减弱. 三大基本难题(枝晶形成、脆弱的固-固界面以及循环过程中的接触丧失)必须同时在同一个电池中得到解决. 这不是单靠一项发明就能克服的问题; 而是需要材料、表面处理和电池设计的协同优化.
压力与体积变化问题
部分固态电芯需要从外部持续施加机械压力,以保持组件之间的接触. 据测量,锂硫固态设计通常需要350 MPa以上的形成压力和7 MPa以上的循环堆叠压力. 在汽车电池包上增加施加这种压力的结构,意味着重量和成本的增加; 因此QuantumScape等一些方案宣称的低压运行能力具有战略意义. 充放电循环中的体积变化也是另一个独立问题: 锂金属负极在每个循环中都会明显膨胀和收缩,这会不断重新破坏界面处的接触.
QuantumScape 时间线: 承诺与现实之间的距离
QuantumScape在2026年动作频繁: 公司宣布,计划于2026年10月为人工智能数据中心、航空航天和国防市场建设一条100 MWh产能的电芯生产线,并目标通过与Muehlbauer Group建立的合作伙伴关系在2028年启动生产. 2026年6月与本田研发中心签署了一项多年期联合研究协议. Cobra分离工艺进入基础生产阶段,热处理速度提升了约25倍; 与康宁(Corning)就陶瓷隔膜达成了开发与商业化协议.
然而,另一面的情况更具深意: 2026年7月,该公司宣布放弃了规模化自主生产固态电池的计划,并更新了与PowerCo的合作关系,将在未来两年内支持电池单元的开发与验证. 这家仍处于上市前阶段的公司正在评估授权、组件销售和合资企业等多种商业化路径; 在公司叙述中,2029年预计收入约为2.42亿美元,而在最保守的分析师预测中仅为2600万美元. 值得注意的是,最初的商业目标并非汽车领域,而是数据中心、航空航天和国防等利基且价格敏感度较低的市场.
这一战略转向本身就是一个重要的信号: 一家多年来承诺实现GWh级规模生产的公司,从试点规模转向授权模式,最直接地展示了生产规模化的难度.
辉能、丰田与行业的真实处境
辉能成立于2006年,作为一家得到梅赛德斯-奔驰支持的台湾开发商脱颖而出: Gen 3.5锂陶瓷电池系列已进入Gigafactory级工厂的量产阶段,UL Solutions的测试仍在进行中. 这一宣布是实实在在的进展; 但单凭这一点并不意味着大众市场的商业化. 丰田方面,据悉2021年完成了首个原型的测试,并公布了首款全固态电池产品的发布计划; 而从首个原型到量产汽车的道路仍然漫长. Solid Power正继续发展其基于锂金属负极、硫系固态电解质和NMC正极三位一体的技术. 欣旺达推出了在超低压力下循环寿命达1200次、能量密度为400 Wh/kg的聚合物固态电池.
总体情况如下: 截至2026年,所有全固态商用电池仍局限于试点规模的测试,并且与锂离子电池相比,生产成本高出3-5倍. 用行业自己的总结来说,固态电池是可行的; 所欠缺的,是为大众市场电动汽车实现低成本、大批量的生产. 一些预测曾预计到2027年产能可能达到GWh级别; 2026年底的状况表明,这一预测过于乐观.
电解质化学的进展: 氯化物与硫化物路线
问题不仅在于规模化,材料本身也在不断演进. 硫化物基固体电解质以其高离子电导率脱颖而出,而氯化物基电解质则在界面稳定性方面前景可期. 在政府支持的Battery500计划框架下,正在为500 Wh/kg目标的全固态锂离子电池开发无溶剂和无烧结的生产方法; 这类工艺步骤省去了陶瓷隔膜昂贵的热处理工序,在可扩展性方面至关重要. 而将实验室结果转移到中试线并扩展到GWh规模,仍是业内公认最艰巨的障碍.
固态电池到底什么时候才能真正成熟?
这个问题可以归结为: 固态电池为什么至今仍未能量产? 因为锂离子电池的液态电解质在产线上免费实现了一件事: 通过浸润表面来建立接触. 而在固态设计中,同样的接触必须额外借助一种界面材料来构建——这种材料要能抑制枝晶生长、低阻抗、低压力运行,并能在整个循环中承受体积变化. 这四个条件要在同一个电池中同时满足,是材料科学与制造工程的共同大考.
管理预期同样重要. 大多数厂商承诺两年内推出的产品,到2026年底要么还停在中试线上,要么只出现在小众市场; 丰田此前给出的时间表从未兑现过. 大规模应用的预测则指向2030年. ProLogium宣布量产、QuantumScape在Cobra工艺中实现25倍热处理改进,这些具体进展是真实的; 但这些并非一举解决电动汽车续航和充电问题的突破,而是漫长的规模化马拉松中的早期里程碑.
对读者而言,实际的结论是: 当搭载全固态电池的电动汽车亮相时,需要知道其内部的电芯经历了长达数年的验证和降本过程. 在那之前,续航和充电速度上的真正提升,仍将来自成熟的锂离子化学体系.