QuantumScapeと全固体電池はなぜ遅れているのか?
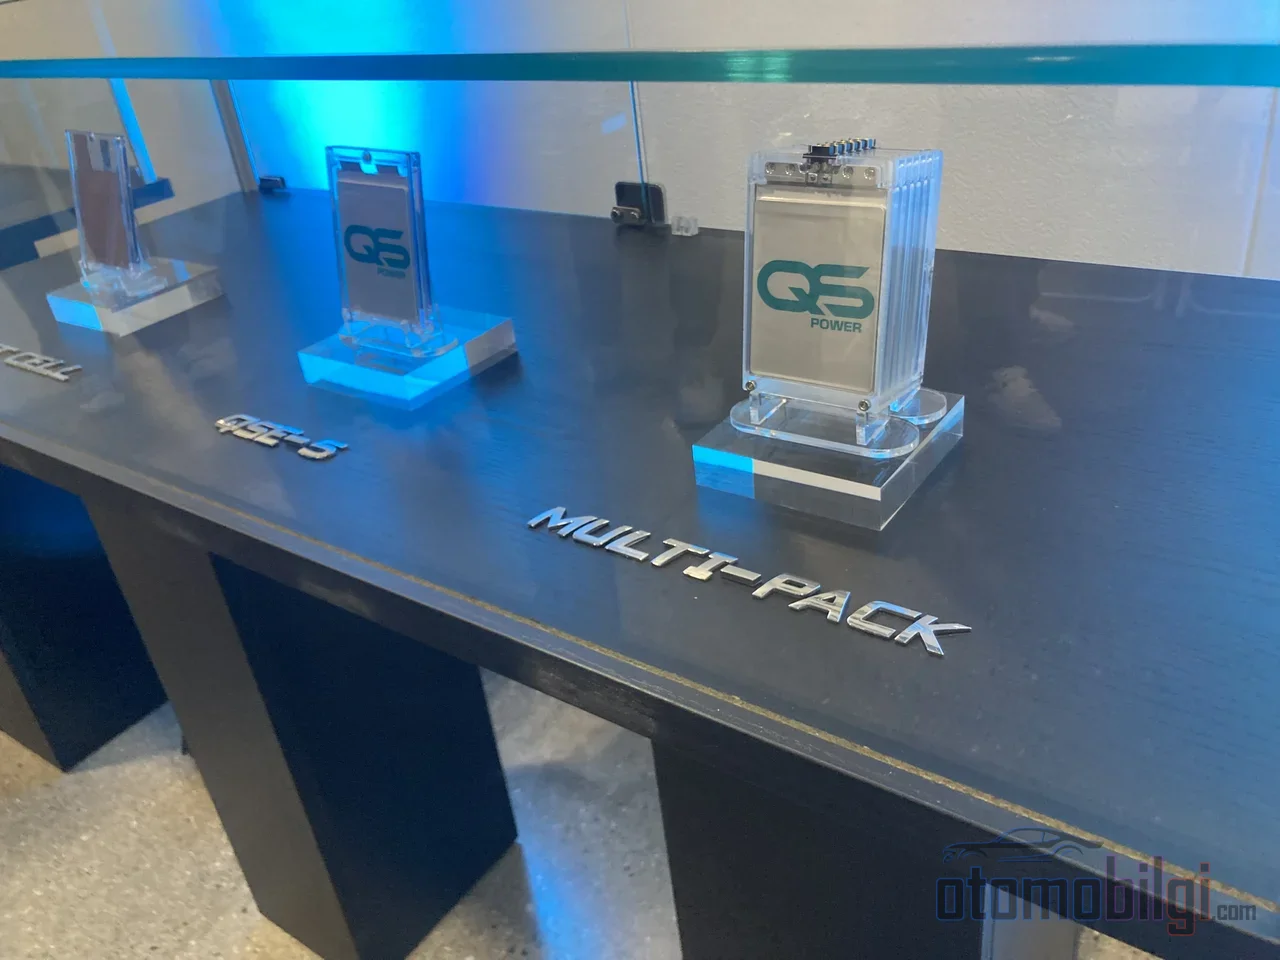
2026年の秋を迎えるにあたり、全固体電池に関する資料の表には印象的な矛盾が含まれている: 台湾のある工場は量産開始を発表し、QuantumScapeは100MWh容量の新セルラインを計画し、トヨタとパナソニックは何年も前からプロトタイプを披露し続けている. しかし同じ週にQuantumScapeがGWh規模の自社生産計画から離脱すると発表したことで、この話の裏の顔が明らかになった. 約束と実際の商用製品との間の距離は依然として埋まっておらず、その原因はマーケティングではなく物理学にある.
全固体電池がなぜ依然としてスケール可能な製品にならないのかという問いへの答えは、3つの具体的な技術的課題に隠されている: デンドライトの成長、固体-固体界面における接触損失、そして生産ラインで一貫性を確保するコストだ. このページでは、これら3つの障害と、企業の発表が実際に何を意味するのかを一つひとつ解説する.
全固体電池は何を約束するのか?
全固体電池は、液体やジェル電解質の代わりに固体電解質を使用して、リチウムイオンを電極間で輸送する. この構造的変化は2つの大きな利点をもたらす: 熱暴走や火災リスクに対してリチウムイオン電池より明らかに抵抗性のある化学構成と、はるかに高いエネルギー密度の可能性だ. セラミックセパレータベースの設計はリチウム金属アノードと組み合わせることで、エネルギー密度と急速充電性能の両方を前進させることを目指している.
測定可能な目標も示されている. ProLogiumの台湾のギガ級工場は、TUV認証済みの381 Wh/kgの重量エネルギー密度と903 Wh/Lの体積エネルギー密度で量産に入ったと発表した; 次世代に向けては400 Wh/kgまでのエネルギー密度と、容量5%から80%までを6.4分で達成する充電目標が明らかにされた. 一方で、成熟したリチウムイオンセルは依然としてより安価で、生産が容易で、サイクル寿命の点でより予測しやすい. 固体電池側の一部の設計は10,000サイクルを超える寿命の可能性を秘めているものの、要素最適化の発展不足のため、実環境では依然としてリチウムイオン電池を下回るサイクル寿命しか発揮できない場合がある.
ハイライト
- ProLogiumは381 Wh/kgのエネルギー密度で量産開始を発表; 大衆市場向けのスケールは依然として存在しない.
- QuantumScapeは100 MWhのセルラインを計画; 生産開始の目標は2028.
- 2026年7月、QuantumScapeは自社のスケール生産から離脱し、ライセンスモデルへと方向転換した.
- 全固体セルの生産コストの上乗せは、リチウムイオン電池と比べて3-5倍程度である.
- リチウム-硫黄系の全固体設計では、350 MPa超の成形圧力が必要になる場合がある.
全固体電池はなぜ依然として量産されていないのか?
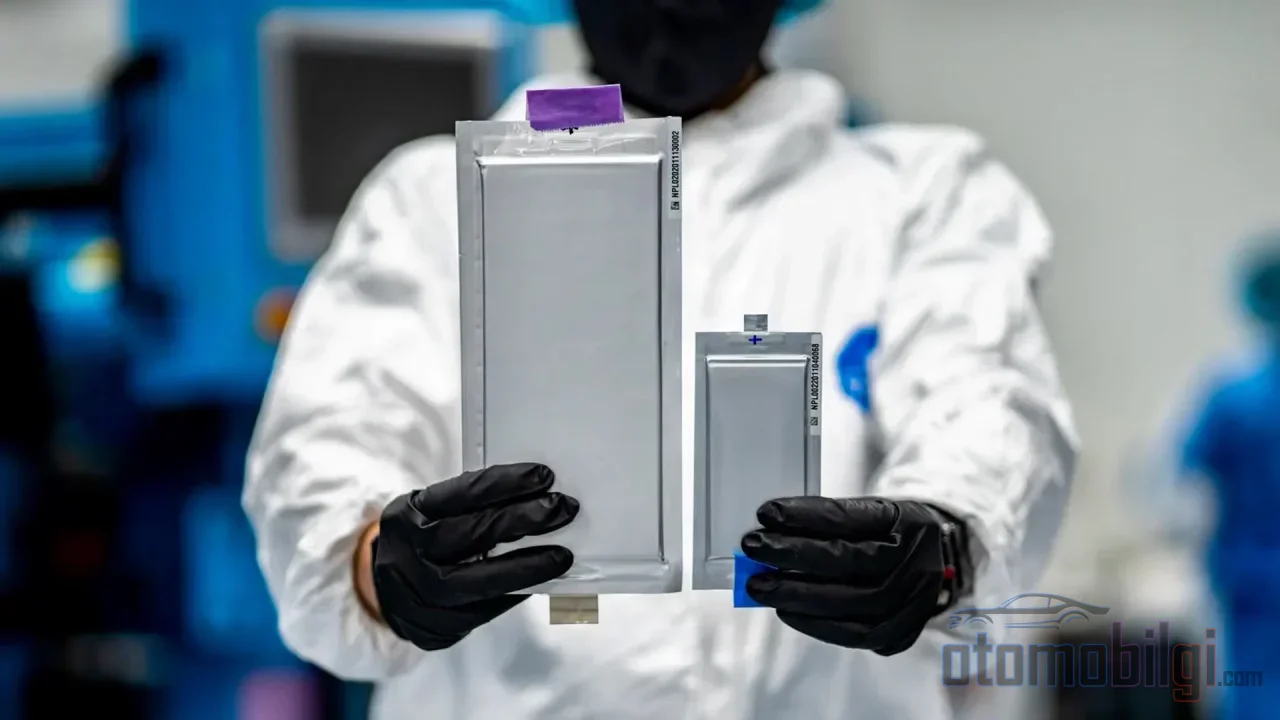
短い答えは3つの項目にまとめられる: 固体部品間の弱い物理的接触、高い生産コスト、そして実験室の結果をGWh規模に拡大することの困難さだ. 液体電解質は電極表面の微細な凹凸を自然に濡らして充填する; 固体電解質にはそれはできない. 二つの固体表面が原子レベルで接触する必要があり、その接触をサイクル全体を通じて維持することがセルの最も弱い部分です. 企業の大半はそのため、まだ検証段階にあり、 市場に出ている製品の大部分は完全な固体ではなく、半固体(semi-solid)設計です.
デンドライト成長: 短絡の根源
デンドライトとは、充電時にリチウムが不規則に蓄積して針状構造を形成することです. この構造が電解質の中をカソードに向かって成長すると、短絡、容量損失、安全リスクを引き起こします. 固体電池の普及を妨げる主因とされるデンドライト成長は、セラミックセパレーターのような固体バリアーがあるにもかかわらず止められず、 予想をはるかに下回る応力でも成長できることが示されています. ブラウン大学による2026年1月の研究は、デンドライトが次世代固体電池の最大の課題の一つとされる理由を明確にしています. 高電流レートでセルを現実的に動作させることがデンドライト形成を誘発し、界面の問題と組み合わさると問題が倍増するのです.
界面抵抗と機械的不安定性
固体電解質と電極の間の界面抵抗は、セルの内部抵抗を高め、中および高電流レートでの動作を困難にします. 問題はこれだけにとどまりません. 機械的不安定性は、リチウムデンドライトによる短絡や界面剥離(debonding)としても現れます. サイクルの間、電極は体積変化します. 膨張と収縮する表面の間の物理的接触が失われ、イオン伝達経路が弱まります. 三つの基本的課題(デンドライト形成、弱い固体-固体界面、サイクル中の接触損失)を同じセルで同時に解決する必要があります. これは単一の発明で乗り越えられる問題ではなく、 材料、表面処理、セル設計の共同最適化を意味します.
圧力と体積変化の問題
固体セルの一部は、構成部品を接触状態に保つために外部からの持続的な機械的圧力を必要とします. リチウム-硫黄固体設計では、典型的に350 MPa以上の成形圧力と7 MPa以上のサイクル積層圧力が必要であることが測定されています. 自動車のバッテリーパックにこのレベルの圧力をかける構造を追加することは、重量とコストの両方を意味します. QuantumScapeのような一部のアプローチによる低圧力動作の主張は、そのため戦略的な重要性を持っています. 充放電サイクルにおける体積変化も別の課題です. リチウム金属アノードはサイクルごとに顕著に膨張・収縮し、界面の接触が絶えず再び壊れます.
QuantumScapeの年表: 期待と現実の間の距離
QuantumScapeの2026年の動きは活発です. 2026年10月にAIデータセンター、航空宇宙、防衛市場向けの100 MWh容量のセル製造ラインが計画されており、Muehlbauer Groupとの提携により生産開始を2028年に目指すことが発表されました. 2026年6月、Honda R&Dと複数年共同研究契約が締結されました. Cobraセパレータープロセスが量産に導入され、熱処理速度で約25倍の改善を実現しました. Corningとのセラミックセパレーターの開発および事業化契約が締結されました.
しかし、状況のもう一方の側面はより重要です. 2026年7月、同社は固体電池をスケールで自社生産する計画から離れる方針を発表し、PowerCoとの協力関係は今後2年間のセル開発と検証を支援する形に更新されました. まだ収益化前の段階にある同社は、ライセンス供与、部品販売、合弁事業など複数の事業化ルートを検討しています. 同社の説明では2029年に約2億4200万ドルの収益が見込まれていますが、最も保守的なアナリスト予測ではわずか2600万ドルにとどまります. 注目すべきは、最初の商業ターゲットが自動車ではなく、データセンター、航空宇宙、防衛といったニッチで価格感度の低い市場であることです.
この方向転換はそれ自体が一つのデータポイントです. 長年GWh規模の生産を約束してきた企業がパイロット規模からライセンスモデルへ移行することは、生産スケーリングの難しさを最も直接的に示しています.
ProLogium、Toyotaと業界の実際の位置
ProLogiumは、2006年に設立されたMercedes-Benz支援の台湾の開発企業として頭角を現しています. Gen 3.5 Lithium Ceramic Batteryシリーズはギガ規模の工場で量産に移行し、UL Solutionsによる試験が進行中です. この発表は実際の前進です. しかし、それ単独で量販市場での事業化を意味するわけではありません. Toyotaでは、2021年に最初のプロトタイプが試験され、最初の全固体電池搭載製品向けの発売計画が発表されたことが知られています. しかし、最初のプロトタイプから量産車に至る道は、まだ開かれたままです. Solid Powerは、リチウムメタル負極、硫黄系固体電解質、NMC正極のトリオに基づく技術の開発を続けています. Sunwodaは、超低圧下で1,200サイクル寿命の400 Wh/kgポリマー固体電池を発表しました.
全体的な状況は次のとおりです. 2026年時点で、すべての全固体商用電池はパイロット規模の試験に限られており、リチウムイオン電池に比べて3〜5倍程度の生産コストプレミアムを抱えています. 業界自身のまとめによれば、固体電池は動いています. 存在しないのは、量販市場向け電気自動車のための低コストで高容量な生産です. 一部の予測では、2027年までに生産量がGWhレベルに達する可能性があると見込まれていました. しかし2026年末の状況は、この予測が楽観的だったことを示しています.
電解質化学における進展: 塩化物と硫黄のルート
課題はスケーリングだけではなく、材料そのものも進化しています. 硫黄系固体電解質は高いイオン伝導性で際立っている一方、塩化物系電解質は界面安定性の点で有望です. 政府支援のBattery500プログラムの枠組みにおいて、500 Wh/kgを目標とする全固体リチウムイオン電池向けに、溶媒不要かつ焼結不要の生産方法が開発されています. この種のプロセス工程は、セラミックセパレーターの高コストな熱処理を省くことで、スケーラビリティの面で極めて重要です. 実験室の結果をパイロットラインやGWh規模に移行することは、業界が一致して認める最大の難関であり続けています.
固体電池はいつ本当に実用化されるのか?
この問いは次のように要約できます: なぜ固体電池はまだ量産されていないのか? リチウムイオン電池の液体電解質は、生産ラインにおいて無料で実現してくれる役割があります: 表面を濡らして接触を確保することです. 固体電池の設計では、同じ接触を、デンドライトの成長を抑制し、低抵抗で低圧力動作し、サイクル中の体積変化に耐えうる界面材料で別途構築する必要があります. この4つの条件を同じセル内で同時に満たすことは、材料科学と製造エンジニアリングの共通の試練です.
期待値の管理も同様に重要です. 多くのメーカーが2年以内に約束している製品は、2026年末時点ではパイロットラインかニッチ市場にとどまるでしょう; トヨタが以前提示した日程は、これまで実現していません. 普及に向けた予測は2030年を指し示しています. ProLogiumの量産開始発表やQuantumScapeのCobraプロセスにおける25倍の熱処理改善といった具体的な進展は実在します; しかし、これらは電気自動車の航続距離と充電の課題を一挙に解決するブレークスルーではなく、長いスケーリングマラソンの初期のマイルストーンです.
読者にとっての実践的な結論は次のとおりです: 完全固体電池を搭載した電気自動車が発表された際には、そのセルが何年にも及ぶ検証とコスト低減のプロセスを経ていることを理解する必要があります. それまでの間、航続距離と充電速度における真の向上は、依然として成熟したリチウムイオン化学からもたらされるでしょう.