コバルトとニッケルはなぜバッテリー化学において依然として重要なのか?
電気自動車の航続距離カタログを見ながら、カソードの中にあるわずか数百グラムの金属の運命について思いを巡らせることはありません. しかしコバルトとニッケルは、リチウムイオン電池セルにとって最も強力なカードであると同時に、最も脆弱な部分でもあります. LFPパックはNMCに比べてkWhあたり平均40%以上も安価である一方、高性能車は依然としてニッケルリッチカソードの手放せないでいます. このパラドックスの答えは、これら2つの金属がカソード化学で果たしている役割の中に隠されています.
コバルトはカソードで実際に何をしているのか?
NMCカソードではニッケルがエネルギーを供給し、マンガンが構造的安定性を維持します. 一方、コバルトの役割は長い間正確に定義されてきませんでした. 今日の見解はより明確です. コバルトはカソード材料の電子伝導性を高めることで、急速充電および大電流引き出し性能を向上させています. さらに熱安定性にも直接寄与しています. コバルトが減少したカソードでは、過熱が引き起こしうる熱暴走のリスクが高まります.
2026年に発表された電気化学の研究は、コバルトの機能を具体化しました. ニッケル比率60%のコバルトフリーカソードにおいて、5%のCo程度のコバルトで安定化させたコバルトリッチな表面を形成することで、複数のコーティング元素に頼る市販の中ニッケルカソードに匹敵する性能が得られるのです. つまりコバルトは、カソード粒子の表面においてコーティングおよび添加(ドーピング)元素として機能しており、 一種の内在的な保険なのです. この表面配置にも繊細な温度の窓があります. 2回目のアニール工程が850 °C未満に抑えられればコバルトリッチな表面は保持されますが、900 °Cでは表面のコバルトが失われます.
NMC化学の既知の弱点はまさにここから始まります. NMCカソードの構造的に弱い熱安定性と、それが引き起こす酸素の放出は、発熱的な燃焼反応に火をつける可能性があり、大規模応用における主要な安全性の脅威と見なされています. 限界値は明確です. 電解質の分解は約130 °Cで、カソードが構造から酸素を放出し始めるのは約180 °Cで始まります. 急速充電中、セル内部には5~15 °Cの温度勾配が発生します. 高レート放電時には局所的なホットスポットが60 °Cを超えることもあります. コバルトの安定化表面としての役割は、まさにこの熱的な振動吸収の役割を果たしています.
ニッケル: エネルギー密度の鍵とその代償
ニッケルの仕事はより華やかです. 容量です. 安定な動作窓内でニッケル比率が上がるほど、カソードはより多くのリチウムを貯蔵でき、より高い平均電圧を提供できます.例えばNCAファミリーは3.7 V付近で動作します. エネルギー密度は単純に容量×電圧であるため、高ニッケルカソードはセルレベルで明確な航続距離の優位性をもたらします. 先進的なNMCバージョンでは、ニッケルの比率はもはや90%に迫ることができます.
ニッケルのもう一つの魅力は経済性です. コバルトの代わりを部分的に果たすことでカソードコストが下がり、ニッケルはリチウムに比べてはるかに豊富な金属です. では、この状況に問題はないのでしょうか? あります.そして工学文献において合意が得られている問題があります. ニッケルの比率が上がるほど、カソードはサイクル寿命、速度性能、熱安定性を失います. ニッケルを多く含むほどエネルギー密度は高まりますが、その代償として安定性の低下と加工の難易度の増加があります. NMC 811のような高ニッケル配合は、まさにこの方程式の産物です: より長い航続距離、より厳格な熱管理、そしてより短い寿命曲線.
このトレードオフが、両金属の役割を説明しています. コバルトを完全に排除したい配合は、コバルトの熱的ヒューズの役割を別の方法で補わなければならず、 コバルトを維持する配合はコストと供給リスクと向き合うことになります. コードネームは同じでも、NMC622とNMC811の間には化学的に非常に異なる2つの材料が存在します.
NMCかLFPか: 比較の数値表
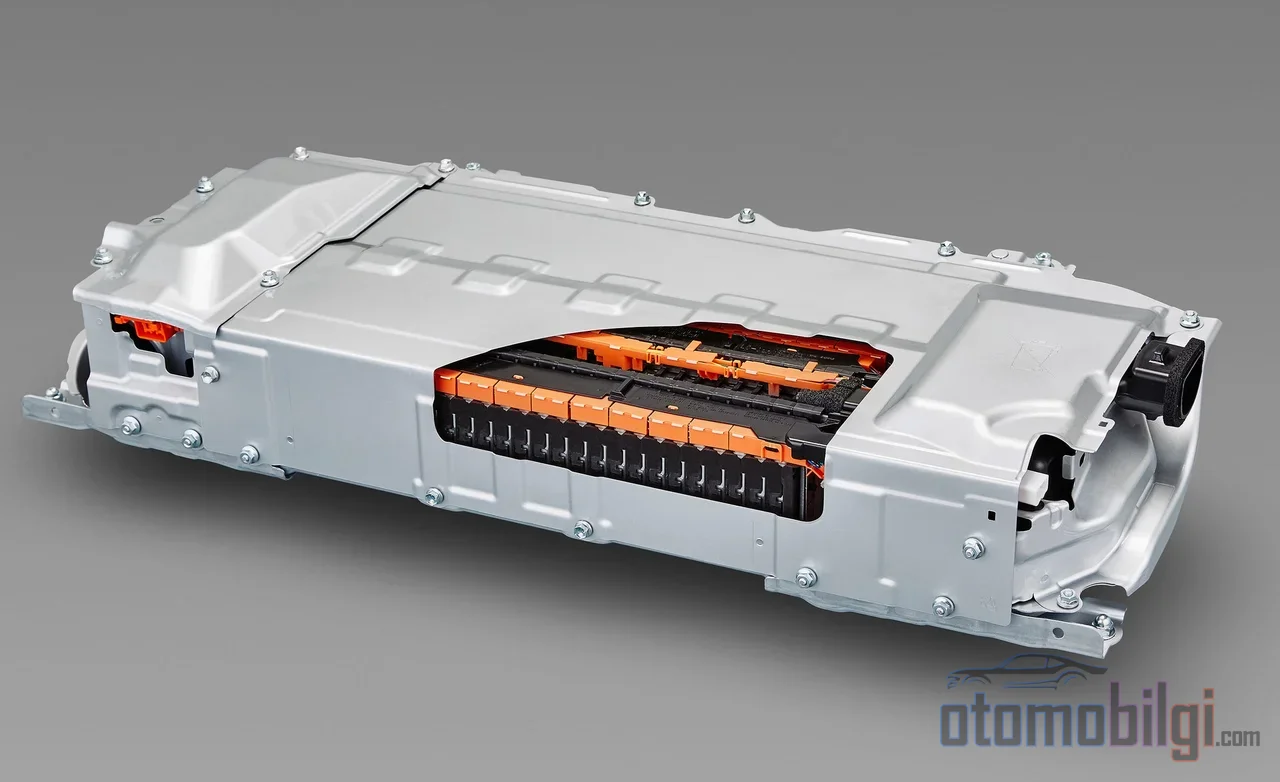
コバルトとニッケルからの脱却の最も速い道は、これらの金属を一切使わないケミストリーへの移行です. LFP(リン酸鉄リチウム)の台頭はまさにこれに基づいています. 2つのケミストリー間のトレードオフを1つの表にまとめると:
| 特性 | NMC | LFP |
|---|---|---|
| エネルギー密度 | 150–250 Wh/kg | より低い |
| サイクル寿命 | より短い | 約2〜4倍長い |
| コバルト/ニッケル含有量 | 両方を含有 | 非含有 |
| コスト | より高い | 約80〜100 USD/kWh |
| 熱暴走の開始 | より早い | より遅い |
| 典型的な用途 | 長航距離・高性能セグメント | フリート、バス、船舶用途 |
NMCはエネルギーを必要とするセグメントで依然として支配的です. 長航続距離の電気自動車では航続距離が直接エネルギー密度に依存するため、これは続いています. 一方LFPは、安全性、寿命、コストが重視される用途で標準となりました. 2025年時点でLFPのバッテリーパケットのシェアは55%を超えており、IEAの2026年世界電気自動車レポートは、LFPパケットがkWhあたりNMCより平均40%以上安くなったことを裏付けています. 正直な技術的評価もシンプルです: どちらか一方が断然優れているわけではなく、 トレードオフはエネルギー密度と、コスト、サイクル寿命、安全性の間で成立しています.
ハイライト
- コバルトはカソード表面でのコーティングおよび添加元素として熱安定性と速度性能をもたらし、 NMC640には最小5% Coで十分とされています.
- 電解液の分解は約130 °Cで、カソードの酸素放出は約180 °Cで始まります.
- LFPパケットは2025年、NMCに比べてkWhあたり平均40%以上安価でした. そのシェアは55%を超えました.
- LMFPはLFPに比べて10〜20%高いエネルギー密度を提供し、2つの陣営間の差を埋めつつあります.
供給リスク: 単一国家依存のコバルトの代償
コバルトの化学における役割が貴重であるほど、供給側は脆弱です. 世界のコバルト供給の73%が単一の国、コンゴ民主共和国から供給されており、 輸出割当や政治的不安定さがこの依存を価格変動に変換しています. インドネシアがHPALと呼ばれる湿式製錬方式でシェアを14%まで高めたことで独占はやや緩和されましたが、地理的集中は続いています.
供給リスクの隣に倫理的側面もある. 小規模な職人的な採掘における児童労働、人権侵害、不十分な安全条件、そしてコバルト粉塵への曝露による健康リスクが文書化されている. 電気自動車メーカーにとって、これは単なるイメージ問題ではない. 必要なコバルトの供給を確保しながらESGリスクを管理することは、サプライチェーンに焦点を当てた企業評価の中心的な項目となった. 需要側もまた厳しい曲線を描いている. コバルト需要は2017年から2050年にかけて58%ではなく 585% の成長が予測されており、2 °C気候シナリオでは1000%を超える増加とさらに厳しさを増す. この2つの曲線、すなわち供給の脆弱性と需要の爆発こそが、業界を金属からの脱却へと突き動かす真の推進力である.
メーカーはどのようにコバルトフリーの化学体系へ移行しているのか?
脱却の戦略は3つの方向で進んでいる. 第一は最も直接的なもの. コバルトとニッケルを含まないLFPへの大量移行である. これだけでコバルト需要は大幅に低下する. 電池の化学組成の配合が、1台あたりのコバルト使用量削減の支配的要因として浮上している.中国では1台あたり7.2 kg、EUでは3.6 kgレベルの削減の背後にある主な変数は化学系の選択であり、生産効率ではない.
第二の方向は、LFPのエネルギー密度不足を埋めること. LMFP(マンガン添加リン酸鉄リチウム)はまさにこの隙間に収まる. 従来のLFPと比べて 10~20%高い エネルギー密度を提供しながら、LFPの安全性プロファイルとコバルトフリーのサプライチェーンを維持する. 充電可能なLMFPセルは160~180 Wh/kgの範囲で測定されている. 性能差の大部分をコストを上げることなく埋めている. NMCとLFPを1つのパッケージに配合する混合戦略も同じ論理に従っている. NMCのエネルギー密度をLFPの安全性とコストの優位性でバランスさせることである.
第三の方向はさらに野心的だ. コバルトを一切含まない新しい正極である. コバルトフリーの化学体系では、正極材料のコストがNMCと比べて最大 60% 削減できると計算されている. 高マンガンのコバルトフリー正極前駆体市場は、2025年の17.4億ドルから2026年に20.8億ドルへと拡大し、72.8億ドルに達すると予測されている. 候補の中には、レアアースを必要としない有機系正極や単結晶(single-crystal)高ニッケル正極がある. 2025年7月には、電池内でニッケルとコバルトを置き換える新手法が発表された. 米エネルギー省が強調するように、コバルト含有量の高いものから離れるには、新しい正極のすべての性能特性を微調整する必要がある.つまりこれは単なる材料の交換ではなく、再エンジニアリングのプロセスである.
あるよくある誤解も正しておく必要がある. 固体電池がこれらの金属から完全に解放してくれるという想定は誤解を招く. 固体構造は電解質を置き換えるものであり、 正極側ではコバルト、ニッケル、マンガンは同様に使用され続けている. Toyota、BMW、Hyundaiなどのメーカーは2026年から2028年にかけて限定的な商用展開を目指していますが、これがカソード金属の需要をゼロにすると予想されていません. リサイクルの分野では、100%リサイクルされたニッケルとコバルトで電池を製造するメーカーの事例が、一次供給への依存を時間とともに減らしうる二次供給源を生み出しています.
では、コバルトとニッケルの未来はどうなるのでしょうか?
この記事の問いに対する明確な答えはこうです: コバルトとニッケルは依然として重要です.なぜなら、それらが化学において果たす役割 - エネルギー密度、高速性能、熱的安定性 - は、今日のいかなる代替物によっても完全には置き換えられないからです. ニッケルは、長距離走行可能な電気自動車の技術的要件の中心であり続けています. 一方コバルトは、その存在が議論される一方で、その不在のコストをどのカソード配合もある形で支払っています. クリーン化のプロセスは現実のものであり、測定可能です: Co 5%の閾値まで下がった配合、コバルトフリーでの60%のコスト削減の計算、そして55%を超えるLFPのシェアがその証拠です. しかし、このプロセスはコバルトとニッケルを歴史の箱にしまうことではなく、それらをより少数の、より高性能で、よりリサイクルしやすいセルに集中させることとして進んでいます. 中期的に予想される状況は多層的です: 大衆的で経済的なセグメントではコバルトフリーのLFPとLMFP、長距離セグメントでは低コバルト高ニッケルのNMC、そして2020年代の終わりには限定的な全固体電池の展開です. コバルトとニッケルは電池化学における雇用を失いつつありますが、 解雇されたわけではありません.
出典
- Enhancing The Performance of Medium Nickel Cathodes via Controlled Cobalt Rich Surface Coating - IOP J. Electrochem. Soc. (2026)
- The Role of Cobalt and Manganese for the Safety of Ni-Rich NMC - IOP ECS Meetings Abstract
- Thermal Stability Improvement in Nickel Manganese Cobalt EV Batteries - GreyB
- The future nickel metal supply for lithium-ion batteries - RSC Green Chemistry
- Electric vehicle batteries - IEA Global EV Outlook 2026
- Battery chemistry mix and cobalt reduction - Nature (2026)
- LFP, NMC and Sodium-ion Compared (2026) - Battery.mba
- Reducing Reliance on Cobalt for Lithium-ion Batteries - US DOE energy.gov
- Responsible sourcing of cobalt - Umicore
- New method replaces nickel and cobalt in battery - TechXplore (2025年7月)