LFPバッテリーのリサイクルが儲からない理由は?
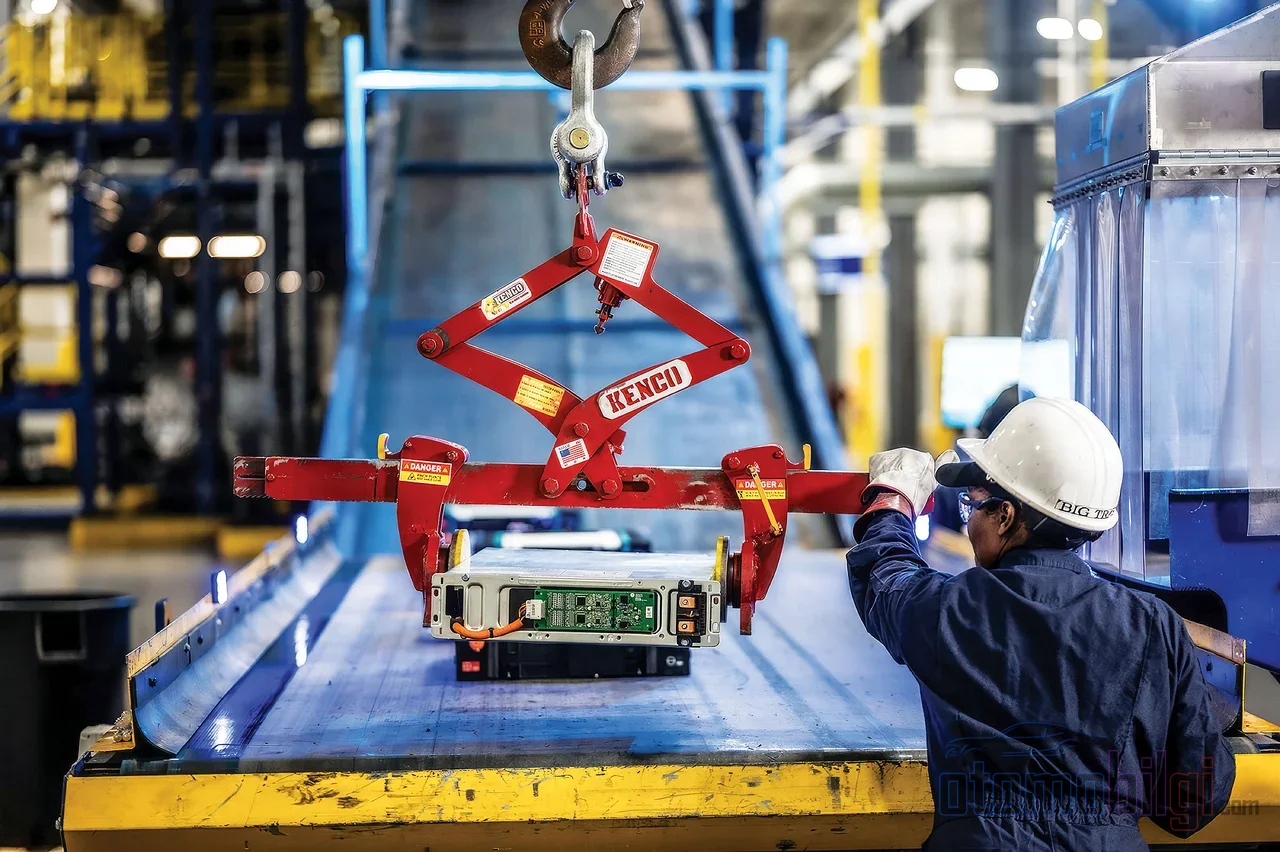
リン酸鉄リチウムは、今日の電気自動車市場で最も急成長している電池化学です: 2025年時点で、世界で導入された電気自動車用電池の55%以上がLFP化学で製造されました; 2024年にはこの割合は約50%でした. では、この膨大な量は、寿命の終わりに到達したとき、リサイクル施設にとって財産となるのか、それとも負担となるのか? 数字は後者の答えを示しており、その理由は化学そのものに隠されています.
リサイクルに関する議論のほとんどは、リチウムイオン電池に含まれる貴金属の回収を中心に展開されます. しかしLFPの全ての特性は、コバルトとニッケルを含まないことに由来しています. NMCのような化学構造では、回収されたコバルトとニッケルがプロセスの経済的エンジンとなります; LFPにはこのエンジンがありません. その結果、多くのシナリオでマイナスに転じる方程式となります. このページでは、その方程式を一つひとつ解き明かします.
低い価値とは何を意味するのか: 性能ではなく、材料価値の問題
まず用語の明確化から: LFPの文脈で語られる低い価値は、電池の性能や使用価値に関する評価ではありません. LFPセルは、長いサイクル寿命、高い熱安定性、低コストで知られています. ここでの低い価値は、完全に回収可能な材料の市場価値を指しています.
NMCセルを分解したときに得られるコバルトとニッケルは、世界市場において希少で高価な金属です. これらを鉱山から購入する代わりにスクラップから回収すれば、大きな節約になります; リサイクル業者の利益率はこの節約によって支えられています. 一方LFPでは、カソードは鉄とリン酸で構成され、回収される材料の単位価値は低くなります. 鉱業回避による節約は限定的で、収入面は脆弱です. そのため、リサイクル施設は現在、その処理能力を主にNMC電池に割り当てています; LFPのリサイクル率は、低い単位経済性のために立ち後れています.
主なポイント
- 2025年、世界の電気自動車用電池の55%以上がLFP化学で導入されました
- 金属価格が低いシナリオでは、LFPのリサイクルは最大105%の損失を生み出す可能性があります
- 損益分岐点には、NMC811にトンあたり309ドル、LFPには約2,012ドルの補助が必要です
- 直接再生法では、LFPセルでkgあたり2.1ドルまで下げられます; 火法冶金では3.4ドルです
- ヨーロッパでは2026年の電池原料は、設置された前処理能力のわずか約27%に過ぎません
なぜ経済方程式はマイナスに転じ得るのか?
トリプルボトムライン(経済的、社会的、環境的便益)の分析は、問題の規模を数字で明らかにしています. 金属価格が高いシナリオでは、鉱山から採掘されるリチウムの利益率は88%に達しますが、リサイクルされたリチウムではこの割合は19%にとどまります. 最も顕著な差は、低価格シナリオで現れます: 鉱業のマージンは23%に低下する一方、リサイクルでは最大105%の損失を生み出す可能性があります.
補助メカニズムの必要性も非対称です. NMC811は、低価格環境で損益分岐点に達するために、わずか309ドル、つまり4%のクレジット支援で足りる. LFPの同じ閾値は約2,012ドル、つまり28%の支援を必要とする. 7%の利益率を目標とする場合、この数字は2,250ドル、32%に上昇する. 2つのケミストリー間の差は、数ポイントの微調整ではなく、 異なる経済的カテゴリーである.
コスト面も忘れてはならない. 欧州では車両用バッテリーのリサイクルは今日まだ採算が合わず、輸送がコストの最大70%を占めることがある. この割合はバッテリーが危険物としてどのように分類されるかに依存する. 安全規則の厳格化がこの項目をさらに拡大させるため、半径約500kmの小規模な前処理施設が有力な解決策として議論されている.
環境的・社会的便益は状況を変えられるか?
純粋な利益の視点だけでは不完全な姿になる. 分析によれば、米国でのバッテリーリサイクルの総経済価値は113億ドルから403億ドルの間になり得る. 社会的・環境的便益は2040年までに135億から144億ドルの純現在価値の貢献を提供し、低金属価格シナリオにおけるマイナスの利益プールを補填できると予測されている. 言い換えれば、LFPリサイクルは会計帳簿上は赤字に見えても、社会的な勘定では純プラスであり続けられる. また専門家は、これらのバッテリーが危険物として埋立地を汚染しうるリスクのため、そのリサイクルは規制上の必須要件であるという点で一致している. 問題は便益の存在ではなく、便益が誰に、いつ反映されるかである.
直接リサイクルか、湿式製錬か?
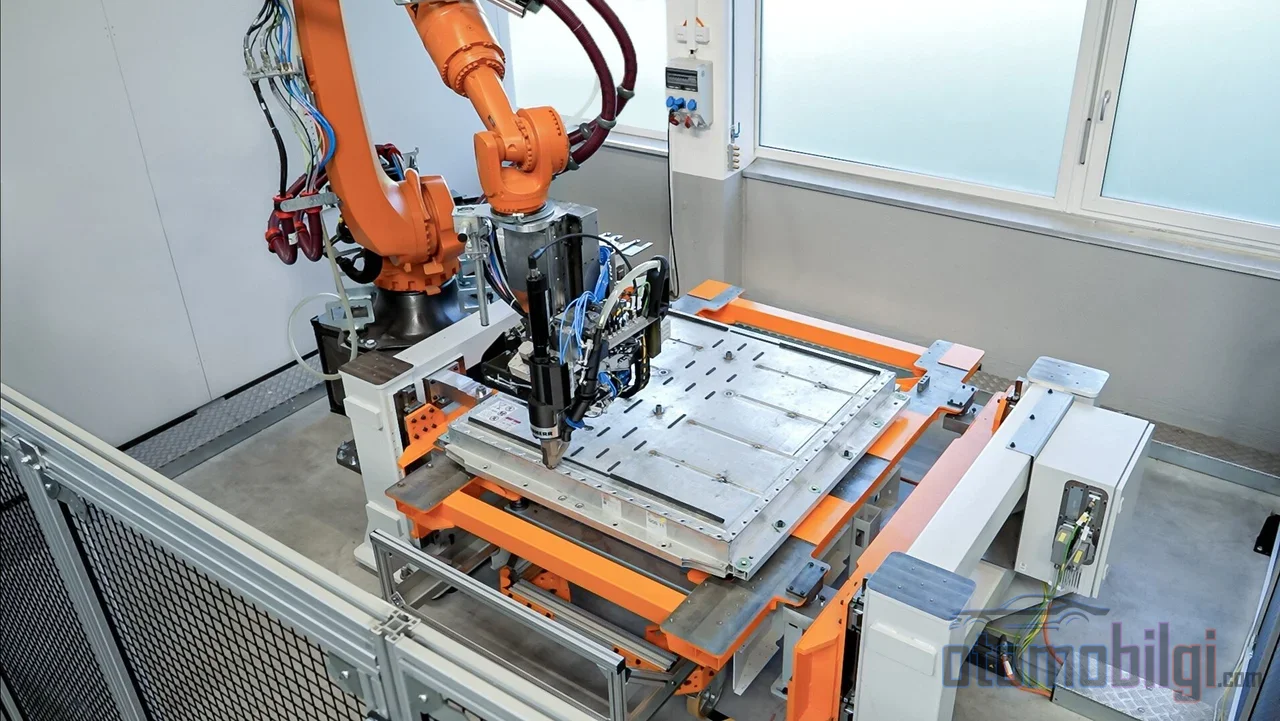
使用済みLFPのリサイクルには今日、3つの主要なルートがある. 直接再生、乾式製錬(パイロ)、湿式製錬(ハイドロ)である. LFPの経済的問題に対して技術的に最も有望な分野は、直接リサイクルである. この方法は、バッテリー構成要素の化学構造を損なわずに回収し、再生して再利用することを含む. 材料を元素に分解する代わりに、正極のケミストリーを保護しながら再生を試みる.
| 方法 | 特徴 | コスト/回収率 |
|---|---|---|
| 直接再生 | 化学構造を保持した再生 | 約2.1ドル/kg、回収率98% |
| 湿式製錬 | 溶液ベースの元素回収 | 3-8ドル/kg |
| 乾式製錬 | 高温での溶解 | 約3.4ドル/kg |
数字は直接法に有利である. 比較分析では、使用済みLFPセルの直接再生コストは1kgあたり2.1ドルまで下がるのに対し、乾式製錬は3.4ドル、ハイブリッド方式は2.4ドルにとどまる. 業界の比較データも、直接リサイクルが最小のロスで98%の回収率を達成することを示している. 生物リーチングは85-95%の範囲にとどまり、湿式製錬は1kgあたり3-8ドルかかる一方、直接法は1-4ドルの帯域で動作する. モデリング研究は、直接リサイクルがハイドロメタラジー(湿式製錬)法に比べて明らかに小さい環境影響を生み出すことも明らかにしている. 最新の学術評価では、カソード直接再生が最も費用対効果の高いプロセスとして注目されており、LFPでさえも正の収益を生み出せることを示している.
一方、ハイドロメタラジーの強みは異なる: より大規模な操業へスケールしやすく、堅牢で適応性の高い技術である. LFPでは貴重な遷移金属が少ないためこの経済性は厳しくなるものの、大容量の工業施設にとっては依然として実証済みの道筋である. 要するに、手法の選択は一つの答えに還元できない; セルのフォームファクターと操業規模が共に決定要因となる. 標準化された分解しやすいセル形式では直接再生の適用性が高まる一方、大規模ではハイドロメタラジーの信頼性が優位に立つ. ポーチセルの接着剤中心の構造や円筒形セルの剛性筐体は、解体と前処理のコストを異なる方向に押しやる; 化学と同様にフォームファクターも方程式の一部である.
LFPの市場シェアはリサイクルの収支バランスにどう圧力をかけているのか?
ここでタイミングの問題が浮上する. LFPは2024年時点で、欧州の既存バッテリーフィードストックの約10%だった; 2030年までに3分の1に近づくと見込まれている. さらに印象的な閾値がある: 2032年頃にはLFPのフィードストック単独で、現在の欧州のバッテリーフィードストック全体に匹敵する量に達するという. 増加する量のうち次第に大きい部分の素材価値が低い場合、固定費を抱えた施設はトンあたりの収入が減った状態で操業せざるを得なくなる.
構造的な側面もある. 欧州の既存バッテリーフィードストックは、2026年の前処理設備容量のわずか約27%しか埋めておらず; 2035年になってもこの割合は65%に達する程度と見込まれている. 施設は満操業でも半分空きでも、人件費、許認可、保守、エネルギー、資本コストを負担している. 低稼働率ではトンあたりに得られる粗利益は固定費を賄うのに不十分である. この枠組みで主張されている見解は、LFPが問題を生み出しているのではなく、既存の非効率を露呈させているというものである: 高価値のケミストリーは同じ構造的非効率をよりよく吸収できる.
中国は異なるモデルを築いた
中国では状況が逆転している. LFPスクラップにはそこで取引される市場があり、現在は鉛酸バッテリーのスクラップよりも高い価格で取引されている. 中国の素材リカバリー企業は、自社施設に持ち込まれるLFPブラックマスに対してkgあたり約2ドルを支払っている. その主な理由は、リサイクラーがpCAM、すなわち前駆体の生産と統合されていることにある: 回収された素材は自社の生産チェーンに直接組み込まれ、中間業者の層と価格リスクが減る. 欧州では商業規模のLFP pCAM/CAM生産が存在しない; この欠如のためにLFPの価値が実現しておらず、同様の欠如がNMCブラックマスが韓国と中国に販売されることの説明にもなっている. ヨーロッパで今日、LFPリサイクルに明確にcommittている資本力のあるリサイクル業者の数は、片手の指の数にも満たない.
セカンドライフは本当に解決策なのか?
LFP電池の利点のひとつは、セカンドライフ用途に特に適していることです: 低リスクで長寿命、安定したケミストリー. 含有材料の価値が低いため、廃車にするよりも定置用蓄電池などの用途へ転用する方が合理的になります. 実験室レベルでは、使用済み電気自動車用電池を、元のLFPよりも多くのエネルギーを蓄え、耐久性と安全性を維持したアップサイクル電池材料に変換できることが示されています.
しかしセカンドライフは、リサイクルの負担を解消するものではなく、 先送りするだけです. 15年以上稼働した電池は価格が急落するため再利用の経済的魅力を失い、多くの電池にとってリサイクルが最もあり得る結末になりつつあります. さらに、セカンドライフ市場が将来のリサイクル負担も引き受けると支払う価格が下がるため、取引が成立しない場合があります. 要するに、セカンドライフは価値ある中間段階であり、最終的な解決策ではありません.
問題の解決方法: 3つのシナリオと再設計
ヨーロッパのリサイクル産業の前には3つの道があると考えられています: 市場原理による自発的な淘汰、公的資金によるつなぎ補助金、あるいはバリューチェーンの再設計です. 3つ目の道は、具体的な手段とともに議論されています: モジュール式の前処理、ケミストリー別の仕分け、直接LFP再生、リサイクルしやすい分解設計、CAMメーカーとの長期購入契約です. EUのブラックマス輸出禁止もこの方程式に加わります: 湿式製錬設備の交渉力を高める一方で、前処理業者の収益を圧迫すると予想されています. トール式、すなわち処理手数料ベースのリサイクルのような特殊なビジネスモデルの必要性は、国際エネルギー機関のレポートでも明確に強調されています.
設計に関する議論はおそらく最も永続的なものです: リサイクルは電池設計基準の最初に組み込まれるべきであり、正確には、電池をいかに効率的にリサイクルするかという目標ではなく、今日生産される電池が最初の寿命の終わりにいかに最大の価値を保持するかという問いを立てるべきだと考えられています. LFPは、その低い残存価値ゆえに、この問いを特に緊急なものにしています.
明確な答え: LFPはリサイクルする価値があるのか?
純粋に経済的な観点では、現在のプロセスと価格環境では、LFPのリサイクルはほとんどのシナリオで損益分岐点を下回ります; 金属価格が低い場合、損失は105%に達することもあります. しかし、これは話の全体ではありません. 環境的・社会的な便益を考慮すると収支は明確にプラスに転じ、有害物質リスクは規制上の義務を生み出し、中国の統合pCAMモデルは、正しく構築されたバリューチェーンにおいてLFPが取引可能なスクラップになり得ることを証明しています. LFPリサイクルの問題は化学そのものではなく、この化学に適合しない形で構築されたバリューチェーンであり、解決策は直接リジェネレーション、統合生産、設計段階での価値保持によって今後登場してくる.
市場規模の推計について一言: 2026年のリチウムイオン電池リサイクル市場に関する推計は、416百万ドルから164.4億ドルまでと幅広い範囲に及んでおり、 この開きは、業界データを慎重に受け止める必要があることを意味している. より一貫性のある予測は、市場が年率15%で成長し、2033年までに世界で50億ドルに達するというものである. 成長は確実である. どのビジネスモデルが勝者となるかは、まだ分からない.
出典
- LFP is not the problem. The economics of battery recycling are - Hans Eric Melin
- Battery Recycling: How Accounting for Social and Environmental Benefits Boosts Returns - RMI
- Economic and structural challenges of lithium-ion battery recycling - ScienceDirect
- Sustainable Hydrometallurgical LFP Battery Recycling - PMC
- European LFP recycling vital for future but facing economic barriers - Fastmarkets
- Lithium-Iron-Phosphate battery recycling - Worley
- How can LFP recycling be profitable? - CRU Group