¿Por qué el reciclaje de baterías LFP no es rentable?
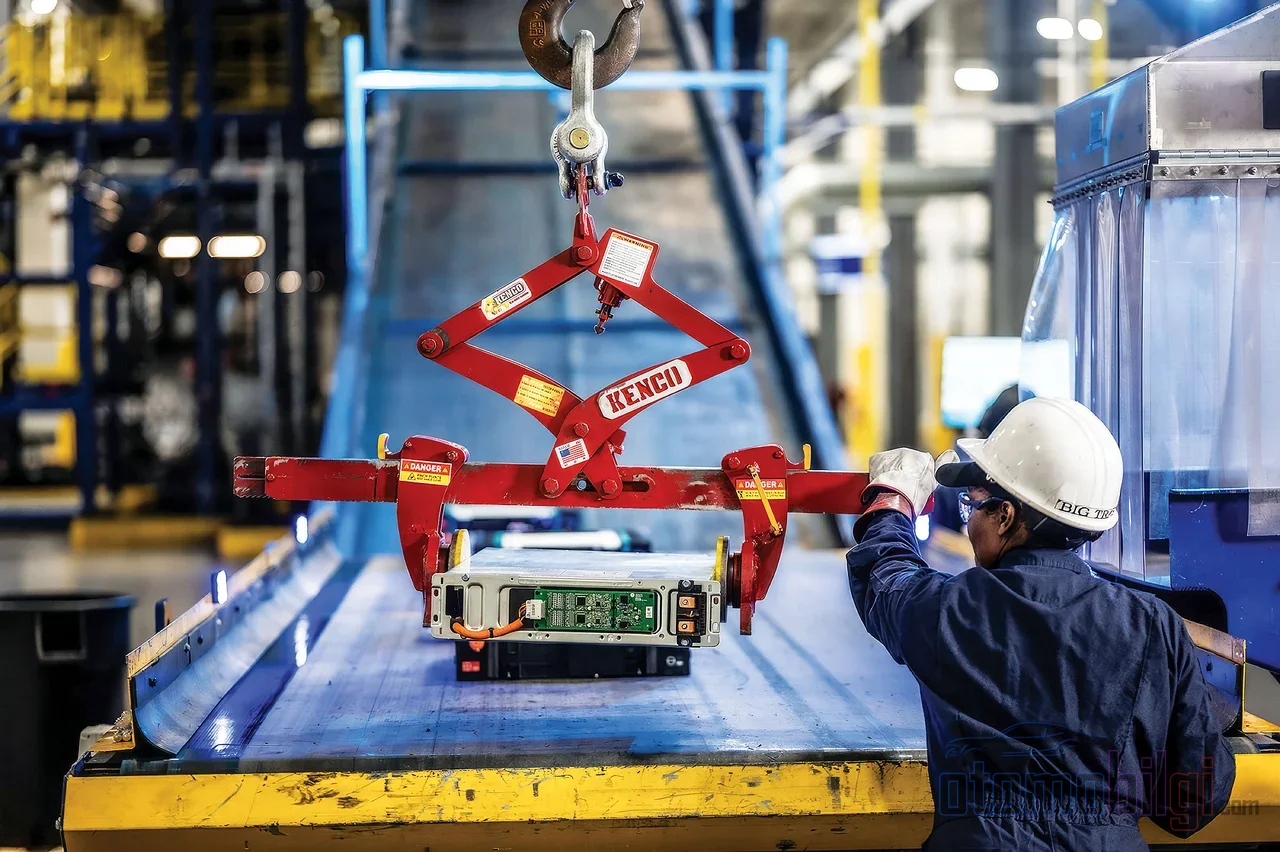
El fosfato de hierro y litio es hoy la química de baterías de más rápido crecimiento en el mercado de vehículos eléctricos: A partir de 2025, más del 55 por ciento de las baterías de vehículos eléctricos puestas en uso en el mundo se produjo con química LFP; en 2024 esa cifra rondaba el 50 por ciento. Entonces, ¿ese enorme volumen será una fortuna o una carga para las instalaciones de reciclaje cuando lleguen al final de su vida útil? Las cifras apuntan a la segunda respuesta, y la razón está oculta en la propia química.
La mayoría de los debates sobre reciclaje giran en torno a la recuperación de los metales valiosos contenidos en las baterías de iones de litio. Sin embargo, todo el carácter del LFP proviene de no contener cobalto ni níquel. En químicas como la NMC, el cobalto y el níquel recuperados son el motor económico del proceso; en el LFP ese motor no existe. El resultado es una ecuación que en muchos escenarios se vuelve negativa. En esta página analizamos esa ecuación pieza por pieza.
¿Qué significa bajo valor: No es rendimiento, es valor del material
Primero, una aclaración terminológica: El bajo valor del que se habla en el contexto del LFP no es un juicio sobre el rendimiento ni el valor de uso de la batería. Las celdas LFP son conocidas por su larga vida útil en ciclos, su alta estabilidad térmica y su bajo costo. El bajo valor aquí se refiere enteramente a el valor de mercado del material recuperable.
El cobalto y el níquel que se obtienen al desmontar una celda NMC son metales escasos y caros en el mercado mundial. Recuperarlos de la chatarra en lugar de comprarlos a la minería genera un ahorro considerable; ese ahorro es el que sostiene el margen de beneficio del reciclador. En el LFP, en cambio, el cátodo se compone de hierro y fosfato, y el valor unitario del material recuperado es bajo. El ahorro por evitar la minería queda limitado y el lado de los ingresos se debilita. Por eso las instalaciones de reciclaje hoy destinan su capacidad prioritariamente a baterías NMC; las tasas de reciclaje del LFP se quedan atrás por su economía unitaria baja.
Puntos destacados
- En 2025, más del 55% de las baterías de vehículos eléctricos del mundo se puso en marcha con química LFP
- En un escenario de bajos precios de los metales, el reciclaje de LFP puede generar pérdidas de hasta el 105%
- Para el punto de equilibrio se requieren 309 dólares por tonelada de apoyo para el NMC811 y unos 2.012 dólares para el LFP
- La regeneración directa puede bajar a 2,1 dólares por kg en la celda LFP; la pirometalurgia cuesta 3,4 dólares
- En Europa, el feedstock de baterías de 2026 representa solo el ~27% de la capacidad de preprocesamiento instalada
¿Por qué la ecuación económica puede volverse negativa?
Los análisis de resultados triples (beneficio económico, social y ambiental) revelan la magnitud del problema con cifras. En el escenario de altos precios de los metales, el margen de beneficio del litio extraído por los mineros alcanza el 88 por ciento, mientras que en el litio reciclado esa cifra se queda en el 19 por ciento. La diferencia más llamativa se da en el escenario de precios bajos: mientras el margen minero baja al 23 por ciento, el reciclaje puede generar pérdidas de hasta el 105 por ciento.
La necesidad de mecanismos de apoyo también es asimétrica. NMC811 solo necesita un apoyo crediticio de solo 309 dólares por tonelada, es decir, el 4 por ciento, para alcanzar el punto de equilibrio en un entorno de precios bajos. Para LFP, ese umbral es de aproximadamente 2.012 dólares, es decir, requiere un apoyo del 28 por ciento; si se apunta a un margen de beneficio del 7 por ciento, esa cifra sube a 2.250 dólares, un 32 por ciento. La diferencia entre las dos químicas no es un ajuste fino de unos pocos puntos; es una categoría económica distinta.
Tampoco hay que olvidar el lado de los costes. En Europa, el reciclaje de baterías de vehículos todavía no es rentable hoy en día y el transporte puede representar hasta el 70 por ciento de los costes; esa proporción depende de cómo se clasifique la batería como mercancía peligrosa. Como el endurecimiento de las normas de seguridad aumentará aún más esta partida, se están debatiendo pequeñas instalaciones de preprocesamiento con un radio de unos 500 kilómetros como solución destacada.
¿Puede el Beneficio Ambiental y Social Cambiar la Situación?
La perspectiva puramente financiera ofrece una imagen incompleta. Los análisis prevén que el valor económico total del reciclaje de baterías en EE. UU. podría estar entre 11.300 y 40.300 millones de dólares; y que los beneficios sociales y ambientales podrían aportar un valor actual neto de 13.500-14.400 millones de dólares hasta 2040, compensando los pools de beneficios negativos del escenario de precios bajos de los metales. En otras palabras, aunque el reciclaje de LFP parezca una pérdida en el libro de contabilidad, puede seguir siendo netamente positivo en la cuenta social. Además, los expertos coinciden en que su reciclaje es un requisito regulatorio debido al riesgo de que estas baterías, como mercancías peligrosas, contaminen los vertederos. El problema no es la existencia del beneficio, sino a quién y cuándo se refleja ese beneficio.
¿Reciclaje Directo o Hidrometalurgia?
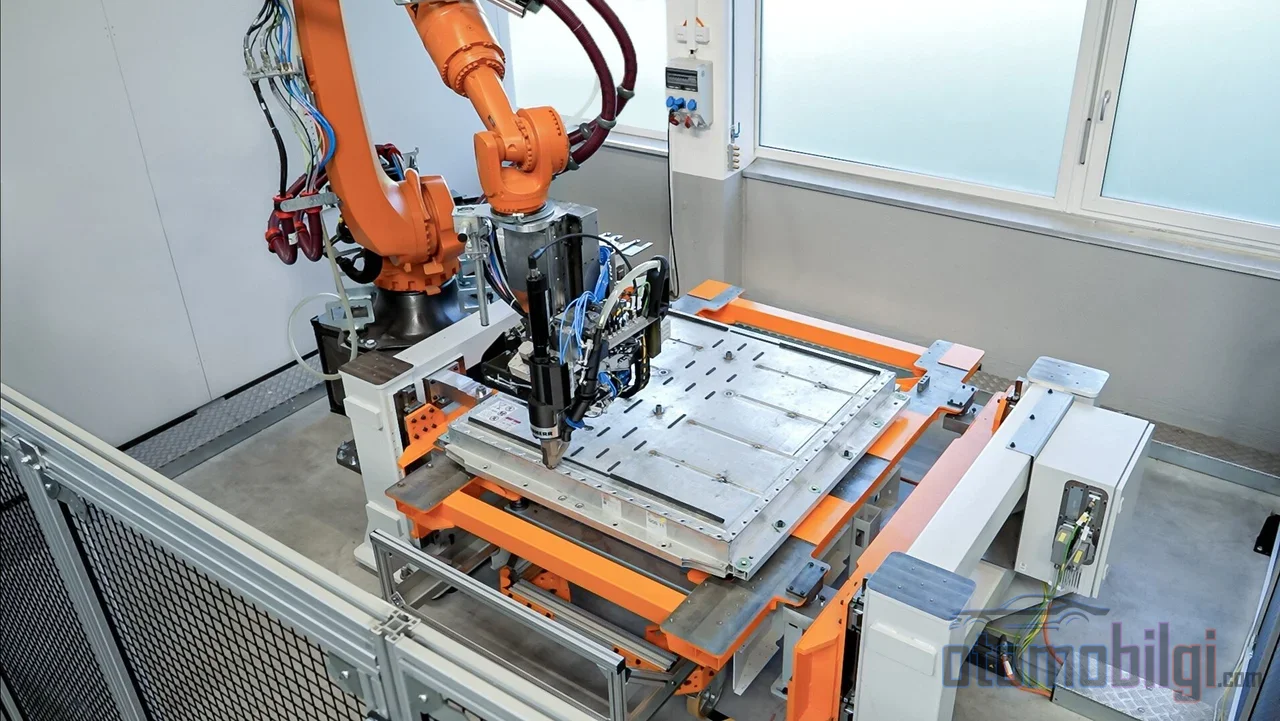
En el reciclaje del LFP usado hay hoy tres caminos principales: regeneración directa, pirometalurgia e hidrometalurgia. Para el problema económico del LFP, la rama técnicamente más prometedora es el reciclaje directo. Este método implica recuperar los componentes de la batería sin alterar sus estructuras químicas, regenerarlos y reutilizarlos; en lugar de descomponer el material en sus elementos, intenta renovarlo preservando la química del cátodo.
| Método | Característica | Coste / Rendimiento |
|---|---|---|
| Regeneración directa | Renovación preservando la estructura química | ~2,1 $/kg, 98 % de recuperación |
| Hidrometalurgia | Recuperación de elementos mediante disoluciones | 3-8 $/kg |
| Pirometalurgia | Fusión a alta temperatura | ~3,4 $/kg |
Las cifras favorecen al método directo. En un análisis comparativo, el coste de la regeneración directa baja a 2,1 dólares por kilogramo para una celda LFP usada, mientras que la pirometalurgia se queda en 3,4 dólares y un método híbrido en 2,4 dólares. Las comparaciones del sector también muestran que el reciclaje directo logra una recuperación del 98 por ciento con pérdidas mínimas; la lixiviación biológica se mantiene en el rango del 85-95 por ciento, y mientras la hidrometalurgia cuesta entre 3 y 8 dólares por kilogramo, el método directo trabaja en la banda de 1-4 dólares. Los estudios de modelado también revelan que el reciclaje directo tiene un impacto ambiental notablemente menor que los métodos hidrometalúrgicos. Las evaluaciones académicas actuales destacan el reciclaje directo de cátodos como el proceso más rentable y demuestran que puede generar ingresos positivos incluso para LFP.
Las palancas de la hidrometalurgia son diferentes: una técnica resistente y adaptable que se escala fácilmente a operaciones más grandes. Aunque la escasez de metales de transición valiosos en LFP dificulta esta economía, sigue siendo un camino probado para instalaciones industriales de gran volumen. En resumen, la elección del método no se puede reducir a una sola respuesta; el formato de la celda y la escala de la operación son determinantes en conjunto. En formatos de celda estandarizados y de fácil apertura aumenta la aplicabilidad de la regeneración directa, mientras que a gran escala se destaca la fiabilidad de la hidrometalurgia. La estructura con predominio de adhesivos de las celdas pouch y la carcasa rígida de las celdas cilíndricas llevan los costos de desmontaje y preprocesamiento en direcciones diferentes; el factor de forma es parte de la ecuación tanto como la química.
¿Cómo Está Deprimiendo la Cuota de Mercado de LFP el Equilibrio del Reciclaje?
Aquí entra en juego la cuestión del calendario. LFP representaba aproximadamente el 10 por ciento del feedstock de baterías existente en Europa en 2024; se espera que se acerque a un tercio hacia finales de 2030. Un umbral aún más llamativo: hacia 2032, el feedstock de LFP por sí solo alcanzará un volumen equivalente a todo el feedstock de baterías de la Europa actual. Si una parte cada vez mayor del volumen creciente tiene un bajo valor material, las instalaciones con costos fijos se ven obligadas a operar con menos ingresos por tonelada.
También existe una dimensión estructural. El feedstock de baterías actual en Europa llena solo aproximadamente el 27 por ciento de la capacidad de preprocesamiento instalada en 2026; se espera que incluso en 2035 esta cifra apenas alcance el 65 por ciento. Las instalaciones soportan costos de personal, permisos, mantenimiento, energía y capital, ya sea que operen llenas o medio vacías. A bajas tasas de utilización, los ingresos brutos ganados por tonelada no alcanzan para cubrir los costos fijos. En este marco, la postura defendida es que LFP no crea el problema, sino que saca a la luz la ineficiencia existente: las químicas de alto valor pueden absorber mejor esa misma ineficiencia estructural.
China Ha Establecido un Modelo Diferente
En China el panorama está invertido. Allí la chatarra de LFP tiene un mercado de procesamiento y actualmente se intercambia a un precio más alto que la chatarra de plomo-ácido. Las empresas chinas de recuperación de materiales pagan aproximadamente 2 dólares por kilogramo por la black mass de LFP entregada en sus instalaciones. La razón principal es que los recicladores están integrados con la producción de precursores, es decir, pCAM: el material recuperado entra directamente en su propia cadena de producción, reduciendo la capa de intermediarios y el riesgo de precios. En Europa, en cambio, no existe producción comercial de pCAM/CAM de LFP a escala significativa; el valor de LFP no se materializa debido a esta carencia, y una carencia similar explica la venta de la black mass de NMC a Corea del Sur y China. En Europa, el número de recicladores bien capitalizados que hoy se comprometen abiertamente con el reciclaje de LFP no supera los dedos de una mano.
¿Es la Segunda Vida una Solución Real?
Una ventaja de las baterías LFP es que son especialmente adecuadas para aplicaciones de segunda vida: una química de bajo riesgo, larga duración y estable. Su bajo contenido en materiales de valor hace que sea razonable orientarlas hacia aplicaciones como el almacenamiento estacionario de energía en lugar de desguazarlas. Incluso se ha demostrado a nivel de laboratorio que las baterías usadas de vehículos eléctricos pueden transformarse en material catódico mejorado que almacena más energía que el LFP original, conservando su durabilidad y seguridad.
Sin embargo, la segunda vida no elimina la carga del reciclaje; la pospone. Dado que los precios de las baterías con más de 15 años de servicio caen rápidamente, la reutilización pierde su atractivo económico y el reciclaje se convierte en el destino más probable para muchas baterías. Además, cuando el sector de la segunda vida asume también la futura carga de reciclaje, las transacciones pueden no materializarse porque el precio que estaría dispuesto a pagar disminuye. En resumen, la segunda vida es una valiosa parada intermedia, no una solución definitiva.
Cómo se Resuelve el Problema: Tres Escenarios y el Rediseño
Se considera que la industria europea del reciclaje tiene tres caminos ante sí: la liquidación espontánea de la capacidad, un puente de subsidios de espera con financiación pública, o el rediseño de la cadena de valor. El tercer camino también se discute con herramientas concretas: preprocesamiento modular, enrutamiento según la química, regeneración directa del LFP, diseño de fácil desmontaje para el reciclaje y compromisos de compra a largo plazo con los fabricantes de CAM. La prohibición de exportación de black mass de la Unión Europea también entra en la ecuación: se espera que aumente el poder de negociación de las plantas hidrometalúrgicas mientras comprime los ingresos de los preprocesadores. La necesidad de modelos de negocio especializados, como el reciclaje basado en tarifas de operación (toll-based), también se destaca claramente en los informes de las agencias internacionales de energía.
El debate en el lado del diseño es quizás el más perdurable: se considera que el reciclaje debe situarse desde el principio entre los criterios de diseño de las baterías; es decir, en lugar del objetivo de cómo reciclar las baterías de manera más eficiente, debería plantearse la pregunta de cómo las baterías producidas hoy conservarán el máximo valor al final de su primera vida. El LFP, con su bajo valor residual, hace que esta pregunta sea especialmente urgente.
Respuesta Clara: ¿Vale la Pena Reciclar el LFP?
Desde un punto de vista puramente económico, con los procesos y precios actuales el reciclaje del LFP queda por debajo del punto de equilibrio en la mayoría de los escenarios; con precios bajos de los metales, la pérdida puede alcanzar hasta el 105 por ciento. Pero esta no es toda la historia. Cuando se tienen en cuenta los beneficios ambientales y sociales, el panorama gira claramente hacia lo positivo, el riesgo de sustancias peligrosas crea una obligación regulatoria y el modelo integrado de pCAM de China demuestra que el LFP puede ser un residuo comercializable en una cadena de valor correctamente establecida. El problema del reciclaje de LFP no es la química en sí, sino la cadena de valor que no se ha establecido de acuerdo con esta química; la solución llegará con la regeneración directa, la producción integrada y la preservación del valor en la fase de diseño.
Una nota sobre las estimaciones del tamaño del mercado: Las previsiones para el mercado de reciclaje de litio-ion en 2026 abarcan una amplia gama, desde 416 millones de dólares hasta 16,44 mil millones de dólares; esta dispersión exige abordar los datos del sector con cautela. La previsión más consistente indica que el mercado crecerá un 15 por ciento anual, alcanzando los 50 mil millones de dólares a nivel global en 2033. El crecimiento es seguro; qué modelo de negocio será el ganador, aún no.
Fuentes
- LFP is not the problem. The economics of battery recycling are - Hans Eric Melin
- Battery Recycling: How Accounting for Social and Environmental Benefits Boosts Returns - RMI
- Economic and structural challenges of lithium-ion battery recycling - ScienceDirect
- Sustainable Hydrometallurgical LFP Battery Recycling - PMC
- European LFP recycling vital for future but facing economic barriers - Fastmarkets
- Lithium-Iron-Phosphate battery recycling - Worley
- How can LFP recycling be profitable? - CRU Group