Pourquoi le recyclage des batteries LFP n'est-il pas rentable ?
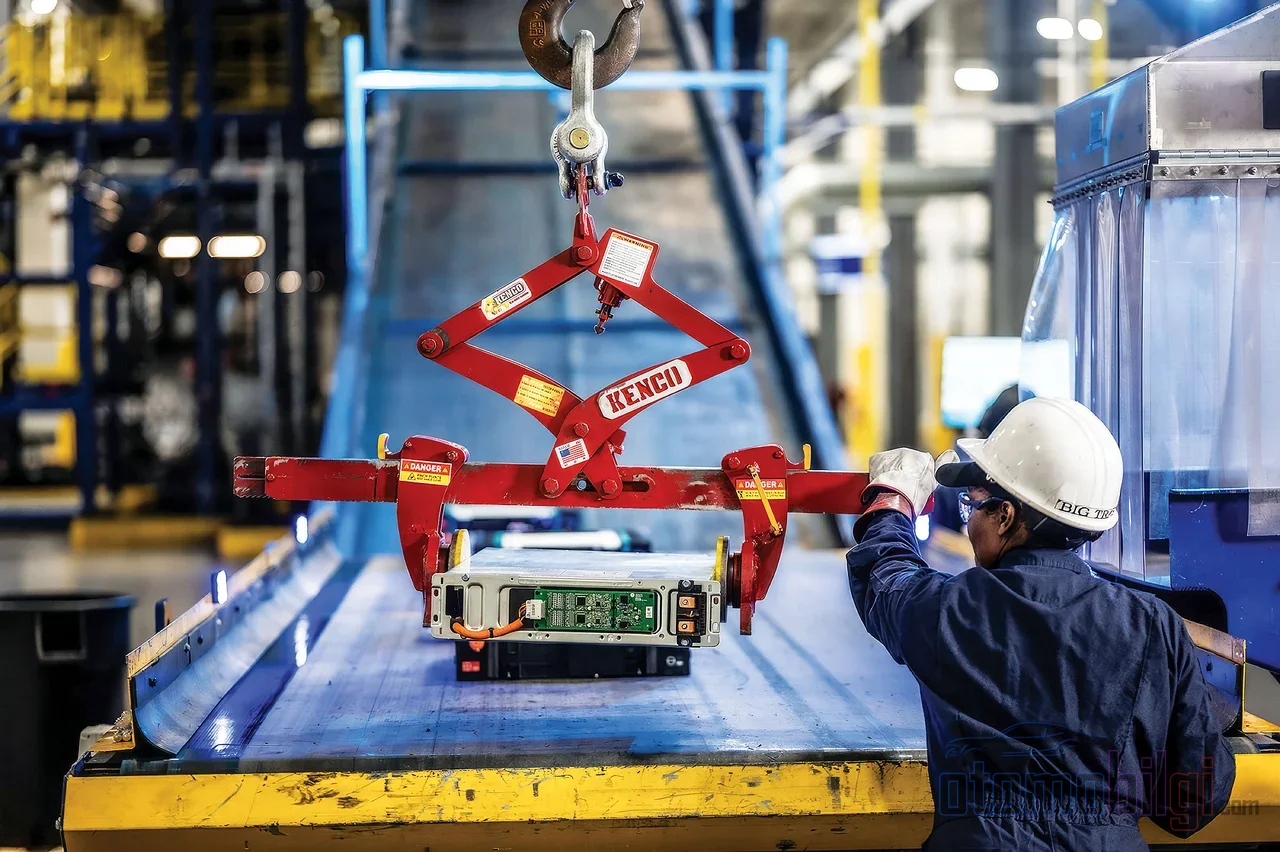
Le lithium-fer-phosphate, aujourd'hui la chimie de batterie à la croissance la plus rapide du marché des véhicules électriques : En 2025, plus de 55 % des batteries de véhicules électriques mises en service dans le monde ont été produites avec la chimie LFP ; en 2024, ce taux était d'environ 50 %. Ce volume colossal deviendra-t-il, en fin de vie, une fortune ou un fardeau pour les installations de recyclage ? Les chiffres pointent vers la seconde réponse, et la raison se cache dans la chimie elle-même.
La plupart des débats sur le recyclage tournent autour de la récupération des métaux précieux contenus dans les batteries lithium-ion. Or, tout le caractère du LFP découle de son absence de cobalt et de nickel. Dans des chimies comme le NMC, le cobalt et le nickel récupérés sont le moteur économique du procédé ; dans le LFP, ce moteur n'existe pas. Le résultat est une équation qui devient négative dans de nombreux scénarios. Sur cette page, nous décomposons cette équation pièce par pièce.
Que signifie la faible valeur : Pas la performance, mais la valeur des matériaux
D'abord, une précision terminologique : la faible valeur dont on parle dans le contexte du LFP n'est pas un jugement sur la performance de la batterie ni sur sa valeur d'usage. Les cellules LFP sont connues pour leur longue durée de vie en cyclage, leur haute stabilité thermique et leur faible coût. La faible valeur dont il est question ici renvoie entièrement à la valeur marchande des matériaux récupérables.
Lorsque vous démontez une cellule NMC, le cobalt et le nickel que vous obtenez sont des métaux rares et chers sur le marché mondial. Les récupérer dans des déchets plutôt que de les acheter auprès des mines crée une économie substantielle ; c'est cette économie qui porte la marge bénéficiaire du recycleur. Dans le LFP, en revanche, la cathode est composée de fer et de phosphate, et la valeur unitaire des matériaux récupérés est faible. L'économie liée à l'évitement de l'exploitation minière reste limitée et le côté des revenus s'affaiblit. C'est pourquoi les installations de recyclage consacrent aujourd'hui leurs capacités en priorité aux batteries NMC ; les taux de recyclage du LFP restent en retrait en raison d'une économie unitaire faible.
Points clés
- En 2025, plus de 55 % des batteries de véhicules électriques dans le monde ont été mises en service avec la chimie LFP
- Dans un scénario de bas prix des métaux, le recyclage du LFP peut générer une perte allant jusqu'à 105 %
- Pour atteindre le seuil de rentabilité, le NMC811 nécessite 309 dollars de subvention par tonne, le LFP environ 2 012 dollars
- La régénération directe d'une cellule LFP peut descendre à 2,1 dollars par kg ; la pyrométallurgie, à 3,4 dollars
- En Europe, le gisement de batteries de 2026 ne représente que ~27 % de la capacité de prétraitement installée
Pourquoi l'équation économique peut-elle devenir négative ?
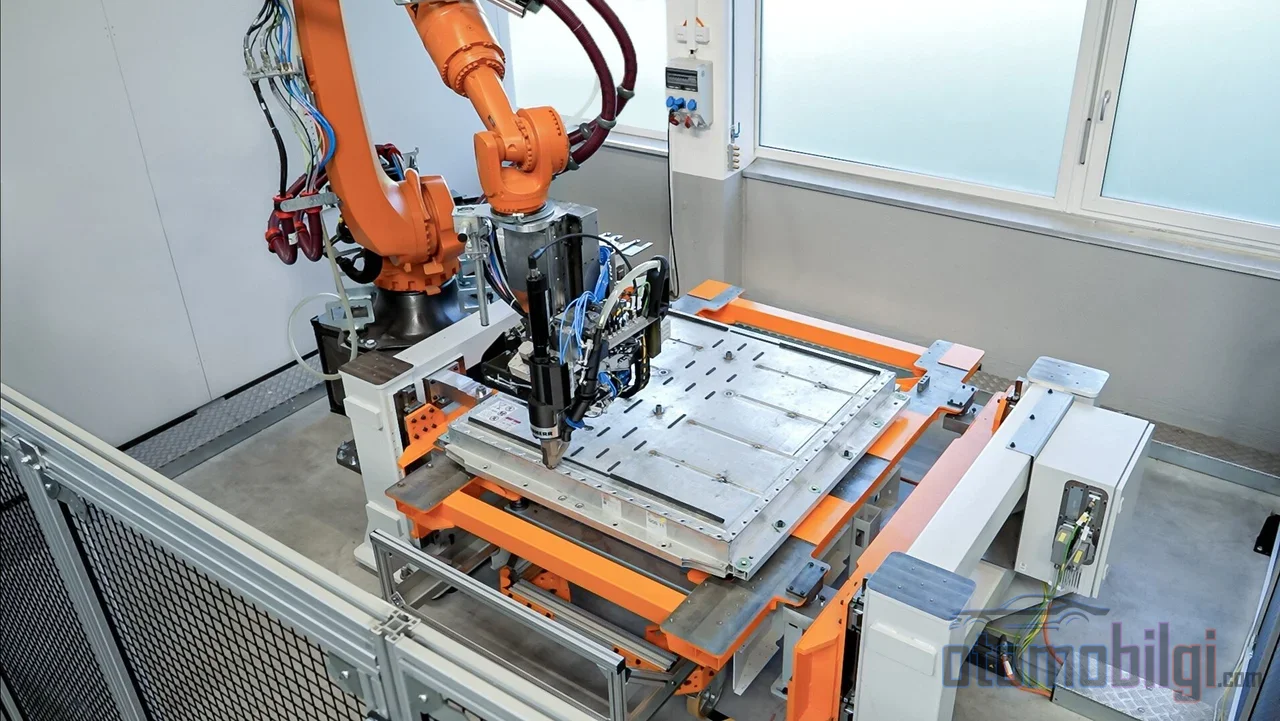
Les analyses à triple résultat (bénéfices économiques, sociaux et environnementaux) révèlent l'ampleur du problème en chiffres. Dans un scénario de prix élevés des métaux, la marge bénéficiaire du lithium extrait par les mineurs atteint 88 %, tandis que celle du lithium recyclé reste à 19 %. L'écart le plus frappant apparaît dans le scénario de bas prix : la marge minière chute à 23 %, tandis que le recyclage peut générer une perte allant jusqu'à 105 %.
Le besoin en mécanismes de subvention est lui aussi asymétrique. Le NMC811 se contente de 309 dollars la tonne, soit un soutien de crédit de 4 % seulement, pour atteindre le seuil de rentabilité dans un environnement de prix bas. Pour le LFP, le même seuil est d'environ 2 012 dollars, soit un soutien de 28 % ; si l'on vise une marge bénéficiaire de 7 %, ce chiffre monte à 2 250 dollars, soit 32 %. La différence entre les deux chimies n'est pas un simple ajustement de quelques points ; c'est une catégorie économique différente.
Il ne faut pas non plus oublier le volet des coûts. En Europe, le recyclage des batteries de véhicules n'est toujours pas rentable aujourd'hui et le transport peut représenter jusqu'à 70 % des coûts ; ce taux dépend de la façon dont la batterie est classée comme matière dangereuse. Comme le durcissement des règles de sécurité va encore augmenter ce poste, des petites installations de prétraitement d'un rayon d'environ 500 kilomètres sont discutées comme solution privilégiée.
Les bénéfices environnementaux et sociaux peuvent-ils changer la donne ?
La perspective du pur profit donne une image incomplète. Les analyses prévoient que la valeur économique totale du recyclage des batteries aux États-Unis pourrait se situer entre 11,3 et 40,3 milliards de dollars ; et que les bénéfices sociaux et environnementaux pourraient apporter une valeur actuelle nette de 13,5 à 14,4 milliards de dollars d'ici 2040, compensant les pools de profits négatifs du scénario de prix des métaux bas. En d'autres termes, le recyclage du LFP, même s'il apparaît comme une perte dans les livres comptables, peut rester nettement positif dans le bilan sociétal. De plus, les experts s'accordent à dire que le recyclage de ces batteries est une exigence réglementaire en raison du risque qu'elles, en tant que matières dangereuses, polluent les décharges. Le problème n'est pas l'existence du bénéfice, mais à qui et quand il revient.
Recyclage direct ou hydrométallurgie ?
Pour le recyclage du LFP usagé, il existe aujourd'hui trois voies principales : la régénération directe, la pyrométallurgie et l'hydrométallurgie. Pour le problème économique du LFP, la branche techniquement la plus prometteuse est le recyclage direct. Cette méthode consiste à récupérer et à régénérer les composants de la batterie sans altérer leur structure chimique, puis à les réutiliser ; plutôt que de décomposer le matériau en ses éléments, elle cherche à le renouveler en préservant la chimie de la cathode.
| Méthode | Caractéristique | Coût / Rendement |
|---|---|---|
| Régénération directe | Renouvellement avec structure chimique préservée | ~2,1 $/kg, 98 % de récupération |
| Hydrométallurgie | Récupération des éléments par voie de solution | 3-8 $/kg |
| Pyrométallurgie | Fusion à haute température | ~3,4 $/kg |
Les chiffres sont en faveur de la méthode directe. Dans une analyse comparative, le coût de la régénération directe descend à 2,1 dollars par kilo pour une cellule LFP usagée, tandis que la pyrométallurgie reste à 3,4 dollars et une méthode hybride à 2,4 dollars. Les comparaisons sectorielles montrent également que le recyclage direct assure une récupération de 98 % avec des pertes minimales ; la lixiviation biologique reste dans une fourchette de 85 à 95 %, et tandis que l'hydrométallurgie coûte 3 à 8 dollars par kilo, la méthode directe fonctionne dans une fourchette de 1 à 4 dollars. Les études de modélisation révèlent également que le recyclage direct a un impact environnemental nettement plus faible que les méthodes hydrométallurgiques. Les évaluations académiques récentes mettent en avant le recyclage direct des cathodes comme le procédé le plus rentable et montrent qu'il peut générer des revenus positifs même pour la chimie LFP.
Les atouts de l'hydrométallurgie sont différents : une technique robuste et adaptable, facilement extensible à des opérations de plus grande envergure. Bien que la faible teneur en métaux de transition précieux du LFP pénalise cette économie, cela reste une voie éprouvée pour les installations industrielles à haut volume. En somme, le choix de la méthode ne peut se réduire à une seule réponse ; le facteur de forme des cellules et l'échelle de l'opération sont déterminants ensemble. Le recyclage direct par régénération est plus facile à appliquer pour des formats de cellules standardisés et faciles à ouvrir, tandis que l'hydrométallurgie s'impose par sa fiabilité à grande échelle. La structure riche en adhésifs des cellules pouch et le boîtier rigide des cellules cylindriques tirent les coûts de démantèlement et de pré-traitement dans des directions différentes ; le facteur de forme fait partie de l'équation autant que la chimie.
Comment la part de marché du LFP pèse-t-elle sur l'équilibre du recyclage ?
C'est là qu'intervient la question du calendrier. Le LFP représentait environ 10 pour cent du flux de matières premières de batteries existant en Europe en 2024 ; il devrait approcher un tiers d'ici la fin 2030. Un seuil encore plus frappant : vers 2032, le flux de matières LFP à lui seul atteindra un volume équivalent à la totalité du flux actuel de matières premières de batteries en Europe. Si une part de plus en plus importante du volume croissant a une faible valeur matière, les installations à coûts fixes sont contraintes de fonctionner avec des revenus moindres par tonne.
Il y a aussi une dimension structurelle. Le flux actuel de matières premières de batteries en Europe ne remplit qu'environ 27 pour cent de la capacité de pré-traitement installée en 2026 ; même en 2035, ce taux ne devrait atteindre que 65 pour cent. Qu'elles fonctionnent à plein régime ou à moitié vides, les installations supportent des coûts de personnel, de permis, de maintenance, d'énergie et de capital. À un faible taux d'utilisation, le revenu brut gagné par tonne ne suffit pas à couvrir les coûts fixes. Dans ce cadre, l'argument avancé est que le LFP ne crée pas le problème, il en révèle l'inefficacité existante : les chimies à haute valeur peuvent mieux absorber cette même inefficacité structurelle.
La Chine a bâti un modèle différent
En Chine, la situation est inversée. Les déchets de LFP y disposent d'un marché actif et s'échangent actuellement à un prix supérieur à celui des déchets de plomb-acide. Les entreprises chinoises de récupération de matières paient environ 2 dollars par kilogramme pour la black mass de LFP livrée à leurs installations. La raison principale est l'intégration des recycleurs avec la production de pCAM, c'est-à-dire de précurseurs : la matière récupérée entre directement dans leur propre chaîne de production, ce qui réduit la couche d'intermédiaires et le risque de prix. En Europe, en revanche, il n'existe pas de production commerciale de pCAM/CAM LFP à échelle significative ; la valeur du LFP ne peut se concrétiser à cause de ce manque, et une carence similaire explique aussi la vente de la black mass NMC vers la Corée du Sud et la Chine. En Europe, le nombre de recycleurs bien capitalisés s'engageant ouvertement aujourd'hui dans le recyclage du LFP ne dépasse pas les doigts d'une main.
Une seconde vie est-elle une véritable solution ?
Un avantage des batteries LFP est qu'elles sont particulièrement adaptées aux applications de seconde vie : une chimie peu risquée, durable et stable. Leur faible teneur en matériaux de valeur rend logique de les orienter vers des applications comme le stockage stationnaire d'énergie plutôt que de les mettre au rebut. On a même démontré au niveau du laboratoire que des batteries de véhicules électriques usagées peuvent être transformées en matériau de batterie régénéré stockant plus d'énergie que le LFP d'origine, tout en conservant durabilité et sécurité.
Cependant, la seconde vie ne supprime pas la charge de recyclage ; elle la diffère. Comme les prix des batteries ayant servi plus de 15 ans chutent rapidement, la réutilisation perd son attrait économique et le recyclage devient le destin le plus probable pour de nombreuses batteries. De plus, les transactions peuvent ne pas se concrétiser lorsque le secteur de la seconde vie, héritant de la future charge de recyclage, voit son prix de reprise diminuer. En résumé, la seconde vie est une étape précieuse, non une solution définitive.
Comment résoudre le problème : Trois scénarios et une refonte
On considère que l'industrie européenne du recyclage a devant elle trois voies : la liquidation spontanée des capacités, un pont de subvention d'attente financé par des fonds publics, ou la refonte de la chaîne de valeur. La troisième voie est également débattue avec des outils concrets : pré-traitement modulaire, orientation selon la chimie, régénération directe du LFP, conception facile à démonter pour le recyclage et engagements d'achat à long terme avec les producteurs de CAM. L'interdiction d'exportation de black mass par l'Union européenne entre aussi dans l'équation : on s'attend à ce qu'elle renforce le pouvoir de négociation des installations d'hydrométallurgie tout en comprimant les revenus des pré-traiteurs. Le besoin de modèles d'affaires spécialisés, comme le recyclage à tarif de traitement (toll-based), est également clairement souligné dans les rapports des agences internationales de l'énergie.
Le débat sur la conception est peut-être le plus durable : on estime que le recyclage devrait être placé dès le départ parmi les critères de conception des batteries, c'est-à-dire que plutôt que de se fixer l'objectif de recycler plus efficacement les batteries, il faudrait poser la question de la manière dont les batteries produites aujourd'hui conserveront une valeur maximale à la fin de leur première vie. Le LFP, avec sa faible valeur résiduelle, rend cette question particulièrement urgente.
Réponse claire : Le LFP vaut-il la peine d'être recyclé ?
D'un point de vue purement économique, avec les procédés actuels et le contexte de prix actuel, le recyclage du LFP reste en dessous du point mort dans la plupart des scénarios ; avec des prix des métaux bas, la perte peut atteindre 105 %. Mais ce n'est pas toute l'histoire. Lorsque les bénéfices environnementaux et sociaux sont pris en compte, le tableau devient nettement positif, le risque de matières dangereuses crée une obligation réglementaire, et le modèle pCAM intégré de la Chine prouve que le LFP peut être une matière recyclable négociable dans une chaîne de valeur correctement établie. Le problème du recyclage du LFP n'est pas la chimie elle-même, mais la chaîne de valeur qui n'a pas été établie pour cette chimie ; la solution viendra de la régénération directe, de la production intégrée et de la préservation de la valeur dès la phase de conception.
Une note sur les estimations de la taille du marché : Les prévisions pour le marché du recyclage du lithium-ion en 2026 s'étalent sur une large fourchette, de 416 millions à 16,44 milliards de dollars ; cet écart exige d'aborder les données du secteur avec prudence. La prévision la plus cohérente indique que le marché croîtra de 15 pour cent par an pour atteindre 50 milliards de dollars à l'échelle mondiale d'ici 2033. La croissance est certaine ; quel modèle d'affaires sortira vainqueur, on ne le sait pas encore.
Sources
- Le LFP n'est pas le problème. L'économie du recyclage des batteries - Hans Eric Melin
- Recyclage des batteries : comment la prise en compte des bénéfices sociaux et environnementaux augmente les rendements - RMI
- Défis économiques et structurels du recyclage des batteries lithium-ion - ScienceDirect
- Recyclage durable des batteries LFP par hydrométallurgie - PMC
- Le recyclage du LFP en Europe est vital pour l'avenir mais fait face à des obstacles économiques - Fastmarkets
- Recyclage des batteries lithium-fer-phosphate - Worley
- Comment rendre le recyclage du LFP rentable ? - CRU Group