لماذا إعادة تدوير بطاريات LFP غير مربحة؟
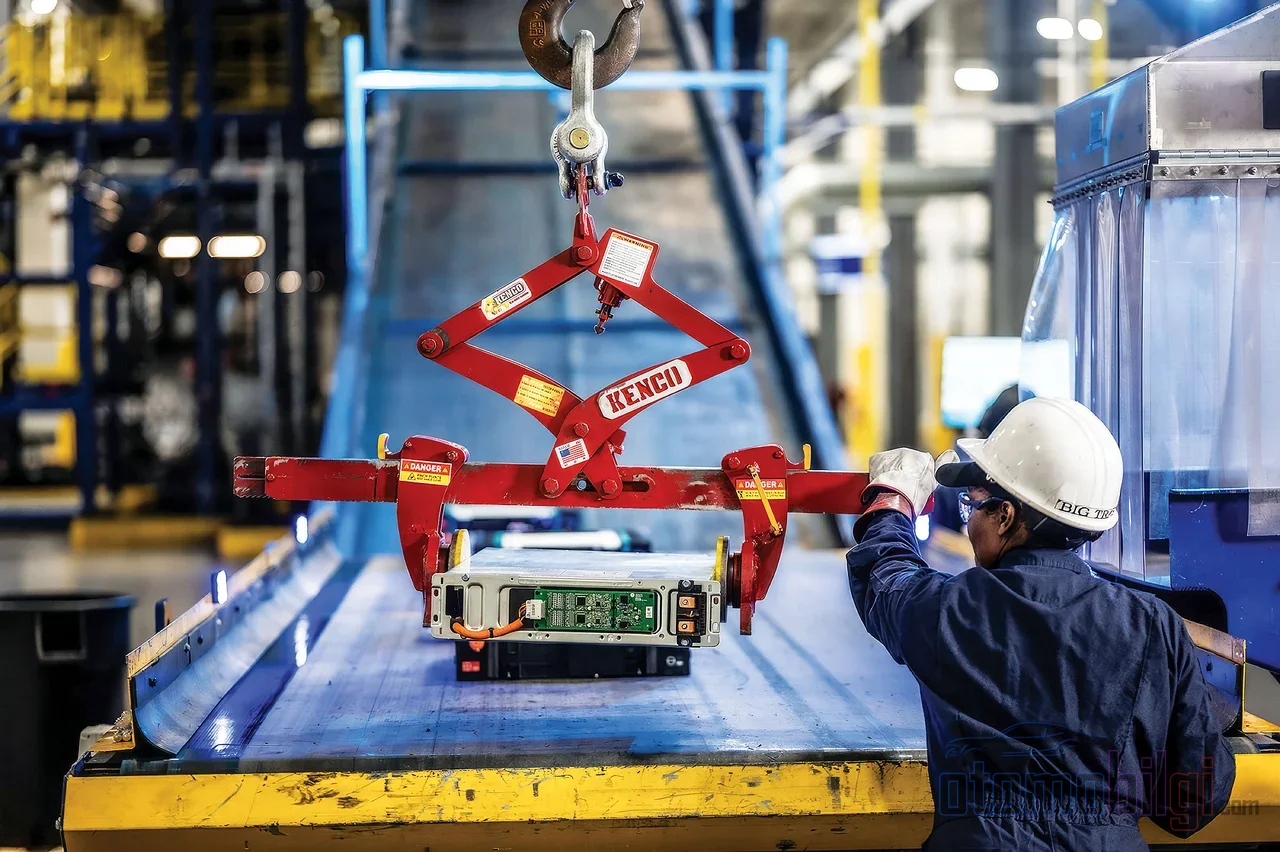
فوسفات حديد الليثيوم هي اليوم كيميائية البطاريات الأسرع نمواً في سوق السيارات الكهربائية: اعتباراً من عام 2025، أكثر من 55% من بطاريات السيارات الكهربائية المطروحة في العالم أُنتجت بكيميائية LFP؛ في عام 2024 كانت هذه النسبة نحو 50%. فهل سيكون هذا الحجم الهائل، عند نهاية عمرها الافتراضي، ثروة لمرافق إعادة التدوير أم عبءاً عليها؟ الأرقام تشير إلى الجواب الثاني، والسبب كامن في الكيميائية نفسها.
معظم نقاشات إعادة التدوير تدور حول استخلاص المعادن الثمينة الموجودة داخل بطاريات الليثيوم-أيون. لكن شخصية LFP بأكملها تنبع من خلوها من الكوبالت والنيكل. في كيميائيات مثل NMC، يشكل الكوبالت والنيكل المستردان المحرك الاقتصادي للعملية؛ أما في LFP فلا يوجد هذا المحرك. والنتيجة معادلة تنقلب إلى السالب في سيناريوهات كثيرة. في هذه الصفحة نشرح تلك المعادلة تفصيلاً.
ماذا يعني انخفاض القيمة: ليست الأداء، بل القيمة المادية
أولاً، توضيح للمصطلحات: انخفاض القيمة المتحدث عنه في سياق LFP ليس حكماً على أداء البطارية أو قيمتها الاستخدامية. خلايا LFP معروفة بعمرها الطويل للدورات واستقرارها الحراري العالي وتكلفتها المنخفضة. انخفاض القيمة هنا يشير بالكامل إلى القيمة السوقية للمادة القابلة للاسترداد.
عندما تفكك خلية NMC، يصل إليك الكوبالت والنيكل، وهما معدنان نادران ومكلفان في الأسواق العالمية. إنقاذها من الخردة بدلاً من شرائها من التعدين يخلق وفورات كبيرة؛ وهذه الوفورات هي ما يحمل هامش ربح المعيد للتدوير. أما في LFP، فيتكوّن الكاثود من الحديد والفوسفات، والقيمة الوحدوية للمادة المستردة منخفضة. تبقى وفورات تجنب التعدين محدودة، وجانب الإيرادات ضعيف. لهذا تخصص مرافق إعادة التدوير اليوم قدراتها بالدرجة الأولى لبطاريات NMC؛ وتتأخر معدلات إعادة تدوير LFP بسبب وحداتها الاقتصادية المنخفضة.
أبرز النقاط
- في عام 2025 رُكّب أكثر من 55% من بطاريات السيارات الكهربائية العالمية بكيميائية LFP
- في سيناريو انخفاض أسعار المعادن، يمكن لإعادة تدوير LFP أن تولّد خسارة تصل إلى 105%
- لتحقيق نقطة التعادل، يحتاج NMC811 إلى دعم قدره 309 دولارات للطن، بينما يحتاج LFP إلى نحو 2,012 دولاراً
- يمكن للتجديد المباشر أن ينخفض في خلايا LFP إلى 2.1 دولار للكيلوغرام ؛ في مقابل 3.4 دولار للتعدين الحراري
- في أوروبا، تغذية بطاريات عام 2026 تمثل نحو 27% فقط من سعة المعالجة الأولية القائمة
لماذا يمكن أن تنقلب المعادلة الاقتصادية إلى السالب؟
تحليلات النتائج الثلاثية (الفوائد الاقتصادية والاجتماعية والبيئية) تكشف حجم المشكلة بالأرقام. في سيناريو ارتفاع أسعار المعادن، يصل هامش ربح الليثيوم المستخرج من المناجم إلى 88%، بينما يبقى هذا المعدن عند 19% في الليثيوم المعاد تدويره. الفارق الأكثر لفتاً للنظر هو في سيناريو انخفاض الأسعار: ينخفض هامش التعدين إلى 23%، بينما يمكن لإعادة التدوير أن تولّد خسارة تصل إلى 105%.
الحاجة إلى آلية الدعم أيضاً غير متكافئة. إن NMC811 يكتفي بدعم ائتماني بنسبة 4 بالمئة فقط، أي 309 دولارات للطن، للوصول إلى نقطة التعادل في بيئة الأسعار المنخفضة. أما بالنسبة لـ LFP فإن العتبة نفسها تقارب 2.012 دولار، أي أنها تتطلب دعماً بنسبة 28 بالمئة؛ وإذا كان الهدف هو هامش ربح بنسبة 7 بالمئة، يرتفع هذا الرقم إلى 2.250 دولار أي بنسبة 32 بالمئة. الفارق بين الكيميائين ليس مجرد ضبط دقيق ببضع نقاط؛ بل فئة اقتصادية مختلفة تماماً.
كما يجب ألا ننسى جانب التكلفة. إعادة تدوير بطاريات المركبات في أوروبا لا تزال غير مربحة حتى اليوم، ويمكن أن يشكل الشحن حتى 70 بالمئة من التكاليف ؛ وتتوقف هذه النسبة على كيفية تصنيف البطارية كمادة خطرة. ونظراً لأن تشديد قواعد السلامة سيضخّم هذا البند أكثر، يتم مناقشة منشآت المعالجة الأولية الصغيرة بنطاق نصف قطره نحو 500 كيلومتر كحل واعد.
هل يمكن للفوائد البيئية والاجتماعية أن تغيّر المشهد؟
منظور الربح الصافي وحده يقدم صورة ناقصة. تتوقع التحليلات أن القيمة الاقتصادية الإجمالية لإعادة تدوير البطاريات في الولايات المتحدة قد تتراوح بين 11,3 و40,3 مليار دولار؛ وأن الفوائد الاجتماعية والبيئية قد توفر صافي قيمة حالية يبلغ 13,5-14,4 مليار دولار حتى عام 2040، بما يعوّض مجمعات الأرباح السلبية في سيناريو أسعار المعادن المنخفضة. بعبارة أخرى، قد تبدو إعادة تدوير LFP خسارة في دفاتر المحاسبة، لكنها تبقى صافية إيجابية في الحساب المجتمعي. كما يتفق الخبراء على أن إعادة تدوير هذه البطاريات ضرورة تنظيمية نظراً لخطر تلويثها لمكبات النفايات كم مواد خطرة. المشكلة ليست في وجود الفائدة، بل في مَن يستفيد ومتى تتحقق.
إعادة التدوير المباشرة أم الاستخلاص المائي؟
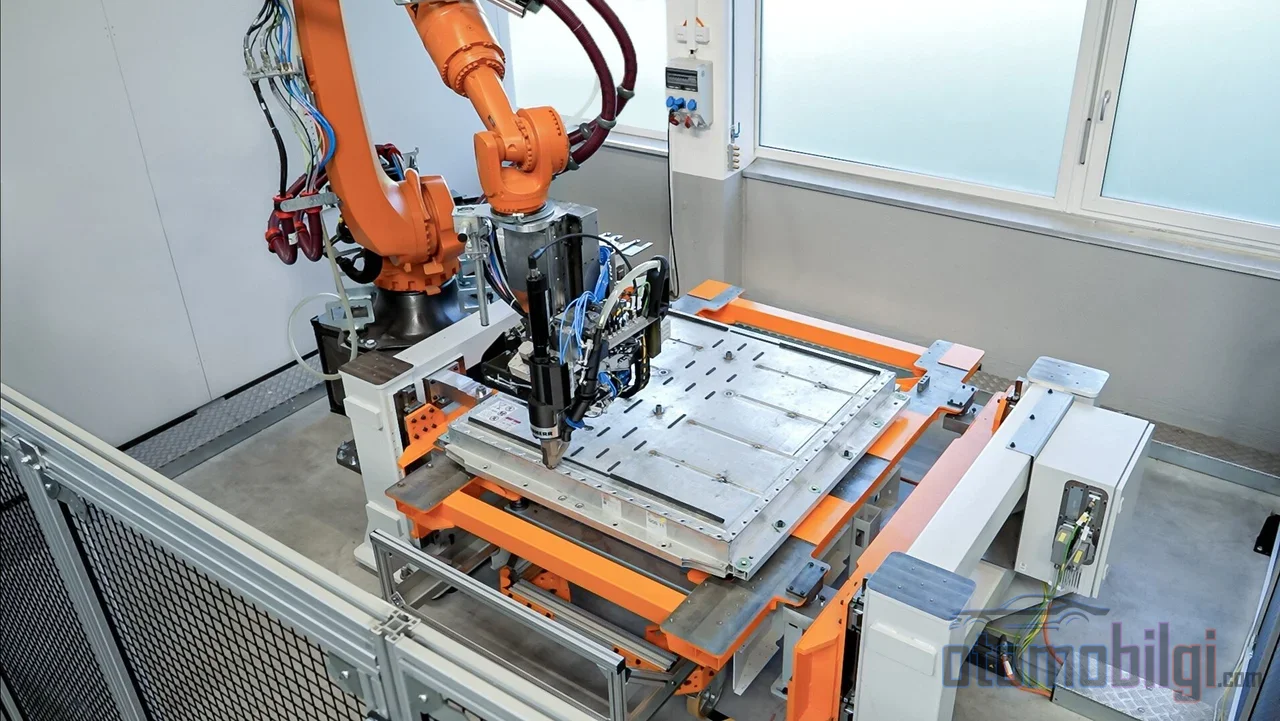
هناك اليوم ثلاثة مسارات رئيسية لإعادة تدوير LFP المستهلك: إعادة التوليد المباشرة، والاستخلاص الحراري، والاستخلاص المائي. المسار الأكثر وعداً تقنياً من حيث المشكلة الاقتصادية لـ LFP هو إعادة التدوير المباشرة. تتضمن هذه الطريقة استخلاص مكونات البطارية وإعادة توليدها وإعادة استخدامها دون الإضرار بتركيبها الكيميائي؛ فبدلاً من تفكيك المادة إلى عناصرها، تسعى إلى تجديدها مع الحفاظ على كيمياء القطب الموجب.
| الطريقة | الخاصية | التكلفة / الكفاءة |
|---|---|---|
| إعادة التوليد المباشرة | تجديد مع الحفاظ على التركيب الكيميائي | نحو 2,1 دولار/كغ، استخلاص بنسبة 98 بالمئة |
| الاستخلاص المائي | استخلاص العناصر بمحلول قائم | 3-8 دولار/كغ |
| الاستخلاص الحراري | صهر في درجات حرارة عالية | نحو 3,4 دولار/كغ |
الأرقام لصالح الطريقة المباشرة. في تحليل مقارن، تنخفض تكلفة إعادة التوليد المباشرة إلى 2,1 دولار للكيلوغرام الواحد من خلية LFP المستهلكة، بينما يبقى الاستخلاص الحراري عند 3,4 دولارات، والطريقة المختلطة عند 2,4 دولار. تظهر المقارنات القطاعية أيضاً أن إعادة التدوير المباشرة تحقق استخلاصاً بنسبة 98 بالمئة بأقل الفواقد؛ فيما يبقى الاستخلاص البيولوجي في نطاق 85-95 بالمئة، ويكلف الاستخلاص المائي 3-8 دولارات للكيلوغرام بينما تعمل الطريقة المباشرة في نطاق 1-4 دولارات. تكشف دراسات النمذجة أيضاً أن إعادة التدوير المباشر تخلق أثراً بيئياً أقل بوضوح من الطرق الهيدروميتالورجية. التقييمات الأكاديمية الحالية تسلط الضوء على إعادة تدوير الكاثود المباشر باعتبارها العملية الأكثر فعالية من حيث التكلفة، وتُظهر أنها قادرة على توليد إيرادات إيجابية حتى بالنسبة إلى LFP.
أما رافعات الهيدروميتالورجيا فتختلف: تقنية متينة وقابلة للتكيف ويُسهّل توسيع نطاقها إلى عمليات أكبر. ورغم أن ندرة المعادن الانتقالية الثمينة في LFP تجعل هذا الاقتصاد صعباً، فهي لا تزال مساراً مثبتاً للمنشآت الصناعية عالية الحجم. باختصار، لا يمكن اختزال اختيار الطريقة في إجابة واحدة؛ شكل الخلية وحجم التشغيل معاً هما العاملان الحاسمان. بينما تزداد قابلية تطبيق التجديد المباشر في صيغ الخلايا الموحدة وسهلة الفتح، تتصدر موثوقية الهيدروميتالورجيا على النطاق الكبير المشهد. هيكل خلايا الـPouch المعتمد على المواد اللاصقة والغلاف الصلب للخلايا الأسطوانية يدفعان تكاليف الفك والمعالجة الأولية في اتجاهات مختلفة؛ فشكل الخلية جزء من المعادلة بقدر الكيمياء.
كيف تضغط حصة LFP السوقية على معادلة إعادة التدوير؟
هنا يدخل موضوع التوقيت على الخط. كانت الـLFP تشكل نحو 10 بالمئة من خامة البطاريات المتاحة في أوروبا عام 2024؛ ويُتوقع أن تقترب من الثلث بحلول نهاية 2030. وهناك عتبة أكثر لفتاً للنظر: حوالي عام 2032 ستصل خامة الـLFP وحدها إلى حجم يعادل إجمالي خامة البطاريات الأوروبية اليوم. إذا كانت الحصة المتزايدة باستمرار من الحجم ذات قيمة مادية منخفضة، فإن المنشآت ذات التكاليف الثابتة تضطر للعمل بإيرادات أقل لكل طن.
وهناك أيضاً بُعد هيكلي للمسألة. فخامة البطاريات المتاحة حالياً في أوروبا تملأ نحو 27 بالمئة فقط من طاقة المعالجة الأولية المثبتة عام 2026؛ وحتى عام 2035 يُتوقع أن يصل هذا المعدن إلى 65 بالمئة فقط. والمنشآت سواء تعمل بكامل طاقتها أو بنصفها تتحمل تكاليف الموظفين والتصاريح والصيانة والطاقة ورأس المال. وعند معدل استخدام منخفض، لا تكفي الإيرادات الإجمالية المكتسبة لكل طن لتغطية التكاليف الثابتة. الرأي المدافع عنه في هذا الإطار هو أن الـLFP لم تخلق المشكلة، بل كشفت عن عدم الكفاءة القائم: فالكيمياءات عالية القيمة قادرة على امتصاص هذا القصور الهيكلي بشكل أفضل.
الصين بنت نموذجاً مختلفاً
في الصين، انقلب الوضع رأساً على عقب. للخردة الناتجة عن الـLFP سوق تُعالج فيه هناك، وهي تُتداول حالياً بسعر أعلى من خردة الرصاص الحمضية. وتدفع شركات استعادة المواد الصينية نحو دولارين لكل كيلوغرام تقريباً مقابل الـblack mass من الـLFP المسلّمة إلى منشآتها. والسبب الرئيسي في ذلك هو تكامل شركات إعادة التدوير مع إنتاج الـpCAM أي المواد الأولية: فالمواد المستعادة تدخل مباشرة في سلسلة الإنتاج الخاصة بها، مما يقلل طبقة الوسطاء ومخاطر الأسعار. أما في أوروبا فلا يوجد إنتاج تجاري للـpCAM/CAM من الـLFP بمعناه الفعلي؛ ولا تتحقق قيمة الـLFP بسبب هذا النقص، وهو النقص ذاته الذي يفسر أيضاً بيع الـblack mass من الـNMC إلى كوريا الجنوبية والصين. عدد شركات إعادة التدوير جيدة التمويل في أوروبا الملتزمة علنًا بإعادة تدوير LFP اليوم لا يتجاوز أصابع اليد الواحدة.
هل الحياة الثانية حل حقيقي؟
من مزايا بطاريات LFP ملاءمتها بشكل خاص لتطبيقات الحياة الثانية: كيمياء منخفضة المخاطر، طويلة العمر ومستقرة. انخفاض قيمة موادها يجعل توجيهها إلى تطبيقات مثل تخزين الطاقة الثابت بدلًا من الخردة أمرًا منطقيًا. وقد أُثبت حتى على مستوى المختبرات إمكانية تحويل بطاريات المركبات الكهربائية المستعملة إلى مادة بطاريات محسّنة تخزّن طاقة أكبر من LFP الأصلية وتحافظ على متانتها وسلامتها.
غير أن الحياة الثانية لا تلغي عبء إعادة التدوير؛ بل تؤجله. نظرًا لانخفاض أسعار البطاريات التي خدمت لأكثر من 15 عامًا بسرعة، تفقد إعادة الاستخدام جاذبيتها الاقتصادية وتبدأ إعادة التدوير في أن تصبح المصير الأكثر ترجيحًا للعديد من البطاريات. علاوة على ذلك، عندما يتحمل قطاع الحياة الثانية أيضًا عبء إعادة التدوير المستقبلي، قد لا تتم الصفقات بسبب انخفاض السعر الذي سيتحمله. باختصار، الحياة الثانية محطة انتقالية قيّمة، وليست حلًا نهائيًا.
كيف تُحل المشكلة: ثلاثة سيناريوهات وإعادة تصميم
يُعتقد أن أمام صناعة إعادة التدوير الأوروبية ثلاثة طرق: تصفية الذات للطاقة، جسر إعانات انتظار بالتمويل العام، أو إعادة تصميم سلسلة القيمة. ويُناقش الطريق الثالث أيضًا بأدوات ملموسة: المعالجة المسبقة المعيارية، التوجيه حسب الكيمياء، تجديد LFP المباشر، التصميم سهل الفك لإعادة التدوير، والتزامات شراء طويلة الأجل مع مصنّعي CAM. يدخل حظر الاتحاد الأوروبي على تصدير black mass أيضًا في المعادلة: يُتوقع أن يزيد قوة المساومة لدى منشآت الاستخلاص المائي مع ضغط إيرادات المعالجين المسبقين. تُبرز تقارير الوكالات الدولية للطاقة بوضوح أيضًا الحاجة إلى نماذج أعمال متخصصة مثل إعادة التدوير القائمة على رسوم التشغيل.
وثمّة النقاش حول جانب التصميم، وهو ربما الأكثر ديمومة: يُعتقد أنه يجب وضع إعادة التدوير في مقدمة معايير تصميم البطاريات، أي طرح سؤال كيف ستحافظ البطاريات المنتجة اليوم على أقصى قيمة في نهاية حياتها الأولى، بدلًا من هدف كيفية إعادة تدوير البطاريات بكفاءة أكبر. تجعل LFP هذا السؤال ملحًا بشكل خاص بقيمتها المتبقية المنخفضة.
الإجابة الواضحة: هل تستحق LFP إعادة التدوير؟
من الناحية الاقتصادية البحتة، تبقى إعادة تدوير LFP في معظم السيناريوهات تحت نقطة التعادل بعمليات وأسعار السوق الحالية؛ وعند أسعار المعادن المنخفضة قد تصل الخسارة إلى 105 بالمئة. لكن هذا ليس الصورة كاملة. عند احتساب الفوائد البيئية والاجتماعية يتحول الجدول نحو الإيجابية بوضوح، ويخلق خطر المواد الخطرة إلزامًا تنظيميًا، ويثبت نموذج pCAM المتكامل في الصين أن LFP يمكن أن تكون خردةً قابلة للتداول في سلسلة قيمة مُنشأة بشكل صحيح. مشكلة إعادة تدوير LFP ليست الكيمياء نفسها، بل سلسلة القيمة التي لم تُبنَ بما يتناسب مع هذه الكيمياء؛ والحل سيأتي عبر التجديد المباشر، والتصنيع المتكامل، والحفاظ على القيمة منذ مرحلة التصميم.
ملاحظة حول تقديرات حجم السوق: تتراوح تقديرات سوق إعادة تدوير بطاريات الليثيوم-أيون لعام 2026 في نطاق واسع من 416 مليون دولار إلى 16.44 مليار دولار؛ وهذا التفاوت يستوجب التعامل مع بيانات القطاع بحذر. التوقع الأكثر اتساقاً هو أن السوق سينمو بنسبة 15% سنوياً ليصل إلى 50 مليار دولار عالمياً بحلول عام 2033. النمو مؤكد؛ أما نموذج العمل الذي سيفوز فلم يتحدد بعد.
المصادر
- LFP is not the problem. The economics of battery recycling are - Hans Eric Melin
- Battery Recycling: How Accounting for Social and Environmental Benefits Boosts Returns - RMI
- Economic and structural challenges of lithium-ion battery recycling - ScienceDirect
- Sustainable Hydrometallurgical LFP Battery Recycling - PMC
- European LFP recycling vital for future but facing economic barriers - Fastmarkets
- Lithium-Iron-Phosphate battery recycling - Worley
- How can LFP recycling be profitable? - CRU Group