Dlaczego recykling baterii LFP nie jest opłacalny?
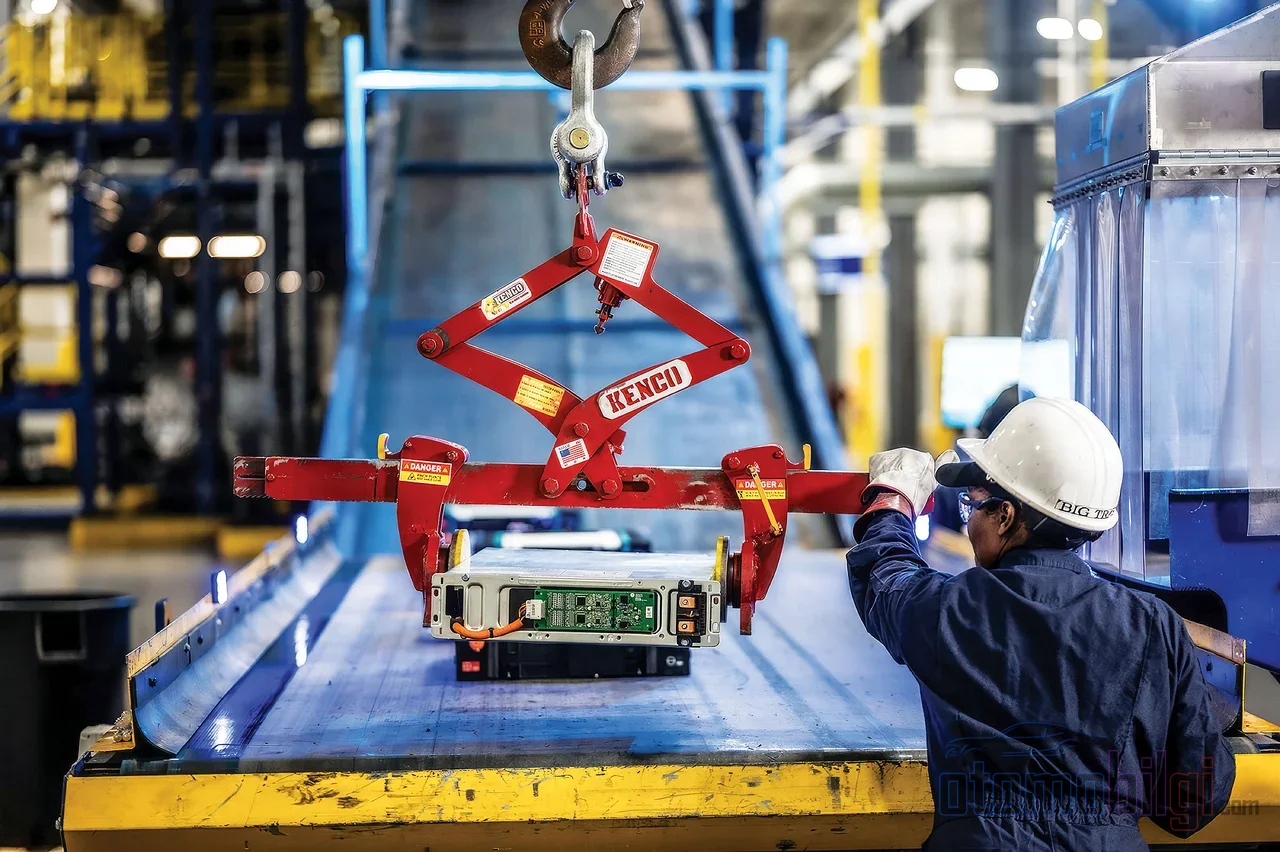
Fosforan litowo-żelazowy to najszybciej rosnąca chemia baterii na dzisiejszym rynku pojazdów elektrycznych: Od 2025 roku ponad 55% akumulatorów do pojazdów elektrycznych wprowadzanych na świecie zostało wyprodukowanych w technologii LFP; w 2024 roku odsetek ten wynosił około 50%. Czy ta ogromna masa, gdy baterie dojdą do końca swojego życia, będzie dla zakładów recyklingu majątkiem, czy raczej ciężarem? Liczby wskazują na drugą odpowiedź, a przyczyna kryje się w samej chemii.
Większość dyskusji o recyklingu koncentruje się wokół odzyskiwania cennych metali zawartych w bateriach litowo-jonowych. Tymczasem cały charakter LFP wynika z tego, że nie zawiera kobaltu ani niklu. W chemiach takich jak NMC odzyskany kobalt i nikel są ekonomicznym motorem procesu; w LFP tego motoru nie ma. Efektem jest równanie, które w wielu scenariuszach przyjmuje wartości ujemne. Na tej stronie rozbieramy to równanie kawałek po kawałku.
Co oznacza niska wartość: Nie wydajność, lecz wartość materiału
Najpierw wyjaśnienie terminologiczne: Niska wartość, o której mowa w kontekście LFP, nie jest oceną wydajności ani wartości użytkowej baterii. Ogniwa LFP znane są z długiej żywotności cyklicznej, wysokiej stabilności termicznej i niskich kosztów. Niska wartość w tym przypadku odnosi się wyłącznie do wartości rynkowej materiału nadającego się do odzysku.
Kobalt i nikel uzyskane przy rozbieraniu ogniwa NMC to na światowym rynku metale rzadkie i drogie. Odzyskanie ich ze złomu zamiast zakupu z wydobycia generuje znaczne oszczędności; to ta oszczędność niesie marżę zysku recyklera. W LFP katod składa się z żelaza i fosforanu, a jednostkowa wartość odzyskanego materiału jest niska. Oszczędności z tytułu uniknięcia wydobycia pozostają ograniczone, a strona przychodów słabnie. Dlatego zakłady recyklingu dziś kierują swoje moce przerobowe przede wszystkim na baterie NMC; wskaźniki recyklingu LFP pozostają w tyle ze względu na niską ekonomię jednostkową.
Najważniejsze informacje
- W 2025 roku ponad 55% akumulatorów do pojazdów elektrycznych na świecie uruchomiono w technologii LFP
- W scenariuszu niskich cen metali recykling LFP może generować straty sięgające 105%
- Aby osiągnąć próg rentowności, NMC811 wymaga wsparcia w wysokości 309 dolarów za tonę, a LFP około 2012 dolarów
- Bezpośrednia regeneracja ogniwa LFP może spadać do 2,1 dolara za kg; pirometalurgia to 3,4 dolara
- W Europie w 2026 roku surowiec bateryjny stanowi zaledwie ~27% zainstalowanych mocy wstępnej obróbki
Dlaczego równanie ekonomiczne może przyjąć wartości ujemne?
Analizy potrójnego wyniku (korzyści ekonomiczne, społeczne i środowiskowe) ukazują skalę problemu w liczbach. W scenariuszu wysokich cen metali marża zysku litu pozyskiwanego przez górników sięga 88%, podczas gdy w przypadku litu z recyklingu pozostaje na poziomie 19%. Najbardziej uderzająca różnica występuje w scenariuszu niskich cen: marża wydobywcza spada do 23%, a recykling może generować straty sięgające 105%.
Potrzeba mechanizmu wsparcia jest również asymetryczna. NMC811, przy niskich cenach osiąga próg rentowności zaledwie przy wsparciu kredytowym 309 dolarów za tonę, czyli 4 procent. Dla LFP ten sam próg wynosi około 2012 dolarów, czyli wymaga wsparcia na poziomie 28 procent; jeśli celem jest marża zysku 7 procent, kwota ta rośnie do 2250 dolarów, czyli 32 procent. Różnica między tymi dwiema chemiami to nie subtelna korekta o kilka punktów procentowych; to inna kategoria ekonomiczna.
Nie można też zapominać o stronie kosztowej. W Europie recykling baterii pojazdowych nadal dziś nie jest opłacalny, a transport może stanowić do 70 procent kosztów; wskaźnik ten zależy od tego, jak bateria jest klasyfikowana jako materiał niebezpieczny. Ponieważ zaostrzenie zasad bezpieczeństwa jeszcze bardziej powiększy tę pozycję, dyskutowane jest rozwiązanie polegające na budowie małych zakładów wstępnej obróbki o promieniu około 500 kilometrów.
Czy Korzyści Środowiskowe i Społeczne Mogą Zmienić Obraz?
Perspektywa czystego zysku daje niepełny obraz. Analizy przewidują, że całkowita wartość ekonomiczna recyklingu baterii w USA może wynosić od 11,3 do 40,3 miliarda dolarów; a korzyści społeczne i środowiskowe mogą do 2040 roku wnieść 13,5-14,4 miliarda dolarów wartości bieżącej netto i zrekompensować ujemne pule zysków w scenariuszu niskich cen metali. Innymi słowy, recykling LFP, choć w księgach rachunkowych wygląda jak strata, w rachunku społecznym może pozostać netto pozytywny. Ponadto eksperci są zgodni, że recykling tych baterii jest wymogiem regulacyjnym ze względu na ryzyko, że jako materiały niebezpieczne mogą zanieczyścić wysypiska śmieci. Problemem nie jest istnienie korzyści, lecz to, komu i kiedy ta korzyść przypada.
Recykling Bezpośredni czy Hydrometalurgia?
W recyklingu zużytego LFP istnieją dziś trzy główne ścieżki: bezpośrednia regeneracja, pirometalurgia i hydrometalurgia. Dla problemu ekonomicznego LFP technicznie najbardziej obiecującą gałęzią jest recykling bezpośredni. Metoda ta obejmuje odzyskiwanie składników baterii bez naruszania ich struktury chemicznej, ich regenerację i ponowne wykorzystanie; zamiast rozkładać materiał na pierwiastki, stara się ją odnowić, zachowując chemię katody.
| Metoda | Cecha | Koszt / Wydajność |
|---|---|---|
| Bezpośrednia regeneracja | Odnawianie z zachowaniem struktury chemicznej | ~2,1 $/kg, odzysk 98% |
| Hydrometalurgia | Odzysk pierwiastków na bazie roztworów | 3-8 $/kg |
| Pirometalurgia | Wytapianie w wysokiej temperaturze | ~3,4 $/kg |
Liczby przemawiają na korzyść metody bezpośredniej. W analizie porównawczej koszt bezpośredniej regeneracji zużytej ogniwa LFP spada do 2,1 dolara za kilogram, podczas gdy pirometalurgia pozostaje na poziomie 3,4 dolara, a metoda mieszana na poziomie 2,4 dolara. Porównania branżowe pokazują również, że recykling bezpośredni zapewnia odzysk na poziomie 98 procent przy minimalnych stratach; ługowanie biologiczne utrzymuje się w przedziale 85-95 procent, a podczas gdy hydrometalurgia kosztuje 3-8 dolarów za kilogram, metoda bezpośrednia działa w przedziale 1-4 dolarów. Badania modelowe pokazują również, że recykling bezpośredni ma wyraźnie mniejszy wpływ na środowisko niż metody hydrometalurgiczne. Aktualne oceny akademickie wskazują bezpośredni recykling katodów jako najbardziej opłacalny proces i pokazują, że może on generować dodatnie przychody nawet dla LFP.
Zalety hydrometalurgii są jednak inne: to trwała i adaptowalna technika, którą łatwo skalować do większych operacji. Choć w LFP mała ilość cennych metali przejściowych utrudnia tę ekonomię, to dla dużych przemysłowych instalacji o wysokiej wydajności nadal jest to sprawdzona droga. Krótko mówiąc, wyboru metody nie można sprowadzić do jednej odpowiedzi; format ogniwa i skala operacji są wspólnie decydujące. W ustandaryzowanych, łatwych do otwarcia formatach ogniw rośnie przydatność bezpośredniej regeneracji, natomiast w dużej skali na pierwszy plan wysuwa się niezawodność hydrometalurgii. Struktura ogniw pouch oparta na klejach oraz sztywna obudowa ogniw cylindrycznych w różny sposób kształtują koszty demontażu i wstępnej obróbki; format ogniwa jest częścią równania na równi z chemią.
Jak udział rynkowy LFP wypacza równowagę recyklingu?
Tutaj wchodzi do gry kwestia synchronizacji. W 2024 roku LFP stanowiło około 10 procent dostępnego feedstocku bateryjnego w Europie; Pod koniec 2030 roku jego udział ma zbliżyć się do jednej trzeciej. Jeszcze bardziej uderzający próg: Około 2032 roku sam feedstock LFP osiągnie objętość równą całemu obecnemu feedstockowi bateryjnemu Europy. Jeśli coraz większa część rosnącej objętości ma niską wartość materiałową, instalacje o kosztach stałych muszą działać z niższym przychodem na tonę.
Istnieje też wymiar strukturalny. Obecny feedstock bateryjny w Europie zapełnia jedynie około 27 procent mocy wstępnej obróbki, które zostaną zainstalowane w 2026 roku; Szacuje się, że nawet w 2035 roku wskaźnik ten osiągnie zaledwie 65 procent. Instalacje - czy pracują pełną parą, czy na pół gwizdka - ponoszą koszty personelu, pozwoleń, konserwacji, energii i kapitału. Przy niskim wskaźniku wykorzystania przychód brutto na tonę nie pokrywa kosztów stałych. Teza brzmi w tym kontekście tak: LFP nie tworzy problemu, lecz ujawnia istniejącą nieefektywność: chemie o wysokiej wartości mogą lepiej absorbować tę samą nieefektywność strukturalną.
Chiny Zbudowały Inny Model
W Chinach sytuacja wygląda odwrotnie. Złom LFP ma tam funkcjonujący rynek i obecnie zmienia właściciela po wyższej cenie niż złom kwasowo-ołowiowy. Chińskie firmy odzyskujące materiały płacą około 2 dolary za kilogram za black mass z LFP dostarczany do ich instalacji. Głównym powodem jest integracja recyklerów z produkcją pCAM, czyli prekursorów: odzyskany materiał trafia bezpośrednio do własnego łańcucha produkcyjnego, co zmniejsza warstwę pośredników i ryzyko cenowe. W Europie nie ma natomiast produkcji pCAM/CAM dla LFP w znaczącej skali; Wartość LFP nie może się z tego powodu zmaterializować, a podobny brak wyjaśnia także sprzedaż black mass z NMC do Korei Południowej i Chin. Liczba dobrze skapitalizowanych recyklerów w Europie, które dziś w sposób jawny zobowiązują się do recyklingu LFP, nie przekracza palców jednej ręki.
Czy Drugie Życie to Naprawdę Rozwiązanie?
Jedną z zalet baterii LFP jest to, że szczególnie nadają się do zastosowań drugiego życia: nisko ryzykowna, trwała i stabilna chemia. Niska zawartość wartościowych materiałów sprawia, że sensowne jest kierowanie ich do zastosowań takich jak stacjonarne magazynowanie energii, zamiast złomowania. Co więcej, na poziomie laboratoryjnym wykazano, że zużyte baterie pojazdów elektrycznych można przekształcić w zregenerowany materiał bateryjny, który magazynuje więcej energii niż oryginalny LFP, zachowując przy tym trwałość i bezpieczeństwo.
Jednak drugie życie nie eliminuje obciążenia recyklingiem; jedynie je odsuwa w czasie. Ponieważ ceny baterii po ponad 15 latach eksploatacji szybko spadają, ponowne wykorzystanie traci ekonomiczną atrakcyjność, a recykling staje się najbardziej prawdopodobnym losem wielu baterii. Co więcej, transakcje mogą nie dochodzić do skutku, ponieważ drugie życie, przejmując przyszłe obciążenie recyklingiem, płaci niższą cenę. Krótko mówiąc, drugie życie jest cennym przystankiem pośrednim, a nie ostatecznym rozwiązaniem.
Jak Rozwiązać Problem: Trzy Scenariusze i Przeprojektowanie
Uważa się, że przed europejską branżą recyklingu stoją trzy drogi: samoistna likwidacja mocy, tymczasowe dotacje mostowe finansowane ze środków publicznych albo przeprojektowanie łańcucha wartości. Trzecia droga jest również dyskutowana z konkretnymi narzędziami: modularna wstępna obróbka, kierowanie zależne od chemii, bezpośrednia regeneracja LFP, konstrukcja łatwa do demontażu pod kątem recyklingu oraz długoterminowe zobowiązania zakupowe z producentami CAM. W równaniu pojawia się także zakaz eksportu black mass przez Unię Europejską: oczekuje się, że zwiększy siłę przetargową zakładów hydrometalurgicznych, jednocześnie ściskając przychody podmiotów wstępnej obróbki. Potrzeba wyspecjalizowanych modeli biznesowych, takich jak recykling oparty na opłacie za obsługę (toll-based), jest wyraźnie podkreślana w raportach międzynarodowych agencji energetycznych.
Dyskusja po stronie projektowania jest być może najtrwalsza: uważa się, że recykling powinien być uwzględniany od samego początku w kryteriach projektowania baterii - zamiast celu polegającego na tym, jak efektywniej recyklingować baterie, należałoby postawić pytanie, jak baterie produkowane dziś zachowają maksymalną wartość na koniec swojego pierwszego życia. LFP, ze względu na niską wartość rezydualną, czyni to pytanie szczególnie pilnym.
Jasna Odpowiedź: Czy LFP Warto Recyklingować?
Z czysto ekonomicznego punktu widzenia, przy obecnych procesach i sytuacji cenowej recykling LFP pozostaje w większości scenariuszy poniżej progu opłacalności; przy niskich cenach metali strata może sięgać nawet 105 procent. Ale to nie jest cała historia. Gdy uwzględni się korzyści środowiskowe i społeczne, obraz wyraźnie zmienia się na pozytywny, ryzyko związane z substancjami niebezpiecznymi tworzy regulacyjny obowiązek, a zintegrowany model pCAM Chin dowodzi, że LFP w prawidłowo skonstruowanym łańcuchu wartości może być towarem nadającym się do obrotu jako złom. Problemem recyklingu LFP nie jest sama chemia, lecz łańcuch wartości, który nie został zbudowany pod tę chemię; rozwiązaniem będzie bezpośrednia regeneracja, zintegrowana produkcja oraz zachowywanie wartości na etapie projektowania.
Uwaga dotycząca szacunków wielkości rynku: Prognozy dotyczące rynku recyklingu litowo-jonowego na 2026 rok mieszczą się w szerokim przedziale od 416 milionów do 16,44 miliarda dolarów; takie rozbieżności wymagają ostrożnego podchodzenia do danych branżowych. Bardziej spójna prognoza mówi, że rynek będzie rósł o 15 procent rocznie i osiągnie globalne 50 miliardów dolarów w 2033 roku. Wzrost jest pewny; jakim modelem biznesowym zwycięży - tego jeszcze nie wiadomo.
Źródła
- LFP is not the problem. The economics of battery recycling are - Hans Eric Melin
- Battery Recycling: How Accounting for Social and Environmental Benefits Boosts Returns - RMI
- Economic and structural challenges of lithium-ion battery recycling - ScienceDirect
- Sustainable Hydrometallurgical LFP Battery Recycling - PMC
- European LFP recycling vital for future but facing economic barriers - Fastmarkets
- Lithium-Iron-Phosphate battery recycling - Worley
- How can LFP recycling be profitable? - CRU Group