چرا بازیافت باتری LFP سودآور نیست؟
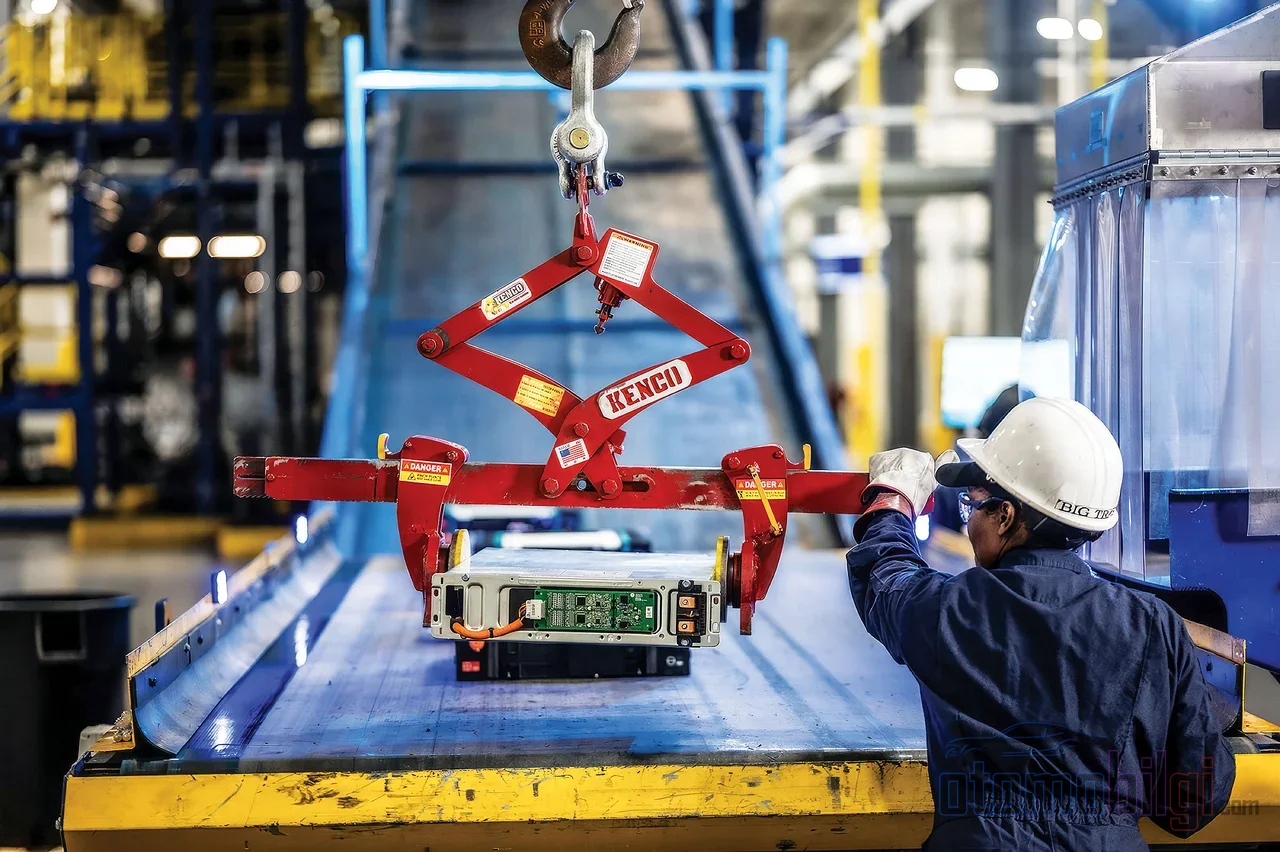
فسفات آهن لیتیم امروزه سریعترین شیمی باتری در حال رشد در بازار خودروهای برقی است: از سال 2025، بیش از 55 درصد از باتریهای خودروهای برقی عرضهشده در جهان با شیمی LFP تولید شدهاند؛ در سال 2024 این نسبت حدود 50 درصد بود. اما این حجم عظیم در پایان عمر خود، برای تأسیسات بازیافت یک ثروت خواهد بود یا یک بار؟ اعداد به پاسخ دوم اشاره میکنند و دلیل آن در خودِ شیمی پنهان است.
بیشتر بحثهای بازیافت حول بازیابی فلزات ارزشمند درون باتریهای لیتیوم-یونی میچرخد. در حالی که تمام ماهیت LFP ناشی از نداشتن کبالت و نیکل است. در شیمیهایی مانند NMC، کبالت و نیکل بازیابیشده موتور اقتصادی فرایند هستند؛ در LFP این موتور وجود ندارد. نتیجه، معادلهای است که در بسیاری از سناریوها به منفی میرسد. در این صفحه آن معادله را قدم به قدم باز میکنیم.
ارزش پایین یعنی چه: نه عملکرد، بلکه ارزش مواد
ابتدا یک شفافسازی اصطلاحی: ارزش پایینِ مطرحشده در بحث LFP، داوری درباره عملکرد یا ارزش کاربرد باتری نیست. سلولهای LFP به طول عمر سیکل بالا، پایداری حرارتی بالا و هزینه پایین شناخته میشوند. ارزش پایین در اینجا کاملاً به ارزش بازار مواد قابل بازیابی اشاره دارد.
وقتی یک سلول NMC را تجزیه میکنید، کبالت و نیکلی که به دست میآورید، در بازار جهانی فلزاتی کمیاب و گرانقیمت هستند. نجات آنها از قراضه به جای خرید از معادن، صرفهجویی قابل توجهی ایجاد میکند؛ حاشیه سود بازیافتکننده را همین صرفهجویی تأمین میکند. اما در LFP کاتد از آهن و فسفات تشکیل شده و ارزش واحد ماده بازیابیشده پایین است. صرفهجویی ناشی از اجتناب از معدنکاری محدود میماند و سمت درآمد ضعیف میشود. به همین دلیل تأسیسات بازیافت امروز ظرفیت خود را در درجه اول به باتریهای NMC اختصاص میدهند؛ نرخهای بازیافت LFP به دلیل اقتصاد واحد پایین عقب میماند.
نکات برجسته
- در سال 2025 بیش از 55 درصد از باتریهای خودروهای برقی جهان با شیمی LFP راهاندازی شدند
- در سناریوی قیمت پایین فلزات، بازیافت LFP میتواند تا 105 درصد ضرر تولید کند
- برای تلفیق، به NMC811 حدود 309 دلار و به LFP حدود 2012 دلار یارانه در هر تن نیاز است
- بازتولید مستقیم در سلول LFP میتواند به 2.1 دلار در هر کیلوگرم برسد؛ پیرومتالورژی 3.4 دلار
- در اروپا، خوراک باتری سال 2026 تنها حدود 27 درصد از ظرفیت پیشپردازش تأسیسشده است
چرا معادله اقتصادی میتواند منفی شود؟
تحلیلهای نتیجه سهگانه (منفعت اقتصادی، اجتماعی و زیستمحیطی) ابعاد مسئله را با اعداد نشان میدهند. در سناریوی قیمت بالای فلزات، حاشیه سود لیتیم استخراجشده از معادن به 88 درصد میرسد، در حالی که این نرخ در لیتیم بازیافتی در 19 درصد باقی میماند. تفاوت چشمگیر در سناریوی قیمت پایین است: حاشیه معدنکاری به 23 درصد کاهش مییابد، در حالی که بازیافت میتواند تا 105 درصد ضرر تولید کند.
نیاز به مکانیزم حمایت نیز نامتقارن است. NMC811 برای رسیدن به نقطه سربهسر در محیط قیمت پایین تنها به 309 دلار به ازای هر تن، یعنی 4 درصد اعتبار یارانهای، بسنده میکند. برای LFP همین آستانه حدود 2.012 دلار است، یعنی نیازمند حمایتی در حدود 28 درصد است؛ اگر حاشیه سود 7 درصدی هدف گذاشته شود، این عدد به 2.250 دلار یعنی 32 درصد افزایش مییابد. تفاوت میان این دو شیمی، یک تنظیم ظریف چند امتیازی نیست؛ یک مقوله اقتصادی متفاوت است.
نباید جنبه هزینه را هم فراموش کرد. بازیابی باتریهای خودرو در اروپا امروز همچنان سودآور نیست و حملونقل میتواند تا 70 درصد هزینهها را تشکیل دهد؛ این نسبت به نحوه طبقهبندی باتری به عنوان ماده خطرناک بستگی دارد. از آنجا که سختگیرانهتر شدن قوانین ایمنی این ردیف هزینه را بیشتر هم خواهد کرد، تاسیسات کوچک پیشپردازش با شعاع حدود 500 کیلومتر به عنوان یک راهحل برجسته مورد بحث قرار میگیرد.
آیا منافع زیستمحیطی و اجتماعی میتوانند جدول را تغییر دهند؟
نگاه صرفاً سودآورانه تصویری ناقص ارائه میدهد. تحلیلها پیشبینی میکنند که ارزش اقتصادی کل بازیابی باتری در آمریکا میتواند بین 11.3 تا 40.3 میلیارد دلار باشد؛ پیشبینی میکند که منافع اجتماعی و زیستمحیطی تا سال 2040 ارزش خالص فعلی به مبلغ 13.5 تا 14.4 میلیارد دلار ایجاد کنند و میتوانند زیانهای منفی در سناریوی قیمت پایین فلزات را جبران کنند. به بیان دیگر، بازیابی LFP اگرچه در دفاتر حسابداری زیان به نظر میرسد، در حساب اجتماعی میتواند خالص مثبت باقی بماند. همچنین متخصصان بر این نظرند که به دلیل خطر آلوده کردن محلهای دفن زباله توسط این باتریها به عنوان ماده خطرناک، بازیابی آنها یک الزام قانونگذاری است. مشکل، وجود منفعت نیست، بلکه این است که منفعت به که و چه زمانی میرسد.
بازیابی مستقیم یا هیدرومتالورژی؟
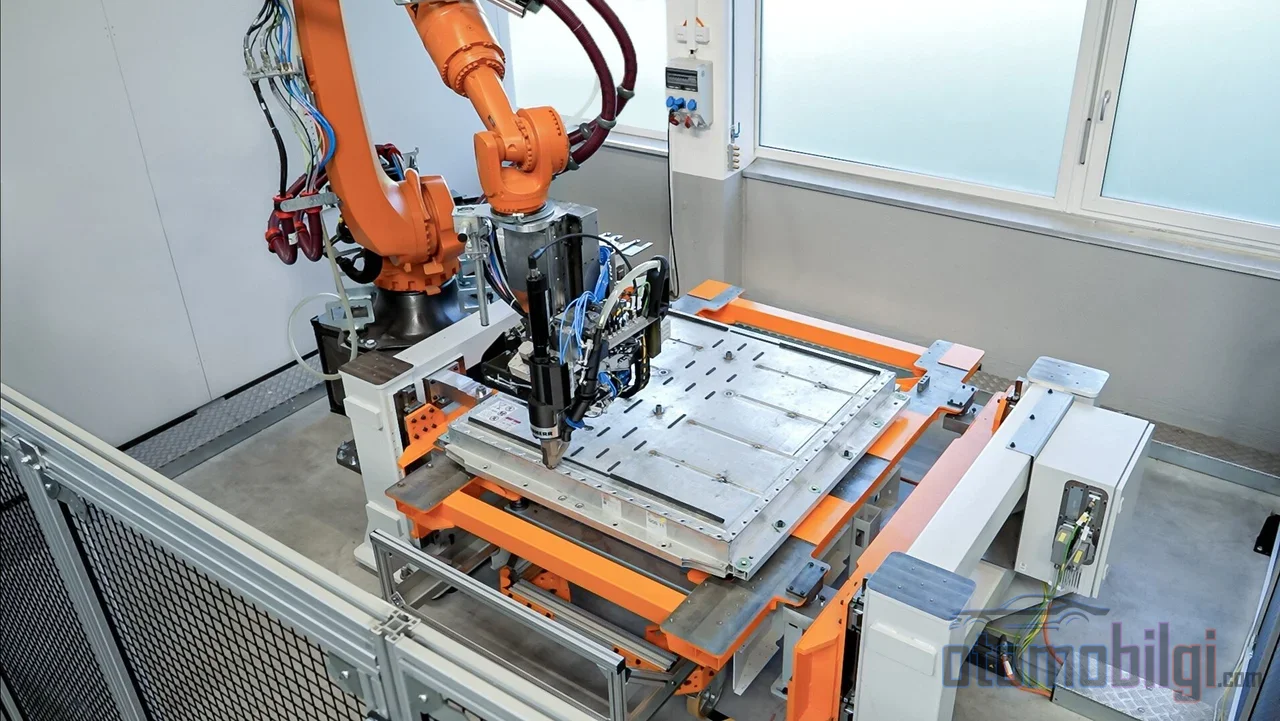
در بازیابی LFP مستعمل امروز سه مسیر اصلی وجود دارد: باززایش مستقیم، پیرومتالورژی و هیدرومتالورژی. از نظر فنی، امیدوارکنندهترین شاخه برای مشکل اقتصادی LFP، بازیابی مستقیم است. این روش شامل بازیابی و باززایش اجزای باتری بدون آسیب به ساختار شیمیایی و استفاده مجدد از آنهاست؛ به جای تجزیه ماده به عناصر سازندهاش، تلاش میکند با حفظ شیمی کاتد، آن را نوسازی کند.
| روش | ویژگی | هزینه / بازدهی |
|---|---|---|
| باززایش مستقیم | نوسازی با حفظ ساختار شیمیایی | حدود 2,1 دلار/کیلوگرم، 98 درصد بازیابی |
| هیدرومتالورژی | بازیابی عناصر بر پایه محلول | 3 تا 8 دلار/کیلوگرم |
| پیرومتالورژی | ذوب در دمای بالا | حدود 3,4 دلار/کیلوگرم |
اعداد به نفع روش مستقیم هستند. در یک تحلیل مقایسهای، هزینه باززایش مستقیم برای سلول LFP مستعمل به 2,1 دلار به ازای هر کیلوگرم میرسد، در حالی که پیرومتالورژی روی 3,4 دلار و روش ترکیبی روی 2,4 دلار باقی میماند. مقایسههای صنعت نیز نشان میدهند که بازیابی مستقیم با حداقل اتلاف، 98 درصد بازیابی به دست میدهد؛ لیچینگ زیستی در بازه 85 تا 95 درصد باقی میماند و در حالی که هیدرومتالورژی 3 تا 8 دلار به ازای هر کیلوگرم هزینه دارد، روش مستقیم در محدوده 1 تا 4 دلار کار میکند. مطالعات مدلسازی نشان میدهد بازیافت مستقیم بهطور مشخص اثر محیطزیستی کمتری نسبت به روشهای هیدرومتالورژی ایجاد میکند. ارزیابیهای آکادمیک روز، بازیافت مستقیم کاتد را بهعنوان کارآمدترین فرآیند از نظر هزینه برجسته میکنند و نشان میدهند که حتی برای LFP نیز میتواند درآمد مثبت ایجاد کند.
اما اهرمهای هیدرومتالورژی متفاوت است: یک تکنیک مقاوم و انطباقپذیر که بهسادگی در عملیات بزرگتر مقیاسپذیر است. اگرچه کمبود فلزات انتقالی باارزش در LFP این اقتصاد را دشوار میکند، همچنان مسیری اثباتشده برای تاسیسات صنعتی با حجم بالا است. بهطور خلاصه، انتخاب روش را نمیتوان به یک پاسخ واحد تقلیل داد؛ فرم فاکتور سل و مقیاس عملیات با هم تعیینکننده هستند. در فرمتهای سل استانداردشده و آسانبازشو، کاربردپذیری بازتولید مستقیم افزایش مییابد، در حالی که در مقیاس بزرگ قابلیت اطمینان هیدرومتالورژی برجسته میشود. ساختار چسبمحور سلهای پouch و پوسته سخت سلهای استوانهای، هزینههای جداسازی و پیشپردازش را به جهات مختلف میکشانند؛ فرم فاکتور نیز مانند شیمی، بخشی از معادله است.
سهم بازار LFP چگونه توازن بازیافت را تحت فشار قرار میدهد؟
اینجا مسئله زمانبندی وارد میشود. LFP در سال 2024 حدود 10 درصد از خوراک باتری موجود در اروپا را تشکیل میداد؛ انتظار میرود تا پایان 2030 به حدود یکسوم برسد. یک آستانه چشمگیرتر: حدود سال 2032، خوراک LFP بهتنهایی به حجمی معادل کل خوراک باتری اروپای امروزی خواهد رسید. اگر سهم فزایندهای از حجم در حال افزایش، ارزش مادی پایینی داشته باشد، تاسیسات با هزینه ثابت ناچارند با درآمد کمتری به ازای هر تن کار کنند.
بعد ساختاری ماجرا نیز وجود دارد. خوراک باتری موجود در اروپا تنها حدود 27 درصد از ظرفیت پیشپردازش نصبشده در 2026 را پر میکند؛ حتی تا 2035 نیز انتظار میرود این نرخ تنها به 65 درصد برسد. تاسیسات چه با ظرفیت کامل و چه نیمهخالی کار کنند، هزینه پرسنل، مجوز، نگهداشت، انرژی و سرمایه را بر دوش میکشند. در نرخ بهرهبرداری پایین، درآمد ناخالص کسبشده به ازای هر تن، هزینههای ثابت را پوشش نمیدهد. دیدگاه مطرحشده در این چارچوب آن است که LFP مشکل ایجاد نمیکند، بلکه ناتوانی موجود را آشکار میکند: شیمیهای باارزش میتوانند ناکارآمدی ساختاری مشابه را بهتر جذب کنند.
چین مدل متفاوتی بنا کرده است
در چین وضعیت برعکس است. ضایعات LFP در آنجا بازاری پردازششده دارد و در حال حاضر با قیمتی بالاتر از ضایعات سرب-اسید دستبهدست میشود. شرکتهای چینی بازیابی مواد، حدود 2 دلار به ازای هر کیلوگرم برای black mass عوارض LFP تحویلی به تاسیساتشان میپردازند. دلیل اصلی این است که شرکتهای بازیافت با تولید precursor یعنی pCAM یکپارچه شدهاند: ماده بازیافتشده مستقیماً وارد زنجیره تولید خود میشود و لایه واسطه و ریسک قیمت کاهش مییابد. در اروپا اما تولید تجاری LFP pCAM/CAM در مقیاس معنادار وجود ندارد؛ ارزش LFP به دلیل همین کمبود محقق نمیشود و همین کمبود مشابه، دلیل فروش black mass از نوع NMC به کره جنوبی و چین نیز هست. در اروپا امروز تعداد بازیافتکنندگان با سرمایه خوب که به طور شفاف به بازیافت LFP متعهد شدهاند از انگاران یک دست فراتر نمیرود.
آیا زندگی دوم راهحل واقعی است؟
یکی از مزایای باتریهای LFP، suitability ویژه آنها برای کاربردهای زندگی دوم است: یک شیمی کمخطر، بادوام و پایدار. حاوی بودن مواد کمارزش در آنها، هدایتشان به کاربردهایی مانند ذخیرهسازی ثابت انرژی به جای اوراقکردن را منطقی میکند. حتی در سطح آزمایشگاهی نشان داده شده که باتریهای مستعمل خودروهای برقی را میتوان به ماده باتری ارتقایافته تبدیل کرد که انرژی بیشتری از LFP اولیه ذخیره میکند و دوام و ایمنی خود را حفظ میکند.
با این حال، زندگی دوم بار بازیافت را از بین نمیبرد؛ آن را به تعویق میاندازد. از آنجا که قیمت باتریهایی که بیش از 15 سال خدمت کردهاند به سرعت افت میکند، استفاده مجدد جذابیت اقتصادی خود را از دست میدهد و بازیافت برای بسیاری از باتریها محتملترین سرنوشت آغاز میشود. افزون بر این، وقتی حوزه زندگی دوم بار بازیافت آینده را نیز بر عهده میگیرد، ممکن است معاملات انجام نشوند زیرا قیمتی که میپردازد کاهش یافته است. بهطور خلاصه، زندگی دوم ایستگاه میانی ارزشمندی است، نه راهحل نهایی.
چگونه مسئله حل میشود: سه سناریو و بازطراحی
تصور میشود صنعت بازیافت اروپا در برابر سه مسیر قرار دارد: تسویه خودبهخودی ظرفیت، پل یارانه انتظار با بودجه عمومی، یا بازطراحی زنجیره ارزش. مسیر سوم نیز با ابزارهای مشخصی در حال بحث است: پیشپردازش ماژولار، هدایتگیری متناسب با شیمی، بازتولید مستقیم LFP، طراحی با قابلیت جداسازی آسان برای بازیافت و تعهدات خرید بلندمدت با تولیدکنندگان CAM. ممنوعیت صادراتی black mass اتحادیه اروپا نیز وارد معادله میشود: انتظار میرود در حالی که قدرت چانهزنی تأسیسات هیدرومتالورژی را افزایش میدهد، درآمد پیشپردازشکنندگان را فشرده کند. نیاز به مدلهای تجاری تخصصی مانند بازیافت مبتنی بر کارمزد بهرهبرداری یعنی toll-based نیز در گزارشهای آژانسهای بینالمللی انرژی بهوضوح تأکید شده است.
بحث در سمت طراحی شاید پایدارترین باشد: تصور میشود که بازیافت باید در همان ابتدا به معیارهای طراحی باتری گنجانده شود؛ در حقیقت، به جای پرسش از اینکه باتریها را چگونه میتوان کارآمدتر بازیافت کرد، باید این پرسش مطرح شود که باتریهای تولیدشده امروز چگونه در پایان نخستین زندگی خود حداکثر ارزش را حفظ خواهند کرد. LFP با ارزش باقیمانده کم خود، این پرسش را بهویژه فوری میسازد.
پاسخ روشن: آیا LFP ارزش بازیافتشدن دارد؟
از منظر صرفاً اقتصادی، بازیافت LFP با فرآیندها و شرایط قیمتی امروز در بیشتر سناریوها زیر نقطه سربهسر باقی میماند؛ در قیمتهای پایین فلز، ضرر میتواند تا 105 درصد برسد. اما این تمام ماجرا نیست. وقتی مزایای زیستمحیطی و اجتماعی در محاسبه لحاظ شوند، تصویر بهوضوح مثبت میشود، خطر مواد خطرناک الزام تنظیمی ایجاد میکند و مدل pCAM یکپارچه چین ثابت میکند که LFP در یک زنجیره ارزش بهدرستی شکلگرفته میتواند قراضهای قابل معامله باشد. مشکل بازیافت LFP خودِ شیمی نیست، بلکه زنجیره ارزشی است که برای این شیمی طراحی نشده است؛ راهحل با بازیابی مستقیم، تولید یکپارچه و حفظ ارزش در مرحله طراحی آینده را رقم خواهد زد.
یادداشتی درباره برآوردهای اندازه بازار: برآوردهای مربوط به بازار بازیافت لیتیوم-یون برای سال 2026 در بازه گستردهای از 416 میلیون دلار تا 16.44 میلیارد دلار قرار دارند؛ این پراکندگی، نیازمند برخورد محتاطانه با دادههای صنعتی است. پیشبینی سازگارتر آن است که بازار با رشد سالانه 15 درصدی تا سال 2033 به 50 میلیارد دلار در سطح جهانی برسد. رشد قطعی است؛ اما هنوز مشخص نیست کدام مدل کسبوکار برنده خواهد شد.
منابع
- LFP is not the problem. The economics of battery recycling are - Hans Eric Melin
- Battery Recycling: How Accounting for Social and Environmental Benefits Boosts Returns - RMI
- Economic and structural challenges of lithium-ion battery recycling - ScienceDirect
- Sustainable Hydrometallurgical LFP Battery Recycling - PMC
- European LFP recycling vital for future but facing economic barriers - Fastmarkets
- Lithium-Iron-Phosphate battery recycling - Worley
- How can LFP recycling be profitable? - CRU Group