Warum ist das Recycling von LFP-Batterien nicht profitabel?
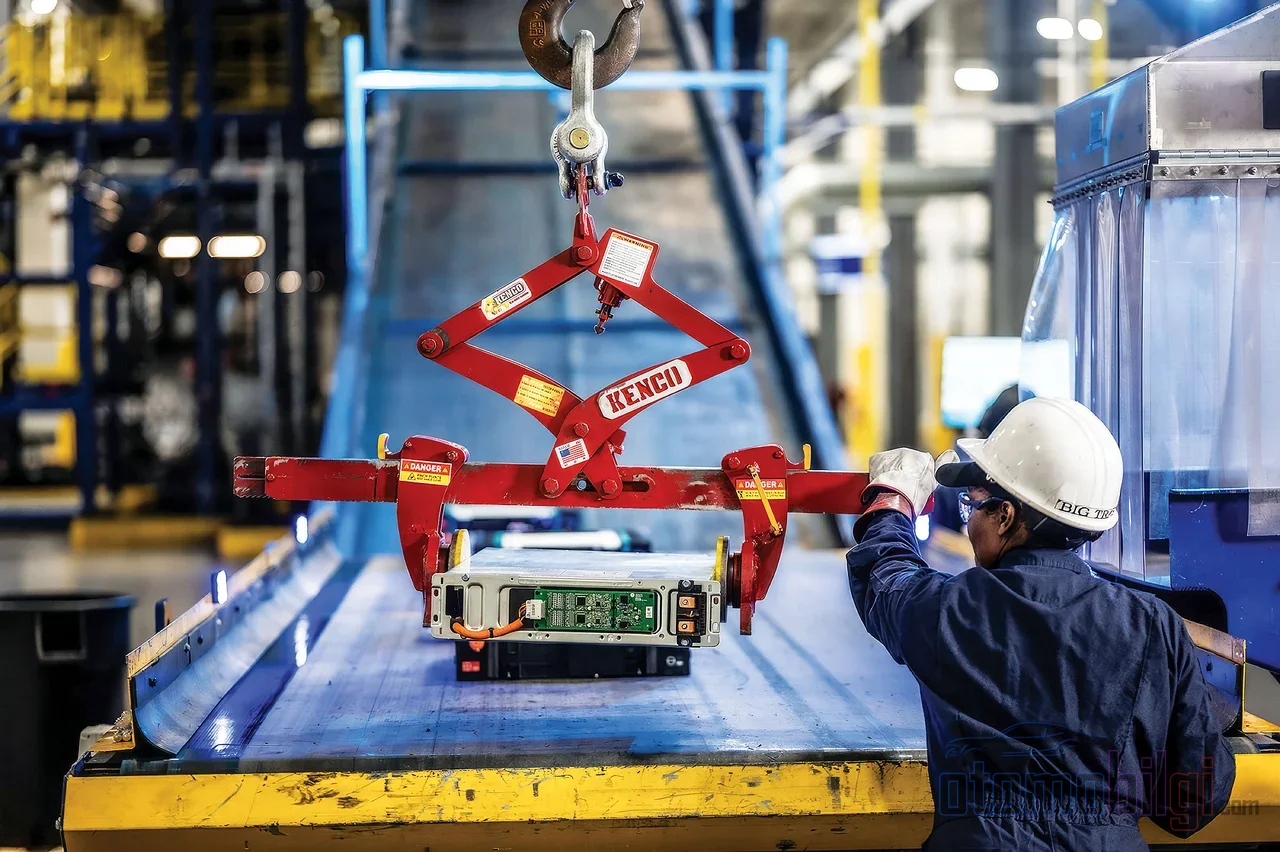
Lithiumeisenphosphat ist heute die am schnellsten wachsende Batteriechemie des Elektrofahrzeugmarktes: Ab 2025 wurden mehr als 55 Prozent der weltweit in Verkehr gebrachten Elektrofahrzeugbatterien mit LFP-Chemie hergestellt; 2024 lag dieser Anteil bei rund 50 Prozent. Wird dieser gewaltige Umfang am Ende ihrer Lebensdauer für Recyclinganlagen ein Vermögen oder eine Last sein? Die Zahlen deuten auf die zweite Antwort hin, und der Grund liegt in der Chemie selbst verborgen.
Die meisten Recyclingdiskussionen drehen sich um die Rückgewinnung der wertvollen Metalle in Lithium-Ionen-Batterien. Der gesamte Charakter von LFP ergibt sich jedoch daraus, dass es kein Kobalt und Nickel enthält. Bei Chemien wie NMC sind das zurückgewonnene Kobalt und Nickel der wirtschaftliche Motor des Prozesses; bei LFP fehlt dieser Motor. Das Ergebnis ist eine Gleichung, die in vielen Szenarien ins Negative kippt. Auf dieser Seite schlüsseln wir diese Gleichung Stück für Stück auf.
Was bedeutet der niedrige Wert: Nicht die Leistung, sondern der Materialwert
Zunächst eine terminologische Klarstellung: Der im LFP-Kontext erwähnte niedrige Wert ist keine Aussage über die Leistung oder den Gebrauchswert der Batterie. LFP-Zellen sind für ihre lange Zykluslebensdauer, hohe thermische Stabilität und geringe Kosten bekannt. Der niedrige Wert bezieht sich hier ausschließlich auf den Marktwert des rückgewinnbaren Materials.
Wenn man eine NMC-Zelle zerlegt, erhält man Kobalt und Nickel - Metalle, die auf dem Weltmarkt selten und teuer sind. Diese nicht aus dem Bergbau zu kaufen, sondern aus Schrott zurückzugewinnen, schafft erhebliche Einsparungen; diese Einsparung trägt die Gewinnmarge des Recyclers. Bei LFP besteht die Kathode hingegen aus Eisen und Phosphat, und der Einheitswert des rückgewonnenen Materials ist niedrig. Die Bergbauvermeidungseinsparung bleibt begrenzt, die Einnahmeseite schwach. Deshalb richten Recyclinganlagen ihre Kapazitäten heute vorrangig auf NMC-Batterien aus; die Recyclingquoten von LFP bleiben aufgrund der niedrigen Einheitsökonomie zurück.
Die wichtigsten Punkte
- 2025 wurden mehr als 55 Prozent der weltweiten Elektrofahrzeugbatterien mit LFP-Chemie in Betrieb genommen
- In einem Szenario mit niedrigen Metallpreisen kann das LFP-Recycling Verluste von bis zu 105 Prozent erzeugen
- Für den Break-Even werden für NMC811 309 Dollar und für LFP rund 2.012 Dollar Subvention pro Tonne benötigt
- Direkte Regeneration bei LFP-Zellen kann auf 2,1 Dollar pro kg sinken; Pyrometallurgie liegt bei 3,4 Dollar
- In Europa deckt der Batterie-Feedstock 2026 nur rund 27 Prozent der installierten Vorverarbeitungskapazität
Warum kann die wirtschaftliche Gleichung ins Negative kippen?
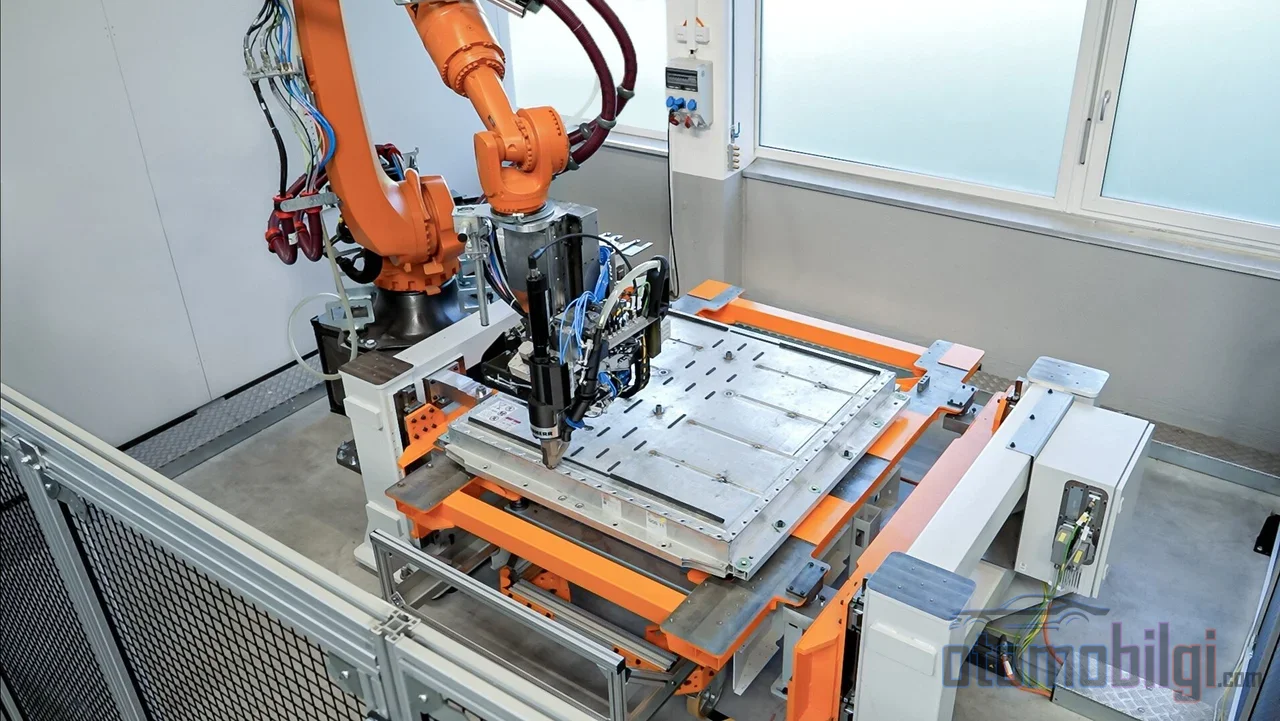
Triple-Bottom-Line-Analysen (ökonomischer, sozialer und ökologischer Nutzen) zeigen das Ausmaß des Problems in Zahlen. Im Szenario mit hohen Metallpreisen erreicht die Gewinnmarge des aus dem Bergbau gewonnenen Lithiums 88 Prozent, während sie bei recyceltem Lithium bei 19 Prozent bleibt. Der eigentlich frappierende Unterschied zeigt sich im Niedrigpreisszenario: sinkt die Bergbauspanne auf 23 Prozent, kann das Recycling Verluste von bis zu 105 Prozent erzeugen.
Auch der Bedarf an Subventionsmechanismen ist asymmetrisch. Um im niedrigen Preisumfeld die Gewinnschwelle zu erreichen, benötigt NMC811 nur 309 Dollar pro Tonne, also eine Kreditunterstützung von 4 Prozent. Für LFP liegt die gleiche Schwelle bei rund 2.012 Dollar, also wird eine Unterstützung von 28 Prozent benötigt; wenn eine Gewinnmarge von 7 Prozent angestrebt wird, steigt diese Zahl auf 2.250 Dollar, also 32 Prozent. Der Unterschied zwischen den beiden Chemien ist keine feine Abstimmung von ein paar Prozentpunkten; sondern eine völlig andere wirtschaftliche Kategorie.
Auch die Kostenseite darf nicht vergessen werden. Das Recycling von Fahrzeugbatterien ist in Europa derzeit noch nicht profitabel und der Transport kann bis zu 70 Prozent der Kosten ausmachen; dieser Anteil hängt davon ab, wie die Batterie als Gefahrgut eingestuft wird. Da die Verschärfung der Sicherheitsvorschriften diesen Posten noch weiter vergrößern wird, werden kleine Vorverarbeitungsanlagen mit einem Radius von etwa 500 Kilometern als eine herausragende Lösung diskutiert.
Kann der Umwelt- und Soziale Nutzen das Bild verändern?
Eine rein gewinnorientierte Perspektive liefert ein unvollständiges Bild. Analysen prognostizieren, dass der gesamte wirtschaftliche Wert des Batterierecyclings in den USA zwischen 11,3 und 40,3 Milliarden Dollar liegen könnte; dass soziale und ökologische Nutzen bis 2040 einen Nettobarwert-Beitrag von 13,5-14,4 Milliarden Dollar liefern und die negativen Gewinnpools im Szenario niedriger Metallpreise ausgleichen könnten. Anders ausgedrückt: LFP-Recycling mag in der Bilanz wie ein Verlust aussehen, kann in der gesellschaftlichen Rechnung aber netto positiv bleiben. Außerdem sind sich Experten darin einig, dass das Recycling dieser Batterien eine regulatorische Anforderung ist, weil die Gefahr besteht, dass sie als Gefahrgut Deponien verschmutzen könnten. Das Problem ist nicht das Vorhandensein des Nutzens, sondern wem und wann der Nutzen zugutekommt.
Direktrecycling oder Hydrometallurgie?
Beim Recycling von gebrauchtem LFP gibt es heute drei Hauptwege: direkte Regeneration, Pyrometallurgie und Hydrometallurgie. Für das wirtschaftliche Problem von LFP ist der technisch vielversprechendste Zweig das Direktrecycling. Bei dieser Methode werden die Batteriekomponenten ohne Schädigung ihrer chemischen Struktur geborgen, regeneriert und wiederverwendet; sie versucht, das Material durch Erhalt der Kathodenchemie zu erneuern, statt es in seine Elemente zu zerlegen.
| Methode | Eigenschaft | Kosten / Ausbeute |
|---|---|---|
| Direkte Regeneration | Erneuerung unter Erhalt der chemischen Struktur | ~2,1 $/kg, 98 % Rückgewinnung |
| Hydrometallurgie | Lösungsbasierte Elementrückgewinnung | 3-8 $/kg |
| Pyrometallurgie | Schmelzen bei hohen Temperaturen | ~3,4 $/kg |
Die Zahlen sprechen für die direkte Methode. In einer vergleichenden Analyse sinken die Kosten der direkten Regeneration für eine gebrauchte LFP-Zelle auf 2,1 Dollar pro Kilogramm, während die Pyrometallurgie bei 3,4 Dollar und ein hybrides Verfahren bei 2,4 Dollar bleibt. Branchenvergleiche zeigen auch, dass das Direktrecycling eine Rückgewinnung von 98 Prozent mit minimalem Verlust erreicht; das biologische Laugen bleibt im Bereich von 85-95 Prozent, und während die Hydrometallurgie 3-8 Dollar pro Kilogramm kostet, arbeitet das direkte Verfahren in einer Spanne von 1-4 Dollar. Die Modellierungsarbeiten zeigen auch, dass das Direktrecycling im Vergleich zu hydrometallurgischen Verfahren deutlich geringere Umweltauswirkungen erzeugt. Aktuelle akademische Bewertungen heben die direkte Kathodenrecycling als kosteneffizientestes Verfahren hervor und zeigen, dass es sogar bei LFP positive Erlöse generieren kann.
Die Hebel der Hydrometallurgie sind dagegen andere: ein robustes und anpassungsfähiges Verfahren, das sich leicht auf größere Anlagen skalieren lässt. Wenn auch der Mangel an wertvollen Übergangsmetallen bei LFP diese Wirtschaftlichkeit belastet, bleibt es für Hochvolumen-Industrieanlagen ein bewährter Weg. Kurz gesagt lässt sich die Wahl der Methode nicht auf eine einzige Antwort reduzieren; Zellenformfaktor und Betriebsskalierung sind gemeinsam entscheidend. Bei standardisierten, leicht zu öffnenden Zellformaten steigt die Anwendbarkeit der direkten Regeneration, während im Großmaßstab die Zuverlässigkeit der Hydrometallurgie im Vordergrund steht. Die klebstofflastige Konstruktion von Pouch-Zellen und das starre Gehäuse zylindrischer Zellen ziehen die Kosten für Demontage und Vorverarbeitung in unterschiedliche Richtungen; nicht nur die Chemie, auch der Formfaktor ist Teil der Gleichung.
Wie LFPs Marktanteil die Recycling-Bilanz drückt?
Hier kommt die Frage des Timings ins Spiel. LFP machte 2024 etwa 10 Prozent des aktuellen Batterie-Feedstocks in Europa aus; bis gegen Ende 2030 wird ein Anstieg auf etwa ein Drittel erwartet. Eine noch gravierendere Schwelle: etwa 2032 wird der LFP-Feedstock allein ein Volumen erreichen, das dem gesamten heutigen europäischen Batterie-Feedstock entspricht. Wenn ein zunehmend größerer Anteil des wachsenden Volumens einen geringen Materialwert hat, müssen Anlagen mit Fixkosten mit geringeren Erlösen pro Tonne arbeiten.
Es gibt auch eine strukturelle Dimension. Der aktuelle Batterie-Feedstock in Europa füllt nur etwa 27 Prozent der bis 2026 installierten Vorverarbeitungskapazität; selbst 2035 wird dieser Anteil voraussichtlich erst 65 Prozent erreichen. Ob Anlagen voll oder halb leer laufen, sie tragen Personalkosten sowie Kosten für Genehmigungen, Wartung, Energie und Kapital. Bei niedriger Auslastung reicht der pro Tonne erzielte Bruttoerlös nicht aus, um die Fixkosten zu decken. Die in diesem Rahmen vertretene Auffassung lautet, dass LFP das Problem nicht verursacht, sondern die bestehende Ineffizienz offenlegt: Hochwertige Chemien können dieselbe strukturelle Ineffizienz besser absorbieren.
China hat ein anderes Modell aufgebaut
In China hat sich das Bild umgekehrt. LFP-Schrott hat dort einen funktionierenden Markt und wechselt derzeit zu einem höheren Preis den Besitzer als Blei-Säure-Schrott. Chinesische Materialrückgewinnungsunternehmen zahlen für den in ihren Anlagen angelieferten LFP-Black-Mass etwa 2 Dollar pro Kilogramm. Der Hauptgrund dafür ist, dass die Recycler in die pCAM- bzw. Precursor-Produktion integriert sind: Das zurückgewonnene Material fließt direkt in die eigene Produktionskette, wodurch die Zwischenhändlerebene und das Preisrisiko sinken. In Europa gibt es dagegen keine nennenswerte kommerzielle LFP-pCAM/CAM-Produktion; der Wert von LFP kann wegen dieses Defizits nicht realisiert werden, und ein ähnliches Defizit erklärt auch, warum NMC-Black-Mass nach Südkorea und China verkauft wird. Die Zahl der gut kapitalisierten Recyclingunternehmen in Europa, die sich heute offen zum LFP-Recycling bekennen, übersteigt nicht die Finger einer Hand.
Ist das Zweite Leben eine echte Lösung?
Ein Vorteil von LFP-Batterien ist, dass sie sich besonders für Anwendungen im zweiten Leben eignen: eine risikoarme, langlebige und stabile Chemie. Ihr geringer Wertgehalt macht es sinnvoll, sie nicht zu verschrotten, sondern in Anwendungen wie stationäre Energiespeicherung umzuleiten. Sogar auf Laborebene wurde gezeigt, dass gebrauchte E-Auto-Batterien in ein aufgewertetes Batteriematerial umgewandelt werden können, das mehr Energie speichert als das ursprüngliche LFP und dabei seine Beständigkeit und Sicherheit bewahrt.
Doch das zweite Leben beseitigt die Recyclinglast nicht, es verschiebt sie nur. Da die Preise von Batterien mit mehr als 15 Jahren Betriebsdauer schnell fallen, verliert die Wiederverwendung ihre wirtschaftliche Attraktivität, und das Recycling beginnt zum wahrscheinlichsten Schicksal vieler Batterien zu werden. Moreover können Transaktionen scheitern, weil der Preis, den der zweite Lebensbereich zahlen würde, sinkt, wenn er auch die künftige Recyclinglast übernimmt. Kurz gesagt ist das zweite Leben eine wertvolle Zwischenstation, keine endgültige Lösung.
Wie wird das Problem gelöst: Drei Szenarien und das Redesign
Man geht davon aus, dass vor der europäischen Recyclingindustrie drei Wege stehen: die Selbstbereinigung der Kapazitäten, eine Überbrückung durch staatlich finanzierte Überlebenssubventionen oder die Neugestaltung der Wertschöpfungskette. Der dritte Weg wird auch mit konkreten Instrumenten diskutiert: modulare Vorverarbeitung, chemiespezifische Sortierung, direkte LFP-Regeneration, recyclingfreundliches Design mit leichter Demontierbarkeit sowie langfristige Abnahmeverpflichtungen mit CAM-Herstellern. Das Exportverbot der Europäischen Union für Black Mass spielt ebenfalls eine Rolle: Es wird erwartet, dass es die Verhandlungsmacht der Hydrometallurgie-Anlagen stärkt und gleichzeitig die Einnahmen der Vorverarbeiter zusammendrückt. Die Notwendigkeit spezialisierter Geschäftsmodelle wie des Toll-based-Recyclings, das auf Betriebsgebühren basiert, wird auch in Berichten internationaler Energieagenturen klar betont.
Die Debatte auf der Designseite ist vielleicht die nachhaltigste: Man ist der Auffassung, dass das Recycling von Anfang an als Batterie-Designkriterium berücksichtigt werden sollte; statt des Ziels, Batterien effizienter zu recyceln, sollte vielmehr die Frage gestellt werden, wie die heute produzierten Batterien am Ende ihres ersten Lebens maximalen Wert bewahren können. Mit seinem niedrigen Restwert macht LFP diese Frage besonders dringlich.
Klare Antwort: Ist LFP das Recycling wert?
Rein ökonomisch betrachtet liegt das LFP-Recycling mit den heutigen Prozessen und dem aktuellen Preisumfeld in den meisten Szenarien unter der Break-even-Schwelle; bei niedrigen Metallpreisen kann der Verlust bis zu 105 Prozent erreichen. Aber das ist nicht die ganze Geschichte. Werden die ökologischen und sozialen Vorteile einbezogen, kehrt sich das Bild klar ins Positive; die Risikofrage gefährlicher Stoffe schafft eine regulatorische Verpflichtung, und Chinas integriertes pCAM-Modell beweist, dass LFP in einer richtig aufgebauten Wertschöpfungskette ein handelbarer Schrott sein kann. Das Problem der LFP-Recycling ist nicht die Chemie selbst, sondern die nicht auf diese Chemie abgestimmte Wertschöpfungskette; die Lösung kommt durch direkte Regeneration, integrierte Fertigung und Werterhalt bereits in der Designphase.
Eine Anmerkung zu den Marktvolumenprognosen: Die Prognosen für den Lithium-Ionen-Recycling-Markt für 2026 reichen in einem weiten Spektrum von 416 Millionen bis 16,44 Milliarden Dollar; diese Spanne erfordert einen vorsichtigen Umgang mit Branchendaten. Die konsistentere Vorhersage besagt, dass der Markt mit jährlich 15 Prozent wächst und bis 2033 weltweit 50 Milliarden Dollar erreicht. Das Wachstum steht fest; welches Geschäftsmodell gewinnen wird, noch nicht.
Quellen
- LFP is not the problem. The economics of battery recycling are - Hans Eric Melin
- Battery Recycling: How Accounting for Social and Environmental Benefits Boosts Returns - RMI
- Economic and structural challenges of lithium-ion battery recycling - ScienceDirect
- Sustainable Hydrometallurgical LFP Battery Recycling - PMC
- European LFP recycling vital for future but facing economic barriers - Fastmarkets
- Lithium-Iron-Phosphate battery recycling - Worley
- How can LFP recycling be profitable? - CRU Group