電気自動車のバッテリー価格、14年間で90%低下
2010年当時、電気自動車のバッテリーパックは1kWhあたり約1,100~1,200ドルかかっていました. 2025年には世界平均のパック価格が108ドルまで下落しました. 15年間で約90%の低下です. これは単一の革命的発明の物語ではなく、 スケール、化学、製造の規律が積み重なった結果です. バッテリーのコスト経済性を理解することは、電気自動車の価格タグを理解することと同じです: パックが車両の総コストの典型的に30~40%を占めるからです.
では、この下落はどこから来ているのか、セルの中のどの材料項目が価格を実際に決めているのか、そして2027年に電気自動車がガソリン車より安く製造できるという予測は何に基づいているのか? このページでは、kWhあたりのコストの構造を項目ごとに詳しく見ていきます.
2010年から今日までのkWhあたりコストの下落
2025年、世界の体積加重平均バッテリーパック価格は8%下落して108ドル/kWhの水準に達しました; 2024年にはこの数字は115ドルでした. 自動車セグメントのバッテリー式電気自動車(BEV)パックは平均99ドル/kWhで、名目上100ドルの.thresholdを下回って2年目を迎えました. 一方、定置蓄電用パックは70ドル/kWhに、全セグメントのセル平均は74ドル/kWhに下落しました.
より長い時間軸で見ると、この状況はさらに劇的です. リチウムイオンセルは1991年に約9,200ドル/kWhでした; 2024年には78ドル/kWhです. 33年間で99%以上の低下です. 今日、典型的な電気自動車(63kWh、350~400kmの航続距離)のセルは約5,000ドルで手に入ります; 10年前には同じセルは20,000ドルを超え、1991年には約580,000ドルの水準でした.
注目ポイント
- 2010年の平均パック価格は1,100~1,200ドル/kWhでしたが、2025年には108ドル/kWhです: 2025年のセグメント別価格:
- 材料は成熟したセル工場における最大の単一コストブロックです; カソード活性物質がニッケル系化学ではセルコストの3分の1以上を占める.
- 2025年のセグメント価格: LFPパックは81ドル/kWh、NMCパックは128ドル/kWh.
- バッテリーパックは、電気自動車の総コストの典型的に30~40%を占めます.
- この下落の背景にあるメカニズムは、太陽電池パネルで見られるものと同じです: 2027年までに、次世代BEVはガソリン車の同等車より安く製造できるようになります.
累積生産は1991年から2023年の間に2,700万倍に増加しました. つまり、バッテリーは単一の大きな飛躍ではなく、何千もの小さな改善によって安価になったのです.
これは下落の持続性にとって重要な区別です: その成果はプロセスに組み込まれており、簡単に取り消されることはありません. 1998年以降、世界の累積生産が倍増するたびに価格は約19%下落した. さまざまな研究で、この学習率は7.5%から29%の範囲で測定されています. 累積生産は1991年から2023年の間に2700万倍に増加した. つまり、バッテリーは一つの大きな飛躍ではなく、何千もの小さな改善によって安価になったのです. これは下落の持続性に関して重要な区別である. 得られた成果はプロセスに組み込まれ、簡単には覆されません.
同じ期間にエネルギー密度もリットルあたり200Whから700Whへと上昇した. コスト低減と性能向上は歩調を合わせて進みました; これは、単位エネルギーあたりの価格が2倍の速さで下落することを意味します.
セル内部のコスト: 材料の内訳
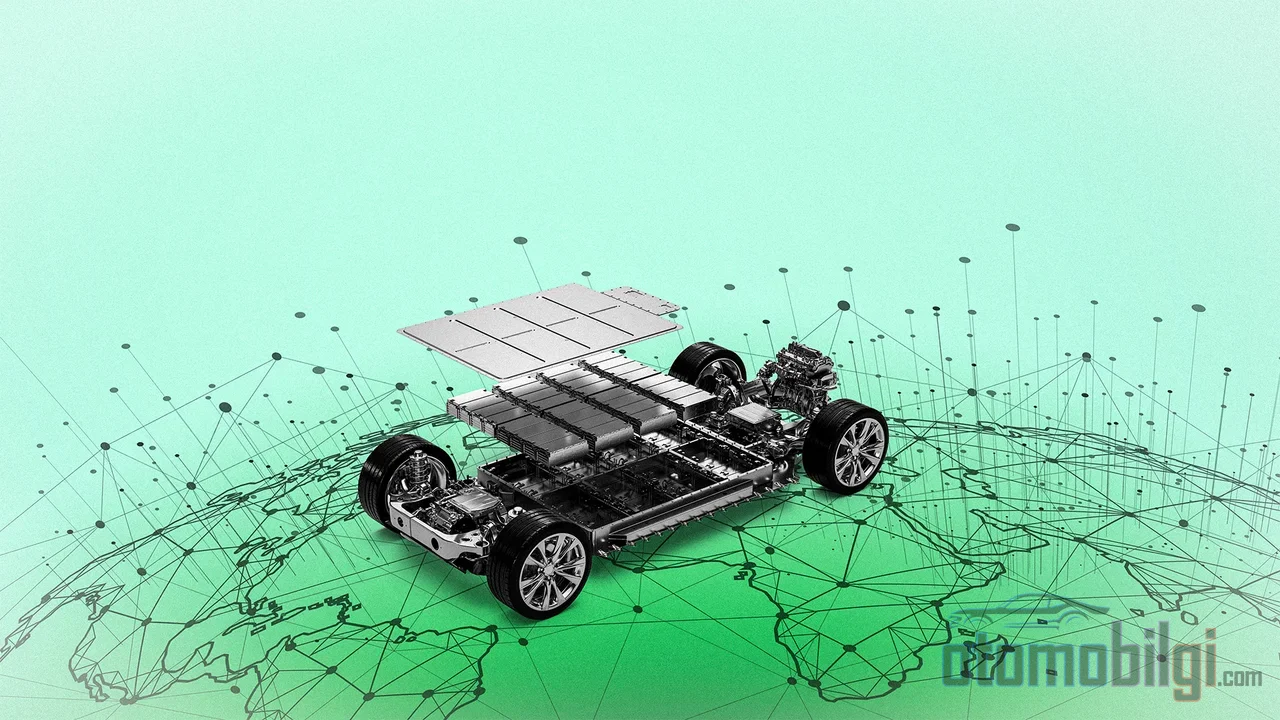
セル工場が成熟すると、コスト構成の中心には材料が座ります. セルに投入される原材料は、稼働状況の良い工場では総セルコストの約3分の2から4分の3に及ぶ大きな割合を占めます. 測定方法によってこの割合は異なりますが、順位は変わりません. 材料の次に来るのは、アノード、電解液、セパレータ、集電箔、そして筐体です. 残りのコストブロック(減価償却、不良率、乾燥および乾燥室に集中するエネルギー消費、人件費、一般管理費、保証)は、稼働率と効率に極めて敏感です.
内訳の心臓部はカソードです. ニッケル系ケミストリーでは、カソード活物質だけで総セルコストの3分の1以上、セル材料コストの半分以上、NMC811とグラファイトのシナリオでは総パックコストの約30%を占めます. そのため、kWh価格を読み解きたい人は、まずカソードのケミストリーに目を向けます.
NMCとLFPの価格差
2025年時点で、全セグメントの平均LFPパックは81 $/kWh、NMCパックは128 $/kWhで価格設定されており、kWhあたり47ドルの差は、数年分の平均価格下落幅よりも大きい値です. LFP側で観測された最低パック価格は50 $/kWh、最低セル価格は36 $/kWhの水準まで下がりました. リン酸鉄リチウムのケミストリーがニッケルとコバルトを含まないことが、この価格差の主な理由です. しかし感応度はゼロではありません. LFPパック価格は、銅、アルミニウム、水酸化リチウムのコストに最も影響されやすいグループです.
| セグメント | 2025年平均価格 ($/kWh) |
|---|---|
| 電池式電動自動車パック (BEV) | 99 |
| LFPパック (全セグメント) | 81 |
| NMCパック (全セグメント) | 128 |
| 定置蓄電パック | 70 |
| 全セグメントセル平均 | 74 |
地域別の内訳も同じ事実を示しています. 中国では平均パック価格が84 $/kWhであるのに対し、北米は121ドル、欧州は131ドルの水準です. 単一の「バッテリー価格」の数字は、そのために誤解を招きます. セグメント、ケミストリー、地域、セル・パックの境界が明示されない価格比較は不完全なままです.
セルからパックへ: 統合コスト
セル価格とパック価格の差は、統合から生まれます. モジュールハードウェア、バッテリーマネジメントシステム、配線、コンタクタおよびヒューズ、熱管理、筐体、組立作業がパックに上乗せされます. セル・トゥ・パック設計の存在意義はまさにここにあります. モジュール層を廃止することで、この追加コストを縮小することです.
過剰容量の状況下では、表はさらに複雑になります. 中国には定置蓄電向けだけで年間約557 GWhのセル生産能力があります. これは、このセグメントの世界需要の約2倍にあたります. このような環境では、薄い、あるいはマイナスのマージンで販売するメーカーもいます. つまり、2025年の記録的な低価格は、部分的に価格戦争の取引価格なのです. すべての数値が恒常的な製造コストを表していると仮定すれば、事業計画は特定可能な故障モードにさらされることになる.
金属は高騰し、パックは低価格化した
2025年最も示唆的なデータはこの矛盾である: 中国におけるリチウム供給リスクとコンゴ民主共和国のコバルト輸出割当は金属価格を押し上げたが、パック価格は下落を続けた. 業界はこの衝撃をLFPへの移行、長期契約、ヘッジングによって吸収した.
リチウムサイドでは波はより激しかった: 電池グレードの炭酸リチウムは2025年半ばにトンあたり約8,000ドルで底を打ち、その後急激に反発した; 2026年上半期には中国のスポット価格は約21,000-25,500ドルのレンジで取引された. 2026年に入った時点でリチウム価格は1年前の2倍以上だったが、それでも2022年のピークより約70%低かった. これらの価格がいつ、どの程度パックに転嫁されるか -契約の再価格設定とヘッジポジションの決済が進むにつれて- はコスト経済の最大の未解決の問いである.
電池は車両価格のどれくらいを占めるのか?
マッキンゼーの分析によれば、電池パックはBEVの最大のコスト項目であり、車両総コストの典型的に30-40%を占めている. この割合は、電池コストなしに電気自動車の価格は語れないことを意味する - しかしそれだけで十分というわけでもない. セル価格が下落するにつれ、パックは2015年のような単一の支配的なコスト要因ではなくなりつつある; 駆動系の統合、ソフトウェア、製造スケールが納入価格をますます左右している.
具体的な例: 2024年半ばの米国で、ベーシックなTesla Model 3のセルコストは車両価格の約7.5%に相当していた. 30-40%というパック比率と7.5%というセル比率の差は、モデルとセル-パックの計算境界における定義の違いから生じる; 2つの数値は同じものを測っていない.
2027年コスト同等性の予測: ガートナーは何に基づいているのか?
ガートナーが2024年3月に公表した評価では、2027年までに次世代の電池式電気自動車は、同等の内燃機関車より平均的に安く製造できるようになると予測している. その根拠は謎めいたものではない: 改善された製造方法である. つまり同等性は、電池における奇跡ではなく、工場プロセスの改善の積み重ねに帰されている.
数値的な閾値をより具体的に示す別の分析がある: ゴールドマン・サックスのアナリストは、平均電池価格が2026年末までに約80ドル/kWhまで下がり、この水準が米国で補助金なしのBEV-ICEコスト同等性をもたらすと予測している. したがって100ドル/kWhという線は象徴的なものではなく、計算可能な同等点である. 自動車用パックはすでに2年間この閾値を下回っている; 2026年の見通しでは、平均がさらに約105ドル/kWhまで下がる方向である.
予測の限界
2つの常識的な注意点を付しておく必要がある. 第一に: 今日の108ドル/kWhという数字は、過剰な生産能力と価格競争の状況下で成立した取引価格である. 一部のメーカーでは、持続可能な生産コストを下回っている可能性がある. 第二の点: BEVパックの名目価格は2025年に97ドルから99ドルへ上昇した. 実質ベースではわずかな下落が見られるものの、下落のスピードは停止寸前に達している. 金属原料コストが決して上昇しないという仮定に基づく予測には、特定の失敗モードが存在する. Gartnerレポートの興味深い点として、次の詳細もある: コスト面での均衡が達成されても、大規模な事故後の平均修理費用が30%増加する可能性があると予測されている. 製造コストの低下は、所有コストのすべての項目を自動的に安くするわけではない.
結論: バッテリーコストはどこへ向かうのか?
要約の要約は次の通り: 2010年以降、バッテリーパックは約90%安価になった. この下落を牽引したのは、生産量が2倍になるごとに約19%の価格低下をもたらす学習曲線であった. コストの3分の1以上が正極材料に集中しているため、化学系の選択 -LFPかNMCか- は今日、47ドル/kWhもの差を生んでいる. パックは車両コストの30〜40%を占めるため、バッテリーの1ドルはそのまま車両価格に直結する. 2027年のコスト均衡予測は、この傾向が工場工程の改善によって維持できるという仮定に基づいている. 次の波に向けたロードマップも明確である: シリコンおよびリチウム金属負極、固体電解質、そして新しい正極材料である. たとえコスト均衡が達成されたとしても、それは競争の終わりではない. 修理費用、金属の循環、生産能力の統合といった新たな課題の始まりとなるだろう.
出典
- 金属価格の上昇にもかかわらず、リチウムイオンバッテリーパックの価格は1キロワット時あたり108ドルに下落
- 過去30年間でバッテリーコストは99%低下した
- 2026年の1kWhあたりのバッテリーコスト:その要因
- Gartner、電気自動車の新たな段階を描く
- 2027年までに電気自動車はガソリン車より生産コストが安くなる、とGartnerが予測
- 電気自動車のバッテリー価格は2026年までに約50%下落すると予測
- 手頃な価格の電気自動車の未来:バッテリーパックコストにおける画期的進展
- 電気自動車のバッテリー - Global EV Outlook 2026
- 電気自動車バッテリーの推定コスト 2019-2024
- グローバルEVバッテリー産業におけるLearning by Doingと政府政策