ราคาแบตเตอรี่รถยนต์ไฟฟ้าถูกลง 90% ในรอบ 14 ปี
ในปี 2010 ชุดแบตเตอรี่ของยานยนต์ไฟฟ้ามีต้นทุนประมาณ 1,100-1,200 ดอลลาร์ต่อกิโลวัตต์-ชั่วโมง ในปี 2025 ราคาเฉลี่ยของชุดแบตเตอรี่ทั่วโลกลดลงเหลือ 108 ดอลลาร์ การลดลงประมาณ 90 เปอร์เซ็นต์ในช่วงสิบห้าปี นี่ไม่ใช่เรื่องราวของสิ่งประดิษฐ์ปฏิวัติเพียงชิ้นเดียว แต่เป็นผลสะสมของขนาดการผลิต เคมี และวินัยในการผลิต การทำความเข้าใจเศรษฐศาสตร์ต้นทุนของแบตเตอรี่ก็คือการทำความเข้าใจป้ายราคาของยานยนต์ไฟฟ้า เพราะชุดแบตเตอรี่คิดเป็นประมาณ 30-40 เปอร์เซ็นต์ของต้นทุนรวมของยานพาหนะ
แล้วการลดลงนี้มาจากไหน รายการวัสดุใดในเซลล์กำหนดราคามากที่สุด และการคาดการณ์ว่าในปี 2027 ยานยนต์ไฟฟ้าจะผลิตได้ถูกกว่ารุ่นเครื่องยนต์เบนซินนั้นอ้างอิงจากอะไร? หน้านี้วิเคราะห์กายวิภาคของต้นทุนต่อ kWh ทีละส่วน
การลดลงของต้นทุนต่อ kWh ตั้งแต่ปี 2010 ถึงปัจจุบัน
ราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณของชุดแบตเตอรี่ทั่วโลกในปี 2025 ลดลง 8 เปอร์เซ็นต์เหลือระดับ 108 $/kWh ในปี 2024 ตัวเลขนี้อยู่ที่ 115 ดอลลาร์ ในกลุ่มยานยนต์ ชุดแบตเตอรี่ของยานยนต์ไฟฟ้าล้วน (BEV) อยู่ที่เฉลี่ย 99 $/kWh ต่ำกว่าระดับ 100 ดอลลาร์เป็นปีที่สองในเชิงตัวเลข ตรงกันข้าม ชุดแบตเตอรี่สำหรับเก็บพลังงานแบบคงที่ลดลงเหลือ 70 $/kWh และค่าเฉลี่ยเซลล์ของทุกกลุ่มลดลงเหลือ 74 $/kWh
ในมาตราส่วนเวลาที่ยาวกว่านั้น ภาพรวมยิ่งน่าทึ่งมากขึ้น เซลล์ลิเทียม-ไอออนในปี 1991 มีราคาประมาณ 9,200 $/kWh ในปี 2024 เหลือ 78 $/kWh การลดลงมากกว่า 99 เปอร์เซ็นต์ในช่วงสามสิบสามปี วันนี้เซลล์ของยานยนต์ไฟฟ้าทั่วไป - 63 kWh ให้ระยะทาง 350-400 กม. - มีราคาประมาณ 5,000 ดอลลาร์ สิบปีก่อนเซลล์ชุดเดียวกันมีราคามากกว่า 20,000 ดอลลาร์ และในปี 1991 อยู่ที่ระดับประมาณ 580,000 ดอลลาร์
ข้อเด่น
- เมื่อในปี 2010 ราคาเฉลี่ยของชุดแบตเตอรี่อยู่ที่ 1,100-1,200 $/kWh และในปี 2025 เหลือ 108 $/kWh การลดลงประมาณ 90 เปอร์เซ็นต์
- วัสดุเป็น บล็อกต้นทุนเดี่ยวที่ใหญ่ที่สุดในโรงงานผลิตเซลล์ที่เป็นผู้ใหญ่แล้ว วัสดุแคโทดแบบมีนิกเกิลคิดเป็นมากกว่าหนึ่งในสามของต้นทุนเซลล์ในสูตรเคมีที่มีนิกเกิล
- ราคาแยกตามกลุ่มปี 2025: ชุด LFP 81 $/kWh, ชุด NMC 128 $/kWh
- ชุดแบตเตอรี่คิดเป็นประมาณ 30-40 เปอร์เซ็นต์ของต้นทุนรวมของยานยนต์ไฟฟ้า
- การคาดการณ์ของ Gartner: ภายในปี 2027 BEV รุ่นใหม่จะ ผลิตได้ถูกกว่ารุ่นเครื่องยนต์เบนซิน
เส้นการเรียนรู้: การผลิตที่เพิ่มขึ้นเป็นสองเท่า ราคาที่ลดลง
กลไกที่อยู่เบื้องหลังการลดลงนี้เหมือนกับที่เห็นในแผงโซลาร์เซลล์: ประสบการณ์การผลิต ตั้งแต่ปี 1998 เป็นต้นมา ทุกครั้งที่การผลิตสะสมทั่วโลกเพิ่มขึ้นเป็นสองเท่า ราคาลดลงประมาณ 19 เปอร์เซ็นต์ การศึกษาต่างๆ วัดอัตราการเรียนรู้นี้ในช่วงตั้งแต่ 7.5 ถึง 29 เปอร์เซ็นต์ การผลิตสะสมเพิ่มขึ้น 27 ล้านเท่าระหว่างปี 1991-2023 กล่าวคือแบตเตอรี่ถูกลงไม่ใช่ด้วยก้าวกระโดดครั้งใหญ่เพียงครั้งเดียว แต่ด้วยการปรับปรุงเล็กๆ นับพันครั้ง นี่เป็นข้อแตกต่างสำคัญในแง่ของความคงอยู่ของการลดลง: ผลประโยชน์ที่ได้ถูกฝังอยู่ในกระบวนการและไม่ง่ายที่จะถูกย้อนกลับ
ในช่วงเวลาเดียวกัน ความหนาแน่นพลังงานก็เพิ่มขึ้นจาก 200 Wh ต่อลิตรเป็นมากกว่า 700 Wh การลดลงของต้นทุนและการเพิ่มขึ้นของประสิทธิภาพก้าวไปด้วยกัน ซึ่งหมายความว่าราคาต่อหน่วยพลังงานจะลดลงสองเท่าความเร็ว
ต้นทุนภายในเซลล์: การแบ่งสัดส่วนวัสดุ
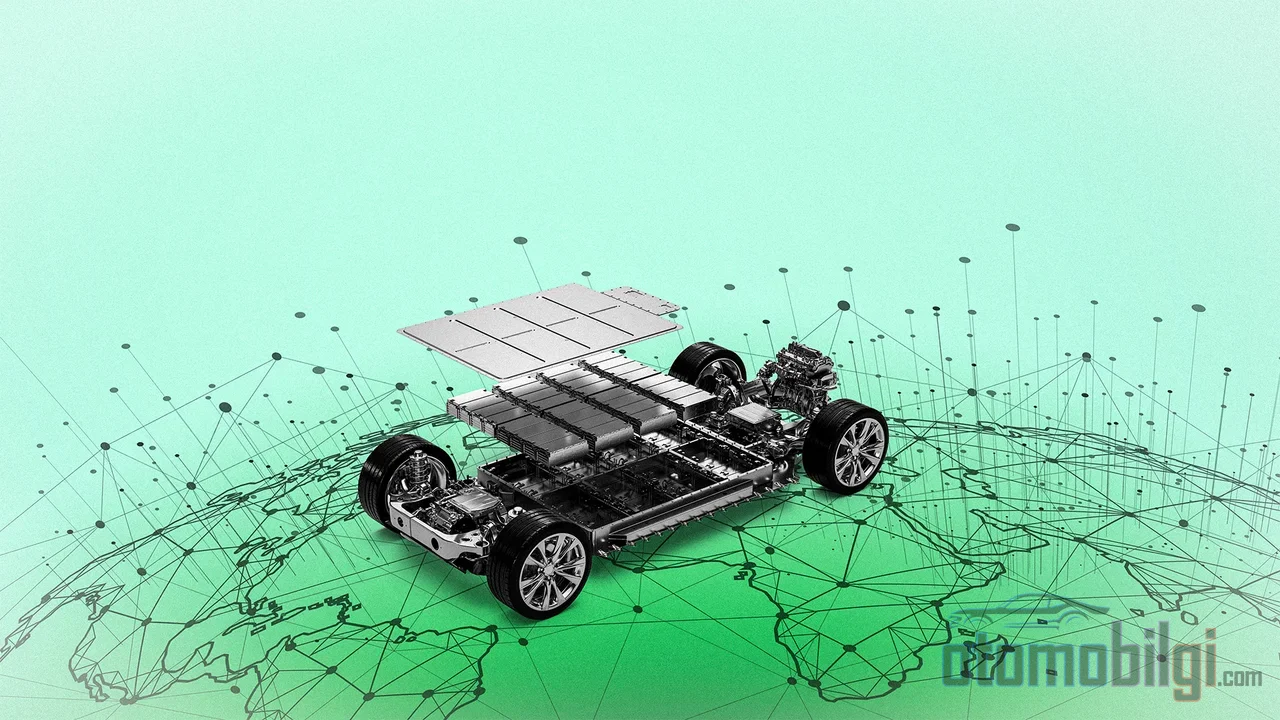
เมื่อโรงงานผลิตเซลล์มีความแล้ว วัสดุจะอยู่กลางตารางต้นทุน ปัจจัยการผลิตที่เข้าสู่เซลล์คิดเป็นสัดส่วนสูงจากประมาณสองในสามถึงสามในสี่ของต้นทุนเซลล์ทั้งหมดในโรงงานที่ดำเนินการได้ดี วิธีการวัดที่แตกต่างกันให้อัตราส่วนที่ต่างกันแต่ลำดับไม่เปลี่ยนแปลง หลังจากวัสดุ ได้แก่ แอโนด อิเล็กโทรไลต์ ตัวคั่น ฟอยล์เก็บกระแสไฟฟ้า และตัวเรือน บล็อกต้นทุนที่เหลือ -ค่าเสื่อมราคา อัตราของเสีย การทำแห้งและการใช้พลังงานที่กระจุกตัวในห้องแห้ง แรงงาน ค่าใช้จ่ายทั่วไป และการรับประกัน- มีความไวสูงมากต่ออัตราการใช้งานและประสิทธิภาพ
หัวใจของการแบ่งสัดส่วนคือแคโทด ในสูตรเคมีที่มีนิกเกิล วัสดุแคโทดที่ใช้งานคิดเป็นมากกว่าหนึ่งในสามของต้นทุนเซลล์ทั้งหมด มากกว่าครึ่งหนึ่งของต้นทุนวัสดุเซลล์ และประมาณ 30 เปอร์เซ็นต์ของต้นทุนแพ็กทั้งหมดในกรณี NMC811 และกราไฟต์ ด้วยเหตุนี้ ทุกคนที่ต้องการอ่านราคาต่อ kWh จึงมองไปที่เคมีของแคโทดก่อน
ผลต่างราคาระหว่าง NMC กับ LFP
ณ ปี 2025 แพ็ก LFP เฉลี่ยในทุกเซกเมนต์มีราคา 81 $/kWh และแพ็ก NMC 128 $/kWh - ผลต่าง 47 ดอลลาร์ต่อ kWh มากกว่าการลดราคาเฉลี่ยหลายปีรวมกัน ราคาแพ็กต่ำสุดที่สังเกตได้ในฝั่ง LFP อยู่ที่ 50 $/kWh และราคาเซลล์ต่ำสุดลงมาที่ระดับ 36 $/kWh สาเหตุหลักของผลต่างนี้คือสูตรเคมีลิเธียม-เหล็ก-ฟอสเฟตไม่มีนิกเกิลและโคบอลต์ แต่ความไวไม่ใช่ศูนย์: ราคาแพ็ก LFP เป็นกลุ่มที่ไวที่สุดต่อต้นทุนทองแดง อะลูมิเนียม และลิเธียมไฮดรอกไซด์
| เซกเมนต์ | ราคาเฉลี่ยปี 2025 ($/kWh) |
|---|---|
| แพ็กรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) | 99 |
| แพ็ก LFP (ทุกเซกเมนต์) | 81 |
| แพ็ก NMC (ทุกเซกเมนต์) | 128 |
| แพ็กจัดเก็บพลังงานถาวร | 70 |
| ค่าเฉลี่ยเซลล์ทุกเซกเมนต์ | 74 |
การแบ่งตามภูมิภาคก็แสดงความจริงเดียวกัน: ขณะที่ราคาแพ็กเฉลี่ยในจีนอยู่ที่ 84 $/kWh อเมริกาเหนืออยู่ที่ 121 และยุโรปอยู่ที่ระดับ 131 ดอลลาร์ ด้วยเหตุนี้ ตัวเลข "ราคาแบตเตอรี่" เพียงตัวเดียวจึงทำให้เข้าใจผิด การเปรียบเทียบราคาที่ไม่ระบุเซกเมนต์ สูตรเคมี ภูมิภาค และขอบเขตเซลล์-แพ็ก ยังไม่สมบูรณ์
จากเซลล์สู่แพ็ก: ต้นทุนการบูรณาการ
ผลต่างระหว่างราคาเซลล์กับราคาแพ็กเกิดจากการบูรณาการ ฮาร์ดแวร์โมดูล ระบบจัดการแบตเตอรี่ สายไฟ คอนแทกเตอร์และฟิวส์ การจัดการความร้อน ตัวเรือน และแรงงานติดตั้ง ถูกเพิ่มเข้าไปบนแพ็ก นั่นคือเหตุผลการมีอยู่ของการออกแบบ cell-to-pack: การลดต้นทุนเพิ่มเติมนี้โดยการขจัดชั้นโมดูล
ภายใต้เงื่อนไขความจุส่วนเกิน ตารางยิ่งซับซ้อนมากขึ้น จีนมีความจุเซลล์ราว 557 GWh ต่อปีสำหรับการจัดเก็บพลังงานถาวรเท่านั้น ซึ่งเป็นสองเท่าโดยประมาณของความต้องการทั่วโลกของเซกเมนต์นี้ ในสภาพแวดล้อมเช่นนี้ ผู้ผลิตบางรายขายด้วยอัตรากำไรบาง ๆ หรือแม้แต่ติดลบ นั่นคือราคาต่ำเป็นสถิติในปี 2025 นั้นบางส่วนเป็นราคาซื้อขายของสงครามราคา โดยสมมติว่าตัวเลขแต่ละตัวแทนต้นทุนการผลิตที่คงที่ แผนธุรกิจจะเปิดช่องให้เกิดความล้มเหลวที่ระบุได้ชัดเจน
โลหะแพงขึ้น แพ็กถูกลง
ข้อมูลที่ให้บทเรียนที่สุดของปี 2025 คือความขัดแย้งนี้: ความเสี่ยงด้านอุปทานลิเทียมในจีนและโควตาการส่งออกโคบอลต์ของสาธารณรัฐประชาธิปไตยคองโกทำให้ราคาโลหะสูงขึ้น แต่ราคาแพ็กยังคงลดลงต่อไป อุตสาหกรรมดูดซับแรงกระแทกนี้ด้วยการเปลี่ยนไปใช้ LFP สัญญาระยะยาว และการ hedge
ฝั่งลิเทียมรุนแรงกว่า: ลิเทียมคาร์บอเนตเกรดแบตเตอรีทำจุดต่ำสุดราว 8,000 ดอลลาร์ต่อตันกลางปี 2025 แล้วเด้งกลับอย่างรวดเร็ว ครึ่งแรกของปี 2026 ราคาสปอตในจีนเคลื่อนไหวในกรอบราว 21,000-25,500 ดอลลาร์ ต้นปี 2026 ราคาลิเทียมมากกว่าสองเท่าของหนึ่งปีก่อน แต่ยังอยู่ต่ำกว่าจุดสูงสุดปี 2022 ราว 70 เปอร์เซ็นต์ คำถามที่เปิดกว้างที่สุดของเศรษฐศาสตร์ต้นทุนคือราคาเหล่านี้จะสะท้อนเข้าสู่แพ็กเมื่อใดและมากน้อยเพียงใด -ขณะที่สัญญาถูกกำหนดราคาใหม่และตำแหน่ง hedge ถูกปิด-
แบตเตอรีมีสัดส่วนเท่าไรในราคารถ?
การวิเคราะห์ของ McKinsey ระบุว่าแพ็กแบตเตอรีเป็นรายการต้นทุนที่ใหญ่ที่สุดของ BEV และโดยทั่วไปคิดเป็น 30-40 เปอร์เซ็นต์ของต้นทุนรถทั้งหมด อัตราส่วนนี้หมายความว่าราคารถยนต์ไฟฟ้าไม่อาจเข้าใจได้หากไม่พูดถึงต้นทุนแบตเตอรี - แต่ก็ยังไม่เพียงพอในตัวเอง เมื่อราคาเซลล์ลดลง แพ็กก็ไม่ได้เป็นปัจจัยขับเคลื่อนต้นทุนเดี่ยวที่เด่นชัดเพียงตัวเดียวอีกต่อไปเหมือนในปี 2015 การบูรณาการชุดส่งกำลัง ซอฟต์แวร์ และขนาดการผลิตกำหนดราคาส่งมอบมากขึ้นเรื่อยๆ
ตัวอย่างที่จับต้องได้: กลางปี 2024 ต้นทุนเซลล์ใน Tesla Model 3 รุ่นพื้นฐานในสหรัฐอเมริกาคิดเป็นราว 7.5 เปอร์เซ็นต์ของราคารถ ผลต่างระหว่างสัดส่วนแพ็ก 30-40 เปอร์เซ็นต์กับสัดส่วนเซลล์ 7.5 เปอร์เซ็นต์เกิดจากความแตกต่างของนิยามทั้งในระดับรุ่นและที่เส้นแบ่งการคำนวณเซลล์-แพ็ก ตัวเลขสองตัวนี้ไม่ได้วัดสิ่งเดียวกัน
การคาดการณ์ความเท่าเทียมด้านต้นทุนปี 2027: Gartner อ้างอิงจากอะไร?
การประเมินของ Gartner ที่เผยแพร่ในเดือนมีนาคม 2024 คาดว่าภายในปี 2027 รถยนต์ไฟฟ้าแบตเตอรีรุ่นใหม่จะผลิตได้โดยเฉลี่ยถูกกว่ารถที่ใช้เครื่องยนต์สันดาปภายในที่เทียบเคียงกันได้ เหตุผลไม่ใช่ความลึกลับ: วิธีการผลิตที่ได้รับการปรับปรุง กล่าวคือความเท่าเทียมถูกผูกไว้กับไม่ใช่ความมหัศจรรย์ในแบตเตอรี แต่คือการสะสมของการปรับปรุงกระบวนการในโรงงาน
การวิเคราะห์อีกฉบับวางเกณฑ์ตัวเลขไว้อย่างเป็นรูปธรรมกว่า: นักวิจัยของ Goldman Sachs คาดว่าราคาแบตเตอรีเฉลี่ยอาจลดลงสู่ราว 80 $/kWh ภายในสิ้นปี 2026 และระดับนี้จะทำให้เกิดความเท่าเทียมด้านต้นทุนระหว่าง BEV-ICE ในสหรัฐอเมริกาโดยไม่ต้องอาศัยเงินอุดหนุน เส้น 100 $/kWh จึงไม่ใช่สัญลักษณ์ แต่คือความเท่าเทียมที่คำนวณได้ แพ็กยานยนต์อยู่ใต้เกณฑ์นี้มาสองปีแล้ว คาดการณ์สำหรับปี 2026 คือค่าเฉลี่ยจะลดลงอีกเล็กน้อยสู่ราว 105 $/kWh
ขีดจำกัดของการคาดการณ์
ควรหักลบข้อสังเกตตามสามัญสำนึกสองข้อ ประการแรก: ตัวเลข 108 $/kWh ในปัจจุบันเป็นราคาที่เกิดขึ้นภายใต้เงื่อนไขความจุส่วนเกินและสงครามราคา; อาจต่ำกว่าต้นทุนการผลิตที่ยั่งยืนของผู้ผลิตบางราย ประการที่สอง: ในแพ็ก BEV ราคาตามมูลค่าที่ตราไว้เพิ่มจาก 97 ดอลลาร์เป็น 99 ดอลลาร์ในปี 2025; แม้ในฐานะมูลค่าจริงจะลดลงเล็กน้อย แต่อัตราการลดลงก็เข้าใกล้จุดหยุดนิ่ง การคาดการณ์ที่สร้างขึ้นบนสมมติฐานว่าต้นทุนวัตถุดิบโลหะจะไม่เพิ่มขึ้นเลย ย่อมมีรูปแบบความล้มเหลวที่คาดการณ์ได้ รายละเอียดหนึ่งในรายงานของ Gartner ก็น่าสนใจ: แม้ต้นทุนจะเท่าเทียมกันแล้ว แต่คาดว่าต้นทุนการซ่อมเฉลี่ยหลังอุบัติเหตุครั้งใหญ่อาจเพิ่มขึ้นถึงร้อยละ 30 การผลิตที่ถูกลงไม่ได้ทำให้ทุกหมวดหมู่ของต้นทุนการเป็นเจ้าของถูกลงโดยอัตโนมัติ
สรุป: ต้นทุนแบตเตอรี่กำลังไปทางไหน?
สรุปของสรุปคือ: ตั้งแต่ปี 2010 เป็นต้นมา แพ็กแบตเตอรี่ถูกลงราวร้อยละ 90; เครื่องยนต์ของการลดลงนี้คือเส้นการเรียนรู้ที่ผลิตราคาที่ลดลงราวร้อยละ 19 ทุกครั้งที่การผลิตเพิ่มขึ้นเป็นสองเท่า เนื่องจากมากกว่าหนึ่งในสามของต้นทุนรวมอยู่ที่วัสดุแคโทด การเลือกเคมี -LFP หรือ NMC- จึงสร้างความต่าง 47 $/kWh ในวันนี้ เนื่องจากแพ็กคิดเป็นร้อยละ 30-40 ของต้นทุนรถ ทุกดอลลาร์ในแบตเตอรี่จึงส่งผลตรงต่อเส้นราคาของรถ การคาดการณ์ความเท่าเทียมของต้นทุนในปี 2027 อ้างอิงจากสมมติฐานว่าแนวโน้มนี้จะรักษาไว้ได้ด้วยการปรับปรุงกระบวนการในโรงงาน แผนที่นำทางสำหรับคลื่นถัดไปก็ชัดเจน: แอโนดซิลิคอนและลิเทียมโลหะ อิเล็กโทรไลต์แบบของแข็ง และวัสดุแคโทดใหม่ แม้จะบรรลุความเท่าเทียมได้ นั่นก็ไม่ใช่จุดจบของการแข่งขัน; แต่จะเป็นจุดเริ่มต้นของคำถามใหม่ เช่น ต้นทุนการซ่อม วงจรโลหะ และการรวมศูนย์ความจุ
แหล่งอ้างอิง
- ราคาแพ็กแบตเตอรี่ลิเทียมไอออนลดลงเหลือ 108 ดอลลาร์ต่อกิโลวัตต์-ชั่วโมง ทั้งที่ราคาโลหะสูงขึ้น
- ต้นทุนแบตเตอรี่ลดลง 99% ในสามทศวรรษที่ผ่านมา
- ต้นทุนแบตเตอรี่ต่อ kWh ในปี 2026: อะไรเป็นตัวขับเคลื่อน
- Gartner วางภาพรวมระยะใหม่สำหรับยานยนต์ไฟฟ้า
- Gartner ระบุว่าภายในปี 2027 รถ EV จะผลิตได้ถูกกว่ารถเบนซิน
- ราคาแบตเตอรี่รถ EV คาดว่าจะลดลงเกือบ 50% ภายในปี 2026
- อนาคตของ EV ที่ราคาเข้าถึงได้: ความก้าวหน้าในต้นทุนแพ็กแบตเตอรี่
- แบตเตอรี่รถยนต์ไฟฟ้า - Global EV Outlook 2026
- ต้นทุนแบตเตอรี่ EV โดยประมาณ ปี 2019-2024
- การเรียนรู้จากการปฏิบัติและนโยบายรัฐบาลในอุตสาหกรรมแบตเตอรี่ EV ระดับโลก