电动汽车电池价格14年内下降了90%
2010年时,一辆电动汽车的电池组每千瓦时的成本约为1,100-1,200美元. 到2025年,全球平均电池组价格已降至108美元. 十五年间下降了约90%. 这并不是一个单一革命性发明的故事; 而是规模、化学与制造纪律长期积累的结果. 理解电池的成本经济,就等于理解电动汽车的价格标签: 因为电池包通常占车辆总成本的30-40%.
那么,这一降幅从何而来,电芯内部的哪种材料项真正决定了价格,以及2027年电动汽车制造成本将低于同级燃油车的预测又基于什么? 本页面逐项剖析每千瓦时成本的构成.
2010年至今每千瓦时成本的下降
2025年,全球按销量加权的平均电池组价格下降了8%,降至108美元/千瓦时; 2024年这一数字为115美元. 在汽车细分领域,纯电动汽车(BEV)电池组平均价格为99美元/千瓦时,连续第二年名义上低于100美元关口. 相比之下,固定式储能电池组降至70美元/千瓦时,所有细分领域的电芯均价降至74美元/千瓦时.
如果把时间尺度拉长,数据更加惊人. 锂离子电芯在1991年约为9,200美元/千瓦时; 2024年为78美元/千瓦时. 三十三年间降幅超过99%. 如今一辆典型电动汽车-63千瓦时、续航350-400公里-的电芯成本约为5,000美元; 十年前同样的电芯超过20,000美元,而在1991年则高达约580,000美元.
要点速览
- 2010年平均电池组价格为1,100-1,200美元/千瓦时,而2025年为108美元/千瓦时: 降幅约90%.
- 在成熟的电芯工厂中,材料是最大的单项成本块; 在含镍化学体系中,正极活性材料占电芯成本的三分之一以上.
- 2025年各细分领域价格: 磷酸铁锂(LFP)电池组81美元/千瓦时, 三元(NMC)电池组128美元/千瓦时.
- 电池包通常占电动汽车总成本的30-40%.
- Gartner预测: 到2027年,新一代纯电动车型的制造成本将低于同级燃油车.
学习曲线: 产量翻倍,价格下降
降价背后的机制与太阳能电池板的情况相同: 生产经验. 自1998年以来,全球累计产量每翻一番,价格就下降约19%; 不同研究测得的这一学习率介于7.5%至29%之间. 1991-2023年间,累计产量增长了2,700万倍. 也就是说,电池并非因某一项重大突破而变便宜,而是靠成千上万项微小的改进. 就降幅的持久性而言,这是一个关键区别: 这些成果已嵌入生产流程,不会被轻易逆转.
同一时期,能量密度也从每升200瓦时提升至700瓦时以上. 成本下降与性能提升同步进行; 这意味着单位能源的价格正以双倍速度下降.
电芯内部的成本: 材料细分
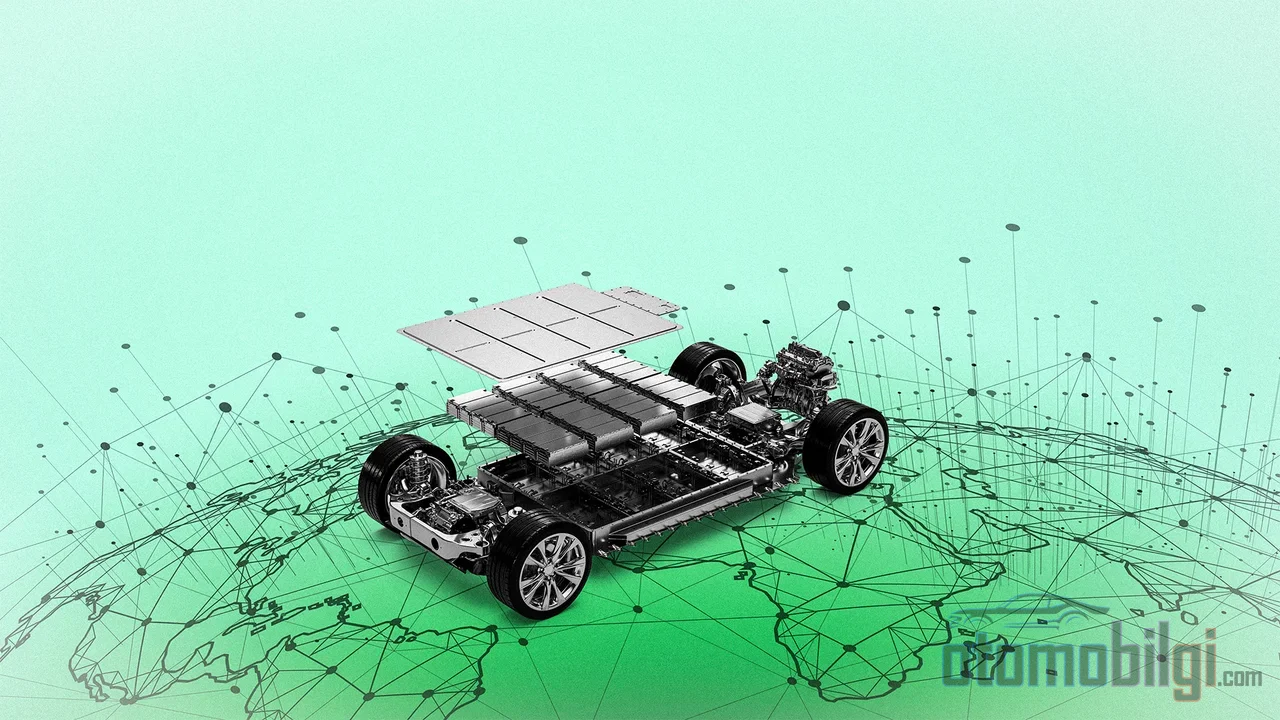
当电芯工厂成熟后,材料便占据成本表的核心位置. 进入电芯的原材料,在一家运转良好的工厂中占电芯总成本的约三分之二至四分之三; 不同的测算方法会得出不同的比例,但排序不变. 材料之后依次是负极、电解液、隔膜、集流体箔材和壳体. 其余成本模块 - 折旧、不良率、干燥以及集中在干燥间的能耗、人工、管理费用和质保 - 对利用率和效率极为敏感.
细分的核心是正极. 在含镍化学体系中,正极活性材料一项就占电芯总成本的三分之一以上、电芯材料成本的一半以上,在NMC811与石墨方案中约占电池包总成本的30%. 因此,任何想读懂每kWh价格的人首先都会看正极化学体系.
NMC与LFP之间的价格差
截至2025年,各细分市场的平均LFP电池包价格为81 $/kWh,NMC电池包为128 $/kWh - 每kWh 47美元的差距,比几年的平均价格降幅还要大. LFP方面观察到的最低电池包价格已降至50 $/kWh,最低电芯价格降至36 $/kWh水平. 磷酸铁锂化学体系不含镍和钴,是这一差距的主要原因; 但其敏感度并非为零: 磷酸铁锂电池包是暴露于铜、铝和氢氧化锂成本风险最高的类型.
| 细分市场 | 2025年平均价格 ($/kWh) |
|---|---|
| 纯电动汽车电池包 (BEV) | 99 |
| LFP电池包 (所有细分市场) | 81 |
| NMC电池包 (所有细分市场) | 128 |
| 固定储能电池包 | 70 |
| 所有细分市场电芯平均值 | 74 |
区域细分也显示了同样的事实: 中国平均电池包价格为84 $/kWh,而北美为121,欧洲为131美元水平. 因此,单一的"电池价格"数字具有误导性; 未标明细分市场、化学体系、区域以及电芯-电池包边界的价格比较是不完整的.
从电芯到电池包: 集成成本
电芯价格与电池包价格之间的差异源于集成. 模组硬件、电池管理系统、线束、接触器和保险丝、热管理、壳体和装配人工被加到电池包之上. Cell-to-pack设计的存在理由正是如此: 通过取消模组层来缩小这部分额外成本.
在产能过剩的情况下,情况变得更加复杂. 仅中国用于固定储能的电芯年产能就约为557 GWh; 这大约是该细分市场全球需求的两倍. 在这样的环境中,一些制造商以微薄甚至负毛利进行销售. 也就是说,2025年创纪录的低价格在某种程度上是一场价格战的成交价格; 如果假设每个数字都代表着一项持续的生产成本,那么商业计划就会暴露出可定义的失效模式.
金属涨价,电池包却更便宜
2025年最具启发性的数据正是这一矛盾: 中国的锂供应风险和刚果民主共和国的钴出口配额推高了金属价格,但电池包价格仍在持续下降. 行业通过转向LFP、长期合同和套期保值消化了这一冲击.
锂这一边的波动更为剧烈: 电池级碳酸锂在2025年年中触及每吨约8,000美元的低点,随后剧烈反弹; 2026年上半年,中国现货价格在约21,000-25,500美元区间交易. 2026年初,锂价格是一年前的两倍多,但仍比2022年的峰值低约70%. 这些价格何时以及以何种程度传导到电池包——随着合同重新定价和套期保值头寸平仓——是成本经济学的最大疑问.
电池占整车价格的多少?
McKinsey的分析显示,电池包是纯电动汽车最大的成本项,通常占整车成本的30-40%. 这一比例意味着,不谈电池成本就无法理解电动汽车价格 - 但单靠它也不够. 随着电芯价格下降,电池包正不再像2015年那样是单一的主导成本驱动因素; 传动系统集成、软件和生产规模正日益决定交付价格.
一个具体的例子: 2024年年中,在美国一辆基础版Tesla Model 3上,电芯成本约占车辆价格的7.5%. 30-40%的电池包占比与7.5%的电芯占比之间的差异,源于模型以及电芯-电池包计算边界上的定义差异; 这两个数字衡量的不是同一件事.
2027年成本持平预测: Gartner的依据是什么?
Gartner于2024年3月发布的评估预测,到2027年,新一代电池电动汽车的平均生产成本将低于同类内燃机汽车. 理由并不神秘: 改进的生产工艺. 也就是说,成本持平并非寄望于电池的奇迹,而是依赖于工厂工艺改进的积累.
另一项分析给出了更具体的数字门槛: Goldman Sachs的研究人员预测,平均电池价格到2026年底可能降至约80美元/kWh,并且这一水平将在美国实现无补贴的BEV-ICE成本持平. 因此,100美元/kWh这条线不是象征性的,而是可计算的成本持平点. 汽车电池包已经低于这一门槛两年了; 对2026年的预期是,平均价格进一步小幅下降至约105美元/kWh.
预测的局限
需要指出两点常识性提醒. 第一: 如今的108美元/kWh这个数字,是在产能过剩和价格战条件下形成的交易价格; 某些制造商的售价可能低于其可持续生产成本. 其次: 2025年BEV电池包的名义价格从97美元升至99美元; 虽然实际价格略有下降,但下降速度已接近停滞. 建立在金属投入成本永远不会上涨这一假设上的预测,存在一个可识别的失败模式. Gartner报告还有一个有趣的细节: 尽管成本已趋于持平,但预计一次重大事故后的平均维修成本可能上升30%. 生产成本的降低,并不会自动降低拥有成本的每一项开支.
结论: 电池成本将走向何方?
概括的概括如下: 自2010年以来,电池包价格下降了约90%; 这一下降的引擎,是每当产量翻一番就产生约19%价格侵蚀的学习曲线. 由于成本的三分之一以上集中在正极材料上,化学体系的选择--磷酸铁锂还是三元锂--如今造成了47美元/kWh的差距. 由于电池包占整车成本的30-40%,电池上的每一美元都直接体现在车辆的价格线上. 2027年成本平价的预测,基于这一趋势可以依靠工厂工艺改进延续下去的假设. 下一波技术的路线图也很明确: 硅基和锂金属负极、固态电解质以及新型正极材料. 即使实现了成本平价,这也不是竞赛的终点; 将成为维修成本、金属周期和产能整合等新问题的起点.