Elektromos jármű akkumulátora 14 év alatt 90%-kal olcsóbb lett
2010-ban egy elektromos autó akkumulátorcsomagja kilowattóránként körülbelül 1 100-1 200 dollárba került. 2025-re a csomag globális átlagára 108 dollárra csökkent. Ez nagyjából 90 százalékos esés tizenöt év alatt. Ez nem egyetlen forradalmi találmány története; hanem a lépték, a kémia és a gyártási fegyelem kumulatív eredménye. Az akkumulátor költséggazdaságtanának megértése ugyanaz, mint az elektromos autók árcédulájának megértése: mert a csomag jellemzően a jármű teljes költségének 30-40 százalékát teszi ki.
De honnan ered ez a csökkenés, a cellán belül melyik anyagtétel határozza meg valójában az árat, és mire alapul az a jóslat, hogy 2027-re az elektromos autók olcsóbban gyárthatók lesznek, mint benzines megfelelőik? Ez az oldal kilowattóránként vemutatja a költség anatómiáját, bontásról bontásra vizsgálva.
A költségcsökkenés kilowattóránként 2010-től napjainkig
Az akkumulátorcsomag globális mennyiség-súlyozott átlagára 2025-ben 8 százalékkal esett, 108 $/kWh szintre; 2024-ben ez a szám 115 dollár volt. Az autóipari szegmensben a tisztán elektromos járművek (BEV) csomagjai átlagosan 99 $/kWh áron, névlegesen már második éve a 100 dolláros küszöb alatt maradtak. Ezzel szemben a stacionárius energiatároló csomagok 70 $/kWh-ra, az összes szegmens cellaátlaga pedig 74 $/kWh-ra esett.
Hosszabb időtávban a kép még ennél is látványosabb. A lítium-ion cellák 1991-ben körülbelül 9 200 $/kWh-ba kerültek; 2024-ben 78 $/kWh. Harminchárom év alatt több mint 99 százalékos csökkenés. Ma egy tipikus elektromos autó -63 kWh-s, 350-400 km hatótávot adó- cellái körülbelül 5 000 dollárba kerülnek; egy évtizeddel korábban ugyanezek a cellák 20 000 dollár felett voltak, 1991-ben pedig körülbelül 580 000 dolláros szinten.
A legfontosabb tudnivalók
- 2010-ben az átlagos csomagár 1 100-1 200 $/kWh volt, 2025-ben pedig 108 $/kWh: nagyjából 90 százalékos csökkenés.
- Az anyagok egy érett cellagyárban a legnagyobb egyetlen költségblokkot jelentik; a nikkeles kémiájú katód aktív anyaga a cellaköltség több mint egyharmada.
- A 2025-ös szegmensárak: LFP csomag 81 $/kWh, NMC csomag 128 $/kWh.
- Az akkumulátorcsomag jellemzően az elektromos autó teljes költségének 30-40 százaléka.
- A Gartner jóslata: 2027-ig az új generációs BEV-ek olcsóbban gyárthatók lesznek, mint benzines megfelelőik.
A tanulási görbe: megduplázódó gyártás, csökkenő ár
A csökkenés mögötti mechanizmus ugyanaz, mint amit a napelemeknél látni: a gyártási tapasztalat. 1998 óta minden alkalommal, amikor a globális kumulatív gyártás megduplázódott, az árak körülbelül 19 százalékkal estek; különböző tanulmányok ezt a tanulási rátát 7,5 és 29 százalék közötti tartományban mérik. A kumulatív gyártás 1991 és 2023 között 27 milliószorosára nőtt. Vagyis az akkumulátorok nem egyetlen nagy áttöréssel, hanem több ezer apró javítással váltak olcsóbbá. Ez kritikus megkülönböztetés a csökkenés tartóssága szempontjából: a nyereség a folyamatokba épült be, és nem vonható vissza könnyen.
Ugyanebben az időszakban az energiasűrűség is literenként 200 Wh-ról 700 Wh fölé emelkedett. A kölcsökkenés és a teljesítménynövekedés kéz a kézben járt; ez azt jelenti, hogy az egységnyi energára dupla sebességgel olvad fel.
A cellán belüli költség: Anyagbontás
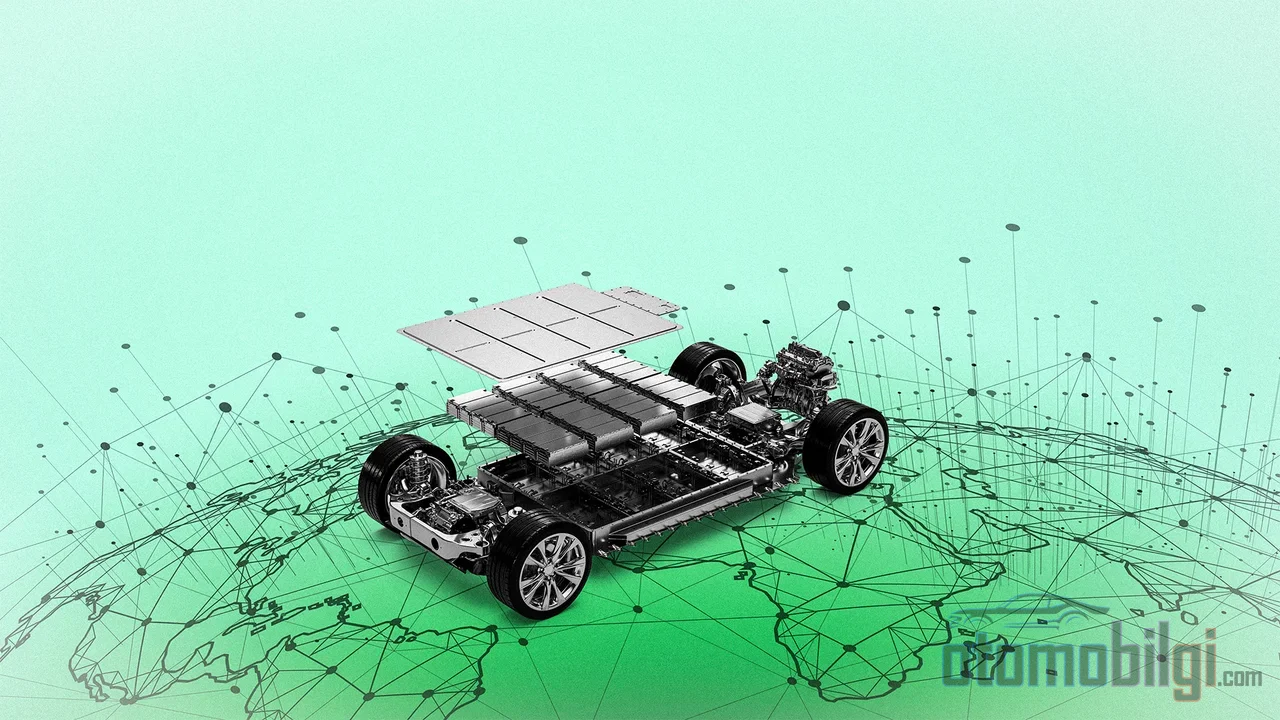
Amikor egy cellagyár beérik, a költségtáblázat közepében az anyag ül. A cellába kerülő inputok jól működő üzemben a teljes cellaköltség nagyjából kétharmadától akár háromnegyedéig terjedő jelentős részét teszik ki; a különböző mérési módszerek eltérő arányt adnak, de a sorrend nem változik. Az anyag után az anód, az elektrolit, a szeparátor, az áramgyűjtő fóliák és a ház következik. A megmaradó költségblokkok -amortizáció, selejtarány, szárítás és a szárítószobában koncentrálódó energiafogyasztás, munkaerőköltség, általános költségek és garancia- rendkívül érzékenyek a kihasználtsági arányra és a hatékonyságra.
A bontás szíve a katód. Nikeltartalmú kémiáknál a katód aktív anyaga önmagában a teljes cellaköltség több mint egyharmadát, a cellaanyag-költség több mint felét, NMC811 és grafit forgatókönyv esetén a teljes csomagköltség nagyjából 30 százalékát teszi ki. Ezért aki a kWh árat szeretné értelmezni, először a katódkémiát nézi meg.
Árkülönbség az NMC és az LFP között
2025-től kezdve minden szegmensben az átlagos LFP csomag ára 81 $/kWh, az NMC csomagé 128 $/kWh - a kWh-nkénti 47 dolláros különbség nagyobb, mint több év átlagos árcsökkenése. Az LFP oldalon a megfigyelt legalacsonyabb csomagár 50 $/kWh, a legalacsonyabb cellaár 36 $/kWh szintre süllyedt. A lítium-vas-foszfát kémia nikkel- és kobaltmentessége e különbség fő oka; azonban az érzékenység nem nulla: az LFP csomagárak a leginkább a réz, az alumínium és a lítium-hidroxid költségeinek kitett csoport.
| Szegmens | 2025-ös átlagár ($/kWh) |
|---|---|
| Akkumulátoros elektromos jármű csomagok (BEV) | 99 |
| LFP csomagok (minden szegmens) | 81 |
| NMC csomagok (minden szegmens) | 128 |
| Fix tároló csomagok | 70 |
| Minden szegmens cellaátlaga | 74 |
A regionális bontás ugyanezt a valóságot mutatja: Kínában az átlagos csomagár 84 $/kWh, míg Észak-Amerika 121, Európa 131 dolláros szinten van. Ezért félrevezető egyetlen "akkumulátorár" adat; a szegmens, a kémia, a régió és a cella-csomag határ megjelölése nélkül közölt árösszehasonlítások hiányosak maradnak.
Cellából csomag: Integrációs költség
A cellaár és a csomagár közötti különbség az integrációból származik. A modul hardver, az akkumulátorkezelő rendszer, a kábelezés, a kontaktorok és a biztosítékok, a termikus menedzsment, a ház és a szerelési munka a csomagra kerül. A cell-to-pack tervek létezésének oka pontosan ez: a modulréteg megszüntetésével e többletköltség csökkentése.
Túlkapacitásos körülmények között a táblázat egyre bonyolultabbá válik. Kínának csak a fix tárolásra évente nagyjából 557 GWh cellakapacitása van; ez nagyjából a szegmens globális keresletének kétszerese. Ilyen környezetben egyes gyártók vékony, sőt negatív árréssel is értékesítenek. Vagyis 2025 rekordalacsony árai részben egy háborúskodás tranzakciós árai; ha feltételezhető, hogy minden számjegy tartós előállítási költséget képvisel, az üzleti terv nyílttá válik egy meghatározható meghibásodási módra nézve.
A fémek drágultak, a csomagok olcsóbbak lettek
2025 legtanulságosabb adata ez az ellentmondás: Kínai lítiumellátási kockázatok és a Kongói Demokratikus Köztársaság kobaltkiviteli kvótái emelték a fémárakat, de a csomagárak továbbra is csökkentek. Az iparág ezt a sokkot az LFP-re való átállással, hosszú távú szerződésekkel és hedginggel szívta fel.
A lítium oldalon a hullám keményebb volt: az akkumulátor-minőségű lítium-karbonát 2025 közepén tonnánként körülbelül 8000 dolláron érte el a mélypontot, majd élesen visszapattant; 2026 első felében a kínai spot árak körülbelül 21 000-25 500 dolláros sávban mozogtak. 2026 elején a lítiumárak több mint kétszeresét érték az egy évvel korábbinak, de még mindig körülbelül 70%-kal a 2022-es csúcs alatt voltak. Az, hogy ezek az árak mikor és mennyiben tükröződnek a csomagban - ahogy a szerződések újr pricingolódnak és a hedge-pozíciók záródnak - a költséggazdaságtan legnyitottabb kérdése.
Mennyit ér az akkumulátor a jármű árában?
A McKinsey elemzése azt mutatja, hogy az akkumulátorcsomag egy BEV legnagyobb költségtétele, és jellemzően a teljes járműköltség 30-40 százalékát teszi ki. Ez az arány azt jelenti, hogy az elektromos járművek árait az akkumulátorköltség megbesélése nélkül nem lehet megérteni - de önmagában ez sem elegendő. Ahogy a cellaárak csökkentek, a csomag már nem az egyetlen domináns költségmeghatározó tényező, mint 2015-ben; a hajtáslánc-integráció, a szoftver és a gyártási lépték egyre inkább határozzák meg a beszállítói árat.
Egy konkrét példa: 2024 közepén az Egyesült Államokban egy alap Tesla Model 3 esetében a cellaköltség a jármű árának körülbelül 7,5%-ának felelt meg. A 30-40%-os csomagarány és a 7,5%-os cellaarány közötti különbség mind a modell, mind a cella-csomag számítási határán lévő definíciós különbségekből adódik; a két szám nem ugyanazt méri.
A 2027-es költségparitás előrejelzése: Mire épít a Gartner?
A Gartner 2024 márciusában közzétett értékelése előrejelzi, hogy 2027-ig az új generációs akkumulátoros elektromos járművek átlagosan olcsóbban előállíthatók lesznek, mint a összehasonlítható belső égésű motoros járművek. Az indoklás nem titokzatos: javított gyártási módszerek. Tehát a paritás nem az akkumulátorban bekövetkező csodának, hanem a gyári folyamatok javulásának felhalmozódásának tulajdonítható.
Egy másik elemzés konkrétabb számszerű küszöböt határoz meg: A Goldman Sachs elemzői előrejelzik, hogy az átlagos akkumulátorárak 2026 végéig körülbelül 80 $/kWh-ig csökkenhetnek, és ez a szint biztosítja az Egyesült Államokban a támogatás nélküli BEV-ICE költségparitást. A 100 $/kWh vonal ezért nem szimbolikus, hanem kiszámítható egyenlőség. Az autóipari csomagok már két éve e küszöb alatt vannak; 2026-ra a várakozás az, hogy az átlag körülbelül 105 $/kWh-ra csökken még egy kicsit.
Az előrejelzés határa
Két józan ész megjegyzést kell tenni. Az első: a mai 108 $/kWh-s ár egy túlkapacitás és árverseny körülményei között kialakult tranzakciós ár; egyes gyártók fenntartható előállítási költsége alatt is lehet. Másodszor: a BEV csomagok nominális ára 2025-ben 97 dollárról 99 dollárra emelkedett; bár reálértéken enyhe csökkenés tapasztalható, a csökkenés üteme megállapontott. Egy olyan előrejelzésnek, amely arra a feltételezésre épül, hogy a féminput-költségek soha nem fognak emelkedni, jól azonosítható meghibásodási módja van. A Gartner-jelentés egyik részlete is érdekes: annak ellenére, hogy elértük a költségparitást, előrejelzésük szerint egy jelentős baleset után az átlagos javítási költség 30 százalékkal nőhet. A gyártás olcsulása nem csökkenti automatikusan a tulajdonlási költség minden tételét.
Következtetés: Hová megy az akkumulátor költsége?
Az összefoglaló összefoglalása a következő: 2010 óta az akkumulátorcsomagok ára körülbelül 90 százalékkal csökkent; ennek a csökkenésnek a hajtómotorja a tanulási görbe volt, amely minden kétszeresére növekedett gyártási mennyiségnél körülbelül 19 százalékos áresést termelt. Mivel a költség több mint egyharmada a katódanyagra koncentrálódik, a kémia választása - LFP vagy NMC - ma 47 $/kWh különbséget eredményez. Mivel a csomag a jármű költségének 30-40 százalékát teszi ki, az akkumulátor minden dollárja közvetlenül a jármű árának alakulásába íródik be. A 2027-es költségparitás-előrejelzés arra a feltételezésre épül, hogy ezt a trendet a gyári folyamatok javításával lehet majd továbbvinni. A következő hullám útitervére is ismert: szilícium- és lítiumfém-anódok, szilárdtest-elektrolitok és új katódanyagok. Ha a paritás el is érhető, ez nem a verseny vége; inkább új kérdések kezdete lesz, mint a javítási költségek, a fémciklusok és a kapacitáskonszolidáció.
Források
- Lítium-ion akkumulátorcsomagok ára 108 dollárra esett kilowattóránként, a fémárak emelkedése ellenére
- Az akkumulátorok költsége az elmúlt három évtizedben 99 százalékkal csökkent
- Akkumulátorköltség kilowattóránként 2026-ban: mit mozgatja meg?
- A Gartner új fázist vázol fel az elektromos járművek számára
- A Gartner szerint az elektromos járművek 2027-re olcsóbban lesznek előállíthatók, mint a benzinmotoros járművek
- Az elektromos járművek akkumulátorainak ára várhatóan majdnem 50 százalékot esik 2026-ig
- Az megfizethető elektromos járművek jövője: áttörések az akkumulátorcsomagok költségében
- Elektromos járművek akkumulátorai - Global EV Outlook 2026
- Az elektromos járművek akkumulátorainak becsült költsége 2019-2024
- Tanulás a gyakorlatból és kormányzati politikák a globális elektromos jármű akkumulátoriparban