LiFePO4はどのように発見され、商用化されたのか?
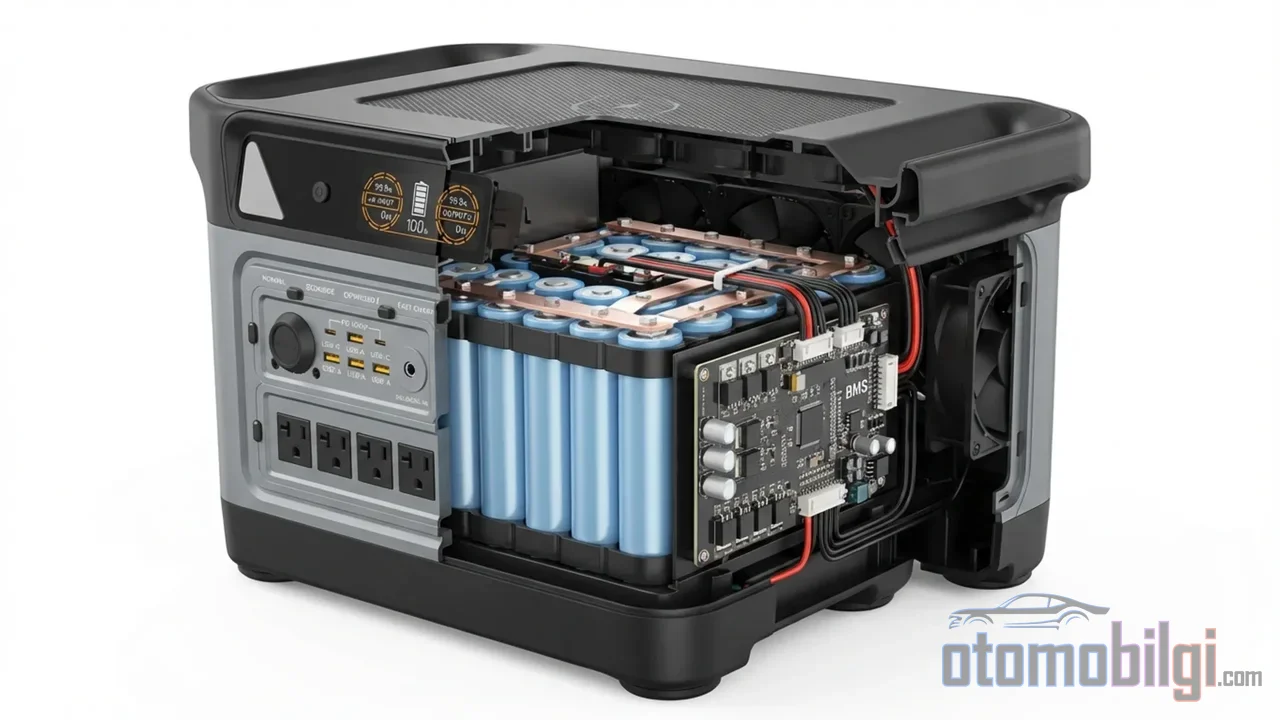
1996年、テキサス大学の研究室チームが、リチウムイオン電池史上最も重要な正極材料の一つを机に載せました: リン酸鉄リチウム、略してLiFePO4です. この材料は書類の上では完璧でした. 安価で、安定していて、燃えにくい. しかし一つの問題のせいで実用化できず、その問題は材料そのものの本質に潜んでいました. LFP電池が今日、電気自動車市場で最も競争力のあるケミストリーとなったのは、まさにこの問題が二つの異なるエンジニアリングの一手によって克服されたことに基づいています.
LFPはどのように発見されたか: PadhiとGoodenoughチームの1996年の発明
物語の始まりは1996年よりさらに遡ります. 1987年から1989年にかけて、Arumugam ManthiramとJohn Goodenoughは、Fe2(XO4)3構造のポリアニオン酸化物正極を研究していました. これらの研究はポリアニオン系正極材料の発見につながり、ポリアニオンの誘導効果によって単純な酸化物よりも高い電圧を生み出せることが明らかになりました. 今日のLFPの科学的基礎はこの時期に築かれました.
LiFePO4という物質自体は、それ以前から固体化学の文献で知られていました. Paques-LedentとTarteによって、リチウムとナトリウムの炭酸塩間で行われた固体反応により合成され、報告されていたのです. 真のブレークスルーは、この材料が電池の正極として注目されたことでした. 1996年、GoodenoughとAkshaya Padhiが率いるチームは、LiFePO4およびその他のフォスフォオリビンを正極材料として提案しました: 結晶構造からリチウムが電気化学的に取り出せ、再び挿入できることを示したのです. チームの発表は1996年5月に行われました. 関連する米国特許は1999年に登録されました. 低コストと高い熱安定性は、この材料を当初から魅力的にしていた二つの理由でした.
背景を整理しましょう: Sonyは、吉野の設計による世界初の充電式リチウムイオン電池を1991年に市場に投入していました. Goodenough、Whittingham、吉野の3名は、これらの業績により2019年のノーベル化学賞を共同受賞しました. LFPはこの流れの中で、リン酸系正極として独自の分岐を切り開き、1990年代の終わりに最初のLiFePO4正極セルの生産が始まりました.
ハイライト
- 1996年: PadhiとGoodenoughのチームがLiFePO4を充電式電池の正極として発表しました. 特許は1999年に登録されました.
- LiFePO4の固有の導電率はわずか10^-9から10^-11 S/cmです. 理論容量は約170 mAh/gです.
- 2002年: MITのYet-Ming Chiangのチームが、カチオンドーピングによって導電率を大幅に改善しました.
- 2004年: 100nm未満の粒子とカーバー coatにより、性能が恒久的に解決されました.
- 2022年9月には、LFPの電気自動車電池市場シェアが31%に達しました.
導電率の問題: LFPを10年遅らせた障壁
LiFePO4は、オリビン結晶構造を持つ天然の鉱物であり、まさにこの構造こそが、最大の強みであると同時に最大の弱点でもあります. 強みは熱安定性です. オリビンの格子は、材料を超安定かつ不燃性にします. 弱点は電気です. PO4^3-ポリアニオンを含むこの構造は、本質的に電子伝導性が非常に低いです. 測定では10^-9から10^-11 S/cmの範囲の値を示します. このため、充電および放電時に深刻な分極が生じます. 問題をさらに悪化させる第2の要因は、リチウムイオンの拡散係数の低さです.
工学の言葉で言えば: 理論容量が約170 mAh/gである正極材料でも、電気を伝導できなければ、実験室外でその容量に到達することはできません. 材料が発見された後、約10年間商用セルに応用できなかった唯一の理由がこれでした. 解決策は2つの別々の道からもたらされました.
最初の転機: カチオンドープ法
2002年に、Yet-Ming Chiang率いるMITのチームは、LiFePO4構造にアルミニウム、ニオブ、ジルコニウムなどの金属をドープ(添加)することで、導電性が大幅に向上することを示しました. ドープがどのように導電性を高めるのかという正確なメカニズムは、科学界で長い間議論されました. 結果は議論の余地がありましたが、測定可能な効果は争いようのないものでした. 実験室規模であっても、LFPはもはや実用可能な電子伝導性を備えていたのです.
ドープ法の後も改良は続きました. イオンドープは、リチウム、鉄、リン酸サイトに単一または複数の点で適用することができます. アニオンドープは禁止帯域を狭めることで導電性を高めます. 多元素ドープ、結晶表面制御、形態最適化も、文献における他の修飾戦略の中に含まれています. 例えば、ルテニウムドープは電子伝導性とリチウム拡散係数を高め、鉄サイトにおける銅ドープはLi-O相互作用を弱めることで、異なる道から同じ結果に到達します.
第2の転機: 粒子の微細化とカーボンコーティング
真の商業的ブレークスルーは2004年にやって来ました. Chiangのチームは今回、ドープの代わりに幾何学に方向転換しました. 直径100ナノメートル未満のLiFePO4粒子を使用して、性能を再び高めたのです. 粒子サイズを小さくすることで粒子密度はほぼ100分の1に減少し、電極表面積は拡大し、容量は顕著に改善されました. 論理の連鎖は単純です. リチウムイオンの正極内での拡散距離が短くなれば、低い拡散係数はそれほど問題ではなくなります.
もう一つの原材料はカーボンです. LiFePO4粒子は、インターカレーション速度を高めるために、典型的には薄いカーボン層でコーティングされます. カーボンコーティングは、Fe3+とFe2+の間のレドックス遷移の電子伝導性を改善します. ここにも工学的なバランスが存在します. カーボンが多すぎると、今度はLi+イオンの輸送を妨げる可能性があります. 同じバランスは粒子サイズにも当てはまります. 微細化は導電性と速度を向上させますが、圧縮性、すなわちかさ密度を低下させます. 今日の量産LFPセルは、粒子サイズ、カーボン量、ドープという3つのパラメータの共同最適化の産物です.
これらのブレークスルーの商業的結果は必然のものでした. 粒子径縮小技術の急速な商用化は、ChiangとGoodenoughの間で特許侵害訴訟を引き起こしました. 科学技術の協力から始まった物語は、特許で保護された量産の段階になると法廷の場に移りました.
研究室から量産へ: 商用化のタイムライン
- 1991年: Sonyが世界初の商用リチウムイオンバッテリーを市場に投入. その舞台を整えました.
- 1996年: PadhiとGoodenoughのチームがLiFePO4を正極材料として提案. LiFePO4正極を採用したセルが同年に製造されました.
- 1999年: LFP正極の特許が米国で登録されました.
- 2002年: カチオン添加により導電性の問題が初めて克服されました.
- 2004年: 100nm未満の粒子とカーボンコーティングにより性能問題が恒久的に解決. 特許訴訟が始まりました.
- 2000年代前半: LFPが電気自動車での商用利用に参入しました.
- 2022年9月: LFPの電気自動車バッテリー市場シェアは31%に達し. そのシェアの68%はTeslaとBYDだけで占められました.
- 2024年9月: 日産のLFPバッテリー開発および量産の取り組みが、日本のMETIにより認定されました.
今日のLFPの現在地: NMCとの競争とコスト優位性
2022年のデータは化学への勢力図を明確に示していました. NMCが約60%の市場シェアで首位、LFPは30%超のシェアで2位でした. LFPの躍進は、特に中国メーカーの選択によって加速し、過去10年間で最高のシェアに達しました. コスト面での差は顕著です. IEA Global EV Outlook 2026のデータによると、LFPバッテリーパックはkWhあたりNMCの代替品より平均40%以上安いのです.
この価格優位性の根拠は、化学そのものにあります. LFPはコバルトとニッケルを含まず. 鉄とリン酸塩は豊富で安価な原材料です. 高価な材料を使わないため、市場の変動にもより強い耐性を持ちます. 安全性の面では、オリビン構造がもたらす熱安定性と、2000~6000回以上のフル充電サイクルに及ぶ評価寿命により、LFPは定置蓄電から商用フリートまで幅広い分野で魅力的な存在となっています.
天秤の反対側にはNMCがあります. NMCはエネルギー密度で圧倒的な首位に立っています. LFPは重量あたりのエネルギーが少なく、寒冷地では明確に多くの航続距離を失います. 低温は、LFP正極の放電性能に大きな影響を与えます. 要するに、選択はエンジニアリングの決断なのです. 航続距離と軽量化が優先ならNMC、コスト、安全性、寿命が優先ならLFPです.
短い答え: LFPバッテリーはどのように発見され、どのように低価格化されたのか?
まとめると: LFPは1996年、GoodenoughとPadhiのチームにより、1980年代後半のポリアニオン正極研究の延長として発見されました. 材料の非常に低い電気伝導性は、2002年のカチオン添加、2004年の粒子径縮小とカーボンコーティングの手法により克服されました. この2つの転換点が、LiFePO4を研究室の好奇心から、世界で最も安価で最も安全なリチウムイオン化学のひとつへと変えたのです.
ここで一つ訂正があります. LFPの現在の市場ポジションを語る際、市場シェアとコストデータがしばしば混同されます. 2022年9月には電動車市場シェア31%という数字があります. 一方、40%近い数字はNMCと比較した場合のkWhあたりのコスト優位性を示すものです. この2つは異なる指標であり、LFPの成功は両者を組み合わせて初めて語ることができます. 2026年下半期にはLFPセルコストの緩やかな低下が予測されています. しかし、鉄とリン酸の豊富な供給のおかげで、この化学系のコスト優位性の構造は恒久的なものに見えます.
参考文献
- History of the lithium-ion battery
- Past and Present of LiFePO4: From Fundamental Research to Industrial Applications
- The discovery of cathode materials for lithium-ion batteries
- US5910382A - Cathode materials for secondary batteries
- Carbon-Coatings Improve Performance of Li-Ion Battery
- Advances in multi-element doping of LiFePO4 cathode material
- Lithium Iron Phosphate and Layered Transition Metal Oxide Cathodes
- Electric vehicle batteries - Global EV Outlook 2026
- Lithium iron phosphate battery
- Navigating battery choices: lithium iron phosphate vs NMC