NCA電池の市場シェアを制限する4つの障壁
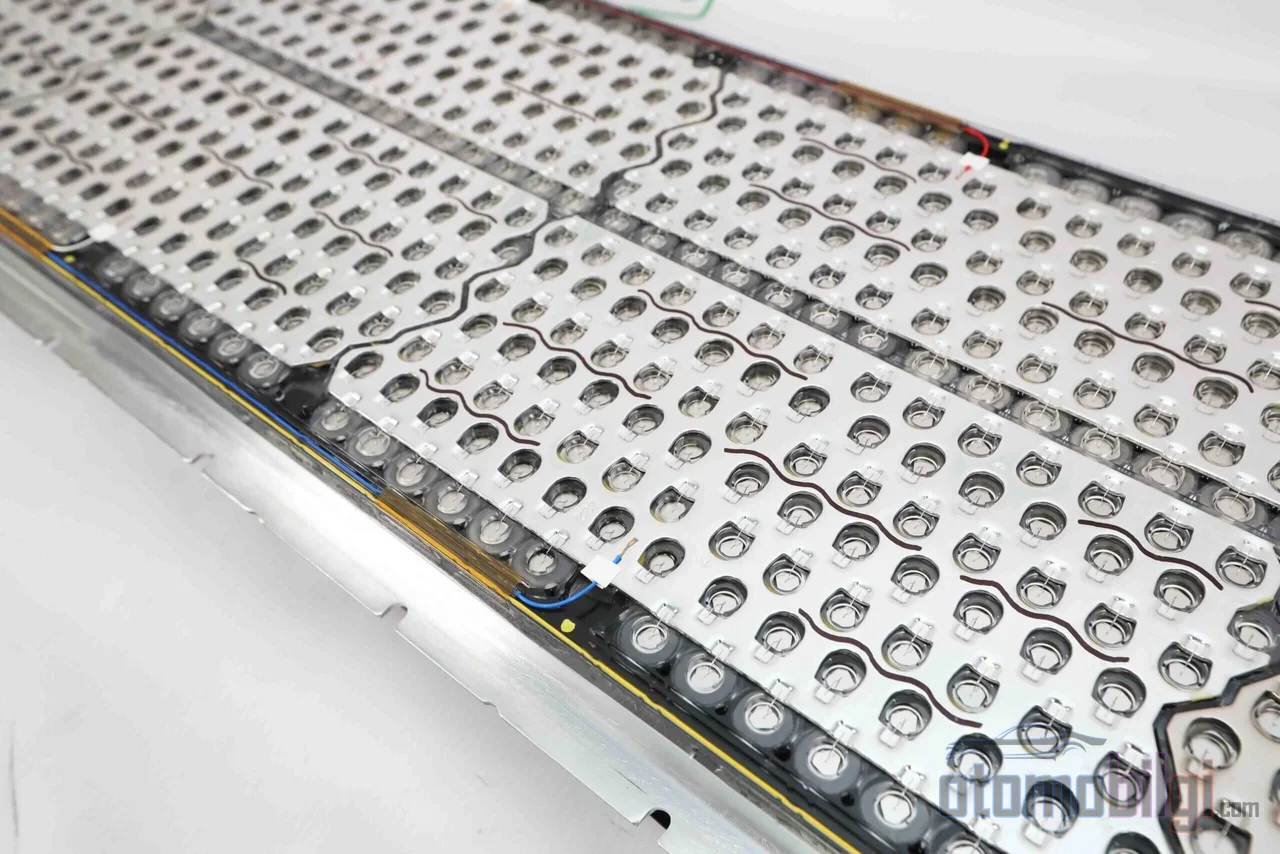
リチウムイオンの世界で、毎回名前が挙がる2つの存在がある: NMCとLFPだ. 両者の競争は、価格、安全性、航続距離の軸で語られる. しかし、この2者の陰には、第3のカソード化学がある: NCA、すなわちニッケル・コバルト・アルミニウム酸化物である. テスラの創業初期から高航続電気自動車を支えてきたセル化学であり、セル単位では今なお最高クラスのエネルギー密度で競っているにもかかわらず、NMCファミリーの後塵を拝し、少数のメーカーの手に留まっている. なぜか? 答えは単一の理由にあるのではない; 化学そのもの、コスト構造、そして生産チェーンの鍵となる部分に隠されている.
NCAカソードとは何か、アルミニウムはどんな役割を果たすのか?
NCAは、化学式LiNiₓCoᵧAl_zO₂で表される層状のリチウムイオンカソードである. 典型的な組成はニッケル80%、コバルト15%、アルミニウム5% (重量比)で、結晶構造はNMCと同様の層状α-NaFeO₂型(空間群R3m)に配列している: リチウムと遷移金属が、酸素層の間に分かれた平面を形成する. リチウムイオンは充放電の際にこの層の間を移動する.
各元素には明確な役割がある. ニッケルはレドックス活性の主元素であり、容量を決定する; コバルトは層状構造を安定化し、リチウムとニッケルイオンの位置交換(カチオン混合)を防ぐ. 決定的な違いは第3の元素にある: アルミニウムだ. NMCでは安定化の役割をマンガンが担う; NCAではこの役割をアルミニウムが引き継ぐ. アルミニウムは電気化学的に不活性で、容量には寄与しない. その代わり、構造的な柱として機能する: 金属-酸素結合を強化し、Ni-O結合の挙動を調整し、動作電圧を高める. 最も具体的な結果は熱的なものである: 純粋なLiNiO₂では発熱分解が約200°Cで始まるが、アルミニウムの添加により、この閾値は250°Cを超えるレベルに引き上げられる.
その結果は、可逆比容量が典型的に180-200 mAh/g(組成と電圧ウィンドウに応じて150-220 mAh/gの範囲)、公称セル電圧が約3.6-3.7 Vのカソードである. 同じ指標は、LFPでは約170 mAh/g、約3.2-3.3 Vである. 数字だけでは多くを語らない; 本当の違いは、パックレベルに持ち込まれたときに現れる.
注目ポイント
- 典型的なNCA組成: ニッケル80%、コバルト15%、アルミニウム5%
- セルレベルで約200 Wh/kg以上のエネルギー密度、LFPの約160 Wh/kgを上回る
- 公称電圧は約3.6-3.7 V、NMCと同等レベル
- サイクル寿命が弱点: SoH 80%到達まで典型的に500-1,500サイクル
- カソード生産は住友金属鉱山と少数の専門メーカーに大きく依存
エネルギー密度比較: NCA、NMC、LFP
NCAが存在する理由は一言でまとめられる: エネルギー密度とパワー密度の最良の組み合わせを提供するリチウムイオン化学であるということだ. セルレベルでは、NMCとNCAはどちらも約200 Wh/kgのクラスにある; 最新のNMCセルは275 Wh/kgまで達し得ると測定されており、NCAについてはセルレベルで300 Wh/kgを超える値が報告されている. LFPは約160 Wh/kgで、このレースでは明確に後れを取ります. 公称電圧が高いことも、同じ体積からより多くのエネルギーを取り出せる理由です.
比較を表にすると結果は明瞭ですが、一方でメダルの裏面も存在します:
| 特性 | NCA | NMC | LFP |
|---|---|---|---|
| 公称電圧 | ~3.6-3.7 V | ~3.6-3.7 V | ~3.2-3.3 V |
| 可逆容量 | 180-200 mAh/g (typical) | NCAに近いクラス | ~170 mAh/g |
| セルのエネルギー密度 | ~200 Wh/kg以上 | ~200-275 Wh/kg | ~160 Wh/kg |
| コスト | LFP、LMFP、NMCより高価 | プレミアムクラス | 最も経済的 |
| 熱的特性 | NMCより敏感 | より安定 | 最も寛容なクラス |
スコア表ではNCAが先行していますが、市場の表はまったくの逆を物語っています. この矛盾の解決は、化学の工学ノートではなく、経済と生産の側にあります.
NCAの市場シェアが低い理由: 四つの障害
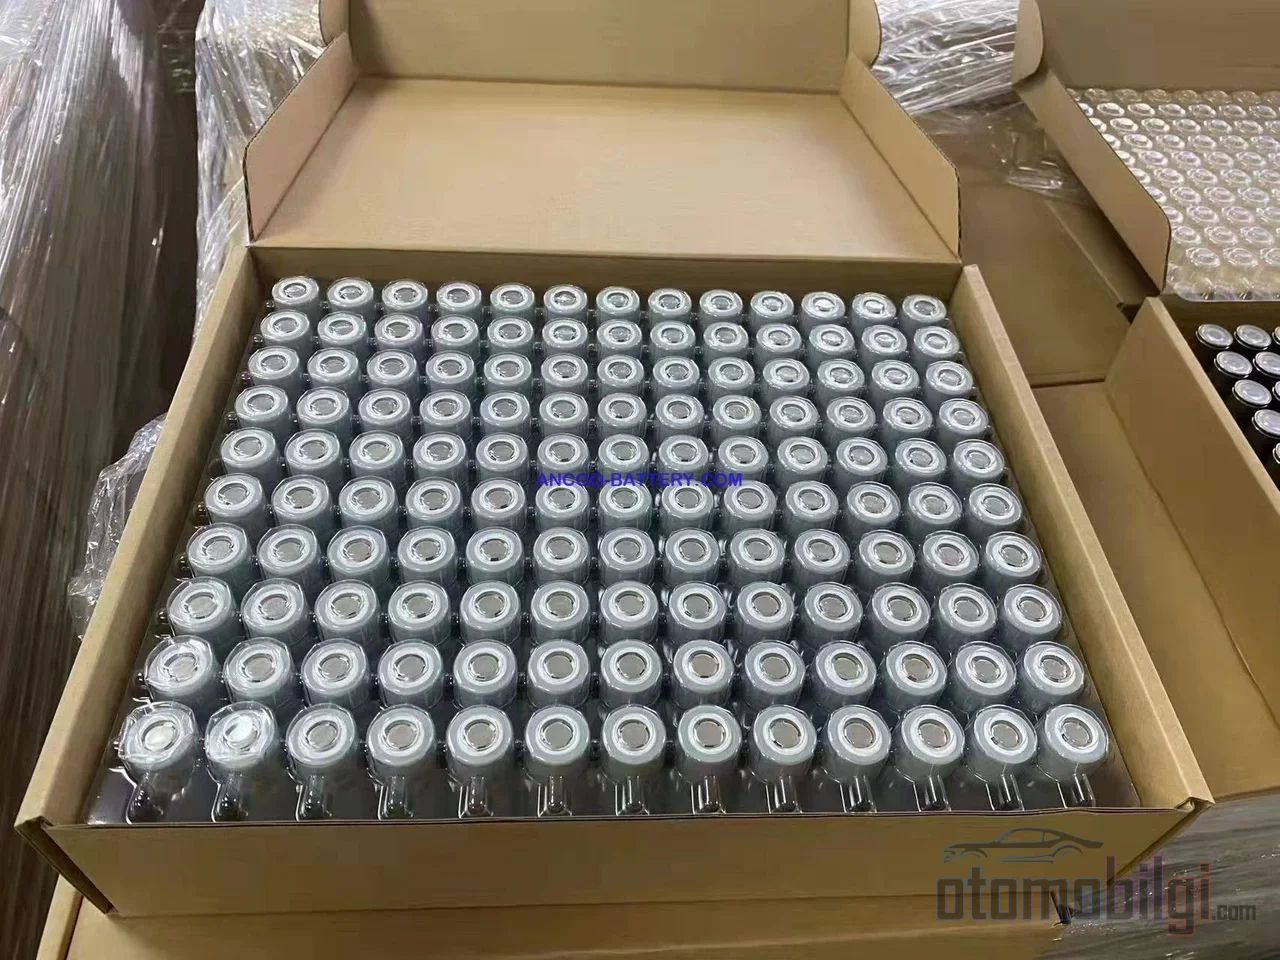
コストとコバルトへの依存
四つの主要な化学体系(LFP、LMFP、NMC、NCA)を並べると、NCAが最も高価です; LFPは最も安い側に、NMCはプレミアムクラスに位置します. コストの大部分はカソードから生まれ、コバルト価格の急激な上昇がこのバランスを毎回崩します. さらにNCAは四元素構成により、より多くのクリティカルメタルに依存しています; ニッケルとコバルトでは2030年まで供給逼迫が予測されています. コバルトの大部分が単一の国で過酷な条件下で採掘されていることも、倫理面と供給リスクとして重大な問題です. カソード活物質の価格では、NCAとNMC811は互いに近い水準で推移することがあります; つまり高コストの原因は原材料だけでなく、生産そのものにもあります.
熱的感受性とBMSへの負担
高いニッケル含有量は容量を高めますが、熱的感受性も高めます. NCAは熱暴走(thermal runaway)のリスクの点でNMCより要求が厳しく、高度なバッテリーマネジメントシステムと慎重な熱管理を必要とします. 安全性が重要な用途では、NMCは優れた熱安定性と低い過熱リスクにより好まれます. メーカーは表面コーティング(Al₂O₃、AlF₃)やアルミニウム、チタン、ジルコニウムなどの元素によるドーピングでセルの安定化を図っていますが、これらの追加層はコストをさらに押し上げます.
劣化とサイクル寿命
NCAの最もよく知られた弱点は寿命の側面です: SoH 80%の水準には、典型的に500-1,500サイクルで到達します. そのメカニズムもよく解明されています. サイクルを重ねるごとに、層状構造はまずスピネル相へ、次にNiOに似た岩塩型表面相へと変化します; 200-500サイクル後には粒子にマイクロクラックが発生し、電解液由来のHF攻撃がサイクルごとに内部抵抗を高めます. 表面でのこの再構成だけで、総容量損失の30-40%に寄与します. 温度はこれらのメカニズムを直接的に加速します; 18650 NCAセルに関する劣化研究では、25°Cでも3Cの急速充電が寿命に明確な影響を与えることが示されています. ここに興味深いニュアンスがあります: 実データでは、パナソニック製のNCAパックがLGのNMC811よりも明らかに長寿命であることが示されている. つまり、サイクル寿命は化学組成だけでなく、セルメーカーの品質管理やパック管理の関数でもある. 管理が不適切なNCAは、適切に管理されたNMCよりも早く劣化する.
生産のボトルネック: 住友が鍵を握る
おそらく最も語られていない障害がこれだ: 高ニッケル構造を支えるアルミニウムは、カソード合成において特殊な要件をもたらす. その結果、NCAカソードの生産は、住友金属鉱山と少数の専門メーカーのグループに大きく限定されている. 一方NMCは、はるかに幅広いメーカーの標準化された生産ラインで製造されている. ある化学組成が主流になるためには、優れた性能を示すだけでは不十分だ. それをスケーラブルに製造できる能力が広く存在する必要がある.
市場でNCAはどの位置にいるのか?
容量ベースのシェア数値は、どの化学ファミリーをどう数えるかによって変動する. NMC721やNMC811といった高ニッケルNMCバリアントとNCAを合わせて評価すると、コバルト含有のこれらのバッテリーは2025年市場の約80%を占めている. NMCファミリーが圧倒的に先行し、NCAはその中の小さな部分を占めるにすぎない. いくつかの分析では、NCAはグローバル容量の中で一桁のシェアにとどまる一方、LFPは特に中国市場の後押しによって急速に成長していることが示されている. 要するに、状況は一貫している: NCAは、エネルギー密度のリーダーであるにもかかわらず、NMCファミリーに後れを取り、LFPのコスト攻勢を前に縮小するニッチな化学組成となっている. LFP側のcell-to-pack設計は、セルレベルのエネルギー密度の劣後をパックレベルで補えるため、この圧力はさらに強まっている.
NCAを誰が使っているのか?
NCAの歴史は、大きくひとつのサプライ関係によって織り上げられている: パナソニックはテスラの独占的なNCA円筒形セルサプライヤーであり、ネバダ州の合弁ギガファクトリーで、18650、2170、4680フォーマットのエネルギー密度に最適化された高ニッケルNCAを生産している. テスラは2008年の初代Roadster以来、パナソニックのNCAセルを使用しており、パナソニックは米国で生産される電気自動車のバッテリーの40%以上を供給し、同国最大のサプライヤーの地位にある. テスラの現行モデルでの化学組成の配合は、時間とともに変化している. 一部のモデルではLFPやNMCバリアントへの移行が行われたことが知られている.
第二の大きなプレーヤーはSamsung SDIだ. 同社は、シリコンカーボンナノコンポジットアノードと組み合わせたNCAカソードの46シリーズ円筒形セルを開発中であり、これらのセルはBMWのサプライ現地化計画に組み込まれている. 将来については、状況が変わりつつある: テスラとGMは、NMCA(マンガン添加のNCA誘導体)セルを今後のモデルで使用すると発表した. BMWとトヨタも超高ニッケル技術に方向転換する計画だ. パナソニックの新世代2170セルで供給されているLucid Gravityは、800 Wh/lを超える体積エネルギー密度に達している.
結論: なぜ主流になれなかったのか?
簡潔な答えはこうです: NCAは同クラス最高のエネルギー密度を提供しますが、その代償として最高のコスト、狭い製造業者のプール、敏感な熱挙動、そして平均的なサイクル寿命を伴います. NMCが同等の密度をより広い生産基盤と優れた熱マージンで実現したことで、規模の経済はNMCに有利に働きました. LFPがコストと寿命の軸で下位市場を席巻するなか、NCAはTesla-Panasonic軸のようにエネルギー密度が最優先されるニッチな分野にとどまりました. 化学の面では失敗ではありませんでした. 選択は、エンジニアリング上の要請と市場経済の論理が一致する形で、別の場所に集中したのです. さらに、高ニッケル方向への業界の傾向は、NCAが培ったノウハウをNMCAなどの派生形態によって未来へ引き継いでいます.