テスラは4680電池で乾電極製造をどのように変えているのか?
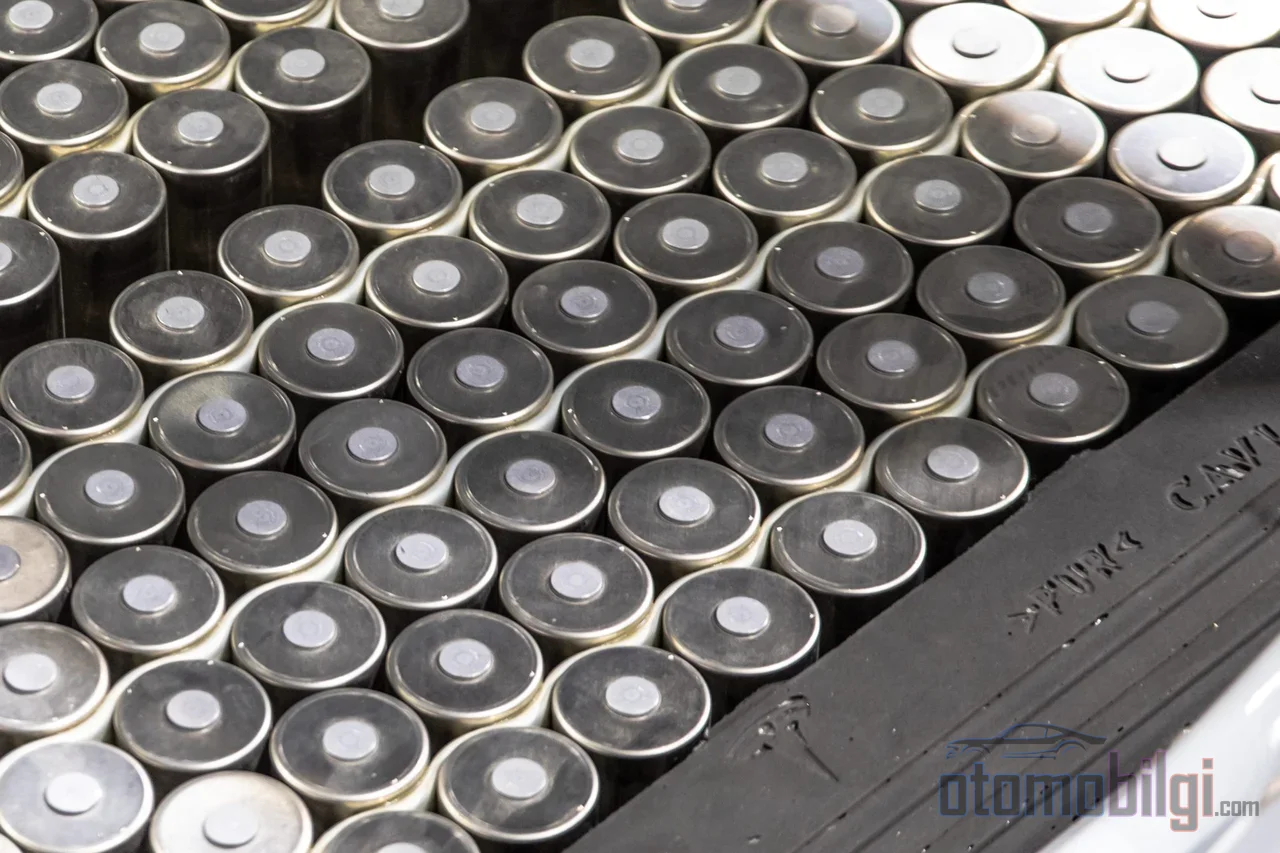
リチウムイオンセルのコストにおいて、おそらく最も語られていない項目は、ケミストリーそのものではなく、電極の塗工方法である. Teslaは、2026年1月に発表され、その後数週間のうちに確認された動向として、4680セルにおいてアノードとカソードの両面で完全ドライ電極生産に移行したことを明らかにした. Elon Muskは、このプロセスを実生産規模で動作させることは極めて困難だと述べており、 それは5年間にわたるエンジニアリングの取り組みの成果だった. では、バッテリー内部のケミストリーを一切変えずに、製造方法だけを変えることで、どれだけの成果を得られるのだろうか? その答えは、工場のフットプリントからエネルギー消費、そしてセル性能に至る一連の連鎖の中に秘められている.
従来のウェット塗工はどのように機能するのか?
今日のリチウムイオン生産の標準的な方法は、スラリーキャスティング、すなわちウェット塗工である. 活物質、バインダー、溶媒をミキサーでスラリー状にし、金属集電体のフォイルに塗布し、長い乾燥炉を通した後、カレンダー加工によって圧縮する. 生産チェーンは大きな流れとして次のように進む: スラリー混合、塗工、乾燥、カレンダー加工、そして最後に電極とセパレータのスリット加工である.
重要なポイントは溶媒そのものである. カソード側で使用される典型的な溶媒はNMP(N-メチル-2-ピロリドン)であり、 その役割はPVDFバインダーを溶解することである. NMPはこの役割をうまく果たすが、毒性があり、炉内で蒸発した分を回収するためには凝縮システムが必要になる. これは設備コストの増大を意味すると同時に、継続的なエネルギー負担でもある. 乾燥工程ではさらに、3つの物理的プロセスが同時に競合する: 蒸発、バインダーの拡散、そして沈降である. バインダーは乾燥中に移動し、塗工の均一性を損なう可能性がある.これはウェットプロセスの構造的弱点のひとつである.
規模感をつかむための枠組みとして: 2017年の古典的な技術経済分析によれば、電極生産はパッケージ全体コストの約8〜9%を占めている. つまり、塗工ラインにおける革命は、バッテリー全体の経済性を決定づけるものではないが、それを有意に左右する項目に作用するのだ.
ドライ電極プロセスは何を実現し、何を完全に不要にするのか?
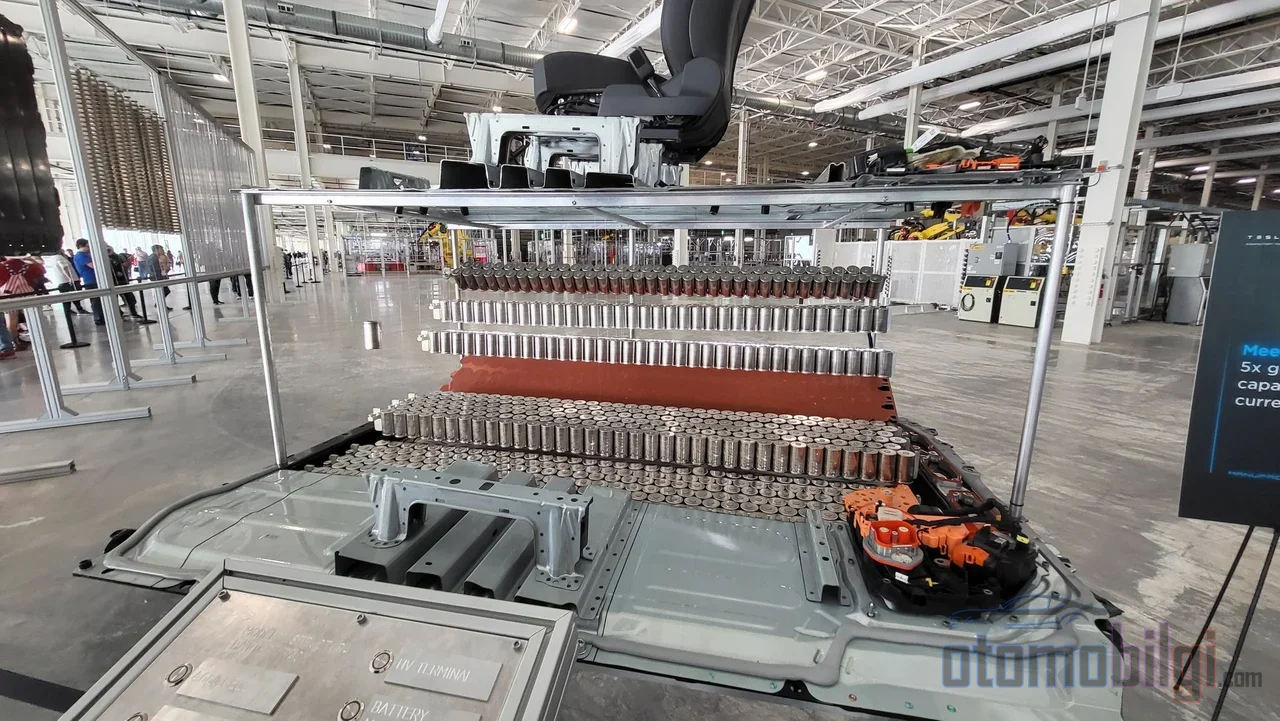
ドライ電極生産では溶媒が存在しない. 乾燥粉末は機械的圧力によって直接自己支持型のフィルムに変換され、集電体にラミネートされる. 最も広く採用されている方法は、フリースタンディングフィルムの製造とラミネーションであり、 乾燥粉末スプレーやバインディングといった代替アプローチも研究されている.
このプロセスの起源は、Maxwell Technologiesが開発したドライ電極塗工技術にあり、 Teslaは同社を買収してこの技術を傘下に収めた. この連鎖の論理は単純だが、その結果は大きい: 溶媒が姿を消せば、溶媒回収システムも、巨大な乾燥炉も、それらのエネルギー消費も工場から消え去る. ドライカソード生産は、生産スペースの必要性と、カソード材料の乾燥に費やされるエネルギーを直接的に削減する.
注目ポイント
- ドライエレクトロードは、製造コストで6~15%、エネルギー消費で最大50%の削減の可能性を秘めている.
- テスラは2026年1月、4680セルでアノードとカソードの完全ドライ生産を発表した. ブレークスルーのポイントは、5年間の研究の成果である.
- ドライコーティングは最大200マイクロメートルのエレクトロード厚を実現できる.
- エレクトロード生産は、パッケージ全体のコストの約8~9%を占めている.
コスト、エネルギー、工場フットプリント: 数字は何を語るのか?
コスト削減の主張は幅広い範囲に及んでいるが、その理由は測定の場所による. セルコストか、エレクトロード工程か、CAPEXかOPEXか. NMPと乾燥炉の排除により、セル製造コストの6~15%削減とエネルギー消費の最大50%の節約が見込まれている. NMPの完全排除は、材料コストだけで15~20%の削減をもたらす可能性がある. 装置側の主張はさらに大胆だ. LiCAPはエネルギー使用量で約40%、バッテリー総製造コストで最大50%の低下を報告している. AM BatteriesはCAPEXで30%、OPEXで50%超の削減を見込んでいる.
工場フットプリントに関する数字は、より一貫した像を描いている. 施設全体で最大50%、エレクトロードのコーティング・乾燥エリアでは60%超の縮小が報告されている. 生産速度も向上する.ドライコーティングにより、生産時間が60~70%短縮されると言われている. これらの数字の多くは装置・プロセスメーカーからのものであるため、独立した検証はまだ限られている. しかし、査読付きの比較レビューでも、ドライプロセスがエネルギー使用量を削減し、生産を簡素化することが確認されている.
厚型エレクトロードの利点: 性能の機会と限界
ドライプロセスの最も興味深い性能面の効果は、より厚いエレクトロードをコーティングできることにある. ウェットプロセスでは、厚いコーティングの乾燥ペナルティが重い. ドライプロセスではこの制約が大幅に解消され、最大200マイクロメートルの厚みが可能になる. 厚型エレクトロードは、セルあたりの集電体とセパレータが少なくて済むことを意味する.同じエネルギーに対してデッドウェイトが少なくなる.
数値的な根拠もある. 面積質量を15から35 mg/cm²に上げると、生産エネルギーが25%減少し、比エネルギーが14%増加する. さらに印象的な等価関係もある. カソードの面積質量を15から30 mg/cm²に上げることは、カソードの比容量を200から300 mAh/gに上げることと同じエネルギー利得をもたらす. セルコストは最大14%低下しうる. Maxwell時代からの主張では、ドライエレクトロードにより300 Wh/kg超のエネルギー密度、約42.8%の増加が目標とされていた.
しかし、ここでは物理的な限界が作用する. 45 mg/cm²のような非常に厚いエレクトロードでは、実際の条件下で理論容量のわずか76%しか利用できない. その理由は、イオン輸送が制限されることにある. つまり、厚型エレクトロードにおいては、ポーラス性とトーチュオシティのエンジニアリングこそが、エネルギー密度の利点を現実のものにするための前提条件である. 厚い層でのひび割れ、デラミネーション、カールのリスクは言うまでもない.
技術的課題: バインダー、厚み制御、装置の摩耗
バインダーの選択とPTFEフィブリル化
ウェットプロセスでバインダーにPVDFを使用している場合、ドライプロセスではバインダーシステムの変更が必要になります. 最も一般的なアプローチはPTFEフィブリル化です: PTFEバインダーを活物質粉末と混合し、直接圧縮してフィブリル化します; 得られたフィルムの集電体への接着性とエネルギー密度の維持が重要な指標となります. バインダーの選択を誤ると、ドライプロセスのコスト優位性のすべてをセル性能の低下で相殺することになる構造です.
均一性と設備寿命
大型電極における一貫した材料分散、粉末の均一な分散、ラミネーション全体での均一な接着は、深刻なエンジニアリング課題です. さらに摩耗性の問題もあります: フリーフィルムは研磨性があり、カレンダーロールを急速に摩耗させます - これは見落とされがちな運用コスト項目です. Teslaの大型ドライ電極フィルム形成設備に関する2026年初頭の報告は、まさにこのスケーリング問題に取り組んでいることを示しています.
Tesla 4680の現状 (2026)
Teslaの完全ドライ電極生産への移行は一夜にして実現したものではありません. 同社はまずカソード側でドライプロセスを導入しました; ドライカソード生産はすでに生産スペースの必要性とカソード乾燥エネルギーを削減していました. 2026年初頭に発表された画期的な進展は、アノード側も完全にドライプロセスへ移行したことでした - Muskが極めて困難だと述べた問題は、プロセスが高生産量で確実に動作することでした. アナリストは、ドライ電極能力の大部分が2026年を通じて段階的に導入されると予想しています.
製品面では状況が明確になりつつあります: Teslaは2026年1月に4680セルをModel Yに再搭載しました. テキサス工場での国産カソード材料生産とネバダ州のLFPラインは2026年中の生産開始が見込まれています. より古い目標表では、2025年までに72 GWh、2030年までに650 GWhのドライカソード生産が見込まれていました; これらの数値は現在のスケジュールに応じて改訂されている可能性が高いです.
Teslaだけか? 業界全体の展望
ドライ電極はTeslaだけの取り組みではありません. Volkswagenは独自のドライコーティングプロセスを発表しました; LG Energy Solutionはドライコーティングをプロセスイノベーションの鍵として位置づけています. 市場予測も成長を見込んでいますが、予測間の差異は定義の違いによるものです: ある予測ではドライ電極市場を2026年の15.7億ドルから2034年の65億ドルへ(年間約19.5%の複合成長)と予測する一方、より広義に定義された別の予測では28億ドルから203億ドルへ(28%複合成長)と伸びています.
一方、今日の現実はこうです: ウェットコーティングは、成熟度、スケーラビリティ、確立された材料システムにより、依然として主流プロセスの地位にあります. ドライコーティングは大規模生産向けにはまだ開発段階にあり、近い将来の完全移行を想定するのは現実的ではありません. 業界で際立つシナリオは、二つの道を持つ未来です: ウェットコーティングが高量産の基盤であり続ける一方で、ドライコーティングは長期的な機会として成長していく. 意思決定の問いは、もはや移行するかどうかではなく、いつどのような条件で移行するかである.
結論: 化学は同じ、経済性は変わる
ドライ電極はリチウムイオン電池に新しい化学をもたらすものではない. もたらすのは、同じ化学をはるかに少ないエネルギーで、はるかに小さな工場フットプリントで、より厚い電極で生産する能力である. 要約すると: 溶媒と乾燥炉の排除はセルコストで通常6-15%の削減、エネルギー消費で最大50%の節約を約束する. 厚い電極は比エネルギーを最大14%向上させられるが、バインダーの選択、厚み管理、イオン輸送の限界は、これらの利点を真に引き出すためのエンジニアリング課題として依然立ちはだかっている. Teslaが4680で完全ドライ生産を達成したことは、このプロセスがスケーラブルであることの最も強力な証拠である. しかし、ウェットコーティングが業界の座を明け渡すにはまだ時間がかかる.
参考文献
- Wet vs. Dry Electrode Coating: Evaluating Process Tradeoffs in Lithium-Ion Battery Manufacturing
- A Comparative Review of Wet and Dry Electrode Manufacturing
- Slurry vs Dry Coating in Scalable Battery Production
- 溶媒系リチウムイオン電極プロセスの技術的・経済的分析 (Wood et al., 2017)
- Dry Electrode Process Guide
- Dry Electrode Coating Vs Wet Slurry: Production Speed Comparisons
- Tesla、Model Yに4680電池セルを再搭載