钠离子电池汽车开始上路了
多年来我们一直在说钠离子电池是未来的技术; 在固态电池的阴影下,它总是"几年后才会到来"的消息. 然后,2023年12月,全球首款量产钠离子电动汽车从中国的一条生产线下线,这个日期从此再未改变. 如今,采用这一化学体系的三款车型已经上路,而CATL则将量产锁定在今年第四季度. 那么,钠离子为何一夜之间变成了现实?面对LFP,我们又处于什么位置?
首批量产车型: JAC Yiwei和JMEV EV3是如何起步的?
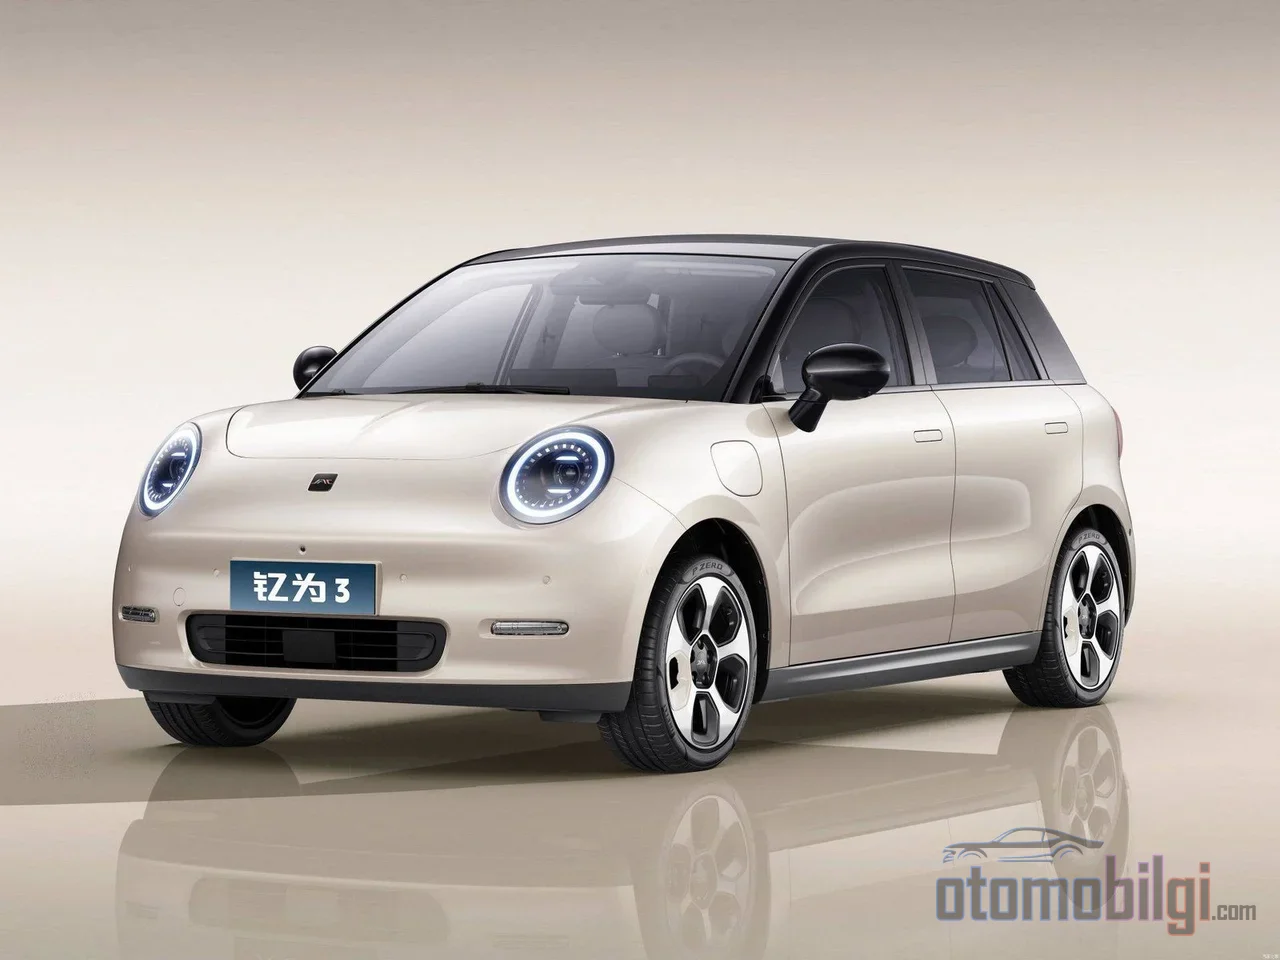
量产竞赛中排第一的是大众集团支持的JAC Yiwei. 该车于2023年12月在中国进入生产线,2024年1月开始交付,2024年2月还完成了钠离子电池电动汽车的首次出口. 这款3.65米长的微型电动车搭载由32140格式圆柱形钠离子电芯组成的电池包: 电池包层面容量为23.2 kWh,CLTC工况续航为230 km. 电芯能量密度为140 Wh/kg,到电池包层面降至120 Wh/kg; 10%-80%区间的充电在3C-4C倍率下约20分钟即可完成.
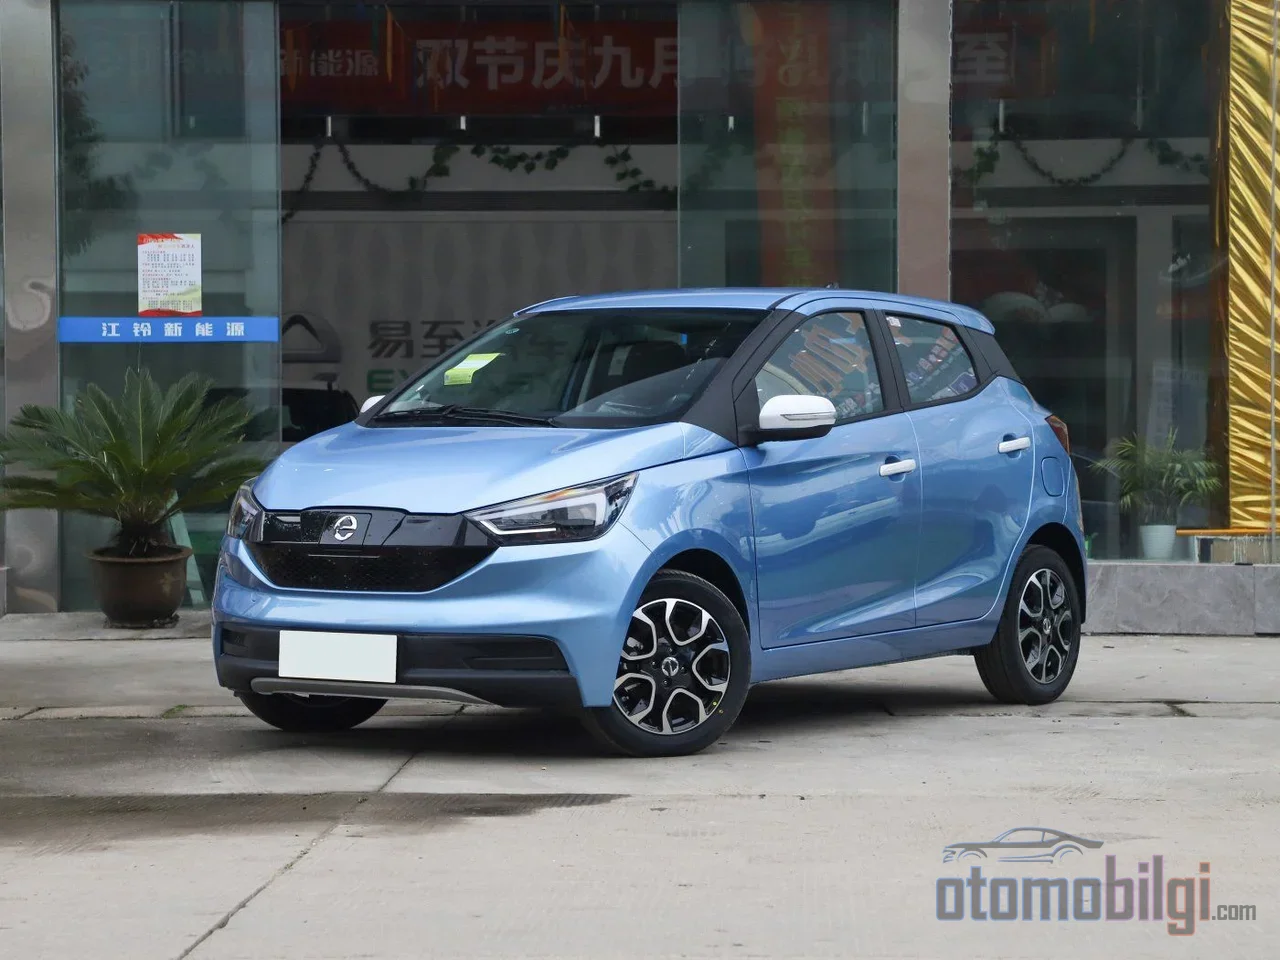
同期下线的第二款车是JMEV EV3; 凭借Farasis Energy的钠离子电芯,它成为全球第二款采用这一化学体系的量产汽车. 两款不同的车在同一个月末驶下钠离子生产线,这也解释了中国厂商为何持续押注这一化学体系: EV3的钠离子版本配备21.4 kWh电池包,CLTC续航251 km,起售价为RMB 58,800 ——约合8,300美元. 这一数字重新定义了微型电动车市场中电池在整车总成本中的占比.
亮点速览
- 全球首款量产钠离子电动车是JAC Yiwei; 2023年12月开始生产,搭载23.2 kWh电池包,续航230 km.
- Changan Nevo A06搭载CATL的45 kWh Naxtra电池,是首款将续航提升至400 km以上的车型.
- CATL Naxtra在-40°C下仍能保持90%以上的续航,并在-30°C下提供三倍于LFP的放电功率.
- 在电芯层面,钠离子仍比LFP贵约13%; 但预测显示,这一差距将会逆转.
- Changan与CATL在2026年2月将这款车作为全球首款量产钠离子乘用车正式发布.
Changan Nevo A06和CATL Naxtra: 化学体系迈入大级别车型
在微型电动车上证明钠离子电池可行是一回事; 在不突破能量密度限制的前提下推出长续航乘用车则完全是另一回事. 正因如此,2026年2月5日的发布会应被视为一道分水岭: Changan和CATL宣布了全球首款量产钠离子电池乘用车Changan Nevo A06,预计将于2026年年中上市. 该车搭载45 kWh电池包,CLTC续航超过400 km.
这一电池包的核心是CATL的Naxtra电池; 电芯能量密度175 Wh/kg,这一数值被认为是钠离子电池领域的行业领先水平. 真正引人注目的数据是在低温下的表现: Naxtra在-30°C下的放电功率是LFP的三倍,在-40°C下可保持90%以上的续航里程,并能提供稳定功率输出直至-50°C. 锂离子最薄弱的环节——冬季条件——恰恰是钠离子最强大的地方:普通钠电芯在-40°C下也能保持约90%的标称容量.
生产方面的关键步骤则在CATL于2026年4月21日举行的技术日上得到明确: 公司宣布量产将于今年第四季度启动,其核心科学家吴凯表示核心生产难题已被攻克. 首席技术官高焕所列举的四大技术难题——极端湿度控制、硬碳负极产气、铝箔焊接瓶颈以及自产气负极的量产——均已被攻克; 据该公司称,总计已有100多项工程问题被攻克. 截至2025年,CATL已在钠电池研发上投入约100亿元人民币(约合14.5亿美元),并获得了全球最大的钠离子电池订单—— 60 GWh的供货协议. 公司预计今年将有2万辆电动汽车使用钠离子电池; 乘用车计划从第二季度开始铺开,商用车则从第三季度开始. GAC与京东合作推出的Aion UT Super的钠电池版本也已列入生产日程.
钠离子电池与LFP对比: 哪种电池在何处占优?
这两种化学体系的优势其实完全互补. LFP每千瓦时成本更低、循环寿命长,而且是一种极难发生热失控的化学体系. 钠离子电池的亮点则在于完全不需要锂或其他稀缺电池矿产、低温性能出色,以及仍有下降空间的成本. 用一张表格来总结对比更为诚实:
| 特性 | 钠离子 | LFP |
|---|---|---|
| 电芯能量密度 | 100-160 Wh/kg(CATL Naxtra为175 Wh/kg) | 160-200 Wh/kg |
| 循环寿命 | 4,000-6,000次循环; CATL平台为8,000次 | 3,000-6,000次循环 |
| 低温性能 | -40°C下可保持约90%的容量 | 低温下功率明显下降 |
| 电芯成本(2026年) | 约59美元/kWh(较宽区间: 70-120美元/kWh) | 约52美元/kWh(部分数据显示为70-80美元/kWh) |
| 应用领域 | 微型和A0级小型电动车、固定式储能 | 广泛的电动车型谱系 |
正如表格所示, 能量密度仍是钠离子电池的主要瓶颈.当LFP达到160-200 Wh/kg区间时,钠离子电池大多停留在100-160 Wh/kg之间; 要承载相同容量就需要更多的重量和体积. 因此,首批量产应用自然转向了JAC Yiwei和JMEV EV3等紧凑型车型以及电站级储能领域. 在循环寿命方面,两种化学体系非常接近; 钠离子电池4,000至6,000次的循环区间与优质磷酸铁锂电池实际上已相差无几,而CATL平台更是以8,000次循环的承诺超越了这一区间.
钠离子电池为何仍比磷酸铁锂贵? 成本的真实状况
人们普遍认为钠离子电池便宜,但2026年的数据描绘出的图景更为微妙. 一项分析显示,磷酸铁锂电芯的平均成本为52美元/千瓦时,钠离子电池为59美元/千瓦时; 也就是说,在电芯层面,钠离子电池目前存在约13%的溢价. 另一些评估则将磷酸铁锂定位于70至80美元/千瓦时,钠离子电池定位于70至120美元/千瓦时区间——差异取决于测算所基于的生产规模和电芯类型. 共同点在于: 便宜是未来的承诺,而非当下的现实.
价格剪刀差何时收窄?
各方预测均认为这一剪刀差将会逆转. 根据IRENA的技术简报,钠离子电芯成本可降至40美元/千瓦时; 另一项分析则预测钠离子电芯将达到55至70美元/千瓦时,磷酸铁锂则达到85至110美元/千瓦时. IEA方面也预计钠离子电池价格将降至磷酸铁锂的约70%. 其背后的机械原理很简单: 电池生产中规模经济在起作用,而钠离子电池尚处于量产的最初几年. 随着规模扩大,单位成本将会下降; 而锂供应链的价格波动,将使钠在原材料方面近乎零成本的资源优势变得更有意义.
市场向何处增长?
市场规模预测因范围定义的不同而有很大差异: 针对整体钠离子市场到2034年的预测从低于10亿美元到超过120亿美元不等,而针对汽车领域的预测则是从2025年的8.5亿美元增长到2034年的79.7亿美元,年增长率达28.5%. 中国市场有更为具体的数据: 预计市场规模将从2025年的10吉瓦时增长到2034年的292吉瓦时,并且中国已宣布建设一座20吉瓦时的钠离子电池生产工厂. 到2025年底,中国钠离子电池总产能已达到约275吉瓦时; 据估计,CATL、比亚迪和中科海钠在该市场的份额在55%至60%区间. CATL董事长曾毓群更进一步预测,钠离子电池将逐步取代现有电池市场的30%至40%——这与咨询机构的保守预测之间存在巨大差距,而这一差距表明,该技术将在哪些细分市场站稳脚跟尚未明朗.
固态电池推迟之际,钠离子电池为何率先实现量产?
多年来,行业的叙事一直追逐着固态电池; 然而,首次量产的胜利却属于钠离子电池. 其原因隐藏在生产工程之中. 据CATL预测,固态电池距离量产尚远,而钠离子电池则是将被率先采用的化学体系; 该公司正在跳过固态电池直接转向钠离子电池,长期则押注锂空气电池. 钠离子电池的优势在于,其生产基础设施与锂离子产线高度相似: 需要解决的问题 - 湿度控制、负极产气、铝箔焊接 - 虽复杂但都是经典的工程问题,而CATL已明确宣布已将其解决.
该技术自行宣布的目标也相当雄心勃勃: 目标是当供应链成熟后,纯电动车型实现600公里续航,增程混动车型实现300-400公里的纯电续航,这可以满足超过一半的市场需求. 当然,这里也需要记住一个工程现实: 从175 Wh/kg出发要达到600公里,意味着更大的电池包 - 也就是钠离子重量劣势所付出的代价. 要让目标切合实际,能量密度的提升也必须同步推进.
结论: 钠离子电池不再属于未来,而是今天的电池了吗?
要明确回答标题中的问题: 钠离子电池已不再是实验室的新闻,而是生产线上的现实 - 但还不是所有细分市场的电池. 2023年12月随着JAC Yiwei和JMEV EV3开始的量产,到2026年2月已通过Changan Nevo A06和CATL Naxtra达到了45 kWh、续航超过400公里的乘用车水平. 随着CATL本季度末的批量生产,这一普及将加速.
这项技术的定位也已清晰: 由于能量密度低于LFP,其主战场是中小型续航的电动车、固定储能和寒冷气候地区; 循环寿命与LFP相当,成本目前有约13%的溢价,但随着规模扩大,降至LFP之下的预测很有说服力. 一两年前,把钠离子排在固态电池之前会被认为言过其实; 而今天,道路上的车辆已经取代了这种评估. 需要关注的两个指标是:CATL能否达成2026年2万辆的目标,以及电芯价格实际能以多快的速度降至40–55美元/千瓦时区间.
参考资料
- 获得大众投资的JAC Yiwei钠离子电池电动车在中国开始量产 - CarNewsChina
- JAC Yiwei品牌开始交付配备钠离子电池的电动车 - CnEVPost
- JAC Yiwei开始首次出口搭载钠离子电池的电动汽车 - Electrive
- Changan Qiyuan A06获得CATL钠离子电池 - Electrive
- 长安启源Nevo A06:全球首款搭载钠离子电池的量产电动车 - IAA Mobility
- CATL攻克钠离子电池核心制造难题,量产将于2026年启动 - CarNewsChina
- 钠离子电池发展势头强劲,但挑战犹存 - IEA
- 钠离子电池对决LFP:2026年区分炒作与现实 - Seplos
- CATL预计钠离子电池将先于固态电池得到采用 - Battery-News.de
- 2034年钠离子电池市场预测 - IMARC Group